



Рынок медицинских дисплеев на Ближнем Востоке и в Африке по технологиям (ЖК-дисплеи со светодиодной подсветкой, ЖК-дисплеи с подсветкой CCFL, ЖК-дисплеи TFT и OLED), размер панели (панели с диагональю менее 22,9 дюйма, панели с диагональю 23,0–32,0 дюйма, панели с диагональю 27,0–41,9 дюйма и панели с диагональю более 42 дюймов), режим просмотра (2D и 3D ), мегапиксели (до 2 МП, 2,1–4 МП, 4,1–8 МП и выше 8 МП), разрешение (4K, Ultra Full HD, Full HD и другие), тип дисплея (настенный, портативный, модульный), технология формирования изображения (сенсорный экран, устойчивое к царапинам стекло шрифта, отказоустойчивый режим, очищаемые опции, Softglow и Spotview и другие), цвет дисплея (цветной, монохромный), соотношение сторон (16,09, 21,09, 4,03), компонент ( аппаратный и Услуги), Применение (консультации, диагностика , хирургия/интервенции, телемедицина, обучение/практика, мониторинг плода, стоматология, оказание медицинской помощи, носимое на пациенте мониторное оборудование и другие), Конечный пользователь (больницы, клиники , учреждения сестринского ухода, диагностические лаборатории, лаборатории визуализации/радиологии, лаборатории, реабилитационные центры и другие), Канал сбыта (прямые тендеры, розничные продажи и другие) - Тенденции отрасли и прогноз до 2029 года.
Каков размер и темпы роста рынка медицинских дисплеев на Ближнем Востоке и в Африке
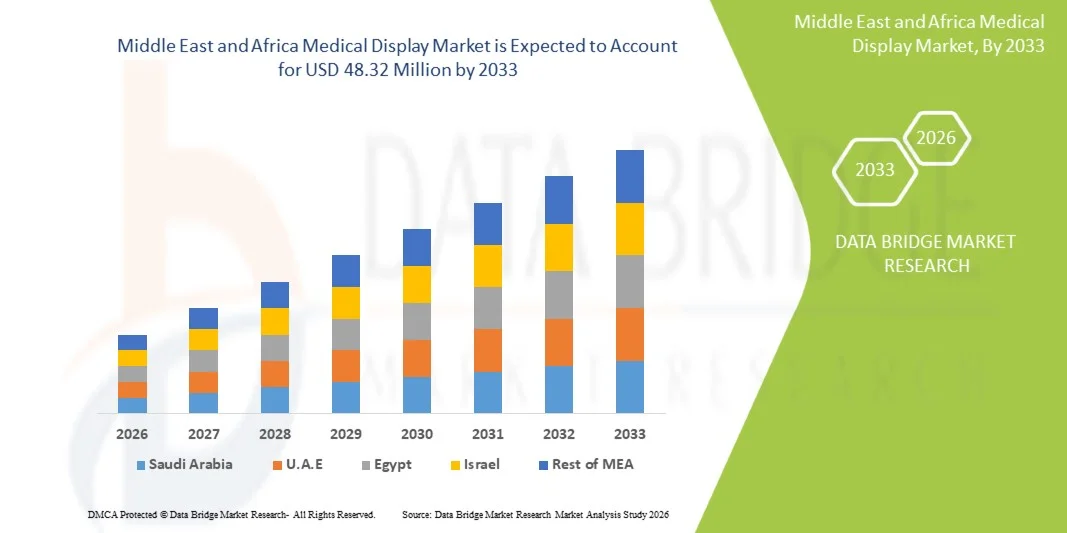
- Размер рынка медицинских дисплеев на Ближнем Востоке и в Африке был оценен как35,04 млн долларов США в 2025 годуОжидается, что он достигнет48,32 млн долларов США к 2033 году, вCAGR 4,1%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением инвестиций в инфраструктуру здравоохранения, растущим внедрением передовых систем диагностической визуализации и растущей цифровой трансформацией больниц и диагностических центров по всему региону, что приводит к повышению спроса на медицинские дисплеи с высоким разрешением.
- Кроме того, растущий акцент на раннее выявление заболеваний, расширение телемедицины и цифровой радиологии, а также необходимость точной, высококачественной визуализации в принятии клинических решений ускоряют принятие решений для медицинских дисплеев, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$ 35,04 млн.
- Ожидаемая рыночная стоимость (2033):48,32 млн. долларов США
- Прогноз CAGR (2026–2033):4.1%
Каковы основные тенденции рынка медицинских дисплеев на Ближнем Востоке и в Африке
- Медицинские дисплеи, специализированные мониторы высокого разрешения, предназначенные для диагностической визуализации и клинической визуализации, становятся все более важными в современных системах здравоохранения на Ближнем Востоке и в Африке из-за их способности обеспечивать точную четкость изображения, поддерживать цифровую диагностику и повышать эффективность рабочего процесса в радиологии и хирургических приложениях.
- Растущий спрос на медицинские дисплеи в первую очередь обусловлен быстрым расширением инфраструктуры здравоохранения, растущим внедрением цифровых систем визуализации, таких как МРТ, КТ и ультразвук, а также растущим переходом к безбумажным, полностью оцифрованным больничным средам по всему региону.
- Саудовская Аравия доминировала на рынке медицинских дисплеев Ближнего Востока и Африки с самой большой долей дохода 34,6% в 2025 году, чему способствовали сильные государственные инвестиции в здравоохранение в рамках национальных программ трансформации, быстрая модернизация больниц и широкое внедрение передовых технологий диагностической визуализации в крупных медицинских городах и центрах третичного ухода.
- Ожидается, что Объединенные Арабские Эмираты станут самой быстрорастущей страной на рынке медицинских дисплеев на Ближнем Востоке и в Африке в течение прогнозируемого периода из-за увеличения медицинского туризма, активного внедрения систем здравоохранения с поддержкой ИИ и непрерывного обновления ИТ-инфраструктуры больниц и возможностей визуализации.
- Сегмент диагностики доминировал на рынке медицинских дисплеев Ближнего Востока и Африки с долей рынка 46,8% в 2025 году, что обусловлено сильным использованием в радиологии, высоким спросом на точность серого масштаба и растущей зависимостью от высокопроизводительных дисплеев для точной клинической интерпретации.
Сегментация рынка медицинских дисплеев на Ближнем Востоке и в Африке
|
Атрибуты |
Ближний Восток и Африка Медицина демонстрирует ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка медицинских дисплеев на Ближнем Востоке и в Африке
«Растущая интеграция ИИ и передовых систем визуализации изображений»
- Значительной и ускоряющейся тенденцией на рынке медицинских дисплеев Ближнего Востока и Африки является растущая интеграция платформ визуализации с поддержкой ИИ и передовых систем диагностической визуализации с медицинскими дисплеями высокого разрешения, повышение точности диагностики и эффективности рабочего процесса в больницах и центрах визуализации.
- Например, диагностические дисплеи Barco и Eizo все чаще используются с программным обеспечением радиологии на основе ИИ в крупных больницах ОАЭ и Саудовской Аравии, что позволяет улучшить интерпретацию изображений для КТ, МРТ и рентгеновских приложений с улучшенной четкостью и точностью.
- Интеграция ИИ в медицинские дисплеи обеспечивает такие функции, как автоматическое улучшение изображения, поддержка обнаружения повреждений и интеллектуальная калибровка для согласованного диагностического качества, помогая рентгенологам сократить время интерпретации и повысить точность принятия клинических решений.
- Бесшовная интеграция медицинских дисплеев с больничными системами PACS и цифровыми медицинскими платформами обеспечивает централизованный доступ к данным визуализации, позволяя врачам просматривать, сравнивать и анализировать сканирование пациентов в отделениях в режиме реального времени для более быстрой диагностики.
- Эта тенденция к более интеллектуальным системам отображения с высоким разрешением и совместимостью коренным образом меняет рабочие процессы клинической визуализации, а такие компании, как Samsung Healthcare и LG, разрабатывают диагностические мониторы с улучшенным ИИ, адаптированные для больничных условий в регионе MEA.
- Спрос на современные медицинские дисплеи с искусственной визуализацией и интегрированной совместимостью рабочих процессов быстро растет как в государственном, так и в частном секторах здравоохранения, поскольку больницы все чаще отдают приоритет точной диагностике и цифровой трансформации.
- Кроме того, увеличение использования 3D и 4K / 8K дисплеев в хирургических и радиологических приложениях повышает качество визуализации, поддерживает минимально инвазивные процедуры и улучшает общие результаты лечения пациентов.
Динамика рынка медицинских дисплеев на Ближнем Востоке и в Африке
водитель
Растущая потребность из-за растущей цифровизации здравоохранения и спроса на диагностические изображения
- Растущее расширение инфраструктуры здравоохранения в сочетании с быстрой цифровизацией больничных систем является важным фактором роста спроса на медицинские дисплеи в регионе Ближнего Востока и Африки.
- Например, в марте 2025 года Министерство здравоохранения Саудовской Аравии расширило свою программу цифровых больниц, развернув передовые системы визуализации, интегрированные с диагностическими дисплеями высокого разрешения, для улучшения радиологии и хирургических результатов.
- Поскольку поставщики медицинских услуг все чаще внедряют цифровые технологии визуализации, такие как КТ, МРТ и ультразвук, медицинские дисплеи играют решающую роль в обеспечении точной визуализации и повышении доверия к диагностике для врачей.
- Кроме того, растущий акцент на раннем выявлении заболеваний и профилактическом здравоохранении побуждает больницы перейти от обычных мониторов к дисплеям медицинского класса для повышения точности изображения и согласованности.
- Растущее внедрение телемедицины, телерадиологии и облачных платформ визуализации еще больше стимулирует спрос на медицинские дисплеи, позволяя дистанционную диагностику и сотрудничество между специалистами в разных регионах.
- Переход к полностью оцифрованным экосистемам здравоохранения и рост инвестиций в умные больницы являются ключевыми факторами, ускоряющими внедрение передовых решений для медицинских дисплеев как на городских, так и на развивающихся рынках здравоохранения.
- Кроме того, правительственные инициативы по модернизации здравоохранения и государственно-частное партнерство еще больше ускоряют установку передовой инфраструктуры диагностической визуализации в основных странах МЭА.
- Кроме того, растущая распространенность хронических заболеваний, таких как рак и сердечно-сосудистые расстройства, увеличивает объемы диагностической визуализации, тем самым повышая спрос на высокоэффективные медицинские дисплеи.
Сдержанность/вызов
«Высокая стоимость оборудования и ограниченная инфраструктура здравоохранения в развивающихся регионах»
- Опасения, связанные с высокой первоначальной стоимостью передовых систем медицинского отображения и ограниченной инфраструктурой здравоохранения в некоторых частях Африки, представляют собой серьезную проблему для более широкого проникновения на рынок в регионе.
- Поскольку дисплеи медицинского класса требуют строгого соблюдения диагностических стандартов и передовых технологий калибровки, их затраты на закупку и техническое обслуживание остаются относительно высокими по сравнению с обычными системами отображения, используемыми в общих медицинских учреждениях.
- Например, небольшие больницы и диагностические центры в африканских регионах с низким уровнем дохода часто полагаются на базовые мониторы визуализации из-за бюджетных ограничений, ограничивающих принятие высококачественных решений для диагностического отображения.
- Устранение этих барьеров, связанных с затратами, с помощью доступных предложений продуктов, государственных программ финансирования здравоохранения и стратегических партнерств имеет решающее значение для расширения доступа к рынкам и их внедрения.
- Кроме того, ограниченная доступность квалифицированных специалистов в области радиологии и технических знаний в некоторых регионах еще больше ограничивает эффективное использование передовых технологий медицинского дисплея.
- Преодоление этих проблем посредством развития инфраструктуры, стратегий оптимизации затрат и расширенных программ обучения будет иметь жизненно важное значение для поддержания долгосрочного роста рынка в индустрии медицинских дисплеев на Ближнем Востоке и в Африке.
- Кроме того, непоследовательное электроснабжение и недостаточно развитая цифровая инфраструктура в некоторых сельских районах препятствуют надежному развертыванию и эксплуатации передовых систем отображения медицинских изображений.
- Кроме того, медленные циклы закупок в системах общественного здравоохранения могут задержать внедрение новых медицинских технологий отображения, что влияет на общую скорость расширения рынка.
Сфера медицинского рынка Ближнего Востока и Африки
Рынок сегментирован на основе технологии, размера панели, режима просмотра, мегапикселя, разрешения, типа дисплея, технологии визуализации, цвета дисплея, соотношения сторон, компонента, приложения, конечного пользователя и канала распределения.
- По технологии
На основе технологии рынок сегментирован на LED-Backlit LCD Display, CCFL-Backlit LCD Display, TFT LCD Display и OLED Display. Сегмент LED-Backlit LCD Display доминировал на рынке с самой большой долей выручки в 52,4% в 2025 году, что обусловлено его превосходной яркостью, энергоэффективностью и длительным сроком службы, что делает его очень подходящим для непрерывной диагностической визуализации в больницах и радиологических центрах. Эти дисплеи широко предпочтительны в медицинских учреждениях MEA из-за их постоянного качества изображения и более низких требований к техническому обслуживанию по сравнению со старыми технологиями. Кроме того, продолжающаяся замена систем CCFL на светодиодные решения еще больше усиливает доминирование на рынке. Их совместимость с PACS и больничными ИТ-системами также поддерживает широкое распространение в государственных и частных больницах. Растущие инициативы по цифровой трансформации в странах Персидского залива еще больше ускоряют развертывание светодиодных дисплеев.
Ожидается, что в сегменте OLED Display будет наблюдаться самый быстрый рост на 19,8% с 2026 по 2033 год, обусловленный превосходным коэффициентом контрастности, более глубокими уровнями черного цвета и повышенной точностью цвета, необходимой для расширенной диагностической визуализации. Технология OLED все чаще используется в высококлассных диагностических центрах и специализированных больницах для онкологии, неврологии и хирургических приложений визуализации. Его способность обеспечивать точную визуализацию тонких различий тканей значительно улучшает принятие клинических решений. Снижение производственных затрат и технологические достижения делают OLED-дисплеи более доступными в регионе. Растущие инвестиции в инфраструктуру здравоохранения премиум-класса в Саудовской Аравии и ОАЭ способствуют дальнейшему внедрению.
- Размер панели
Исходя из размера панели, рынок сегментирован на панели под 22,9 дюйма, панели 23,0 - 32,0 дюйма, панели 27,0 - 41,9 дюйма и панели выше 42 дюйма. Сегмент дюймовых панелей 23,0-32,0 доминировал на рынке с долей выручки 46,1% в 2025 году, что обусловлено оптимальным балансом между размером экрана и эффективностью диагностики, что делает его стандартом для радиологических рабочих станций. Эти панели широко используются в больницах и диагностических центрах визуализации для КТ, МРТ и ультразвуковой интерпретации из-за их эргономичной конструкции и высокой совместимости с клиническими рабочими процессами. Они также поддерживают мультимодальную визуализацию, которая повышает диагностическую производительность. Их рентабельность по сравнению с более крупными панелями еще больше поддерживает их доминирование. Постоянные обновления в отделениях визуализации больниц усиливают спрос на этот сегмент.
Ожидается, что сегмент панелей выше 42 дюймов будет наблюдать самый быстрый рост на 18,5% с 2026 по 2033 год, что обусловлено увеличением использования в современных хирургических наборах и централизованных диагностических командных центрах. Большие дисплеи позволяют сравнивать изображения, визуализировать операции в режиме реального времени и улучшать сотрудничество между медицинскими командами. Эти системы все чаще используются в умных больницах и центрах третичного ухода на Ближнем Востоке. Их способность улучшать визуализацию в сложных процедурах, таких как минимально инвазивные операции, является ключевым фактором роста. Рост инвестиций в здравоохранение в странах Персидского залива еще больше ускоряет внедрение широкоформатных дисплеев.
- Посмотреть режим
На основе режима просмотра рынок сегментирован на 2D и 3D. Сегмент 2D доминировал на рынке с самой большой долей выручки в 68,7% в 2025 году, чему способствовало его широкое использование в обычных диагностических изображениях, таких как рентгеновские лучи, компьютерная томография и ультразвуковые приложения. 2D-дисплеи остаются стандартом в большинстве медицинских учреждений в MEA из-за их доступности, надежности и совместимости с существующей инфраструктурой визуализации. Они широко используются как в государственных больницах, так и в частных диагностических центрах. Более низкие требования к обработке делают их пригодными для диагностической среды большого объема. Постоянный спрос на обычные изображения обеспечивает устойчивое доминирование этого сегмента.
Ожидается, что в 3D-сегменте будет наблюдаться самый быстрый рост на 22,3% с 2026 по 2033 год, что обусловлено растущим внедрением в области хирургического планирования, онкологии и ортопедических изображений. 3D визуализация обеспечивает восприятие глубины, что значительно улучшает диагностическую точность и процедурную точность. Больницы в ОАЭ и Саудовской Аравии все чаще интегрируют 3D-визуализацию в современные хирургические процессы. Программное обеспечение для визуализации на основе ИИ еще больше повышает производительность 3D-дисплея. Растущий спрос на минимально инвазивные операции также ускоряет рост сегмента.
- Мегапиксель
На основе мегапикселя рынок сегментирован до 2MP, 2.1-4MP, 4.1-8MP и выше 8MP. Сегмент 2,1-4 Мп доминировал на рынке с долей выручки 41,9% в 2025 году, что обусловлено его оптимальным балансом между качеством разрешения и доступностью для обычной диагностической визуализации. Эти дисплеи широко используются в радиологических отделениях для общей интерпретации изображений в больницах и диагностических центрах. Они обеспечивают достаточную ясность для большинства клинических применений без значительного увеличения системных затрат. Их совместимость с существующей инфраструктурой больниц поддерживает широкое распространение. Этот сегмент остается предпочтительным выбором для медицинских учреждений среднего уровня в регионе.
Ожидается, что в сегменте выше 8 Мп будет наблюдаться самый быстрый рост на 24,1% с 2026 по 2033 год, что обусловлено растущим спросом на визуализацию сверхвысокого разрешения в сложных диагностических процедурах. Эти дисплеи все чаще используются в онкологии, нейрохирургии и сердечно-сосудистой визуализации, где визуализация мелких деталей имеет решающее значение. Современные больницы используют высокомегапиксельные дисплеи для поддержки диагностики с помощью ИИ и точной медицины. Их способность отображать чрезвычайно подробные изображения повышает диагностическую уверенность. Постоянные технологические достижения снижают затраты и расширяют охват премиальных медицинских учреждений.
- Резолюцией
На основе разрешения рынок сегментирован на 4K, Ultra Full HD, Full HD и другие. Сегмент Full HD доминировал на рынке с долей выручки 44,6% в 2025 году, что обусловлено его широкой доступностью, экономичностью и адекватной производительностью для стандартных диагностических приложений визуализации. Дисплеи Full HD широко используются в больницах и диагностических лабораториях MEA для рутинных радиологических рабочих процессов. Они обеспечивают баланс между качеством изображения и доступностью, что делает их пригодными для крупномасштабного развертывания. Их совместимость с существующими системами визуализации также поддерживает лидерство на рынке. Постоянный спрос со стороны медицинских учреждений среднего уровня поддерживает доминирование сегмента.
Ожидается, что в сегменте 4K самый быстрый рост составит 23,5% с 2026 по 2033 год, что обусловлено растущим спросом на визуализацию высокой четкости в современных диагностических и хирургических приложениях. Дисплеи 4K обеспечивают значительно улучшенную резкость изображения, что позволяет лучше визуализировать тонкие анатомические структуры. Они все чаще используются в умных больницах и специализированных центрах визуализации в странах Персидского залива. Интеграция с диагностическими системами на основе ИИ еще больше повышает их клиническую ценность. Рост инвестиций в передовую инфраструктуру здравоохранения ускоряет внедрение 4K в регионе.
- По типу дисплея
На основе типа дисплея рынок сегментирован на стену, портативный и модульный. Сегмент Wall Mounted доминировал на рынке с самой большой долей дохода в 49,3% в 2025 году, что обусловлено его широким использованием в радиологических кабинетах, операционных и диагностических отделах визуализации, где требуются фиксированные высокопроизводительные системы визуализации. Эти дисплеи являются предпочтительными в больницах из-за их стабильности, космической эффективности и способности поддерживать непрерывные рабочие процессы визуализации с высоким разрешением. Они также обеспечивают оптимальное эргономичное позиционирование для радиологов, повышая точность диагностики и эффективность рабочего процесса. Расширение инфраструктуры больниц в Саудовской Аравии и ОАЭ еще больше усиливает внедрение настенных систем. Их интеграция с системами PACS и HIS также укрепляет их доминирование в клинических условиях.
Ожидается, что в сегменте Portable будет наблюдаться самый быстрый рост на 21,4% с 2026 по 2033 год, что обусловлено растущим спросом на мобильность в неотложной помощи, прикроватной диагностике и полевых больницах. Портативные медицинские дисплеи обеспечивают доступ к изображениям в режиме реального времени в критических условиях, таких как ОИТ и машины скорой помощи, улучшая время отклика и принятие клинических решений. Растущее внедрение диагностики в отдаленных и недостаточно обслуживаемых регионах Африки способствует дальнейшему росту. Технологические достижения в легких панелях с высоким разрешением повышают удобство использования и производительность. Кроме того, расширяющиеся инициативы в области телемедицины и мобильного здравоохранения ускоряют спрос на портативные решения.
- Изображение технологии
На основе технологии визуализации рынок сегментирован на сенсорный экран, устойчивое к царапинам переднее стекло, отказоустойчивый режим, чистые варианты, softglow & spotview и другие. Сегмент Scratch Resistant Front Glass доминировал на рынке с долей выручки 37,8% в 2025 году, что обусловлено его важностью в поддержании долговечности, гигиены и долгосрочных показателей в клинических условиях. Медицинские дисплеи в больницах и диагностических лабораториях часто подвергаются постоянному использованию и очистке, что делает поверхности, устойчивые к царапинам, необходимыми для эксплуатационной надежности. Эти дисплеи также обеспечивают постоянную ясность изображения в течение длительных периодов использования. Повышение стандартов инфекционного контроля в медицинских учреждениях MEA способствует дальнейшему внедрению. Их совместимость со стерильными средами поддерживает широкое использование в операционных и радиологических отделениях.
Ожидается, что в сегменте Softglow & Spotview будет наблюдаться самый быстрый рост на 23,2% с 2026 по 2033 год, что обусловлено растущим спросом на улучшенные методы визуализации, которые улучшают точность диагностики. Эти технологии помогают радиологам выделить конкретные области, представляющие интерес, без ущерба для общего качества изображения, улучшая точность обнаружения тонких аномалий. Они все чаще используются в онкологии и сложных диагностических процессах визуализации. Интеграция с системами визуализации с помощью ИИ еще больше повышает их эффективность. Растущее внедрение передовых больниц и специализированных диагностических центров в регионе Персидского залива ускоряет рост сегмента.
- Показать цвет
На основе цвета дисплея рынок сегментирован на цветной и монохромный. Сегмент Color доминировал на рынке с самой большой долей выручки в 61,5% в 2025 году, что обусловлено его широким использованием в области общей диагностической визуализации, хирургической визуализации и мультимодальных приложений для визуализации. Цветные дисплеи обеспечивают улучшенную визуализацию анатомических структур, что делает их очень подходящими для КТ, МРТ и ультразвуковой интерпретации. Больницы MEA все чаще предпочитают цветные дисплеи из-за их универсальности и совместимости с современными системами визуализации. Их способность поддерживать передовые рабочие процессы визуализации в значительной степени способствует клинической эффективности. Непрерывное совершенствование диагностической инфраструктуры больниц еще больше укрепляет доминирование этого сегмента.
Ожидается, что в сегменте монохрома будет наблюдаться самый быстрый рост на 18,9% с 2026 по 2033 год, что обусловлено его критическим использованием в радиологических приложениях, требующих высокой точности серого масштаба, таких как маммография и рентгеновская интерпретация. Монохромные дисплеи обеспечивают превосходное разрешение контраста, позволяя обнаруживать тонкие вариации тканей, необходимые для ранней диагностики. Они широко используются в специализированных диагностических центрах и радиологических отделениях. Растущая распространенность программ скрининга рака в странах МЭА еще больше повышает спрос. Их экономическая эффективность по сравнению с передовыми цветными системами также поддерживает внедрение в медицинских учреждениях среднего уровня.
- С точки зрения соотношения
На основе соотношения сторон рынок сегментирован на 16:9, 21:9 и 4:3. Сегмент 16:9 доминировал на рынке с долей выручки 54,2% в 2025 году, что обусловлено его совместимостью с большинством современных программ для визуализации, систем PACS и диагностических приложений. Этот широкоэкранный формат позволяет эффективно выполнять многозадачность и параллельно сравнивать изображения, что имеет важное значение в рабочих процессах радиологии. Больницы по всему MEA предпочитают дисплеи 16:9 из-за их стандартизации и простоты интеграции с существующей ИТ-инфраструктурой. Их универсальность в нескольких методах визуализации также поддерживает широкое распространение. Непрерывная модернизация медицинских учреждений усиливает доминирование сегмента.
Ожидается, что в сегменте 21:9 будет наблюдаться самый быстрый рост на 20,6% с 2026 по 2033 год, что обусловлено растущим спросом на сверхширокие дисплеи в современных диагностических и хирургических средах. Эти дисплеи позволяют одновременно просматривать несколько наборов данных визуализации, повышая эффективность рабочего процесса для рентгенологов и хирургов. Они все чаще используются в умных больницах и центрах обработки изображений в странах Персидского залива. Расширенные возможности визуализации поддерживают сложные процедуры и междисциплинарное сотрудничество. Рост инвестиций в цифровую трансформацию здравоохранения ускоряет внедрение дисплеев со сверхшироким соотношением сторон.
- Компонент
На основе компонента рынок сегментирован на аппаратное обеспечение и услуги. Сегмент оборудования доминировал на рынке с самой большой долей выручки в 78,6% в 2025 году, что обусловлено высоким спросом на передовые дисплеи медицинского класса, панели высокого разрешения, системы калибровки и интегрированные мониторы визуализации в больницах и диагностических центрах. Оборудование формирует ядро медицинских систем отображения, поскольку больницы отдают приоритет высокопроизводительному оборудованию визуализации для радиологии, хирургии и диагностических приложений. Увеличение закупок современных мониторов в умных больницах Саудовской Аравии и ОАЭ еще больше укрепляет доминирование сегмента. Постоянные обновления от устаревших систем до цифровых дисплеев с высоким разрешением также подпитывают спрос. Растущая установка интегрированного оборудования для обработки изображений PACS еще больше поддерживает лидерство на рынке.
Ожидается, что в сегменте услуг будет наблюдаться самый быстрый рост на 22,7% с 2026 по 2033 год, что обусловлено растущим спросом на услуги по установке, калибровке, обслуживанию и интеграции программного обеспечения. Больницы все больше полагаются на специализированных поставщиков услуг для обеспечения точности отображения и соответствия стандартам диагностической визуализации. Растущее внедрение систем визуализации с поддержкой ИИ также увеличивает потребность в постоянных обновлениях программного обеспечения и оптимизации системы. Контракты на обслуживание становятся необходимыми для поддержания времени безотказной работы и точности изображения в критических условиях ухода. Расширение ИТ-инфраструктуры здравоохранения в MEA еще больше ускоряет спрос на управляемые услуги.
- С помощью приложения
На основе применения рынок сегментирован на консультации, диагностику, хирургическое / интервенционное, телездравоохранение, обучение / практику, мониторинг плода, стоматологию, пункт ухода, мониторинг пациента и другие. Диагностический сегмент доминировал на рынке с долей выручки 46,8% в 2025 году, чему способствовало широкое использование медицинских дисплеев в радиологии, патологии и рабочих процессах интерпретации изображений. Больницы и диагностические центры по всему МЭА в значительной степени полагаются на дисплеи с высоким разрешением для КТ, МРТ и рентгеновского анализа, обеспечивая точное клиническое принятие решений. Растущее бремя хронических заболеваний, таких как рак и сердечно-сосудистые расстройства, еще больше увеличивает объемы диагностической визуализации. Расширение инфраструктуры больниц и отделов визуализации усиливает доминирование сегмента. Непрерывная цифровая трансформация в системах здравоохранения также поддерживает широкое распространение.
Ожидается, что в сегменте хирургии и интервенции будет наблюдаться самый быстрый рост на 24,9% с 2026 по 2033 год, что обусловлено растущим внедрением визуальных и минимально инвазивных хирургических процедур. Медицинские дисплеи все чаще используются в операционных, чтобы обеспечить визуализацию в реальном времени во время сложных операций. Растущие инвестиции в передовые хирургические наборы в странах Персидского залива еще больше повышают спрос. Интеграция искусственной визуализации и 3D-визуализации повышает хирургическую точность и результаты. Повышение внимания к безопасности пациентов и процедурной точности ускоряет внедрение высокопроизводительных хирургических дисплеев.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы, клиники, медсестринские учреждения, диагностические лаборатории, лаборатории визуализации / радиологии, лаборатории, реабилитационные центры и другие. Сегмент госпиталей доминировал на рынке с самой большой долей выручки в 58,9% в 2025 году, чему способствовали высокие объемы пациентов, развитая инфраструктура визуализации и широкое внедрение цифровых диагностических систем. Больницы являются основными пользователями медицинских дисплеев для радиологии, хирургии и приложений неотложной помощи в MEA. Увеличение инвестиций в умные больницы и программы модернизации здравоохранения в Саудовской Аравии и ОАЭ еще больше укрепляют спрос. Больницы также получают выгоду от интегрированных систем PACS, требующих высокопроизводительных дисплеев для эффективных рабочих процессов. Непрерывное расширение центров третичного ухода еще больше способствует доминированию сегмента.
Сегмент Imaging/Radiology Labs, как ожидается, продемонстрирует самый быстрый рост на 23,6% с 2026 по 2033 год, что обусловлено растущим спросом на специализированные услуги диагностической визуализации. Эти объекты в значительной степени полагаются на дисплеи с высоким разрешением для точной интерпретации медицинских изображений в различных условиях. Растущий аутсорсинг диагностических услуг и рост автономных центров визуализации поддерживают расширение сегмента. Увеличение распространенности хронических заболеваний, требующих расширенной визуализации, еще больше подпитывает спрос. Инвестиции в частные диагностические сети в MEA ускоряют внедрение передовых медицинских систем отображения.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и другие. Сегмент Direct Tender доминировал на рынке с долей выручки 63,4% в 2025 году, чему способствовали крупномасштабные закупки медицинских систем отображения государственными больницами, государственными учреждениями здравоохранения и крупными частными больничными сетями. Прямые закупки обеспечивают стандартизированное оборудование, преимущества массовых цен и соблюдение правил здравоохранения. Государственные программы модернизации здравоохранения в странах МЭА вносят значительный вклад в доминирование сегмента. Долгосрочные контракты на поставку с производителями и системными интеграторами еще больше укрепляют этот канал. Расширение национальных проектов в области инфраструктуры здравоохранения также способствует дальнейшему росту.
Ожидается, что в сегменте розничных продаж с 2026 по 2033 год темпы роста составят 21,8%, что обусловлено растущим спросом со стороны небольших клиник, диагностических центров и частных медицинских работников. Розничные каналы предлагают гибкость, более быстрые закупки и более широкую доступность для средних медицинских учреждений. Рост частных поставщиков медицинских услуг и амбулаторных диагностических услуг еще больше ускоряет спрос. Дистрибьюторы электронной коммерции и специализированного медицинского оборудования расширяют доступ к современным системам отображения. Растущее внедрение экономически эффективных решений для медицинской визуализации на развивающихся рынках MEA также поддерживает рост сегмента.
Ближний Восток и Африка Региональный анализ рынка медицинских дисплеев
- Саудовская Аравия доминировала на рынке медицинских дисплеев Ближнего Востока и Африки с самой большой долей дохода 34,6% в 2025 году, чему способствовали сильные государственные инвестиции в здравоохранение в рамках национальных программ трансформации, быстрая модернизация больниц и широкое внедрение передовых технологий диагностической визуализации в крупных медицинских городах и центрах третичного ухода.
- Поставщики медицинских услуг в стране высоко ценят точность визуализации высокого разрешения, совместимость с цифровыми больничными системами и бесшовную интеграцию медицинских дисплеев с диагностическими платформами на основе PACS и AI, что позволяет быстрее и точнее принимать клинические решения в радиологии и хирургических приложениях.
- Это широкое внедрение дополнительно поддерживается ростом расходов на здравоохранение, увеличением развертывания передовых методов визуализации и сильным акцентом на раннее выявление заболеваний и цифровую трансформацию здравоохранения, что делает Саудовскую Аравию ведущим центром для передового внедрения медицинских дисплеев в регионе.
Обзор рынка медицинских дисплеев Южной Африки
Ожидается, что рынок медицинских дисплеев в Южной Африке в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено растущим спросом на улучшенные возможности диагностической визуализации и растущими инвестициями в здравоохранение в городских медицинских центрах. Растущее бремя хронических заболеваний, таких как рак и сердечно-сосудистые расстройства, повышает потребность в передовых радиологических решениях. Кроме того, расширение частных медицинских учреждений и центров диагностической визуализации поддерживает внедрение дисплеев медицинского класса. Постепенная цифровая трансформация страны в здравоохранении, наряду с повышением осведомленности о передовых технологиях визуализации, способствует росту рынка.
Саудовская Аравия Medical Display Market Insight
Ожидается, что рынок медицинских дисплеев Саудовской Аравии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать крупномасштабное развитие инфраструктуры здравоохранения в рамках национальных инициатив по трансформации и растущее внедрение интеллектуальных больничных систем. Страна уделяет большое внимание высокоточной диагностической визуализации, что приводит к широкому распространению передовых медицинских дисплеев в радиологии, хирургии и телемедицине. Интеграция решений для визуализации на основе ИИ и облачных платформ здравоохранения еще больше повышает диагностическую эффективность. Кроме того, постоянные инвестиции в модернизацию больниц и специализированных медицинских центров повышают спрос на высокопроизводительные технологии медицинского дисплея.
Египетский рынок медицинских дисплеев Insight
Рынок медицинских дисплеев в Египте в течение прогнозируемого периода будет расти с сильным CAGR, что обусловлено расширением доступа к здравоохранению, увеличением внимания правительства к модернизации больниц и растущим спросом на передовые диагностические решения для визуализации. В стране постепенно внедряются цифровые системы здравоохранения, особенно в крупных городских больницах и диагностических лабораториях. Растущая распространенность хронических заболеваний и растущая потребность в ранней диагностике еще больше повышают спрос на медицинские дисплеи. Кроме того, международные партнерства и программы развития здравоохранения поддерживают внедрение современной инфраструктуры визуализации по всей стране.
Рынок медицинских дисплеев Нигерии
Нигерийский рынок медицинских дисплеев набирает обороты благодаря улучшению инфраструктуры здравоохранения, росту инвестиций частного сектора и повышению осведомленности о передовых технологиях диагностической визуализации. Растущее население страны и растущее бремя болезней стимулируют спрос на эффективные диагностические инструменты в больницах и центрах визуализации. В городских медицинских учреждениях постепенно растет внедрение медицинских дисплеев, чему способствует расширение частных диагностических сетей. Кроме того, ожидается, что продолжающиеся усилия по модернизации здравоохранения и инициативы по цифровой трансформации будут способствовать дальнейшему росту рынка в ближайшие годы.
Какие компании занимают ведущие позиции на рынке медицинских дисплеев Ближнего Востока и Африки
Индустрия медицинских дисплеев на Ближнем Востоке и в Африке в основном возглавляется известными компаниями, в том числе:
- Барко NV(Бельгия)
- Корпорация IZO(Япония)
- Siemens Healthineers AG(Германия)
- Koninklijke Philips N.V.(Нидерланды)
- LG Electronics Inc.(Южная Корея)
- Sony Group Corporation (Япония)
- NEC Corporation (Япония)
- Advantech Co., Ltd. (Тайвань)
- BenQ Medical Technology Corp. (Тайвань)
- FSN Medical Technologies (США)
- NDS хирургическая визуализация (США)
- Double Black Imaging Inc. (США)
- Totoku Electric Co., Ltd. (Япония)
- Jusha Medical (Китай)
- Onyx Healthcare Inc. (Тайвань)
- Reshin Medical Display (Китай)
- Axiomtek Co., Ltd. (Тайвань)
- Panasonic Corporation (Япония)
- KARL STORZ SE & Co. KG (Германия)
- Steris plc (Великобритания)
Каковы последние события на рынке медицинских дисплеев на Ближнем Востоке и в Африке
- В январе 2025 года Philips представила свои передовые решения для визуализации и визуализации в здравоохранении Arab Health 2025 в Дубае, включая диагностические системы с поддержкой искусственного интеллекта, интегрированные с высокопроизводительными медицинскими дисплеями. Решения были направлены на повышение точности визуализации, эффективности рабочего процесса и принятия клинических решений в режиме реального времени в больницах по всему Ближнему Востоку. На выставке были представлены облачные изображения, передовые инструменты визуализации и интегрированные системы больничной информатики.
- В январе 2025 года LG Electronics представила свой новейший набор медицинских дисплеев высокого разрешения в Arab Health в Дубае с хирургическими мониторами 8MP и 4K, предназначенными для современной диагностики и хирургической визуализации. Дисплеи направлены на повышение клинической точности, снижение радиационного воздействия и поддержку ортопедических и радиологических применений. Запуск укрепляет присутствие LG в инициативах по цифровизации здравоохранения на Ближнем Востоке.
- В марте 2024 года корпорация EIZO представила свои решения для хирургической визуализации CuratOR в Arab Health в Дубае, выделив 4K хирургические мониторы и интегрированные системы визуализации OR для передовых рабочих процессов в больницах. Решение фокусируется на улучшении хирургической визуализации в реальном времени и поддержке эндоскопии в операционных. Это отражает растущее внедрение интегрированных цифровых операционных систем в больницах Ближнего Востока.
- В январе 2024 года корпорация EIZO представила свои хирургические и диагностические системы CuratOR и RadiForce в Arab Health в Дубае, демонстрируя хирургические мониторы 4K и высокоточные радиологические дисплеи для операционных. Эти системы были разработаны для улучшения хирургической визуализации, визуализации эндоскопии и рентгенологических рабочих процессов в передовых больничных условиях. В презентации был отмечен растущий спрос на интегрированные системы визуализации ИЛИ в медицинских учреждениях МЭА.
- В январе 2023 года Barco продемонстрировала свои передовые диагностические и хирургические системы отображения в Arab Health в Дубае, подчеркнув высокоточные решения для визуализации радиологии, маммографии, патологии и операционных. Компания выделила свои технологии отображения следующего поколения, предназначенные для повышения точности диагностики и клинической эффективности в больницах по всему Ближнему Востоку.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











