



Сегментация рынка хирургических электроинструментов на Ближнем Востоке и в Африке по видам продукции (наконечники, расходные материалы и аксессуары), технологиям (электроинструменты, аккумуляторные электроинструменты, пневматические электроинструменты и другие), типам устройств (электроинструменты для крупных костей, электроинструменты для мелких костей, электроинструменты для средних костей и другие), областям применения (ортопедия, отоларингология, неврология, стоматология, кардиоторакальная хирургия и другие), конечным пользователям (больницы, амбулаторные хирургические центры, клиники и другие), каналам сбыта (прямые тендеры и дистрибуция через третьих лиц) — тенденции отрасли и прогноз до 2033 года.
Что такое рынок хирургических инструментов на Ближнем Востоке и в Африке
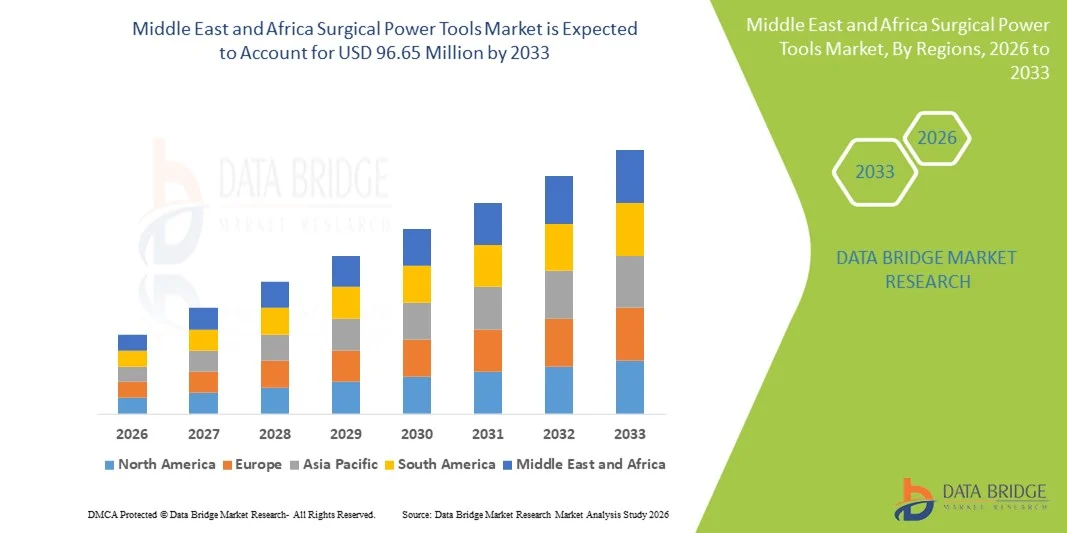
- Согласно анализу Data Bridge Market Research, размер рынка хирургических электроинструментов на Ближнем Востоке и в Африке был оценен как73,97 млн долларов США в 2025 годуОжидается, что он достигнет96,65 млн долларов США к 2033 году, вCAGR 3,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен улучшением инфраструктуры здравоохранения в ключевых странах, таких как Саудовская Аравия, ОАЭ и Южная Африка, растущим спросом на ортопедические и другие хирургические вмешательства, а также переходом к передовым инструментам с механическим управлением, которые повышают точность и эффективность операционных комнат.
- Кроме того, увеличение расходов на здравоохранение, расширение специализированных хирургических центров и повышенное внимание к результатам лечения пациентов и процедурной эффективности способствуют внедрению сложных хирургических инструментов в государственных и частных медицинских учреждениях. Эти сходящиеся факторы ускоряют региональное поглощение мощных хирургических устройств, что значительно стимулирует рост отрасли.
Размер рынка и прогноз
- Рыночная стоимость Ближнего Востока и Африки (2025)$ 73,97 млрд.
- Ожидаемая рыночная стоимость (2033)$96,65 млрд.
- Прогноз CAGR (2026–2033): 3.40%
Каковы основные выводы рынка хирургических инструментов на Ближнем Востоке и в Африке
- Хирургические электроинструменты, включая сверла, пилы и бритвы, используемые в ортопедических, стоматологических и общих операциях, становятся все более важными в современных операционных залах в больницах и специализированных хирургических центрах из-за их точности, эффективности и способности уменьшать усталость хирурга во время сложных процедур.
- Растущий спрос на хирургические электроинструменты в первую очередь подпитывается ростом объемов хирургических процедур, увеличением расходов на здравоохранение и принятием технологически совершенных инструментов, которые улучшают процедурные результаты и сокращают время операции.
- Саудовская Аравия доминировала на рынке хирургических электроинструментов на Ближнем Востоке и в Африке с долей дохода 22,9% в 2025 году, чему способствовали улучшенная инфраструктура здравоохранения, высокий приток пациентов для ортопедических операций и значительные инвестиции в современное оборудование операционных как государственных, так и частных поставщиков медицинских услуг.
- Ожидается, что Египет станет самой быстрорастущей страной на рынке хирургических инструментов в течение прогнозируемого периода из-за расширения доступа к здравоохранению, растущего потенциала больниц и повышения осведомленности о современных хирургических решениях.
- Ортопедическая хирургия доминировала на рынке хирургических электроинструментов, с долей рынка 47,2% в 2025 году, что обусловлено ростом заболеваемости расстройствами, связанными с костями, увеличением числа ортопедических процедур и предпочтением электроинструментов по сравнению с ручными инструментами для повышения точности, сокращения времени операции и улучшения хирургических результатов.
Сегментация рынка хирургических инструментов на Ближнем Востоке и в Африке
|
Атрибуты |
Ближний Восток и Африка Хирургическая власть Инструменты ключевого рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке хирургических инструментов на Ближнем Востоке и в Африке
Достижения в области роботизированных и интеллектуальных хирургических инструментов
- Значительной и ускоряющейся тенденцией на рынке хирургических электроинструментов на Ближнем Востоке и в Африке является интеграция роботизированных и интеллектуальных хирургических систем, которые повышают точность, сокращают время работы и улучшают результаты лечения пациентов в ортопедических и ортопедических условиях.минимально инвазивные операции
- Например, роботизированная система MAKO позволяет хирургам в Саудовской Аравии и Южной Африке выполнять частичные замены коленного и тазобедренного суставов с повышенной точностью, уменьшая осложнения и время восстановления.
- Смарт-инструменты теперь оснащены датчиками, которые контролируют крутящий момент, скорость и давление в режиме реального времени, помогая хирургам оптимизировать производительность и уменьшить усталость. Например, хирургические упражнения Stryker’s System 8 обеспечивают обратную связь в режиме реального времени для предотвращения чрезмерного бурения и обеспечения оптимального размещения имплантатов.
- Интеграция с цифровыми платформами больниц позволяет централизованно контролировать хирургические инструменты, отслеживать инструменты и планировать техническое обслуживание, оптимизировать операции и сократить время простоя
- Тенденция к интеллектуальному,датчикПоддерживаемые и роботизированные хирургические инструменты меняют хирургические протоколы и ожидания, побуждая такие компании, как Medtronic, разрабатывать ортопедические инструменты с искусственным интеллектом с автоматической обратной связью и точным руководством
- Использование интеллектуальных и роботизированных хирургических инструментов быстро растет как в государственных, так и в частных больницах, поскольку поставщики медицинских услуг все чаще отдают приоритет хирургической эффективности, безопасности пациентов и снижению послеоперационных осложнений.
- Улучшенное подключение хирургических электроинструментов к больничным ИТ-системам и управлению устройствами с поддержкой IoT позволяет прогнозировать техническое обслуживание и оперативную аналитику, дополнительно повышая эффективность и снижая затраты
Ближневосточный и африканский хирургический инструментарий динамики рынка
водитель
Увеличение объема хирургических процедур и больничных инвестиций
- Растущие объемы ортопедических, стоматологических и общих операций в сочетании с растущими инвестициями в инфраструктуру здравоохранения являются значительным фактором для более широкого внедрения хирургических инструментов.
- Например, в марте 2025 года Zimmer Biomet объявила о расширении своего ортопедического распределения электроинструментов в саудовских больницах, нацеленного как на замену суставов, так и на рынки травматологической хирургии.
- Хирурги все чаще предпочитают электроинструменты ручным инструментам из-за повышенной точности, сокращения времени операции и улучшения результатов лечения пациентов, особенно в крупных хирургических центрах.
- Кроме того, модернизация операционных и растущее создание специализированных хирургических центров в Южной Африке и Египте стимулируют спрос на передовые хирургические электроинструменты.
- Высокий приток пациентов для ортопедических процедур и увеличение государственных и частных инвестиций в хирургическую инфраструктуру являются ключевыми факторами, способствующими принятию как государственных, так и частных медицинских учреждений.
- Тенденция к технологически продвинутым высокоточным хирургическим электроинструментам поддерживается растущей осведомленностью о процедурной эффективности, безопасности пациентов и производительности больниц среди поставщиков медицинских услуг.
- Увеличение правительственных инициатив и финансирования модернизации хирургических учреждений в таких странах, как Саудовская Аравия и ОАЭ, стимулируют больницы к внедрению современных хирургических электроинструментов.
- Растущее предпочтение минимально инвазивных процедур, особенно в ортопедических и позвоночных операциях, стимулирует спрос на специализированные высокоточные инструменты.
Сдержанность/вызов
Высокая стоимость и ограниченная квалифицированная рабочая сила
- Относительно высокая стоимость современных хирургических электроинструментов, включая роботизированные и сенсорные устройства, представляет собой серьезную проблему для более широкого проникновения на рынок, особенно в странах региона, чувствительных к ценам.
- Например, небольшие больницы в Египте или Нигерии могут отложить внедрение современных электроинструментов из-за бюджетных ограничений.
- Ограниченная доступность квалифицированных хирургов и техников, способных работать с высококлассными хирургическими электроинструментами, препятствует более быстрому внедрению, особенно на менее развитых рынках здравоохранения.
- Учебные программы и развитие навыков для безопасной и эффективной работы инструмента по-прежнему ограничены, создавая разрыв между технологической доступностью и практическим использованием в больницах.
- Кроме того, требования к техническому обслуживанию и периодические расходы на хирургические электроинструменты, включая одноразовые и калибровочные, могут увеличить общую стоимость владения, мешая некоторым больницам модернизировать существующие системы.
- Преодоление этих проблем с помощью экономически эффективных решений, учебных инициатив и локализованной сервисной поддержки будет иметь жизненно важное значение для устойчивого роста и более широкого внедрения на рынке хирургических инструментов на Ближнем Востоке и в Африке.
- Вариабельность разрешений регулирующих органов и ограничений на импорт в странах Ближнего Востока и Африки может задержать выход на рынок для международных производителей хирургических электроинструментов.
- Непоследовательное электроснабжение и ограниченная больничная инфраструктура в некоторых регионах могут препятствовать оптимальному использованию современных хирургических электроинструментов, влияя на темпы внедрения.
Сфера рынка хирургических инструментов на Ближнем Востоке и в Африке
Рынок сегментируется на основе продукта, технологии, типа устройства, приложения, конечного пользователя и канала распространения.
- По продукту
На основе продукта рынок хирургических электроинструментов Ближнего Востока и Африки разделен на наручные часы, одноразовые и аксессуары. Сегмент ручной работы доминировал на рынке в 2025 году благодаря своей важной роли в таких операциях, как ортопедические, стоматологические и нейрохирургические процедуры. Рукоятки обеспечивают основную операционную способность для сверл, пил и блиндажей, что делает их незаменимыми в больницах и специализированных хирургических центрах. Их широкое распространение поддерживается эргономичными конструкциями, точным контролем и совместимостью с несколькими хирургическими системами. Больницы отдают приоритет высококачественным наручникам для повышения процедурной эффективности, снижения усталости хирурга и обеспечения надежных результатов. Технологическая интеграция, такая как электрические и аккумуляторные наручники, еще больше усиливает их доминирование на рынке.
Ожидается, что сегмент одноразовых и вспомогательных материалов будет наблюдать самый быстрый рост с 2026 по 2033 год из-за повышения осведомленности об инфекционном контроле и нормативных мандатах для одноразовых хирургических компонентов. одноразовыйхирургические лезвия, заусеницы и стерилизуемые вложения снижают риски перекрестного загрязнения и повышают безопасность пациентов. Аксессуары, такие как адаптеры, аккумуляторные батареи и биты дополняют наручные часы и повышают эффективность рабочего процесса. Растущее число амбулаторных процедур и небольших клиник, использующих хирургические инструменты, также подпитывает спрос. Производители внедряют инновации, чтобы обеспечить экономичные, одноразовые решения, которые соответствуют стандартам гигиены и безопасности. Акцент на одноразовых инструментах и аксессуарах стимулирует сильный рост на развивающихся рынках, таких как Египет и Нигерия.
- По технологии
На основе технологии рынок сегментирован на электроинструменты, электроинструменты с батарейным питанием, пневматические электроинструменты и другие. Сегмент электроинструментов доминировал на рынке в 2025 году благодаря своей высокой производительности и пригодности для длительных ортопедических и травматологических операций. Больницы предпочитают электроинструменты для точного сверления, резки и наращивания, поскольку они обеспечивают постоянный крутящий момент и скорость по сравнению с другими технологиями. Эти инструменты совместимы с несколькими наручниками и аксессуарами, предлагая эксплуатационную гибкость и надежность во время сложных операций. Электрические устройства также требуют более низкого обслуживания и обеспечивают высокую долговечность, обеспечивая долгосрочную экономическую эффективность. Крупные больницы в Саудовской Аравии, Южной Африке и ОАЭ полагаются на электроинструменты для замены суставов и операций на позвоночнике.
Ожидается, что в сегменте электроинструментов с батарейным питанием будет наблюдаться самый быстрый рост в течение 2026–2033 годов из-за их портативности, удобства и способности функционировать в амбулаторных хирургических центрах и клиниках с ограниченной инфраструктурой. Литий-ионные достижения увеличили время автономной работы и производительность, что делает эти инструменты сопоставимыми с электрическими альтернативами. Они особенно подходят для малоинвазивных процедур и мобильных хирургических подразделений. В больницах и клиниках Египта и Нигерии все чаще используются инструменты, работающие от батарей, для преодоления непоследовательного электроснабжения. Растущее осознание их преимуществ, включая сокращение времени установки и гибкое развертывание, ускоряет освоение рынка.
- Тип устройства
На основе типа устройства рынок сегментирован на крупные костные электроинструменты, средние костные электроинструменты, небольшие костные электроинструменты и другие. Большой сегмент костных электроинструментов доминировал на рынке в 2025 году из-за большого объема ортопедических процедур, связанных с бедрами, коленями и позвоночником. Такие устройства, как осциллирующие пилы, сверла с высоким крутящим моментом и бритвы, необходимы для замены суставов и травматических операций. Больницы в Саудовской Аравии, Южной Африке и ОАЭ полагаются на эти инструменты для точности, стабильности и эффективности во время сложных процедур. Большие костные электроинструменты обеспечивают более высокую эксплуатационную надежность, сокращая время процедуры и осложнения. Их совместимость с несколькими наручниками и интеграция с интеллектуальными хирургическими системами также поддерживают лидерство на рынке. Увеличение инвестиций в ортопедические центры и хирургическую инфраструктуру продолжает укреплять доминирование.
Ожидается, что сегмент небольших костных электроинструментов будет наблюдать самый быстрый рост с 2026 по 2033 год из-за растущего спроса на стоматологические, ЛОР и операции на руках. Такие инструменты, как микро-буры, заусеницы и пилы с низким крутящим моментом, обеспечивают точность и уменьшают инвазивность. Минимально инвазивные процедуры в небольших костях увеличиваются в Египте, Нигерии и ОАЭ. Их принятие улучшает время восстановления пациента и хирургическую точность. Больницы и специализированные клиники все чаще интегрируют небольшие костные инструменты с современными наручниками. Сочетание технологического прогресса и роста амбулаторных операций стимулирует быстрый рост рынка.
- С помощью приложения
На основе применения рынок сегментирован на ортопедическую хирургию, ЛОР-хирургию, неврологическую хирургию, стоматологическую хирургию, кардиоторакальную хирургию и другие. Сегмент ортопедической хирургии доминировал на рынке в 2025 году с долей рынка 47,2%, что обусловлено ростом распространенности переломов, нарушений опорно-двигательного аппарата и замены суставов. Хирурги предпочитают мощные инструменты для точности, скорости и улучшения результатов лечения пациентов. Больницы в Саудовской Аравии, Южной Африке и ОАЭ выполняют большие объемы операций на колене, бедре и позвоночнике, создавая высокий спрос. Роботизированные и сенсорные ортопедические процедуры еще больше усиливают принятие. Сегмент выигрывает от значительных инвестиций в операционные и специализированные ортопедические центры. Непрерывные инновации в наручных изделиях, сверлах и пилах сохраняют доминирование в регионе.
Сегмент стоматологической хирургии, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствуют растущие стоматологические клиники, осведомленность о передовых пероральных процедурах и внедрение точных сверл и нарукавных изделий. Урбанизация и рост располагаемых доходов в Египте и Нигерии стимулируют спрос. Стоматологические операции все больше полагаются на минимально инвазивные методы, которые выигрывают от управляемых батареей и эргономичных хирургических инструментов. Рост косметической стоматологии и процедур имплантации еще больше ускоряет процесс принятия. Производители разрабатывают экономически эффективные стоматологические инструменты для удовлетворения растущих потребностей клиники. Растущая тенденция частного стоматологического здравоохранения способствует устойчивому расширению рынка.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, амбулаторные хирургические центры (АСЦ), клиники и другие. Сегмент больниц доминировал на рынке в 2025 году из-за высоких объемов операций, наличия квалифицированных хирургов и инфраструктуры для поддержки передовых хирургических инструментов. Больницы в Саудовской Аравии и Южной Африке вкладывают значительные средства в электроприборы, большие костные электроинструменты и роботизированные системы. Эти средства отдают приоритет точности, надежности и интеграции с цифровыми системами отслеживания. Больницы также получают выгоду от массовых закупок, гарантий и сервисной поддержки, что создает высокий спрос. Доминирование сегмента поддерживается постоянными инвестициями в ортопедические и нейрохирургические отделения. Высокие объемы и сложность процедур укрепляют больницы как ведущих конечных пользователей.
Ожидается, что сегмент амбулаторных хирургических центров (ASC) будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено ростом амбулаторных процедур, минимально инвазивными операциями и меньшими требованиями к инфраструктуре. Портативные инструменты на батарейках делают ASC доступными для экономически эффективных операций. Расширение ASC в Египте, ОАЭ и Нигерии увеличивает внедрение компактных и легких хирургических электроинструментов. АСК выигрывают от более быстрого оборота пациента и гибких хирургических установок. Растущая популярность операций дневного ухода поддерживает быстрый рост рынка. Интеграция с цифровыми платформами повышает эффективность и привлекательность внедрения ASC.
- Дистрибьюторский канал
На основе канала распределения рынок сегментирован на прямые тендеры и дистрибуцию третьими лицами. Сегмент прямых тендеров доминировал на рынке в 2025 году из-за большой практики закупок больниц, особенно в Саудовской Аравии и Южной Африке. Прямые соглашения с производителями обеспечивают высокое качество продукции, гарантии и сервисную поддержку. Больницы выигрывают от оптовой покупки наручников, больших костных инструментов и расходных материалов по согласованным ценам. Прямые тендеры сокращают сроки закупок и гарантируют долгосрочную стабильность поставок. Такой подход обеспечивает стабильное качество критических хирургических инструментов. Больницы, выполняющие сложные операции, предпочитают прямые производственные отношения для надежности и настройки.
Ожидается, что в сегменте дистрибуции сторонних производителей будет наблюдаться самый быстрый рост с 2026 по 2033 год, особенно в развивающихся странах, таких как Египет и Нигерия. Меньшие больницы и клиники полагаются на сторонних дистрибьюторов для доступа к широкому спектру хирургических электроинструментов без значительных капиталовложений. Дистрибьюторы обеспечивают гибкую доставку, конкурентные цены и различные бренды. Они также поддерживают клиники с запасными частями, расходными материалами и услугами по техническому обслуживанию. Растущее внедрение хирургических электроинструментов в амбулаторных и небольших медицинских учреждениях ускоряет сторонние продажи. Распределительные сети повышают охват, доступность и доступность, стимулируя быстрый рост на развивающихся рынках.
Ближневосточный и африканский хирургические инструменты для регионального анализа рынка
- Саудовская Аравия доминировала на рынке хирургических электроинструментов на Ближнем Востоке и в Африке с долей дохода 22,9% в 2025 году, чему способствовали улучшенная инфраструктура здравоохранения, высокий приток пациентов для ортопедических операций и значительные инвестиции в современное оборудование операционных как государственных, так и частных поставщиков медицинских услуг.
- Больницы и специализированные хирургические центры в стране отдают приоритет передовым хирургическим электроинструментам, таким как электрические наручники, большие костные электроинструменты и роботизированные системы, чтобы повысить точность, сократить время операции и улучшить результаты пациентов в ортопедических, неврологических и травматических операциях.
- Это широкое распространение также поддерживается сильными правительственными инициативами по модернизации операционных залов, высоким притоком пациентов и растущим предпочтением минимально инвазивных процедур, что делает хирургические электроинструменты необходимыми как для государственных, так и для частных медицинских учреждений.
Саудовская Аравия Surgical Power Tools Market
Рынок хирургических электроинструментов в Саудовской Аравии занял самую большую долю дохода в 22,9% в 2025 году, чему способствовали значительные инвестиции в инфраструктуру здравоохранения и растущее число ортопедических, стоматологических и нейрохирургических процедур. Больницы и специализированные хирургические центры отдают приоритет высокопроизводительным электрическим и аккумуляторным нарукавникам, большим костным электроинструментам и роботизированным системам для повышения хирургической точности и эффективности. Растущая тенденция к минимально инвазивным операциям и внедрению передовых технологий операционных комнат способствует дальнейшему росту рынка. Сильные правительственные инициативы по модернизации больниц в сочетании с высоким притоком пациентов создают устойчивый спрос. Саудовские хирурги все чаще используют мощные инструменты для улучшения результатов и сокращения времени процедуры. Государственные и частные больницы также используют партнерские отношения с мировыми производителями для доступа к передовым хирургическим инструментам.
Южноафриканские хирургические инструменты управления рынком
Рынок хирургических электроинструментов Южной Африки занимает значительную долю в регионе Ближнего Востока и Африки, что обусловлено хорошо налаженной инфраструктурой больниц, растущими объемами ортопедических и травматологических операций и присутствием ведущих производителей хирургических инструментов. Больницы все чаще интегрируют электрические и роботизированные устройства для замены суставов, спинальных и стоматологических операций, обеспечивая точность и безопасность. Спрос еще больше подпитывается постоянными инвестициями в хирургическое оборудование, передовые наручники и большие костные инструменты. Хирурги предпочитают механические инструменты для улучшения процедурной точности и сокращения времени работы. Принятие минимально инвазивных методов поддерживает растущую потребность в компактных и высокоточных хирургических инструментах. Сектор здравоохранения Южной Африки также выигрывает от партнерских отношений с дистрибьюторами для обеспечения доступности передовых инструментов в городских и полугородских больницах.
Египет Хирургическая власть Инструменты рынка
Ожидается, что рынок хирургических электроинструментов в Египте будет наблюдать самый быстрый рост в течение прогнозируемого периода из-за расширения доступа к здравоохранению, увеличения возможностей больниц и повышения осведомленности о современных хирургических решениях. Больницы и клиники быстро внедряют наручные и электрические наушники, небольшие костные инструменты и одноразовые устройства для поддержки амбулаторных и минимально инвазивных процедур. Правительственные инициативы по улучшению инфраструктуры здравоохранения и частные инвестиции в специализированные хирургические центры стимулируют спрос. Растущая распространенность ортопедических расстройств и стоматологических процедур также способствует усыновлению. Египетские хирурги все чаще предпочитают точные инструменты для улучшения процедурных результатов и сокращения времени восстановления. Сторонние дистрибьюторы позволяют небольшим больницам и клиникам удобно получать доступ к передовым хирургическим инструментам.
Оперативное энергетическое оборудование ОАЭ Market Insight
Рынок хирургических инструментов в ОАЭ неуклонно растет благодаря высоким инвестициям в передовую инфраструктуру здравоохранения, увеличению медицинского туризма и увеличению объемов хирургических процедур по ортопедическим и стоматологическим специальностям. Больницы и специализированные центры внедряют роботизированные системы, большие костные электроинструменты и передовые наручные часы для повышения точности и операционной эффективности. Правительственные инициативы по модернизации больниц в сочетании с жесткими правилами здравоохранения страны способствуют принятию. Хирурги ценят мощные инструменты для сокращения времени операции и улучшения результатов лечения пациентов. В ОАЭ также наблюдается рост амбулаторных операций, что повышает спрос на портативные хирургические инструменты. Партнерские отношения с международными производителями обеспечивают наличие высококачественного оборудования на государственных и частных объектах.
Доля рынка хирургических инструментов на Ближнем Востоке и в Африке
Индустрия хирургических электроинструментов на Ближнем Востоке и в Африке в основном возглавляется хорошо известными компаниями, в том числе:
- Страйкер (США)
- Zimmer Biomet (США)
- Medtronic (Ирландия)
- CONMED Corporation (США)
- Smith & Nephew (Великобритания)
- Arthrex, Inc. (США)
- De Soutter Medical (Великобритания)
- Nouvag AG (Швейцария)
- NSK Ltd. (Япония)
- Exactech, Inc. (США)
- GPC Medical Ltd. (Индия)
- Aygun Co., Inc. (Турция)
- Shanghai Bojin Medical Instrument Co., Ltd. (Китай)
- OsteoMed LLC (США)
- KLS Martin Group (США)
- AlloTech Co., Ltd. (США)
- MatOrtho Limited (Великобритания)
- iMEDICOM Co., Ltd. (Индия)
- B. Braun SE (Германия)
Каковы последние события на рынке хирургических инструментов на Ближнем Востоке и в Африке
- В октябре 2025 года KFSHRC подписала соглашение о сотрудничестве с Zimmer GmbH для продвижения обучения роботизированной хирургии и инноваций в ортопедии, уделяя особое внимание внедрению и оценке роботизированных систем и технологий, поддерживаемых ИИ, в клинических условиях. Партнерство направлено на повышение процедурного качества и результатов лечения пациентов путем содействия образованию хирургов и совместным инновационным инициативам.
- В сентябре 2025 года американская больница Дубай стала первым учреждением на Ближнем Востоке, в Африке и Восточной Европе, которое впервые внедрило роботизированную хирургию с использованием системы Da Vinci SP, что позволило проводить сложные процедуры через один разрез с меньшей послеоперационной болью и ускоренным восстановлением.
- В июле 2025 года специализированный госпиталь и исследовательский центр имени короля Фейсала (KFSHRC) представил передовые системы роботизированной хирургии на Всемирной выставке здравоохранения 2025 в Эр-Рияде, подчеркнув свои значительные инвестиции в передовые хирургические технологии и сообщив о 28% увеличении роботизированных операций, выполненных в 2024 году. Это событие подчеркивает приверженность больницы внедрению высокоточных хирургических технологий и продвижению клинического совершенства в регионе.
- В июне 2025 года хирургический робот Toumai от MicroPort MedBot завершил первую в мире межконтинентальную роботизированную телехирургию между Соединенными Штатами и Африкой, где урологическая процедура была удаленно выполнена на пациенте в Луанде, Ангола, с хирургом, работающим из Орландо, штат Флорида, что является важной вехой в глобальной хирургической робототехнике, которая соединяет африканское здравоохранение с передовым роботизированным опытом.
- В мае 2025 года Министерство здравоохранения Саудовской Аравии представило недавно запущенную современную роботизированную хирургическую систему, способную выполнять очень сложные и минимально инвазивные процедуры, такие как торакальная хирургия, урология, гинекологическая онкология и колоректальная хирургия, повышая хирургическую точность и улучшая время восстановления в крупных больницах Королевства.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











