



Сегментация рынка препаратов для лечения метастазов в костях в Северной Америке по типу заболевания (остеобластические и остеокласты), типу (диагностика и лечение), способу применения (пероральный, парентеральный и другие), типу населения (дети и взрослые), способу приобретения (безрецептурные и рецептурные препараты), конечным пользователям (больницы, специализированные клиники, службы домашнего ухода, амбулаторные хирургические центры и другие), каналам сбыта (прямые закупки, больничные аптеки, онлайн-аптеки, розничные аптеки и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка метастазирования костей в Северной Америке и темпы роста
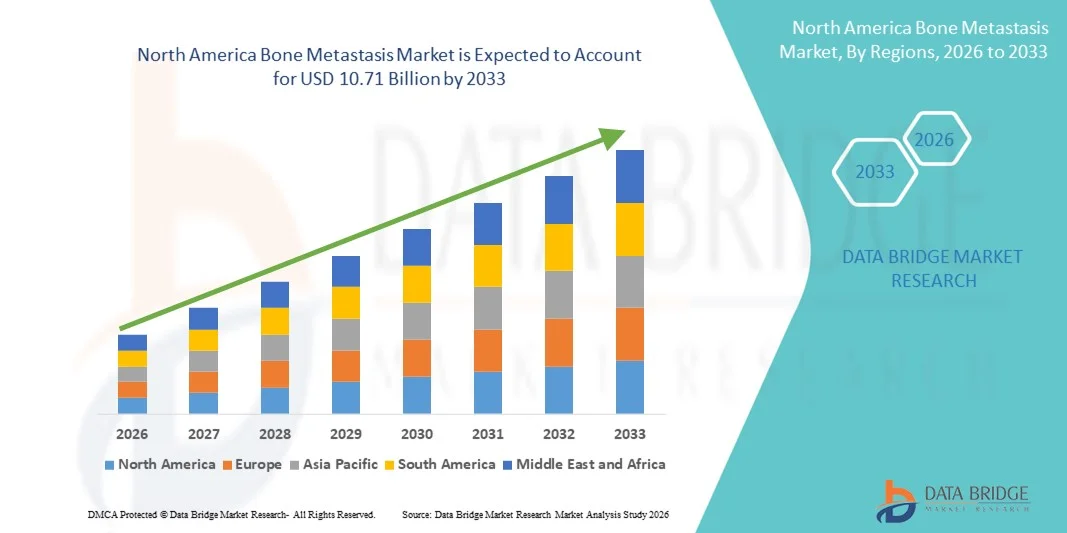
- Согласно анализу Data Bridge Market Research, размер рынка метастазов в кости в Северной Америке был оценен как5,66 млрд долларов в 2025 годуОжидается, что он достигнет10,71 млрд долларов к 2033 году, вCAGR 8,30%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью рака молочной железы, предстательной железы, легких и почек, которые часто метастазируют в кости, что приводит к увеличению спроса на эффективные диагностические и терапевтические решения в больницах и онкологических центрах.
- Кроме того, растущая осведомленность среди врачей и пациентов, наряду с достижениями в области таргетной терапии, костно-модифицирующих агентов и поддерживающей терапии, ускоряет принятие решений по управлению метастазами в костях, тем самым значительно повышая общий рост рынка метастазов в костях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$5,66 млрд.
- Ожидаемая рыночная стоимость (2033):$10,71 млрд.
- Прогноз CAGR (2026-2033):8.30%
Каковы основные выводы рынка метастазов костей Северной Америки
- Метастазирование костей, распространенное осложнение распространенных видов рака, таких как рак молочной железы, предстательной железы, легких и почек, представляет собой значительную клиническую проблему, стимулируя необходимость эффективных диагностических, терапевтических и вспомогательных решений по уходу в больницах и онкологических центрах.
- Растущий спрос на лечение метастазирования костной ткани в первую очередь подпитывается растущим глобальным бременем рака, увеличением продолжительности жизни больных раком и достижениями в области целевой терапии, бисфосфонатов и радиофармацевтических препаратов, которые улучшают результаты лечения пациентов и качество жизни.
- США доминировали на рынке метастазирования костной ткани с самой большой долей доходов примерно 39,2% в 2025 году, чему способствовали высокая распространенность рака, хорошо налаженная инфраструктура здравоохранения, раннее внедрение передовых методов лечения метастазирования костной ткани и сильное присутствие крупных фармацевтических компаний, что привело к большей части региональных доходов.
- Ожидается, что Канада станет самой быстрорастущей страной на рынке метастазирования костей в течение прогнозируемого периода, регистрируя CAGR примерно в 18,6%, что обусловлено ростом осведомленности о раке, расширением онкологических лечебных учреждений, улучшением доступа к передовой диагностике и терапии и растущими расходами на здравоохранение, ориентированными на управление метастатическим раком.
- Взрослый сегмент доминировал на рынке, составляя примерно 92,3% от общей выручки в 2025 году.
Сфера охвата и сегментация рынка метастазирования костей
|
Атрибуты |
Bone Metastasis Market Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке метастазирования костей в Северной Америке
Достижения в целевой терапии и точной онкологии
- Основной и ускоряющейся тенденцией на мировом рынке метастазов в кости является растущее внедрение целевых методов лечения и точных онкологических подходов, направленных на улучшение результатов лечения и минимизацию системных побочных эффектов. Достижения в молекулярной биологии и геномике рака позволяют клиницистам лучше понять опухолевые пути, участвующие в метастазировании костей, что приводит к более персонализированным стратегиям лечения.
- Например, растущее использование модифицирующих костную ткань агентов, таких как деносумаб и бисфосфонаты, в сочетании с целенаправленной терапией рака улучшило управление событиями, связанными со скелетом (SRE), у пациентов с метастатическим заболеванием костей. Эти методы лечения помогают снизить риск переломов, компрессии спинного мозга и боли в костях
- Кроме того, продолжающиеся исследования новых агентов, нацеленных на путь RANK / RANKL, взаимодействия между опухолевой и костной микросредой и ингибирование остеокластов, стимулируют инновации в этом пространстве. Фармацевтические компании активно разрабатывают методы лечения следующего поколения, которые направлены на замедление прогрессирования заболевания при одновременном повышении качества жизни пациентов.
- Интеграция передовых методов диагностической визуализации, включая ПЭТ-КТ и МРТ, также поддерживает раннее выявление и точный мониторинг метастазов в кости, что позволяет своевременно проводить терапевтическое вмешательство.
- В результате переход к более целенаправленным, основанным на механизмах подходам к лечению меняет клиническую практику и стимулирует устойчивый спрос на рынке метастазов костей в онкологических учреждениях.
Динамика рынка метастазов в Северной Америке
водитель
Рост глобальной распространенности рака и улучшение показателей выживаемости
- Растущая глобальная распространенность таких видов рака, как рак молочной железы, предстательной железы, легких и множественной миеломы — условий с высокой склонностью к распространению на кости — является основным фактором роста на рынке метастазирования костей.
- Улучшенная ранняя диагностика и достижения в области первичного лечения рака значительно увеличили выживаемость пациентов, что привело к увеличению населения с риском развития метастазов в кости с течением времени.
- Например, достижения в системной терапии рака увеличили продолжительность жизни пациентов, тем самым увеличив потребность в долгосрочном лечении метастатических осложнений, включая вовлечение костей. Это увеличило спрос на эффективные костно-ориентированные методы лечения и решения для поддерживающей терапии.
- Кроме того, растущая осведомленность клиницистов о раннем вмешательстве в события, связанные с скелетом, поощряет использование профилактических и терапевтических методов лечения.
- Расширение доступа к онкологической помощи, особенно в развивающихся странах, и увеличение расходов на здравоохранение также способствуют повышению показателей диагностики и лечения метастазов в кости.
- В совокупности эти факторы стимулируют последовательный рост спроса на терапевтические, диагностические и вспомогательные решения в рамках рынка метастазирования костей.
Сдержанность/вызов
Высокие затраты на лечение и побочные эффекты, связанные с терапией
- Одной из ключевых проблем, сдерживающих рост рынка метастазирования костей, является высокая стоимость, связанная с передовыми методами лечения, включая целевые препараты, биологические препараты и долгосрочные поддерживающие методы лечения. Эти методы лечения часто требуют длительного введения, что создает значительную финансовую нагрузку на пациентов и системы здравоохранения, особенно в регионах с низким и средним уровнем дохода.
- Например, модифицирующие кости агенты, такие как деносумаб (Xgeva) и внутривенные бисфосфонаты, хотя и клинически эффективны, были связаны с неблагоприятными эффектами, включая остеонекроз челюсти, гипокальциемию и почечные осложнения, которые могут привести к прекращению лечения или осторожному назначению клиницистами, тем самым ограничивая более широкое применение в обычной клинической практике.
- Ограниченное возмещение расходов на новые и дорогостоящие методы лечения в ряде стран еще больше ограничивает доступ пациентов, замедляя проникновение на рынок и расширяя различия в лечении в разных регионах.
- Решение этих проблем путем разработки экономически эффективных терапевтических альтернатив, улучшенных рамок возмещения и улучшенных клинических рекомендаций по управлению побочными эффектами будет иметь важное значение для поддержания долгосрочного роста на рынке метастазов в кости.
Как сегментируется рынок метастазирования костей Северной Америки
Рынок Bone Metastasis сегментирован на основе типа заболевания, типа, пути введения, типа населения, способа покупки, конечного пользователя и канала распространения.
- По типу болезни
Исходя из типа заболевания, рынок метастазов костей сегментирован на остеобластические и остеокластические метастазы. Сегмент остеобластов доминировал на рынке метастазов костей, что составило около 58,6% от общей выручки рынка в 2025 году. Это доминирование в значительной степени обусловлено высокой распространенностью остеобластических поражений костей среди пациентов с раком предстательной железы, которые представляют собой одну из крупнейших популяций рака во всем мире. Остеобластные метастазы связаны с чрезмерным формированием костей, требующим непрерывного клинического мониторинга и длительного фармакологического вмешательства. Сегмент выигрывает от широкого использования костно-целевых агентов, гормональной терапии и радиофармацевтических препаратов, которые обычно назначают при осложнениях, связанных с раком простаты. Кроме того, улучшенные показатели выживаемости среди пациентов с раком предстательной железы увеличили продолжительность лечения, тем самым расширив совокупные расходы на здравоохранение. Сильная клиническая осведомленность и хорошо налаженные диагностические пути также способствуют более высоким показателям обнаружения. Развитые регионы, особенно Северная Америка и Европа, обеспечивают надежное возмещение расходов на лечение остеобластных метастазов. Госпитальный уход остается основной средой для управления, обеспечивая более высокие процедурные и связанные с наркотиками доходы. Кроме того, частые наблюдения за визуализацией и лечение боли увеличивают общие расходы. Интеграция многопрофильной онкологической помощи также поддерживает устойчивое доминирование этого сегмента. Текущие клинические испытания, направленные на улучшение скелетных исходов, еще больше укрепляют лидерство на рынке. В совокупности эти факторы прочно позиционируют остеобластические метастазы как ведущий тип заболевания на рынке костного метастаза.
Ожидается, что остеокластический сегмент будет наблюдать самый быстрый рост, регистрируя CAGR примерно на 9,1% с 2026 по 2033 год. Этот ускоренный рост обусловлен ростом заболеваемости раком молочной железы, раком легких и множественной миеломой, которые обычно приводят к разрушению остеокластических костей. Остеокластические метастазы приводят к тяжелой резорбции костей, патологическим переломам и изнурительной боли, увеличивая срочность агрессивного терапевтического вмешательства. Растущее применение бисфосфонатов и ингибиторов лиганда RANK значительно повышает спрос на лечение. Достижения в целевой онкологической терапии улучшают контроль заболеваний, тем самым увеличивая пул пациентов. Расширение доступа к онкологическим услугам в странах с развивающейся экономикой еще больше повышает показатели диагностики. Повышенная осведомленность врачей о раннем лечении скелетных осложнений также способствует более быстрому росту. Кроме того, инновации в области поддерживающего ухода, направленные на облегчение боли и предотвращение переломов, способствуют более широкому использованию. Растущее пожилое население, которое более восприимчиво к остеокластическим поражениям, также поддерживает расширение. Растущие инвестиции в здравоохранение и совершенствование системы возмещения расходов в Азиатско-Тихоокеанском регионе и Латинской Америке ускоряют процесс внедрения. Увеличение участия в клинических испытаниях, направленных на снижение связанных со скелетом событий, также усиливает импульс роста. Эти комбинированные факторы позиционируют остеокластические метастазы как наиболее быстро растущий сегмент типа заболевания на рынке метастазов костей.
- По типу
Исходя из типа, рынок метастазов костей сегментирован на диагностику и лечение. Сегмент лечения доминировал на рынке Bone Metastasis, составляя примерно 67,4% от общей выручки рынка в 2025 году. Это доминирование в первую очередь объясняется непрерывным и долгосрочным характером терапевтических вмешательств, необходимых для лечения метастазов в кости. Пациенты часто проходят длительные схемы лечения, включающие бисфосфонаты, деносумаб, химиотерапию, гормональную терапию, радиофармацевтические препараты и препараты для лечения боли. Растущая распространенность рака на продвинутой стадии увеличила зависимость от терапевтических решений, а не от самостоятельной диагностики. Кроме того, улучшение показателей выживаемости при раке увеличило продолжительность лечения, значительно увеличив совокупные затраты на лечение. Больницы и специализированные онкологические центры увеличивают расходы за счет комбинированной терапии и стационарной помощи. Широкое возмещение расходов на онкологические препараты в развитых регионах также способствует доминированию на рынке. Фармацевтические инновации, направленные на сокращение связанных со скелетом событий, продолжают расширять терапевтические возможности. Более широкое внедрение таргетной терапии также способствует увеличению расходов на лечение. Потребность в повторном дозировании и мониторинге увеличивает доходы. Растущее предпочтение врача для раннего терапевтического вмешательства еще больше усиливает этот сегмент. Кроме того, поддерживающая терапия, такая как контроль боли и профилактика переломов, увеличивает общие затраты на лечение. В совокупности эти факторы прочно устанавливают лечение в качестве ведущего сегмента на рынке метастазов костей.
Ожидается, что сегмент диагностики зафиксирует самый быстрый рост, увеличившись примерно на 8,6% с 2026 по 2033 год. Этот рост обусловлен увеличением акцента на раннее выявление метастазов в кости для улучшения результатов лечения пациентов. Достижения в технологиях визуализации, таких как ПЭТ-КТ, МРТ и сцинтиграфия костей, значительно повышают диагностическую точность. Повышение осведомленности среди врачей о ранних скелетных осложнениях способствует более частому скринингу. Расширение программ скрининга рака во всем мире способствует увеличению объема диагностики. Технологические улучшения сократили время прохождения диагностики, увеличив использование. Растущее внедрение инструментов визуализации с помощью ИИ также ускоряет диагностическую эффективность. Развивающиеся страны вкладывают значительные средства в диагностическую инфраструктуру, поддерживая расширение рынка. Переход к персонализированной онкологической помощи еще больше увеличивает спрос на точную диагностику. Увеличение амбулаторных диагностических процедур способствует росту объема. Улучшение доступа к передовой визуализации во вторичных и третичных больницах еще больше подпитывает спрос. Благоприятное возмещение расходов на диагностическую визуализацию в ряде регионов способствует ее внедрению. Эти комбинированные драйверы позиционируют диагностику как самый быстрорастущий сегмент.
- По маршруту администрации
На основе пути администрирования рынок Bone Metastasis сегментирован на оральный, парентеральный и другие. Парентеральный сегмент доминировал на рынке, захватив примерно 61,9% от общей доли выручки в 2025 году. Это доминирование обусловлено широким использованием инъекционных методов лечения, таких как бисфосфонаты, моноклональные антитела и радиофармацевтические препараты. Парентеральное введение обеспечивает более высокую биодоступность и быстрое терапевтическое действие, что имеет решающее значение в лечении рака. Большинство препаратов первой линии и продвинутых методов лечения метастазов в кости доставляются внутривенно или подкожно в клинических условиях. Госпитальные онкологические протоколы в значительной степени зависят от парентеральных препаратов для эффективного контроля заболеваний. Сильное предпочтение врача контролируемому дозированию дополнительно поддерживает доминирование. Более высокие затраты на лечение, связанные с инъекционными препаратами, вносят значительный вклад в долю доходов. Частые посещения больниц для парентеральной терапии увеличивают общие расходы на здравоохранение. Установленные клинические рекомендации также благоприятствуют инъекционной терапии для управления событиями, связанными со скелетом. Расширенная инфраструктура вспомогательного ухода обеспечивает безопасное администрирование. Политика возмещения часто благоприятствует инъекционным онкологическим препаратам, усиливая их принятие. Растущее число инфузионных центров еще больше укрепляет лидерство этого сегмента.
Прогнозируется, что устный сегмент будет расти самыми быстрыми темпами, регистрируя CAGR около 9,4% с 2026 по 2033 год. Рост обусловлен увеличением предпочтений пациентов в отношении удобных вариантов лечения на дому. Оральная терапия улучшает приверженность и качество жизни, особенно для долгосрочного лечения рака. Достижения в пероральной онкологии лекарственных препаратов расширяют терапевтическую эффективность. Растущая доступность пероральных бисфосфонатов и целевых агентов поддерживает усыновление. Переход к амбулаторным моделям лечения ускоряет использование пероральных препаратов. Снижение требований к госпитализации снижает общую нагрузку на лечение. Расширение услуг телемедицины дополнительно поддерживает мониторинг пероральной терапии. Развивающиеся рынки предпочитают пероральные препараты из-за более низких требований к инфраструктуре. Экономическая эффективность по сравнению с инъекционными препаратами также стимулирует рост. Повышенное внимание к уходу, ориентированному на пациента, повышает спрос. Регуляторные одобрения для новых устных агентов продолжают расширять трубопровод. Эти факторы в совокупности позиционируют устное администрирование как наиболее быстро растущий сегмент маршрута.
- Популяционный тип
По типу населения рынок метастазов костей сегментирован на детей и взрослых. Взрослый сегмент доминировал на рынке, составляя примерно 92,3% от общей выручки в 2025 году. Это доминирование в первую очередь связано со значительно более высокой заболеваемостью раком среди взрослого и пожилого населения. Большинство первичных видов рака, которые метастазируют в кости, таких как рак молочной железы, простаты, легких и почек, преимущественно затрагивают взрослых. Более продолжительная продолжительность жизни увеличила распространенность рака в старших возрастных группах. Взрослые требуют длительного и интенсивного лечения, что приводит к увеличению расходов на здравоохранение. Диагноз рака на продвинутой стадии чаще встречается у взрослых, увеличивая риск метастазирования в кости. Сильное клиническое внимание к онкологии взрослых поддерживает более высокие показатели диагностики и лечения. Доступ к специализированной онкологической помощи еще больше увеличивает доход. Взрослые подвергаются частым визуализации, терапевтическим вмешательствам и поддерживающему уходу. Рамки возмещения более разработаны для лечения онкологии взрослых. Более высокая осведомленность и показатели скрининга также поддерживают доминирование. Мультимодальные подходы к лечению увеличивают затраты. Эти факторы прочно утвердили взрослых в качестве доминирующего сегмента населения.
Ожидается, что педиатрический сегмент будет расти на самом быстром CAGR примерно на 7,8% с 2026 по 2033 год. Рост обусловлен улучшением показателей выживаемости среди педиатрических больных раком. Достижения в детской онкологии увеличивают долгосрочную выживаемость, повышая необходимость управления метастазами в кости. Улучшенные диагностические возможности улучшают обнаружение у детей. Увеличение финансирования исследований редких видов детского рака поддерживает рост рынка. Расширение специализированных педиатрических онкологических центров способствует более высокому доступу к лечению. Растущая осведомленность среди врачей о детских скелетных осложнениях повышает показатели диагностики. Улучшенные протоколы поддерживающей терапии улучшают результаты лечения. Правительственные инициативы были сосредоточены на расширении поддержки лечения рака у детей. Разработка детских рецептур лекарств также способствует усыновлению. Увеличение включения педиатрических пациентов в клинические испытания еще больше ускоряет рост. Эти комбинированные факторы позиционируют педиатрию как наиболее быстро растущий сегмент населения.
- По способу покупки
На основе режима покупки рынок Bone Metastasis сегментирован на внебиржевой (OTC) и рецептурный. Сегмент рецептов доминировал на рынке, держа примерно 89,5% от общей доли выручки в 2025 году. Это доминирование обусловлено строго регулируемым характером лечения онкологии. Большинство методов лечения метастазов в кости требуют наблюдения врача и администрации больницы. Лекарства по рецепту включают передовые биологические препараты, химиотерапевтические агенты и радиофармацевтические препараты. Строгий регуляторный надзор обеспечивает контролируемое распределение. Высокая сложность лечения требует участия специалиста. Системы возмещения структурированы вокруг рецептурных лекарств. Больничные формуляры в первую очередь способствуют использованию рецептурных лекарств. Частые требования к мониторингу дополнительно ограничивают использование OTC. Клинические рекомендации предписывают терапию на основе рецепта. Высокие затраты, связанные с онкологическими препаратами, способствуют доминированию доходов. Специализированные протоколы дозирования усиливают зависимость от рецепта. В целом, рецептурные препараты остаются центральными для управления метастазами в кости.
Сегмент OTC, по прогнозам, вырастет примерно на 6,9% с 2026 по 2033 год. Рост обусловлен растущим спросом на продукты поддерживающего ухода, такие как обезболивающие и добавки. Повышение внимания к управлению симптомами поддерживает внебиржевое принятие. Повышение осведомленности пациентов способствует принятию решений по самообслуживанию. Расширение розничных аптечных сетей улучшает доступ. Рост в домашнем здравоохранении поддерживает безрецептурное использование. Пожилые пациенты все больше полагаются на безрецептурное лечение боли. Платформы электронной коммерции еще больше повышают доступность. Дополнительные методы лечения получают признание. Утверждения регулирующих органов для поддержки внебиржевых продуктов способствуют росту. Издержки также благоприятствуют внебиржевым вариантам. Эти факторы способствуют устойчивому расширению сегмента OTC.
- Конечный пользователь
На базе конечного пользователя рынок Bone Metastasis сегментирован на больницы, специализированные клиники, домашнее здравоохранение.амбулаторные хирургические центрыи другие. Госпитальный сегмент доминировал на рынке, составляя примерно 54,7% от общей выручки в 2025 году. Больницы служат основными центрами диагностики и лечения рака. Передовая визуализация и терапевтическая инфраструктура поддерживают комплексный уход. Наличие многопрофильных онкологических команд улучшает доставку лечения. Больницы занимаются тяжелыми и запущенными случаями, увеличивая расходы. Возмещение является самым сильным в больничных условиях. Доступ к инфузионной терапии и радиофармпрепаратам поддерживает доминирование. Экстренное управление скелетными событиями увеличивает использование больниц. Участие в клинических испытаниях также увеличивает доходы больниц. Сильные реферальные сети способствуют притоку пациентов. Длительное пребывание в стационаре увеличивает расходы. В целом, больницы остаются доминирующим конечным пользователем.
Ожидается, что сегмент домашнего здравоохранения будет расти на самом быстром CAGR примерно на 10,2% с 2026 по 2033 год. Рост обусловлен переходом к домашнему лечению рака. Достижения в портативных инфузионных устройствах поддерживают домашнюю обработку. Предпочтение пациента комфорту и удобству повышает спрос. Рост расходов на здравоохранение стимулирует амбулаторные альтернативы. Расширение услуг по уходу на дому способствует росту. Интеграция телемедицины улучшает мониторинг. Оральная терапия также позволяет осуществлять уход на дому. Стареющие люди предпочитают домашние решения. Модели возмещения адаптируются для поддержки ухода на дому. Сниженная больничная нагрузка ускоряет усыновление. Эти факторы позиционируют домашнее здравоохранение как самый быстрорастущий сегмент конечного пользователя.
- Дистрибьюторский канал
На основе канала дистрибуции рынок Bone Metastasis сегментирован на прямые тендерные, больничные аптеки, онлайн-аптеки, розничные аптеки и другие. Сегмент больничных аптек доминировал на рынке, составляя примерно 49,8% от общей выручки в 2025 году. Больничные аптеки обеспечивают контролируемое дозирование лекарств. Они поддерживают дорогостоящую онкологическую терапию. Интеграция с стационарными услугами повышает эффективность использования. Выравнивание выплат благоприятствует больничным аптекам. Специализированные требования к обработке поддерживают централизованное распределение. Тесная координация между врачом и фармацевтом повышает безопасность. Высокие объемы пациентов способствуют доминированию. Дистрибуция лекарств в клинических испытаниях также проходит через больницы. Расширенное управление запасами поддерживает эффективность. В больницах легче соблюдать правила. В целом, аптеки остаются ведущим каналом.
Ожидается, что сегмент онлайн-аптек будет расти на самом быстром CAGR около 11,3% с 2026 по 2033 год. Рост обусловлен внедрением цифрового здравоохранения. Удобство и доставка на дом повышают спрос. Расширение электронных рецептов способствует росту. Увеличение проникновения в Интернет облегчает доступ. Прозрачность цен привлекает пациентов. Хронический уход поддерживает повторные покупки. Пандемические поведенческие сдвиги продолжаются. Нормативно-правовая база развивается благоприятно. Растущее доверие к онлайн-платформам способствует их внедрению. Эти драйверы позиционируют интернет-аптеки как самый быстрорастущий канал распространения.
Региональный анализ рынка метастазирования костей Северной Америки
- Северная Америка доминировала на рынке костных метастазов с самой большой долей выручки примерно 38,5% в 2025 году, чему способствовали высокие показатели заболеваемости раком, сильная инфраструктура здравоохранения, раннее внедрение передовых методов лечения онкологии и присутствие крупных фармацевтических компаний по всему региону.
- Регион выигрывает от широкой доступности таргетной терапии, костно-модифицирующих средств и передовых технологий диагностической визуализации, позволяющих раннее выявление и эффективное управление метастазами в кости.
- Благоприятные рамки возмещения расходов, высокие расходы на здравоохранение и высокая осведомленность клиницистов о лечении метастатических заболеваний костей еще больше укрепляют лидирующие позиции Северной Америки как в больницах, так и в специализированных онкологических учреждениях.
Обзор рынка метастазирования костей США
Рынок метастазирования костей в США составил самую большую долю дохода примерно 39,2% в 2025 году, что обусловлено высокой распространенностью рака молочной железы, предстательной железы, легких и множественной миеломы, которые часто метастазируют в кости. Хорошо налаженная инфраструктура здравоохранения страны, раннее внедрение передовых методов лечения метастазирования костей, таких как ингибиторы лиганда RANK, бисфосфонаты следующего поколения и радиофармацевтические препараты, а также сильное присутствие ведущих фармацевтических компаний продолжают поддерживать рост рынка. Обширная активность клинических испытаний, быстрое внедрение новых методов лечения и раннее одобрение регулирующих органов для инновационных методов лечения онкологии еще больше укрепляют позиции на рынке США.
Канадский рынок метастазирования костей
Ожидается, что канадский рынок метастазов костей будет самой быстрорастущей страной на рынке метастазов костей в течение прогнозируемого периода, регистрируя CAGR примерно в 18,6%. Рост поддерживается ростом осведомленности о раке, расширением онкологических лечебных учреждений, улучшением доступа к передовой диагностике и терапии и растущими расходами на здравоохранение, ориентированными на управление метастатическим раком. Кроме того, правительственные инициативы по улучшению инфраструктуры лечения рака и внедрению новых методов лечения в клинических условиях способствуют дальнейшему расширению рынка в стране.
Каковы основные компании на рынке метастазов костей в Северной Америке
Индустрия Bone Metastasis Market в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Novartis AG(Швейцария)
- Amgen Inc.(США)
- Pfizer Inc. (США)
- Bayer AG AG(Германия)
- Johnson & Johnson (США)
- Эли Лилли и компания(США)
- F. Hoffmann-La Roche Ltd. (Швейцария)
- AstraZeneca plc(Великобритания)
- Merck & Co., Inc. (США)
- Бристол Майерс Сквибб (США)
- Санофи С.А. (Франция)
- AbbVie Inc. (США)
- GlaxoSmithKline (Великобритания)
- Takeda Pharmaceutical Company Limited (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Boehringer Ingelheim (Германия)
- Ипсен С.А. (Франция)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Dr. Reddy's Laboratories Ltd. (Индия)
- Cipla Ltd. (Индия)
Последние события на рынке метастазов костей в Северной Америке
- В декабре 2021 года Управление по контролю за продуктами и лекарствами США (FDA) предоставило Zetagen Therapeutics обозначение «Прорывное устройство» для своей технологии ZetaMet, новой терапии, предназначенной для лечения пациентов с метастатическими поражениями костей и ускорения его клинической разработки и потенциального одобрения рынка.
- В ноябре 2023 года австралийская биотехнологическая компания Telix объявила о предложении приобрести Qsam Biosciences за 33 миллиона долларов США, стремясь расширить свой радиофармацевтический портфель, включив в него радиофармацевтический препарат для лечения рака костей фазы 1, который распространился на кость из молочной железы, легких, простаты и других органов.
- В марте 2024 года Сандоз сообщил, что FDA США одобрило Wyost (denosumab-bbdz), первый биоаналог референтных препаратов, ориентированных на кости, Xgeva / Prolia, для профилактики связанных со скелетом событий у пациентов с множественной миеломой и метастазами твердой опухолевой кости, что ознаменовало важную нормативную веху для биоаналогичных лекарств на рынке метастазов кости.
- В июне 2025 года Shenyang Sunshine Pharmaceutical Co. Ltd объявила о начале клинического испытания фазы Ib/IIa, оценивающего безопасность, переносимость и предварительную эффективность инъекции SSS40 у пациентов с умеренной и тяжелой метастатической болью при раке кости, что представляет собой значительный прогресс в разработке методов лечения боли, специфичных для метастазирования кости.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











