


Сегментация рынка регенерации и восстановления нервов в Северной Америке по видам хирургического вмешательства (прямая нейропатия, трансплантация нервов, терапия стволовыми клетками и нейромодуляционная хирургия), продуктам ( биоматериалы и устройства для нейромодуляционной хирургии), конечным пользователям (больницы, неврологические клиники, домашний уход и амбулаторное здравоохранение) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка нервов Северной Америки
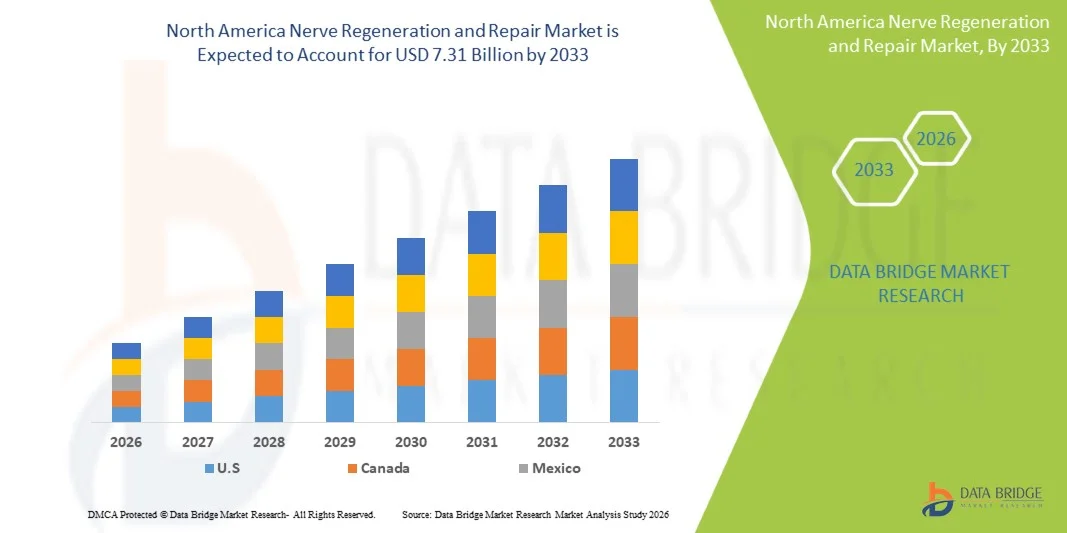
- Согласно анализу Data Bridge Market Research, размер рынка регенерации и ремонта нервов в Северной Америке был оценен в два раза.3,04 млрд долларов США в 2025 годуОжидается, что он достигнет7,31 млрд долларов к 2033 году, вCAGR 11.60%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим внедрением и технологическим прогрессом в области регенеративной медицины, передовых биоматериалов и нейротехнологий, что приводит к улучшению вариантов лечения нервных травм и неврологических расстройств.
- Кроме того, растущий спрос пациентов на минимально инвазивные, эффективные и персонализированные решения для восстановления и регенерации нервов создает передовые продукты регенерации нервов в качестве критического выбора как в клинических, так и в исследовательских условиях. Эти конвергентные факторы ускоряют внедрение решений по регенерации и ремонту нервов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):3,04 миллиарда долларов
- Ожидаемая рыночная стоимость (2033):$7,31 млрд.
- Прогноз CAGR (2026-2033):11.60%
Каковы основные выводы рынка регенерации и восстановления нервов Северной Америки
- Нервная регенеративная терапия, нервные каналы и каркасы на основе биоматериалов становятся все более важными при лечении нервных травм и неврологических расстройств как в клинических, так и в исследовательских условиях из-за их эффективности, точности и способности восстанавливать нервную функцию.
- Растущий спрос на передовые решения для восстановления нервов в первую очередь подпитывается ростом распространенности травм периферических нервов, увеличением гериатрической популяции и растущим предпочтением минимально инвазивной терапии для пациентов.
- США доминировали на Североамериканском рынке регенерации и ремонта нервов с самой большой долей доходов в 38% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокими инвестициями в НИОКР и сильным присутствием ключевых игроков отрасли. В США наблюдался значительный рост процедур регенерации нервов, обусловленный инновациями в биоматериалах, нервных каналах и терапии на основе стволовых клеток.
- Ожидается, что Канада станет самым быстрорастущим регионом на рынке регенерации и восстановления нервов в Северной Америке в течение прогнозируемого периода с CAGR 12% из-за увеличения частоты травм нервов, расширения инфраструктуры здравоохранения и растущего внедрения передовых регенеративных методов лечения.
- Сегмент биоматериалов доминировал с долей дохода 47,1% в 2025 году, что объясняется широким использованием в нервных лесах, трубопроводах и процедурах пересадки.
Сегментация рынка регенерации и восстановления нервов Северной Америки
|
Атрибуты |
Нервная регенерация и восстановление ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке регенерации и восстановления нервов в Северной Америке
"Удобство с помощью ИИ и голосовой интеграции"
- Значительной и ускоряющейся тенденцией на рынке регенерации и восстановления нервов в Северной Америке является растущее внедрение передовых регенеративных методов лечения, включая терапию стволовыми клетками, тканевую инженерию и каналы наведения нервов, направленные на улучшение функционального восстановления при травмах периферических и центральных нервов.
- Например, в марте 2024 года AxoGen, Inc. запустила усовершенствованный Avance Nerve Graft, предназначенный для ускорения и повышения эффективности восстановления нервов у пациентов с травматическими повреждениями нервов.
- Увеличение инвестиций в биоинженерные каркасы, факторы роста и технологии 3D-биопечати позволяет получить более точные результаты регенерации и реабилитации нервов.
- Сотрудничество между биотехнологическими компаниями, исследовательскими институтами и больницами ускоряет инновации и коммерциализацию новых решений для восстановления нервов.
- Растущая осведомленность медицинских работников и пациентов о раннем вмешательстве и передовых методах реабилитации меняет подходы к лечению.
- Ожидается, что тенденция к комбинированной терапии, интегрирующей хирургическое восстановление с фармакологическими и регенеративными подходами, еще больше повысит клинические результаты в регенерации нервов.
Динамика рынка нервов Северной Америки
водитель
Растущая потребность из-за растущей частоты травм нерва и неврологических расстройств
- Растущая распространенность нервных травм из-за травмы, операций, диабета и нейропатических расстройств стимулирует спрос на передовую регенеративную терапию.
- Например, согласно докладу ВОЗ за 2023 год, более 1,2 миллиона человек во всем мире ежегодно страдают от травм периферических нервов, подчеркивая настоятельную необходимость инновационных решений по ремонту.
- Рост гериатрической популяции и связанные с ней нарушения дегенерации нервов способствуют более широкому внедрению регенеративной терапии.
- Расширение инфраструктуры здравоохранения и специализированных центров восстановления нервов в Северной Америке и Европе облегчает доступ к лечению.
- Увеличение финансирования со стороны правительств и частных учреждений для исследований и клинических испытаний ускоряет разработку продукта.
- Растущая осведомленность пациентов о преимуществах раннего вмешательства и регенеративной терапии способствует проникновению на рынок.
Сдержанность/вызов
«Высокая стоимость, проблемы регулирования и проблемы безопасности»
- Высокая стоимость передовых регенеративных методов лечения и сложные процессы одобрения регулирующих органов создают значительные проблемы для роста рынка.
- Например, задержки в одобрении и коммерциализации некоторых методов лечения восстановления нервов на основе стволовых клеток в Европейском союзе подчеркивают нормативные сложности.
- Ограниченные долгосрочные клинические данные и изменчивость результатов лечения создают колебания среди медицинских работников.
- Технические проблемы в масштабировании производства биоинженерных каркасов и терапии стволовыми клетками могут привести к ограничениям поставок.
- Проблемы безопасности, включая иммунный отторжение и потенциальные осложнения в клеточной терапии, могут препятствовать усыновлению.
- Конкуренция со стороны традиционных методов лечения, таких как физиотерапия и синтетические нервные каналы, может замедлить общий рост рынка.
Как сегментируется рынок нервов Северной Америки
Рынок сегментирован на основе хирургии, продукта и конечного пользователя.
• С помощью хирургии
На основе хирургии рынок сегментирован на прямую нейропатию, трансплантат нервов, терапию стволовыми клетками и хирургию нейромодуляции. Сегмент терапии стволовыми клетками доминировал на рынке с наибольшей долей дохода в 45,2% в 2025 году, что обусловлено его эффективностью в содействии регенерации нервов и функциональному восстановлению. Терапия стволовыми клетками все чаще используется для травм периферических нервов и сложных нейропатий. Больницы и специализированные неврологические центры предпочитают вмешательства стволовых клеток из-за снижения осложнений и улучшения результатов лечения пациентов. Передовые системы обработки и доставки повышают точность и терапевтическую эффективность. Текущие клинические испытания подтверждают безопасность и эффективность, способствуя дальнейшему принятию. Интеграция с реабилитационными программами улучшает сроки восстановления пациентов. Расширение центров регенеративной медицины обеспечивает доступность терапии. Покрытие расходов на ключевых рынках обеспечивает доступность. Предпочтение пациентов минимально инвазивным решениям усиливает спрос. Государственное финансирование исследований в области регенеративной терапии повышает инновационность трубопроводов. Сотрудничество с академическими и исследовательскими институтами ускоряет развитие. Эти факторы в совокупности поддерживают терапию стволовыми клетками в качестве ведущего хирургического сегмента в 2025 году.
Ожидается, что сегмент нейромодуляционной хирургии будет наблюдать самый быстрый CAGR в 13,6% с 2026 по 2033 год, что обусловлено растущим внедрением имплантируемых устройств и методов электростимуляции для лечения хронической нейропатической боли и функциональных расстройств. Больницы и амбулаторные хирургические центры все чаще внедряют нейромодуляцию для лечения боли и восстановления нервов. Технологические достижения в области проектирования электродов и программируемых устройств улучшают результаты лечения пациентов. Интеграция с цифровыми платформами мониторинга поддерживает долгосрочное отслеживание терапии. Растущая распространенность периферических невропатий и диабетической невропатии ускоряет спрос. Амбулаторные и минимально инвазивные процедуры повышают удобство пациента. Повышение осведомленности врачей и специализированное обучение способствуют усыновлению. Политика возмещения расходов на устройства нейромодуляции расширяет доступ к рынку. Клинические данные подтверждают уменьшение боли и улучшение качества жизни, подпитывая уверенность. Правительственные инициативы по передовым технологиям управления болью поддерживают расширение. Растущее предпочтение пациентов нефармакологической терапии усиливает поглощение. Расширение частных клиник, предлагающих нейромодуляцию, стимулирует региональное проникновение. Эти драйверы коллективно позиционируют нейромодуляционную хирургию как самый быстрорастущий сегмент.
• По продукту
На основе продукта рынок сегментирован на биоматериалы и нейромодуляционные хирургические устройства. Сегмент биоматериалов доминировал с долей дохода 47,1% в 2025 году, что объясняется широким использованием в нервных лесах, трубопроводах и процедурах пересадки. Больницы и неврологические центры отдают приоритет биоматериалам для их совместимости, безопасности и регенеративного потенциала. Передовые полимерные и гидрогелевые технологии улучшают функциональное восстановление. Сильные клинические данные подтверждают последовательные результаты восстановления нервов. Интеграция с хирургическими протоколами повышает точность и стандартизацию. Расширение научно-исследовательских и производственных возможностей регенеративной медицины обеспечивает надежность поставок. Схемы возмещения поддерживают принятие дорогостоящих биоматериалов. Постоянные инновации в области материаловедения повышают долговечность и безопасность пациентов. Учебные программы для хирургических команд усиливают использование устройств. Сотрудничество с биотехнологическими компаниями ускоряет разработку продуктов. Предпочтение пациентов минимально инвазивным и имплантируемым решениям усиливает принятие. Эти факторы в совокупности сохраняют биоматериалы в качестве доминирующего сегмента продукции в 2025 году.
Ожидается, что сегмент нейромодуляционных хирургических устройств будет наблюдать самый быстрый CAGR в 12,9% с 2026 по 2033 год, что обусловлено технологическими инновациями в имплантируемых стимуляторах и носимых терапевтических устройствах. Больницы и амбулаторные центры быстро интегрируют эти устройства для лечения боли, нейропатических состояний и реабилитации. Достижения в программируемых и беспроводных устройствах повышают точность терапии. Цифровая связь позволяет осуществлять удаленный мониторинг и улучшать клинические результаты. Растущая распространенность хронических невропатий и послеоперационных повреждений нервов подпитывает спрос. Регулятивные одобрения в ключевых регионах поддерживают принятие. Предпочтение пациента неинвазивным и обратимым методам лечения усиливает поглощение. Обучение врачей и специализированные семинары повышают уверенность в использовании устройств. Интеграция с реабилитационными программами повышает эффективность терапии. Покрытие возмещения расходов на устройства нейромодуляции расширяет доступ пациентов. Клинические исследования демонстрируют снижение боли и улучшение качества жизни. Расширение частных клиник и амбулаторных центров обеспечивает региональное проникновение. Эти комбинированные драйверы позиционируют устройства нейромодуляции как самый быстрорастущий сегмент продукта.
• Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы, неврологические клиники, домашнюю медицинскую помощь и общественное здравоохранение. Сегмент госпиталей доминировал с долей выручки 51,6% в 2025 году, что обусловлено развитой инфраструктурой, наличием специализированных групп неврологии и регенеративной медицины и большими объемами пациентов для сложных процедур восстановления нервов. Больницы поддерживают хирургические подразделения, оборудованные для терапии стволовыми клетками, имплантации биоматериалов и операций нейромодуляции. Интеграция с реабилитационными и диагностическими услугами обеспечивает комплексный уход. Благоприятные структуры возмещения и страховое покрытие поддерживают закупки. Больницы участвуют в клинических испытаниях и научно-исследовательском сотрудничестве, обеспечивая раннее внедрение новых методов лечения. Инвестиции в ОИТ и средства мониторинга позволяют обеспечить безопасную доставку лечения. Большие объемы хирургических программ и учреждений послеоперационного ухода увеличивают доходы. Предпочтение пациента стационарному уходу усиливает усыновление. Интеграция цифровых рабочих процессов повышает клиническую эффективность и отслеживание результатов. Долгосрочное наблюдение поддерживает успех терапии. Правительственные инициативы, поддерживающие передовую неврологическую помощь, усиливают доминирование больницы. Эти факторы в совокупности поддерживают больницы в качестве ведущего сегмента конечных пользователей в 2025 году.
Сегмент Home Healthcare, по прогнозам, станет свидетелем самого быстрого CAGR в 14,2% с 2026 по 2033 год, что обусловлено растущим предпочтением пациентов к минимально инвазивным и домашним послеоперационным решениям. Портативные биоматериалы, наборы стволовых клеток и устройства нейромодуляции позволяют использовать их дома. Интеграция телемедицины позволяет осуществлять удаленный мониторинг и виртуальное наблюдение с врачами. Старение населения и хронические нейропатические состояния увеличивают спрос. Экономическая эффективность и сокращение посещений больниц способствуют усыновлению. Услуги по уходу на дому расширяют доступ к программам реабилитации. Повышение осведомленности среди пациентов и лиц, осуществляющих уход, поддерживает использование. Страховое покрытие и правительственные инициативы по уходу на дому улучшают проникновение на рынок. Интеграция с носимыми устройствами мониторинга повышает приверженность терапии. Учебные программы для воспитателей обеспечивают безопасное и эффективное администрирование. Удобство и комфорт домашнего восстановления способствуют усвоению пациента. Расширение частных домашних медицинских учреждений укрепляет региональный охват. Эти драйверы коллективно позиционируют домашнее здравоохранение как самый быстрорастущий сегмент конечного пользователя.
Региональный анализ рынка регенерации и восстановления нервов Северной Америки
- Северная Америка доминировала на рынке регенерации и ремонта нервов Северной Америки с самой большой долей доходов в 38% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокими инвестициями в НИОКР и сильным присутствием ключевых игроков отрасли.
- В регионе наблюдался значительный рост процедур регенерации нервов, обусловленный инновациями в биоматериалах, нервных каналах и терапии на основе стволовых клеток.
- Потребители в регионе все чаще отдают приоритет передовым вариантам лечения, минимально инвазивным процедурам и улучшенному функциональному восстановлению, что способствует принятию как хирургических, так и нехирургических решений для восстановления нервов.
США Северная Америка Нервная регенерация и восстановление рынка
Американский рынок регенерации и ремонта нервов доминировал на рынке регенерации и ремонта нервов Северной Америки с самой большой долей дохода в 38% в 2025 году, чему способствовала развитая инфраструктура здравоохранения, высокие инвестиции в НИОКР и присутствие ведущих мировых компаний по восстановлению нервов. Страна стала свидетелем значительного роста в принятии биоматериалов, устройств нейромодуляции и терапии на основе стволовых клеток для травм периферических и центральных нервов. Растущая распространенность травматических повреждений нервов в сочетании с инновациями в регенеративной медицине ускоряет расширение рынка и улучшает результаты лечения пациентов.
Канада Северная Америка Нервная регенерация и восстановление рынка
Ожидается, что рынок регенерации и восстановления нервов в Канаде станет самым быстрорастущим регионом на рынке регенерации и восстановления нервов в Северной Америке в течение прогнозируемого периода с CAGR 12%, что обусловлено ростом заболеваемости нервными травмами, расширением инфраструктуры здравоохранения и растущим внедрением передовых регенеративных методов лечения. В стране наблюдается увеличение инвестиций в исследования, клинические испытания и интеграцию передовых биоматериалов и устройств нейромодуляции в медицинские учреждения, поддерживая рост рынка в больницах, клиниках и специализированных центрах по уходу за нервами.
Какие компании являются ведущими в Северной Америке на рынке регенерации и восстановления нервов
Индустрия регенерации и ремонта нервов в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Axogen (США)
- Medtronic (США)
- Интегра LifeSciences(США)
- Страйкер (США)
- Бостонский научный(США)
- Zimmer Biomet (США)
- Нейрометрия(США)
- Кулинарная медицина(США)
- Полиганика (Нидерланды)
- Нервген(Канада)
- RTI Surgical (США)
- Nuo Therapeutics (США)
- Globus Medical (США)
- Axonics Modulation Technologies (США)
- ReNeuron (Великобритания)
- Acelity (США)
- Б. Браун (Германия)
- Pfizer (США)
- Novartis (Швейцария)
- Teva Pharmaceuticals (Израиль)
Каковы последние события на рынке регенерации и восстановления нервов в Северной Америке
- В июне 2024 года AxoGen запустил Avive+ Soft Tissue MatrixTM, новый многослойный амниотический мембранный аллотрансплантат, предназначенный для поддержки процедур восстановления нервов, действуя как барьер мягких тканей, который защищает и отделяет регенерирующие нервы от окружающих тканей, расширяя свой портфель восстановления периферических нервов.
- В апреле 2025 года Orthocell Limited получила клиренс FDA 510(k) для Remplir, его коллагенового обертывания нерва, предназначенного для хирургического восстановления нерва. Клиренс позволяет осуществлять маркетинг в США и представляет собой ключевую коммерческую веху для продуктов регенерации нервов на основе биоматериалов.
- В июне 2025 года ReNerve вступила в стратегическое партнерство с Berkeley Biologics LLC для разработки и коммерциализации двух новых продуктов на основе тканей (кожные и амниотические ткани человека), которые дополняют существующий портфель устройств для восстановления нервов, расширяя свои рыночные предложения для реконструктивных и травматических нервных процедур.
- В мае 2025 года NervGen Pharma объявила, что представит топовые данные своего клинического исследования фазы 1b/2a NVG-291 (нового нейрорепаративного агента для повреждения спинного мозга) на ежегодном научном совещании Американской ассоциации травм позвоночника, демонстрируя прогресс в клинической оценке методов лечения, направленных на регенерацию нервов.
- В августе 2025 года NervGen Pharma сообщила о положительных доклинических результатах для NVG-291-R (аналог NVG-291) для грызунов, показывающих значительное функциональное восстановление и аксональную регенерацию в моделях повреждения периферических нервов и вызванной взрывом сенсорной потери слуха, что подчеркивает более широкий регенеративный потенциал по показаниям восстановления нервов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.
Часто задаваемые вопросы












