


Сегментация рынка полиимидных пленок в Северной Америке по сырью (пиромеллитовый диангидрид (PMDA), 4,4'-оксидианилин (ODA), диангидрид бифенилтетракарбоновой кислоты (BPDA), фенилендиамин (PDA)), толщине пленки (0,5 мил, 1 мил, 2 мил, 3 мил, 5 мил и другие), цвету (янтарный, белый, прозрачный и другие), каналу сбыта (электронная коммерция, специализированные магазины и другие), применению (гибкие печатные платы, специализированные готовые изделия, чувствительные к давлению ленты, провода и кабели, двигатели/генераторы, изоляционные одеяла, изоляционные трубки, травление, упаковка/пакет для литий-ионных аккумуляторов, замена керамических плат, теплопроводящие гибкие платы, прокладки и другие), конечному пользователю (электроника, автомобилестроение, аэрокосмическая промышленность, Солнечная энергетика, медицина, горнодобывающая промышленность и бурение, строительство, маркировка, химическая переработка, пластмассы и упаковка, промышленность, энергетика и другие отрасли – тенденции и прогноз развития отрасли до 2033 года
Каков размер рынка полиимидных фильмов в Северной Америке и темпы роста
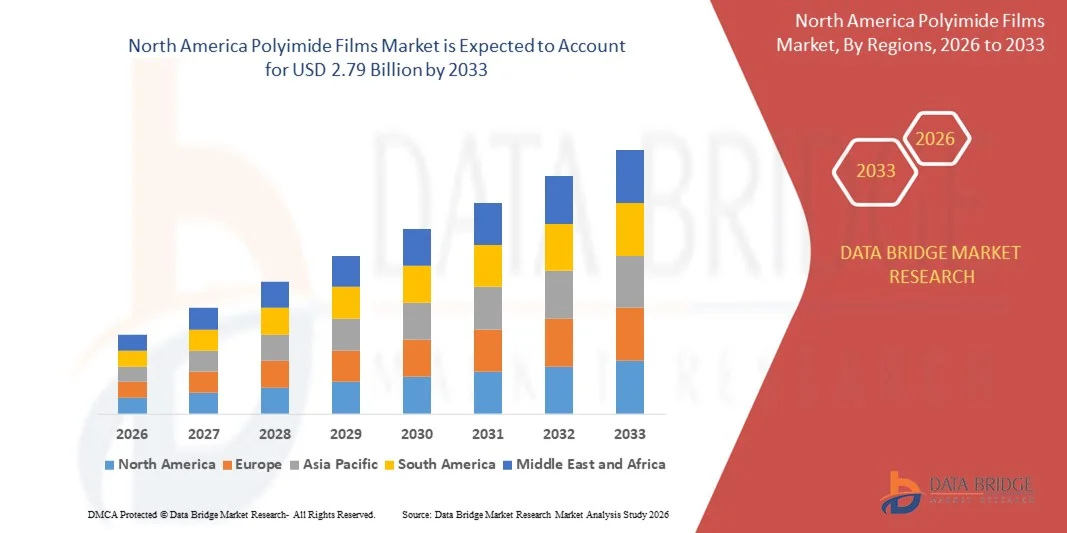
- По данным Data Bridge Market Research Analysis Размер рынка полиимидных фильмов в Северной Америке оценили1,65 млрд долларов в 2025 годуи, по прогнозам, достигнет2,79 млрд долларов к 2033 году, регистрируя aCAGR 6,80%в течение прогнозируемого периода.
- Рост рынка в первую очередь обусловлен растущим внедрением гибкой электроники, миниатюрных потребительских устройств и передовых материалов для защиты цепей, поддерживаемых непрерывными инновациями в области высокоэффективных технологий изоляции и термостойкой пленки.
- Кроме того, растущий спрос со стороны аэрокосмической, автомобильной и промышленной промышленности на прочные, легкие и термостабильные материалы ускоряет интеграцию полиимидных пленок, тем самым значительно укрепляя общую траекторию роста отрасли.
Размер рынка и прогноз
- Рыночная стоимость Северной Америки (2025):$1,65 млрд.
- Ожидаемая рыночная стоимость (2033):$2,79 млрд.
- Прогноз CAGR (2026–2033):6.80%
Анализ рынка полиимидов Северной Америки
- Полиимидные пленки, известные своей исключительной термостойкостью, химической стойкостью и электроизоляционными свойствами, становятся важными материалами для передовых электронных, автомобильных и аэрокосмических применений благодаря своей долговечности, гибкости и совместимости с технологиями производства следующего поколения.
- Растущий спрос на полиимидные пленки в первую очередь обусловлен быстрым расширением гибкой электроники, увеличением использования легких материалов в транспорте и растущей зависимостью от высокопроизводительных изоляционных решений в полупроводниках и электромобилях.
- США доминировали на рынке полиимидных пленок Северной Америки с самой большой долей дохода в 33,2% в 2025 году, чему способствовали сильные инновации в производстве электроники, широкое внедрение передовых материалов и присутствие крупных игроков отрасли, при этом в США наблюдается значительный рост использования полиимидных пленок в аэрокосмической промышленности, аккумуляторных компонентах электромобилей и производстве микроэлектроники.
- Ожидается, что Канада станет самым быстрорастущим регионом на рынке полиимидных пленок Северной Америки в течение прогнозируемого периода из-за ускорения индустриализации, расширения производства бытовой электроники и роста инвестиций в высокопроизводительные технологии материалов.
- Сегмент PMDA доминировал на рынке с самой большой долей выручки в 46,3% в 2025 году, что обусловлено его широким использованием в производстве высокоэффективных полиимидных пленок, известных исключительной термостойкостью, механической прочностью и электрической изоляцией.
Область охвата и сегментация рынка полиимидов Северной Америки
|
Атрибуты |
Polyimide Films - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке полиимидных фильмов в Северной Америке
Продвинутая производительность за счет инноваций в высокотемпературных и гибких технологиях материалов
- Значительной и ускоряющейся тенденцией на рынке полиимидных пленок в Северной Америке является расширение интеграции полиимидных материалов в электронику следующего поколения, электромобили и аэрокосмические системы, что обусловлено потребностью в превосходной термической стабильности, механической прочности и совместимости микрофабрикации. Этот прогресс значительно повышает производительность, надежность и эффективность в нескольких высокотехнологичных отраслях.
- Например, ведущие производители, такие как DuPont и Kaneka, предлагают высокотемпературные полиимидные пленки, используемые в гибких печатных схемах, изоляцию батареи EV и передовую полупроводниковую упаковку, что обеспечивает стабильную работу в экстремальных тепловых и электрических условиях. Аналогичным образом, Toray и UBE предоставляют ультратонкие полиимидные пленки для гибких OLED-дисплеев и носимых технологий.
- Непрерывные инновации в химии полиимидов обеспечивают такие функции, как улучшенная термостойкость, улучшенные диэлектрические свойства и большую стабильность размеров, поддерживая разработку ультраминиатюрных компонентов. Например, прозрачные и бесцветные полиимидные пленки все чаще используются в складных экранах смартфонов, в то время как высокопроизводительные варианты оптимизированы для сепараторов аккумуляторов EV и изоляции аэрокосмической проводки.
- Интеграция полиимидных пленок в более широкие экосистемы передовых материалов способствует рационализации производства и повышению производительности устройств в электронике, автомобилестроении и промышленности. Благодаря единой высокопроизводительной платформе для материалов производители могут повысить долговечность, снизить вес и улучшить управление теплом в цепных узлах, датчиках и двигательных системах.
- Этот переход к более инновационным, долговечным и многофункциональным решениям для полиимидной пленки коренным образом меняет ожидания в отраслях с высокой надежностью. Следовательно, такие компании, как DuPont, Kolon Industries и Toray, разрабатывают полиимидные пленки следующего поколения с повышенной термической выносливостью, оптической четкостью и механической гибкостью для поддержки развивающихся высокотехнологичных приложений.
- Спрос на современные полиимидные пленки, обеспечивающие превосходную производительность материала и бесшовную интеграцию в электронные и промышленные системы, быстро растет по всей Северной Америке, поскольку производители все чаще отдают приоритет безопасности, эффективности, миниатюризации и долгосрочной надежности.
Динамика рынка полиимидов Северной Америки
водитель
Растущий спрос обусловлен расширением высокопроизводительной электроники и передовым производством
- Растущая потребность в высокотемпературных, химически устойчивых и электрически стабильных материалах в электронной, автомобильной и аэрокосмической отраслях является основным фактором спроса на рынке полиимидных пленок Северной Америки.
- Например, в 2025 году несколько ведущих производителей материалов объявили о достижениях в разработке полиимидных пленок, предназначенных для полупроводниковой упаковки следующего поколения, гибких печатных схем и изоляции аккумуляторов EV, что позволило повысить долговечность и тепловую надежность. Ожидается, что такие события ускорят рост рынка в течение прогнозируемого периода.
- Поскольку производители все больше сосредотачиваются на облегчении, миниатюризации и улучшенном управлении температурой, полиимидные пленки предлагают явные преимущества перед обычными материалами, обеспечивая превосходную изоляцию, механическую прочность и долгосрочные характеристики в суровых условиях.
- Кроме того, расширение умной электроники, рост производства электромобилей и увеличение инвестиций в передовые технологии изготовления делают полиимидные пленки критически важным компонентом высокопроизводительных систем, поддерживая бесшовную интеграцию в сложные сборки и многофункциональные архитектуры устройств.
- Универсальность полиимидных пленок, включая их использование в гибких дисплеях, датчиках, компонентах космических аппаратов и промышленной изоляции, продолжает активно внедряться во многих секторах. Растущий интерес к тонким, прозрачным и гибким вариантам пленки также способствует росту рынка, чему способствуют инновации мировых производителей.
Сдержанность/вызов
Высокие производственные затраты и технические барьеры в передовых приложениях
- Несмотря на сильную динамику рынка, высокая стоимость производства, связанная с полиимидными пленками, из-за специализированных процессов синтеза и использования передовых мономеров, представляет собой серьезную проблему для более широкого внедрения, особенно среди отраслей, чувствительных к затратам.
- Например, производство ультратонких и бесцветных полиимидных пленок для гибких OLED и складных устройств требует высококонтролируемых сред обработки, что способствует повышению цен по сравнению с обычными полимерными пленками.
- Решение этих проблем затрат путем оптимизации процессов, материальных инноваций и расширения производственных возможностей имеет важное значение для расширения доступности рынка. Компании по всей цепочке создания стоимости продолжают инвестировать в такие улучшения, как усовершенствованные методы полимеризации и более дешевые альтернативы сырья.
- Кроме того, техническая сложность интеграции полиимидных пленок в передовую электронику, особенно в полупроводниковой упаковке и аэрокосмической промышленности, требует специальных знаний, которые могут замедлить внедрение среди производителей, не имеющих необходимой инфраструктуры.
- Хотя технический прогресс постепенно снижает затраты, предполагаемая премия, связанная с высокопроизводительными материалами, все еще может препятствовать широкому распространению, особенно в приложениях, где более дешевые альтернативы считаются достаточными.
- Преодоление этих проблем путем непрерывных инвестиций в НИОКР, отраслевого сотрудничества и образования в области материальных благ будет иметь жизненно важное значение для обеспечения долгосрочного устойчивого роста рынка полиимидных фильмов Северной Америки.
Североамериканский рынок полиимидов
Рынок полиимидных пленок сегментирован на основе сырья, толщины пленки, цвета, канала распределения, применения и конечного пользователя.
- По сырым материалам
На основе сырья рынок полиимидных пленок Северной Америки сегментирован на пиромеллитический диангидрид (PMDA), 4,4'-оксидианилин (ODA), бифенил-тетракарбоксиловую кислоту диангидрид (BPDA) и фенилендиамин (PDA). Сегмент PMDA доминировал на рынке с самой большой долей выручки в 46,3% в 2025 году, что обусловлено его широким использованием в производстве высокоэффективных полиимидных пленок, известных исключительной термостойкостью, механической прочностью и электрической изоляцией. Пленки на основе PMDA широко используются в гибких печатных схемах, аэрокосмических изоляционных компонентах и передовой полупроводниковой упаковке. Их рентабельность по сравнению с альтернативными мономерами еще больше укрепляет лидерство в сегменте.
Ожидается, что сегмент BPDA станет самым быстрым CAGR с 2026 по 2033 год из-за растущего спроса на сверхвысокотемпературные пленки в электромобилях, аэрокосмических системах и электронике высокой плотности. Полиимиды на основе BPDA обеспечивают превосходную стабильность размеров, что делает их привлекательным выбором для электронных компонентов следующего поколения и высокоточных производственных приложений.
- Фильм Толщина
Исходя из толщины пленки, рынок полиимидных фильмов Северной Америки сегментирован на 0,5 мили, 1 милю, 2 мили, 3 мили, 5 мили и другие. Сегмент 1 миля доминировал на рынке с долей выручки 38,7% в 2025 году, в первую очередь благодаря оптимальному балансу гибкости, долговечности и изоляционных свойств. Предпочтительная толщина для гибких печатных схем, изоляционных лент и высокотемпературных электрических компонентов. Производители предпочитают 1-миллиметровые пленки для их совместимости с автоматизированными процессами изготовления и широкого применения в электронной, автомобильной и аэрокосмической отраслях.
Ожидается, что в сегменте 0,5 мили будет самый быстрый CAGR с 2026 по 2033 год, чему будет способствовать растущий спрос на ультратонкие пленки в складных дисплеях, микроэлектронной упаковке, датчиках и новых носимых технологиях. По мере продолжения тенденций миниатюризации ультратонкие полиимидные материалы становятся необходимыми для создания легких, компактных и очень гибких электронных систем.
- По цвету
На основе цвета рынок сегментирован на янтарный, белый, прозрачный и другие. Сегмент янтаря доминировал на рынке с долей выручки 52,4% в 2025 году, что объясняется его многолетним использованием, доказанной стабильностью, сильной устойчивостью к ультрафиолетовому излучению и пригодностью для широкого спектра промышленных и электронных приложений. Янтарные полиимидные пленки также остаются экономически эффективными и широко используются в печатных платах, проволочной изоляции, моторных компонентах и аэрокосмических деталях.
Прозрачный сегмент, по прогнозам, станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует растущее внедрение гибких OLED-дисплеев, складных смартфонов, оптических компонентов и сенсорных панелей следующего поколения. Прозрачные полиимидные пленки обеспечивают высокую четкость, термическую выносливость и механическую прочность, позволяя им заменять стекло в гибких устройствах. Растущие инвестиции в НИОКР в бесцветные полиимидные составы еще больше ускоряют рост этого сегмента.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на электронную коммерцию, специализированные магазины и другие. Сегмент специализированных магазинов доминировал на рынке с долей выручки 57,8% в 2025 году из-за технического характера полиимидных пленок, которые часто требуют консультации экспертов, индивидуальных размеров и рекомендаций относительно конкретных марок для промышленного применения. Производители и промышленные покупатели предпочитают специализированных дистрибьюторов для обеспечения качества, массовых закупок и доступа к сертифицированным материалам.
Сегмент электронной коммерции, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущей цифровизацией процессов закупок и увеличением доступности полиимидных пленок через технические онлайн-рынки. Малые и средние производители внедряют платформы электронной коммерции благодаря конкурентным ценам, большей доступности и более коротким циклам доставки. Онлайн-дистрибуция особенно набирает обороты среди фирм по прототипированию электроники и специализированных производителей.
- С помощью приложения
На основе применения Североамериканский рынок полиимидных пленок охватывает гибкие печатные схемы (FPC), специализированные изготовленные продукты, чувствительные к давлению ленты, провода и кабели, двигатели / генераторы, изоляционные одеяла, трубки, травление, обертки для литий-ионных батарей, замена керамической платы, термопроводящие гибкие схемы, шимы и другие. Сегмент гибких печатных схем (FPC) доминировал с долей 41,6% в 2025 году, чему способствовало широкое использование полиимидных пленок в смартфонах, телекоммуникационном оборудовании, электронных компонентах EV, аэрокосмических системах и вычислительных устройствах.
Ожидается, что сегмент литий-ионных аккумуляторов будет самым быстрым CAGR с 2026 по 2033 год, чему будет способствовать быстрое производство электромобилей и спрос на безопасные, термически стабильные изоляционные материалы. Полиимидные пленки обеспечивают отличную термостойкость и диэлектрическую производительность, что делает их идеальными для архитектуры батарей следующего поколения.
- конечным пользователем
На базе конечного пользователя рынок включает электронику, автомобильную, аэрокосмическую, солнечную, медицинскую, горнодобывающую и буровую, строительную, маркировку, химическую обработку, пластмассы и упаковку, промышленную, энергетическую и другие. Сегмент электроники доминировал на рынке с долей выручки 44,9% в 2025 году, чему способствовало широкое использование полиимидных пленок в гибких схемах, микроэлектронике, технологиях отображения и полупроводниковой упаковке. Растущая миниатюризация устройств и рост потребления бытовой электроники еще больше укрепляют лидерство в сегменте.
Ожидается, что автомобильный сегмент зарегистрирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено увеличением использования полиимидных пленок в батареях EV, компонентах теплоизоляции, датчиках и силовой электронике. Их высокая термостойкость и механическая долговечность делают их незаменимыми в области безопасности и оптимизации производительности электромобилей. Расширение внедрения электромобилей и усовершенствованные системы помощи водителю (ADAS) являются ключевыми факторами роста.
Региональный анализ рынка полиимидов Северной Америки
- США доминировали на рынке полиимидных фильмов Северной Америки с самой большой долей дохода в 33,2% в 2025 году, что обусловлено высоким спросом на передовое производство электроники, аэрокосмические программы, разработку электромобилей и высокопроизводительные промышленные приложения. Хорошо налаженная инфраструктура НИОКР в регионе и скорейшее внедрение материальных технологий следующего поколения еще больше укрепляют его лидерство.
- Производители в регионе высоко ценят превосходную термическую стабильность, электрическую изоляцию и механическую долговечность, предлагаемую полиимидными пленками, которые позволяют интегрировать их в гибкие печатные схемы, полупроводниковую упаковку, аэрокосмическую изоляцию и компоненты батареи EV.
- Это широкое внедрение также поддерживается высокой технологической зрелостью, надежными инвестициями в инновации и растущим предпочтением легких, термостойких материалов, позиционированием полиимидных пленок в качестве важного решения в электронной, автомобильной и аэрокосмической отраслях. Сильное присутствие мировых производителей материалов и постоянное развитие производственных процессов продолжают укреплять региональное доминирование на рынке..
Американский рынок полиимидных фильмов Insight
США имеют самую большую долю доходов на рынке полиимидных пленок Северной Америки, что обусловлено их передовой экосистемой производства электроники, сильным аэрокосмическим и оборонным секторами и быстрым расширением производства электромобилей и аккумуляторов. Страна является домом для ведущих технологических новаторов и производителей материалов, поддерживающих непрерывные достижения в области полупроводниковой упаковки, гибких схем и высокотемпературной изоляции. Спрос также подпитывается федеральными инвестициями в чистую энергию, электрическую мобильность и системы авионики следующего поколения, которые в значительной степени зависят от высокоэффективных полиимидных пленок. Акцент США на миниатюризации, автоматизации и легких материалах продолжает укреплять рост рынка как в промышленных, так и в потребительских приложениях.
Канада Polyimide Films Market Insight
Канадский рынок полиимидных пленок переживает устойчивый рост, обусловленный растущим внедрением передовых материалов в аэрокосмической промышленности, возобновляемой энергии, телекоммуникациях и производстве промышленного оборудования. Аэрокосмический центр страны, особенно в Квебеке и Онтарио, вносит значительный вклад в спрос на высокотемпературную изоляцию и легкие полимерные компоненты. Кроме того, расширение инвестиций в инфраструктуру электромобилей, модернизацию сетей и развертывание 5G способствует более широкому использованию полиимидных пленок в силовой электронике, кабелях и системах связи. Канадские инициативы в области устойчивого развития и сосредоточение внимания на энергоэффективных материалах также поддерживают внедрение прочных, термостойких полиимидных пленок в различных отраслях промышленности.
Рынок полиимидных фильмов Мексики Insight
Ожидается, что рынок полиимидных пленок Мексики будет расти значительными темпами, чему будет способствовать расширение операций по сборке электроники, автомобильное производство и инициативы по модернизации промышленности. По мере того, как Мексика укрепляет свою роль в качестве производственного центра в условиях краткосрочных тенденций, спрос на полиимидные пленки в электропроводных ремнях, изоляционных компонентах, гибких схемах и моторных системах продолжает расти. Рост отечественных сборочных и экспортных отраслей электроники еще больше стимулирует рынок. Кроме того, увеличение инвестиций в промышленную автоматизацию и инфраструктуру энергетического сектора стимулирует внедрение высокоэффективных полимерных пленок, которые обеспечивают надежность и термостабильность в суровых условиях эксплуатации.
Какие крупнейшие компании на рынке полиимидов Северной Америки
Индустрию Polyimide Films в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
•DuPont (США)
Kaneka Corporation (Япония)
Toray Industries (Япония)
UBE Industries (Япония)
Kolon Industries (Южная Корея)
3M (США)
•SKC Polyurethanes (Южная Корея)
• Сен-Гобен (Франция)
Hitachi Chemical (Япония)
• Zhejiang Juhua Co., Ltd. (Китай)
Shenzhen Aerospace Technology (Китай)
Kuraray Co., Ltd. (Япония)
Mitsui Chemicals (Япония)
Huntsman Corporation (США)
•Mitsubishi Gas Chemical Company (Япония)
• Сольвей (Бельгия)
• Sumitomo Bakelite Co., Ltd. (Япония)
• BASF (Германия)
Toray Advanced Materials (США)
•Kolon Plastics (Южная Корея)
Каковы последние события на рынке полиимидных фильмов в Северной Америке
- В апреле 2024 года DuPont, мировой лидер в области высокопроизводительных материалов, объявил о запуске передового решения для полиимидной пленки для гибкой электроники и изоляции аккумуляторов электромобилей в Северной Америке. Эта инициатива подчеркивает приверженность компании поставлять высокотемпературные, долговечные и электрически стабильные материалы для электронных и автомобильных применений следующего поколения. Используя свой глобальный опыт в области полимерной науки, DuPont решает растущие промышленные потребности, укрепляя свое лидерство на быстро растущем рынке полиимидных пленок Северной Америки.
- В марте 2024 года корпорация Kaneka представила новую ультратонкую прозрачную полиимидную пленку, специально разработанную для складных дисплеев и носимой электроники. Это нововведение подчеркивает приверженность Kaneka разработке высокопроизводительных, легких и гибких материалов, которые поддерживают тенденции миниатюризации в потребительской электронике, предоставляя производителям надежные решения для передовых приложений.
- В марте 2024 года Toray Industries успешно развернула высокотемпературные полиимидные пленки в сотрудничестве с американским аэрокосмическим производителем для улучшения теплоизоляции и надежности систем авионики. Этот проект подчеркивает растущее значение передовых полимерных материалов в аэрокосмической безопасности и производительности, что способствует созданию более прочных и энергоэффективных компонентов самолетов.
- В феврале 2024 года 3M объявила о стратегическом партнерстве с ведущим производителем аккумуляторов для электромобилей в Мичигане для поставки полиимидных пленок для аккумуляторных сепараторов и компонентов изоляции. Это сотрудничество призвано повысить термостабильность и безопасность литий-ионных батарей большой емкости, подчеркивая акцент 3M на инновации и эффективность работы в передовых решениях для хранения энергии.
- В январе 2024 года Kolon Industries представила свою последнюю высокопроизводительную полиимидную пленку на Международной выставке потребительской электроники (CES) 2024. Новая пленка, разработанная для гибких печатных схем и усовершенствованной полупроводниковой упаковки, обладает превосходным термостойкостью и диэлектрическими свойствами. Этот запуск подчеркивает приверженность Kolon интеграции передовых полимерных технологий в производство электроники, предоставляя производителям материалы, которые обеспечивают надежность, миниатюризацию и долгосрочную производительность.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











