



Сегментация рынка восстановления мягких тканей в Северной Америке по продуктам (тканевые заплатки/сетки, фиксирующие устройства и лапароскопические инструменты), применению (ортопедия, реконструкция груди, лечение грыж, восстановление кожи, вагинальная пластика, сердечно-сосудистая хирургия, стоматологическая реконструкция и другие), конечным пользователям (больницы, амбулаторные хирургические центры, клиники и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка мягкой ткани Северной Америки и темпы роста
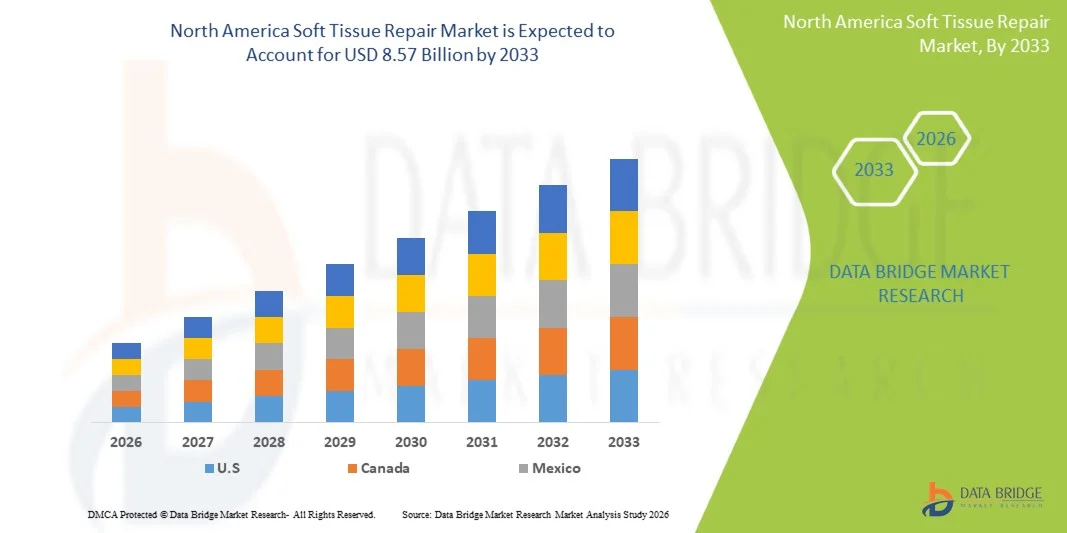
- Согласно анализу Data Bridge Market Research, размер рынка ремонта мягких тканей в Северной Америке был оценен как4,99 млрд долларов в 2025 годуОжидается, что он достигнет8,57 млрд долларов к 2033 году, вCAGR 7.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом заболеваемости спортивными травмами, связанными с ожирением.скелетно-мышечныйусловия и растущее пожилое население, которые увеличивают спрос на передовые ремонтные решения в ортопедических, грыжах и других приложениях мягких тканей как в больницах, так и в специализированных клиниках
- Кроме того, технологический прогресс в биоматериалах, минимально инвазивных хирургических методах и регенеративной медицине, а также сильная инфраструктура здравоохранения и высокие объемы процедур в США и Канаде стимулируют внедрение решений по восстановлению мягких тканей, стимулируя расширение рынка.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$4,99 млрд.
- Ожидаемая рыночная стоимость (2033):$8,57 млрд.
- Прогноз CAGR (2026–2033):7.00%
Каковы основные выводы рынка мягкой ткани Северной Америки
- Ремонт мягких тканей, включая тканевые пластыри / сетки, фиксирующие устройства и лапароскопические инструменты, становится все более жизненно важным при лечении травм опорно-двигательного аппарата.грыжи,и другие повреждения мягких тканей в больницах,амбулаторные хирургические центрыи специализированные клиники благодаря их эффективности в улучшении регенерации тканей, сокращении времени восстановления и улучшении результатов лечения пациентов
- Растущий спрос на продукты для восстановления мягких тканей в первую очередь подпитывается ростом распространенности спортивных травм, связанных с ожирением заболеваний опорно-двигательного аппарата и старения населения в сочетании с растущей осведомленностью о передовых хирургических методах и минимально инвазивных процедурах.
- Соединенные Штаты доминировали на рынке ремонта мягких тканей Северной Америки с самой большой долей дохода в 89,3% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высокими объемами процедур и сильным присутствием ведущих производителей медицинских устройств, со значительным ростом ортопедических, грыжи и процедур реконструкции молочной железы, обусловленных инновациями в биоматериалах, лапароскопических инструментах и фиксирующих технологиях.
- Ожидается, что Канада станет самой быстрорастущей страной на рынке восстановления мягких тканей в Северной Америке в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, роста заболеваемости спортивными травмами и улучшения доступа к передовым хирургическим методам лечения.
- Сегмент тканевых пластырей доминировал на рынке мягких тканей США с долей рынка 41,7% в 2025 году, что обусловлено его установленной эффективностью в восстановлении грыжи, широким применением в нескольких операциях и постоянными инновациями в биосовместимых и абсорбируемых материалах.
Область охвата и сегментация рынка мягкой ткани Северной Америки
|
Атрибуты |
Северная Америка Мягкая Ткань Ремонт Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка мягкой ткани Северной Америки
«Минимально инвазивная и роботизированная хирургия»
- Значительной и ускоряющейся тенденцией на рынке восстановления мягких тканей в Северной Америке является растущее внедрение минимально инвазивных и роботизированных хирургических процедур, которые повышают точность, сокращают время восстановления пациентов и улучшают общие хирургические результаты.
- Например, хирургическая система да Винчи все чаще используется в ортопедических операциях, операциях по восстановлению грыжи и груди, что позволяет хирургам выполнять сложные операции по восстановлению мягких тканей с меньшими разрезами и большей точностью.
- Интеграция передовых лапароскопических инструментов и фиксационных устройств с роботизированными платформами позволяет хирургам более эффективно выполнять сложные операции по восстановлению тканей, минимизируя послеоперационные осложнения.
- Больницы и специализированные хирургические центры все чаще инвестируют в роботизированные системы в рамках своей стандартной хирургической инфраструктуры, способствуя более широкому внедрению инновационных процедур восстановления мягких тканей.
- Эта тенденция к минимально инвазивным операциям с использованием технологий коренным образом меняет клинические ожидания и предпочтения пациентов, при этом такие компании, как Medtronic, разрабатывают роботизированные совместимые сетки и фиксирующие устройства для удовлетворения растущих хирургических потребностей.
- Спрос на передовые решения для восстановления мягких тканей, совместимые с роботизированными и лапароскопическими процедурами, быстро растет в сегментах ортопедической, грыжи и реконструктивной хирургии, поскольку клиницисты отдают приоритет точности, безопасности и более быстрому восстановлению.
- Повышение осведомленности пациентов о более коротких периодах восстановления, более низких рисках заражения и уменьшении послеоперационной боли заставляет больницы инвестировать в минимально инвазивные и роботизированные технологии восстановления мягких тканей.
Динамика рынка мягкой ткани Северной Америки
водитель
«Рост заболеваемости спортивными травмами и старение населения»
- Растущая распространенность спортивных травм, связанных с ожирением заболеваний опорно-двигательного аппарата и возрастной дегенерации тканей является основным фактором повышенного спроса на продукты для восстановления мягких тканей.
- Например, в марте 2025 года Johnson & Johnson Medical Devices объявила о запуске передовой биологической сетки для восстановления грыжи, ориентированной на растущую пожилую популяцию пациентов.
- По мере расширения популяций пациентов и роста частоты травм мягких тканей спрос на эффективные решения для восстановления, такие как тканевые пластыри, фиксирующие устройства и лапароскопические инструменты, продолжает расти.
- Сочетание демографических тенденций и растущей осведомленности среди поставщиков медицинских услуг о передовых хирургических методах создает устойчивый рост рынка в рамках ортопедических, грыжи и процедур реконструкции молочной железы.
- Кроме того, больницы и амбулаторные хирургические центры все чаще принимают комплексные решения по восстановлению мягких тканей для удовлетворения потребностей пациентов в более быстром восстановлении, уменьшении осложнений и улучшении хирургических результатов.
- Растущее участие молодежи и профессиональных спортсменов в спорте создает параллельный спрос на решения для восстановления мягких тканей, особенно в ортопедических и реконструктивных процедурах.
- Правительственные инициативы и улучшения страхового покрытия, поддерживающие передовые хирургические процедуры, обеспечивают более широкий доступ к процедурам восстановления мягких тканей, что способствует дальнейшему расширению рынка.
Сдержанность/вызов
«Высокие затраты на оборудование и требования нормативного соответствия»
- Относительно высокая стоимость современных продуктов для восстановления мягких тканей, включая биологические сетки, фиксирующие устройства и лапароскопические инструменты, представляет собой серьезную проблему для расширения рынка, особенно в небольших клиниках или в условиях бюджетного здравоохранения.
- Например, новые устройства для фиксации биорезорбации от таких компаний, как Stryker, имеют премиальные цены, которые могут ограничить их применение, несмотря на клинические преимущества в процедурах восстановления тканей.
- Кроме того, строгие нормативные требования к медицинским устройствам, включая процессы одобрения FDA и пострыночный надзор, могут задержать запуск продукта и увеличить затраты на соответствие для производителей.
- В то время как технологические достижения предлагают улучшенные клинические результаты, стоимость и нормативное бремя могут препятствовать широкому распространению, особенно среди поставщиков медицинских услуг, чувствительных к ценам.
- Преодоление этих проблем за счет оптимизации затрат на разработку продуктов, нормативной поддержки и демонстрации клинической ценности будет иметь жизненно важное значение для устойчивого роста на рынке ремонта мягких тканей в Северной Америке.
- Ограниченная доступность квалифицированных хирургов для продвинутых процедур восстановления мягких тканей может замедлить внедрение на рынок, особенно для роботизированных и минимально инвазивных методов.
- Ограничения на возмещение расходов и различные страховые покрытия для дорогостоящих устройств для ремонта мягких тканей в некоторых штатах или клиниках могут ограничить проникновение на рынок, особенно в амбулаторных условиях.
Североамериканский рынок мягких тканей
Рынок сегментируется на основе продукта, приложения и конечного пользователя.
- По продукту
На основе продукта рынок восстановления мягких тканей Северной Америки сегментирован на тканевые пластыри / сетку, фиксирующие устройства и лапароскопические инструменты. Сегмент тканевых пластырей / сетчатки доминировал на рынке с самой большой долей дохода в 41,7% в 2025 году, чему способствовало его широкое применение в восстановлении грыжи, реконструкции молочной железы и других операциях на мягких тканях. Тканевые сетки предпочтительны из-за их установленной эффективности в укреплении ослабленных тканей, улучшении хирургических результатов и снижении частоты рецидивов. Больницы и хирургические центры предпочитают сетки для открытых и минимально инвазивных процедур из-за их универсальности и совместимости с передовыми хирургическими методами. Продолжающиеся инновации в биосовместимых и абсорбируемых сетках еще больше укрепляют их позиции на рынке, удовлетворяя специфические требования пациентов. Хирурги также предпочитают сетки тканей для облегчения имплантации и способности интегрироваться с лапароскопическими инструментами, что ускоряет время восстановления и уменьшает послеоперационные осложнения.
Ожидается, что сегмент устройств фиксации будет наблюдать самый быстрый рост в течение прогнозируемого периода, обусловленный растущим внедрением минимально инвазивных процедур и операций с помощью роботов. Устройства фиксации, включая винты, якоря и пластины, все чаще используются в ортопедических процедурах реконструкции груди и ремонта влагалищных строп, чтобы обеспечить стабильную и прочную поддержку восстановленных тканей. Растущая осведомленность среди хирургов о передовых технологиях фиксации и их влиянии на более быстрое восстановление и сокращение ревизионных операций подпитывает спрос. Кроме того, интеграция фиксирующих устройств с лапароскопическими и роботизированными системами повышает точность во время операции, поддерживая их быстрое внедрение. Участники рынка постоянно разрабатывают инновационные биорезорбируемые и интеллектуальные решения для фиксации, что способствует росту этого сегмента.
- С помощью приложения
На основе применения рынок сегментирован на ортопедическую хирургию, реконструкцию молочной железы, восстановление грыжи, восстановление кожи, ремонт вагинальной стропы, сердечно-сосудистую хирургию, реконструкцию зубов и другие. Сегмент восстановления грыжи доминировал на рынке в 2025 году из-за высокой распространенности случаев грыжи в США и широкого использования тканевых пластырей. Процедуры восстановления грыжи требуют надежного укрепления мягких тканей, а тканевые сетки часто считаются золотым стандартом. Больницы и амбулаторные хирургические центры часто выполняют процедуры по восстановлению грыжи, что приводит к постоянному спросу на современные ремонтные продукты. Технологические достижения в области лапароскопического восстановления грыжи и биорезорбируемых сеток также способствовали росту сегмента. Хирурги предпочитают сетки и фиксирующие устройства, которые снижают частоту рецидивов и улучшают время восстановления пациента. Доминирование сегмента еще больше усиливается за счет увеличения страхового покрытия и возмещения расходов на операции по удалению грыжи в Северной Америке.
Ожидается, что сегмент реконструкции молочной железы станет свидетелем самого быстрого роста, обусловленного повышением осведомленности о реконструкции после мастэктомии и инновациями в биологических сетках и фиксирующих устройствах. Тканевые пластыри и системы фиксации все чаще используются в реконструктивных операциях для обеспечения структурной поддержки и естественных косметических результатов. Растущие инвестиции в лечение рака молочной железы и расширение доступа к реконструктивным процедурам в больницах и клиниках способствуют расширению сегмента. Технологические достижения, в том числе минимально инвазивные методы реконструкции и 3D-сетки, ускоряют внедрение. Предпочтение пациентов более быстрому восстановлению, уменьшению осложнений и улучшению эстетических результатов еще больше подпитывает рост рынка.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, амбулаторные хирургические центры (АСЦ), клиники и другие. Сегмент больниц доминировал на рынке в 2025 году, что обусловлено высокими объемами процедур, доступом к передовой хирургической инфраструктуре и наличием квалифицированных хирургов, способных выполнять сложные процедуры восстановления мягких тканей. Больницы являются основным местом для ортопедических, грыжи и операций по реконструкции молочной железы, что делает их крупнейшими потребителями сеток тканей, устройств фиксации и лапароскопических инструментов. Кроме того, больницы часто первыми внедряют инновационные технологии, в том числе роботизированные системы и биорезорбируемые материалы, что еще больше стимулирует спрос. Высокая пропускная способность пациентов, лучшая политика возмещения и всесторонние хирургические возможности способствуют доминированию больниц на рынке.
Ожидается, что сегмент амбулаторных хирургических центров (ASC) будет наблюдать самый быстрый рост, чему способствует растущая тенденция к амбулаторным операциям и минимально инвазивным процедурам. ASCs предлагают экономически эффективные и удобные альтернативы для пациентов, требующих восстановления мягких тканей, особенно для восстановления грыжи, реконструкции молочной железы и процедур вагинальной стропы. Растущее внедрение лапароскопических и роботизированных методов в ASC повышает точность и сокращает время восстановления, стимулируя спрос на современные ремонтные продукты. Кроме того, ASC выигрывают от оптимизированных рабочих процессов и более низких эксплуатационных расходов, поощряя инвестиции в устройства фиксации, сетки тканей и специализированные инструменты. Растущее предпочтение пациентов более быстрому выписыванию и менее инвазивным процедурам также поддерживает рост в этом сегменте.
Региональный анализ рынка мягкой ткани Северной Америки
- Соединенные Штаты доминировали на рынке ремонта мягких тканей в Северной Америке с самой большой долей дохода в 89,3% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высокими объемами процедур и сильным присутствием ведущих производителей медицинских устройств.
- Больницы и амбулаторные хирургические центры в регионе отдают приоритет передовым решениям для восстановления мягких тканей, включая сетки тканей, фиксирующие устройства и лапароскопические инструменты, благодаря их эффективности в улучшении хирургических результатов, сокращении времени восстановления и минимизации осложнений.
- Это широкое внедрение также поддерживается передовой инфраструктурой здравоохранения, высокими объемами процедур, сильным присутствием ведущих производителей медицинских устройств и увеличением инвестиций в минимально инвазивные и роботизированные хирургические технологии, что делает США крупнейшим и наиболее технологически продвинутым рынком в Северной Америке для продуктов для восстановления мягких тканей.
Обзор рынка мягкой ткани США
Американский рынок восстановления мягких тканей занял самую большую долю дохода в 89,3% в 2025 году в Северной Америке, чему способствовало увеличение распространенности травм опорно-двигательного аппарата, случаев грыжи и спроса на реконструктивные операции. Больницы и амбулаторные хирургические центры все чаще отдают приоритет передовым решениям по восстановлению мягких тканей, включая сетки тканей, фиксирующие устройства и лапароскопические инструменты, для улучшения хирургических результатов и сокращения времени восстановления. Растущее внедрение минимально инвазивных и роботизированных процедур наряду с осведомленностью о передовых хирургических методах способствует дальнейшему росту рынка. Кроме того, сильная инфраструктура здравоохранения, высокие объемы процедур и присутствие ведущих производителей медицинских устройств значительно способствуют расширению рынка ремонта мягких тканей в США.
Рынок мягкой ткани Канады Insight
Ожидается, что рынок восстановления мягких тканей в Канаде будет расти при существенном CAGR в течение прогнозируемого периода, что обусловлено увеличением числа травм, связанных со спортом, возрастной дегенерацией тканей и повышением осведомленности о передовых хирургических вмешательствах. Больницы и специализированные клиники все чаще инвестируют в пластыри, фиксирующие устройства и лапароскопические инструменты для удовлетворения спроса пациентов на эффективные решения для восстановления мягких тканей. Хорошо развитая система здравоохранения и поддерживающее страхование облегчают доступ к инновационным технологиям ремонта. Кроме того, ожидается, что правительственные инициативы, способствующие минимально инвазивным процедурам и передовым программам хирургического обучения, будут поддерживать рост рынка в сегментах ортопедической, грыжи и реконструктивной хирургии.
Рынок мягкой ткани Мексики Insight
Рынок восстановления мягких тканей в Мексике в течение прогнозируемого периода будет расширяться при заметном CAGR, чему способствует растущий спрос на восстановление грыжи, реконструкцию молочной железы и ортопедические процедуры. Растущая урбанизация, увеличение расходов на здравоохранение и улучшение доступа к передовым медицинским технологиям способствуют освоению рынка. Больницы и амбулаторные хирургические центры сосредоточены на интеграции сеток тканей, фиксационных устройств и лапароскопических инструментов для улучшения результатов лечения пациентов. Кроме того, повышение осведомленности пациентов о более быстром выздоровлении и минимально инвазивных вариантах способствует поглощению продуктов для восстановления мягких тканей. Широкое присутствие региональных дистрибьюторов и сотрудничество с международными производителями медицинских изделий способствуют дальнейшему росту рынка.
Какие крупнейшие компании на рынке мягкой ткани Северной Америки
Промышленность по ремонту мягких тканей в Северной Америке в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Arthrex, Inc.(США)
- Страйкер(США)
- Медтроник(Ирландия)
- Циммер Биомет(США)
- БД(США)
- Integra LifeSciences Holdings Corporation (США)
- LifeNet Health, Inc. (США)
- Organogenesis Inc. (США)
- ACell, Inc. (США)
- CryoLife, Inc. (США)
- CONMED Corporation (США)
- Бостонская научная корпорация (США)
- RTI Surgical, Inc. (США)
- DePuy Synthes (США)
- NuVasive, Inc. (США)
- Globus Medical, Inc. (США)
- Orthofix Medical Inc. (США)
- Xenco Medical (США)
- Биохирургия Ароа (США)
- Биохирургия Ароа (США)
Каковы последние события на рынке мягкой ткани в Северной Америке
- В сентябре 2025 года SutureTech объявила о клиренсе FDA 510(k) для RapidFixTM, двухъякорной системы для фиксации мягких тканей к кости в ортопедических процедурах, что ознаменовало заметное продвижение в устройствах фиксации для восстановления мышечно-скелетных мягких тканей.
- В июне 2025 года Acera Surgical получила расширенный клиренс FDA 510(k) для своей платформы усиления мягких тканей Restrata®, расширяя свою клиническую полезность за пределами заживления ран, включая укрепление мягких тканей в реконструктивных и пластических операциях.
- В мае 2025 года Arthrex Inc. получила клиренс FDA 510(k) для своего устройства для усиления тканей шовной нити, непоглощаемой ортопедической хирургической сетки, предназначенной для усиления восстановления мягких тканей / сухожилий в таких процедурах, как ротаторная манжета и ремонт пателлярного сухожилия.
- В апреле 2025 года Becton, Dickinson and Company (BD) запустила Phasix ST Umbilical Hernia Patch, первый полностью поглощаемый пластырь грыжи, разработанный специально для пуповинной грыжи с гидрогелевым барьером и биологическим материалом P4HB, расширяя хирургические возможности для восстановления грыжи на рынке США.
- В марте 2024 года TELA Bio объявила о коммерческом запуске в США устройств для фиксации грыжи LIQUIFIXTM, единственной одобренной FDA жидкой адгезивной системы, которая крепит сетку без механических прикладов или швов, с целью уменьшения травматизма тканей и осложнений при лапароскопических и открытых процедурах грыжи.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











