



Сегментация рынка хирургического клея в Северной Америке по видам продукции (натуральный, синтетический и полусинтетический), показаниям (гемостаз и герметизация тканей), областям применения (кардиохирургия, нейрохирургия, общая хирургия, ортопедия, пластическая хирургия, лечение ран, пульмонология, лечение ожоговых кровотечений, разрывов печени и селезенки и другие), конечным пользователям (больницы/клиники, специализированные клиники и амбулаторные хирургические центры ) — тенденции отрасли и прогноз до 2033 года.
Размер рынка хирургических клеев Северной Америки
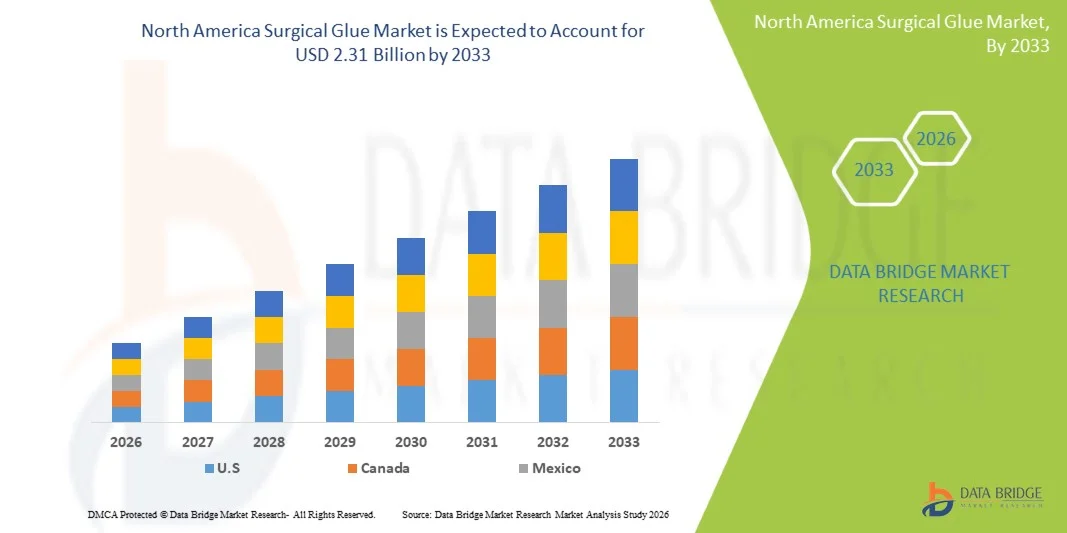
- Согласно анализу Data Bridge Market Research, размер рынка хирургических клеев в Северной Америке был оценен как1,12 млрд долларов в 2025 годуОжидается, что он достигнет$2,31 млрд к 2033 году, вCAGR 9,48%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением минимально инвазивных операций, растущим спросом на более быстрые решения для закрытия ран и растущим предпочтением альтернатив традиционным швам и скобкам в больницах и хирургических центрах, что приводит к улучшению результатов лечения пациентов, сокращению времени процедуры и снижению риска заражения.
- Кроме того, растущие технологические достижения в биоадгезивных составах, расширение применения в сердечно-сосудистых, ортопедических и общих операциях и повышение осведомленности среди поставщиков медицинских услуг о преимуществах хирургических клеев устанавливают решения Surgical Glue в качестве основных инструментов в современных хирургических процедурах. Эти факторы ускоряют поглощение этих продуктов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$1,12 млрд.
Ожидаемая рыночная стоимость (2033):$2,31 млрд.
Прогноз CAGR (2026–2033):9.48%
Анализ рынка хирургических клеев в Северной Америке
- Хирургический клей, предлагающий передовые клеевые решения для закрытия ран и восстановления тканей, становится все более важным в современных хирургических процедурах в больницах, амбулаторных центрах и специализированных клиниках из-за его эффективности, сокращения времени процедуры и улучшения результатов лечения пациентов.
- Растущий спрос на хирургический клей в первую очередь подпитывается широким распространением минимально инвазивных операций, растущей распространенностью хронических ран и хирургических вмешательств, а также растущим предпочтением более быстрых, безопасных и менее инвазивных решений для закрытия ран.
- США доминировали на рынке хирургических клеев в Северной Америке с самой большой долей дохода около 42,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных хирургических технологий и сильным присутствием ключевых игроков отрасли, а больницы и амбулаторные хирургические центры стимулируют существенный рост использования хирургического клея.
- Ожидается, что Канада станет самым быстрорастущим регионом на рынке хирургических клеев в Северной Америке в течение прогнозируемого периода, с CAGR, обусловленным улучшением инфраструктуры здравоохранения, повышением осведомленности о передовых методах закрытия ран и увеличением внедрения хирургических клеев в больницах, амбулаторных центрах и специализированных клиниках.
- Сегмент гемостаза доминировал на крупнейшем рынке с долей выручки около 49,2% в 2025 году, что обусловлено критической необходимостью контролировать кровотечение во время операций и лечения травм.
Сегментация рынка хирургических клеев Северной Америки
|
Атрибуты |
Хирургический клей Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
|
|
Ключевые игроки рынка |
Baxter International (США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка хирургических клеев в Северной Америке
Растущая потребность в минимально инвазивных процедурах и передовых решениях для закрытия ран
- Глобальный спрос на хирургический клей обусловлен растущим внедрением минимально инвазивных процедур, которые сокращают время восстановления пациентов, снижают риск заражения и улучшают косметические результаты по сравнению с традиционными швами и основными продуктами.
- Например, в 2024 году Ethicon (Johnson & Johnson) запустила новый хирургический клей на основе цианоакрилата для лапароскопических операций на желудочно-кишечном тракте, который значительно уменьшил послеоперационные осложнения и улучшил эффективность закрытия.
- Растущая распространенность хронических заболеваний, таких как диабет, сердечно-сосудистые расстройства и ожирение, способствует повышению частоты хирургических вмешательств, что повышает потребность в эффективных тканевых клеях.
- Достижения в разработке хирургических клеев, включая более быструю полимеризацию, превосходную биосовместимость и более сильную адгезию тканей, повышают доверие хирургов и результаты пациентов, увеличивая глобальное внедрение.
- Удобство хирургического клея, такое как сокращение времени операции, снижение потребности в последующих процедурах и улучшение комфорта пациента, еще больше стимулирует его использование в больницах, амбулаторных хирургических центрах и амбулаторных учреждениях.
- Повышение осведомленности клиницистов о преимуществах хирургических клеев в снижении послеоперационных осложнений, образовании гематомы и расщеплении ран также ускоряет рост рынка во всем мире.
Динамика рынка хирургических клеев в Северной Америке
водитель
Технологические инновации и расширение приложений по хирургическим специальностям
- Североамериканский рынок хирургических клеев является свидетелем значительных технологических инноваций, с новыми системами доставки, предварительно заполненными аппликаторами и передовыми составами, улучшающими простоту использования, точность и безопасность.
- Например, в 2025 году Б. Браун ввел гемостатический клей на основе фибрина для ортопедических процедур, которые минимизировали интраоперационное кровотечение и уменьшали послеоперационное образование гематомы.
- Хирургические клеи все чаще интегрируются с биоактивными материалами и абсорбируемыми каркасами для содействия регенерации тканей и ускорения заживления ран.
- Рост минимально инвазивных и роботизированных операций расширяет использование хирургических клеев, поскольку эти процедуры требуют точного стерильного закрытия в сложных анатомических областях.
- Новые приложения появляются в офтальмологии, сердечно-сосудистой хирургии, урологии и косметических процедурах, подчеркивая универсальность хирургических клеев за пределами традиционной общей хирургии.
- Расширение на развивающиеся рынки способствует глобальному росту, обусловленному увеличением объемов хирургических операций, ростом инвестиций в здравоохранение и правительственными инициативами, поддерживающими современные решения для лечения ран.
Сдержанность/вызов
Высокие затраты, проблемы регулирования и ограниченная осведомленность на развивающихся рынках
- Относительно высокая цена современных хирургических клеев по сравнению с обычными швами или скобами остается значительным препятствием для принятия, особенно в чувствительных к затратам регионах.
- Например, внедрение в больницах Юго-Восточной Азии происходит медленнее из-за ценовых ограничений и ограниченного знакомства с фибриновыми и цианоакрилатными клеями.
- Строгие нормативные требования в разных регионах, таких как FDA в США, EMA в Европе и PMDA в Японии, могут задержать одобрение продукции и увеличить расходы на исследования и разработки.
- Ограниченная подготовка и осведомленность медицинских работников об оптимальных методах применения и преимуществах хирургических клеев могут препятствовать проникновению на рынок, особенно в развивающихся странах.
- Проблемы хранения и обработки, включая чувствительность к влаге, короткий срок хранения и потребность в специализированных аппликаторах, создают дополнительные барьеры для больниц и хирургических центров.
- Потенциальные аллергические реакции или проблемы редкой несовместимости тканей могут вызывать обеспокоенность у врачей, что требует дополнительных исследований безопасности и распространения информации о продукте.
- Конкуренция со стороны альтернативных методов закрытия ран, включая передовые швы, скобы и новые раневые повязки, может ограничить быстрое внедрение в некоторых регионах до тех пор, пока дальнейшие клинические данные не поддержат более широкое использование.
Североамериканский рынок хирургических клеев
Североамериканский рынок хирургических клеев сегментируется на основе продукта, индикации, приложения и конечного пользователя.
• По продукту
На основе продукта рынок сегментирован на натуральные, синтетические и полусинтетические хирургические клеи. Сегмент синтетики доминировал на крупнейшем рынке с долей выручки около 45,6% в 2025 году, что обусловлено его превосходной адгезией, консистенцией и широкими клиническими применениями. Синтетические хирургические клеи, такие как цианоакрилаты и полимерные клеи, широко используются для быстрого закрытия тканей, гемостаза и запечатывания ран. Больницы и специализированные клиники предпочитают синтетические клеи из-за предсказуемой производительности, более длительного срока хранения и снижения риска заражения. Сегмент выигрывает от увеличения хирургических процедур, роста частоты травм и растущего спроса на минимально инвазивные методы. Технологические достижения в области химии полимеров улучшили прочность склеивания, эластичность и биосовместимость, что дополнительно поддерживает принятие. Синтетические клеи используются по нескольким хирургическим специальностям, включая сердечные, ортопедические и пластические операции, обеспечивая повторное использование. Регулирующие одобрения и клинические рекомендации, одобряющие синтетические клеи для герметизации тканей, усиливают доминирование на рынке. Повышение осведомленности среди хирургов об улучшении результатов лечения пациентов с помощью синтетических клеев способствует дальнейшему принятию. Северная Америка и Европа остаются ключевыми рынками из-за развитой инфраструктуры здравоохранения и раннего внедрения технологий. Сегмент также выигрывает от интеграции в передовые хирургические наборы и учебные программы в больницах.
Ожидается, что в естественном сегменте будет наблюдаться самый быстрый CAGR в 9,3% с 2026 по 2033 год, чему способствует растущий спрос на биоразлагаемые клеи, которые минимизируют раздражение тканей. Натуральные клеи, включая продукты на основе фибрина, обеспечивают отличную биосовместимость и широко используются для гемостаза и закрытия ран. Растущее внедрение в сердечные, нейрохирургические и косметические процедуры поддерживает рост. Этот сегмент также обусловлен растущим предпочтением пациентов натуральным и более безопасным альтернативам, а также расширением закупок в больницах передовых биоадгезивов. Технологические усовершенствования в производстве фибринового клея и стерилизации улучшили безопасность и стабильность шельфа. На развивающихся рынках наблюдается более широкое внедрение из-за увеличения объемов хирургических операций и развития инфраструктуры здравоохранения. Клинические исследования, подтверждающие эффективность натуральных клеев, способствуют более широкому использованию. Кроме того, программы обучения в больницах и хирургических центрах способствуют усыновлению среди хирургов. Ожидается, что сочетание биобезопасности, результатов лечения пациентов и нормативной поддержки будет стимулировать устойчивый рост.
• По показаниям
На основании показаний рынок сегментирован на гемостаз и герметизацию тканей. Сегмент гемостаза доминировал на рынке с наибольшей долей выручки около 49,2% в 2025 году, что обусловлено критической необходимостью контролировать кровотечение во время операций и лечения травм. Хирургические клеи для гемостаза широко используются в сердечных, печеночных, селезеночных и ортопедических операциях для снижения интраоперационной потери крови и улучшения выздоровления пациентов. Больницы, специализированные клиники и амбулаторные хирургические центры все чаще полагаются на гемостатические клеи для быстрого действия, простоты применения и совместимости с минимально инвазивными процедурами. Достижения в химии полимеров и составах фибрина повысили эффективность свертывания и уменьшили послеоперационные осложнения. Регулирующие одобрения и клинические рекомендации по гемостазу при операциях с высоким риском дополнительно поддерживают принятие. Периодическое использование в нескольких операциях обеспечивает стабильные потоки доходов. Рост также обусловлен повышением осведомленности среди хирургов и увеличением объемов выборных и неотложных хирургических процедур.
Ожидается, что в сегменте герметизации тканей будет наблюдаться самый быстрый CAGR в 8,9% с 2026 по 2033 год, чему способствует растущее внедрение хирургических клеев для закрытия ран, внутренней связи тканей и анастомоза в минимально инвазивных процедурах. Тканевые герметизирующие клеи все чаще используются в пластической хирургии, общих операциях и желудочно-кишечных вмешательствах, предоставляя варианты закрытия без шва. Технологические улучшения в адгезивных составах и системах доставки в сочетании с улучшенной совместимостью тканей способствуют быстрому принятию. Рост хирургических объемов, предпочтение пациента для уменьшения рубцевания и более быстрое время восстановления также способствуют росту. Больницы и амбулаторные хирургические центры все чаще интегрируют тканевые клеи в стандартные процедурные наборы.
• Подача заявки
На основе применения рынок сегментирован на кардиохирургию, нейрохирургию, общие операции, ортопедическую хирургию, пластическую хирургию, лечение ран, легочную хирургию, ожоговое кровотечение, рваные раны печени и селезенки и другие. Сегмент общих операций доминировал на рынке с долей выручки около 35,8% в 2025 году, что обусловлено большим количеством процедур, требующих закрытия тканей и гемостаза. Больницы и хирургические центры часто используют хирургические клеи для желудочно-кишечного тракта, аппендэктомии, восстановления грыжи и других рутинных процедур. Сегмент выигрывает от широкого применения клеев по нескольким хирургическим специальностям, технологических достижений в эффективности клея и растущего предпочтения минимально инвазивных методов. Клинические рекомендации, одобряющие использование клеев в общих операциях в сочетании с простотой применения и сокращением времени работы, поддерживают доминирование на рынке. Увеличение объема пациентов, повышение осведомленности среди хирургов и расширение инфраструктуры больниц усиливают рост.
Ожидается, что сегмент кардиохирургии будет наблюдать самый быстрый CAGR в 9,5% с 2026 по 2033 год, обусловленный критической ролью хирургических клеев в гемостазе, восстановлении сосудов и усилении тканей во время сердечных вмешательств высокого риска. Хирургические клеи уменьшают осложнения кровотечения, улучшают целостность шовной линии и минимизируют время восстановления пациента. Больницы и специализированные сердечные центры все чаще используют передовые синтетические и биологические клеи. Технологические улучшения в вязкости клея, прочности связи и биосовместимости ускоряют принятие. Увеличение распространенности сердечно-сосудистых заболеваний, увеличение хирургических объемов и нормативная поддержка передовых клеев еще больше стимулируют рост.
• Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы/клиники, специализированные клиники и амбулаторные хирургические центры (АСЦ). Сегмент больниц и клиник доминировал на рынке с самой большой долей выручки в размере 51,4% в 2025 году из-за большого количества хирургических процедур и наличия квалифицированного персонала для клеевого применения. Больницы часто выполняют сложные операции, включая сердечные, ортопедические и нейрохирургические процедуры, требующие надежного гемостаза и герметизации тканей. Сегмент выигрывает от постоянного спроса, технологической интеграции и широкого внедрения продуктов. Регулирующие одобрения и клинические рекомендации также усиливают зависимость больницы от хирургических клеев.
Ожидается, что сегмент амбулаторных хирургических центров станет свидетелем самого быстрого CAGR в 8,7% с 2026 по 2033 год, чему способствует растущее число амбулаторных операций и минимально инвазивных процедур. АСК предпочитают хирургические клеи для быстрого, эффективного и без шовного закрытия, сокращая время процедуры и восстановление пациента. Растущее внедрение косметических, ортопедических и раневых процедур также поддерживает рост сегмента. Технологические инновации в портативных и простых в использовании клеевых системах ускоряют поглощение.
Региональный анализ рынка хирургических клеев в Северной Америке
- Северная Америка доминировала на рынке хирургических клеев Северной Америки с самой большой долей доходов в 2025 году, чему способствовала развитая инфраструктура здравоохранения региона, широкое внедрение минимально инвазивных хирургических процедур и сильное присутствие ключевых игроков отрасли. Высокие хирургические объемы, обширные процедуры для груди, желудочно-кишечного тракта и сердечно-сосудистой системы, а также предпочтение решений для быстрого закрытия ран еще больше способствовали росту рынка.
- Северная Америка также выигрывает от непрерывных инновационных продуктов, повышения осведомленности среди хирургов и продолжающихся клинических исследований, подтверждающих эффективность хирургических клеев, которые в совокупности повышают спрос.
- Кроме того, партнерские отношения между производителями и учреждениями здравоохранения для учебных программ и демонстрационных проектов повысили доверие к хирургическим клеям, поощряя их более широкое внедрение по различным хирургическим специальностям.
Американский рынок хирургических клеев в Северной Америке Insight
Рынок хирургических клеев в Северной Америке доминировал в Северной Америке с самой большой долей дохода примерно 42,5% в 2025 году, поддерживаемый передовой инфраструктурой здравоохранения, высоким внедрением инновационных хирургических технологий и сильным присутствием ведущих игроков отрасли. Больницы, амбулаторные хирургические центры и специализированные клиники широко используются, особенно в малоинвазивных процедурах и операциях большого объема. Широкое внедрение передовых протоколов закрытия ран и повышение осведомленности среди врачей о преимуществах клеев для снижения послеоперационных осложнений и улучшения выздоровления пациентов способствуют росту.
Канадский рынок хирургических клеев в Северной Америке
Ожидается, что рынок хирургических клеев в Канаде станет самым быстрорастущим регионом на рынке хирургических клеев в Северной Америке в течение прогнозируемого периода, причем рост будет подпитываться улучшением инфраструктуры здравоохранения, повышением осведомленности о передовых методах закрытия ран и увеличением внедрения хирургических клеев в больницах, амбулаторных центрах и специализированных хирургических клиниках. Инициативы по подготовке медицинских работников по применению клея в сочетании с усилиями правительства по модернизации хирургических учреждений еще больше способствуют проникновению на рынок. Ожидается, что рост гериатрического населения наряду с увеличением числа выборных и минимально инвазивных операций будет стимулировать постоянный спрос в стране.
Доля рынка хирургических клеев в Северной Америке
Индустрия хирургических клеев в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
Baxter International (США)
Terumo Corporation (Япония)
Johnson & Johnson (США)
Medtronic (Ирландия)
•H.B. Fuller (США)
• PolyNovo (Австралия)
•Arthrex (США)
GEM Biomedical (Франция)
•Bioglue (США)
SyntheMed (США)
Cohera Medical (США)
LeMaitre Vascular (США)
Advanced Medical Solutions (Великобритания)
•Hemostasis LLC (США)
Medline Industries (США)
Indermil Biotech (Германия)
Последние события на рынке хирургических клеев в Северной Америке
- В июле 2021 года Baxter International Inc. приобрела гемостатическую систему PerClot, укрепив свой передовой хирургический портфель, добавив высокоэффективный продукт для контроля кровотечения, который дополняет хирургические технологии клея и клея, используемые во время процедур, требующих быстрого гемостаза.
- В феврале 2023 года Advanced Medical Solutions Group plc объявила о приобретении Connexicon Medical Limited, специалиста по тканевым адгезивным технологиям в Дублине, повышая его возможности в хирургических клеевых решениях, особенно клеев на основе цианоакрилата, используемых для закрытия кожи и мягких тканей.
- В августе 2023 года Johnson & Johnson запустила новое поколение абсорбируемого медицинского клея, предназначенного для повышения адгезии тканей и уменьшения осложнений во время операции, используя передовые полимерные технологии для улучшения хирургических результатов по нескольким специальностям, включая минимально инвазивную процедуру.
- В июле 2023 года B. Braun Melsungen AG вступила в стратегическое партнерство для совместной разработки новой адгезивной технологии, ориентированной на ортопедические хирургические приложения, сочетая свой опыт в области хирургического продукта с передовыми инновациями в области биоадгезива.
- В марте 2024 года TELA Bio, Inc. запустила LIQUIFIX FIX8, первый продукт на основе клея для фиксации грыжи, который устраняет необходимость в механических креплениях, уменьшая дискомфорт пациента и расширяя хирургические приложения клея в укрепление мягких тканей.
- В августе 2024 года Resivant Medical обеспечила клиренс FDA 510(k) для Cutiva Topical Skin Adhesive и Cutiva PLUS Skin Closure System, представляя собой важную нормативную веху, которая приносит новые передовые решения для закрытия швов в клиническую практику.
- В апреле 2025 года Baxter International запустила Hemopatch Sealing Hemostat с хранилищем комнатной температуры, хирургическим клеем, предназначенным для улучшения контроля кровотечения и предотвращения утечек в оперативных условиях с повышенной доступностью.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











