


亞太地區電子元件市場細分,按元件裝置類型(處理器、馬達、電池、微控制器、積體電路、斷路器、變壓器、電容器、二極體、電阻器、電感器、繼電器、開關、保險絲及其他)、商品類型(大型家電、大型家電和小型白色家電)、產品類型(主動元件、被動元件、機電元件及其他)、最終用途類型(消費性電子、網路與通訊、汽車、製造、航空航太與國防、醫療保健及其他)劃分-產業趨勢及至2033年的預測
亚太电子部件市场规模和增长率是什么
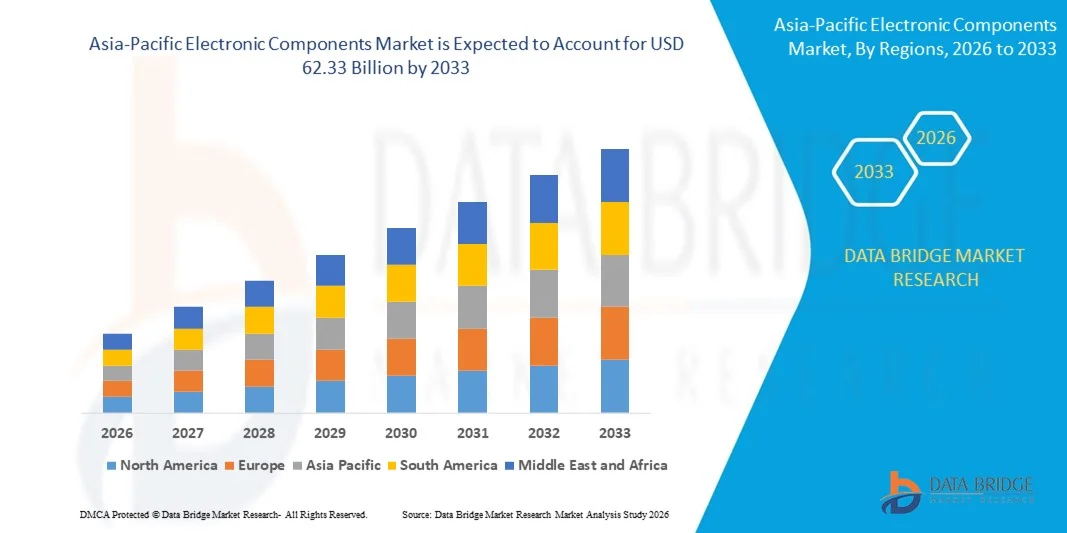
- 根据数据桥市场研究分析,亚太电子元件市场规模估价如下:2025年31.05亿美元并可望达到到2033年达到623.3亿美元, 以美元计CAGR为9.10%预测期间
- 消费电子产品制造的迅速扩展和智能手机、膝上型计算机和可穿戴设备的部件需求增加,在很大程度上推动了市场增长。
- 5G、IOT、电动车辆等先进技术的日益采用,以及对半导体和电子制造基础设施的持续投资,进一步支持了市场的扩展。
市场大小和预测
全球市场价值(2025):3105亿美元
预期市场价值(2033年):623.3亿美元
预测CAGR(2026-2033):9.10%
亚太电子组件市场分析
- 市场正在经历强劲增长,其驱动力是:电子元件汽车、工业自动化和通信设备,以提高性能和功能
- 此外,一个强大的电子产品制造生态系统的存在以及对高性能、紧凑和节能组件的需求正在加速多个行业的市场发展。
- 中国凭借其广泛的电子产品制造基础和强大的生产能力,主导了2025年收入份额最大的电子零部件市场.
- 预计日本的复合年增长率将最高。亚太电子组件由于先进电子系统不断创新,自动化技术日益被采用,对高性能、高能效部件的需求日益增加,市场也随之增加。
- 集成电路部分在2025年拥有了最大的市场收入份额,其驱动力在于其在各种电子系统的处理、控制和信号管理方面的关键作用。 这些组成部分对于电子设备的先进功能、紧凑设计和高操作效率至关重要。 它们在通信设备、计算系统和嵌入式电子设备中的广泛采用正在支持一致的需求。 此外,半导体技术的持续创新正在提高性能,支持加强多功能能力的整合
《范围和亚太电子部件市场分割报告》
|
属性 |
亚太电子部件关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
亚太
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
亚太电子部件市场的主要趋势是什么
跨越多个行业的先进电子日益一体化
- 随着制造商日益注重提高性能、效率和功能,现代设备中电子组件的日益融合正在对电子组件市场产生很大影响。 半导体、电容器和传感器等电子部件对于使消费电子产品、汽车系统和工业设备具有先进的特性至关重要。 这一趋势正在加强需求并鼓励持续创新,以支持不断变化的技术需要
- 新兴技术如5G、IoT和人工智能正在加速对高性能电子元件的需求。 这些技术需要可靠而紧凑的部件,以确保有效的数据处理、连接和电力管理。 制造商正在积极开发先进的组件,以支持更快的通信、提高能效和提高业务能力
- 日益强调小型化和能源效率正在影响产品开发和购买决定。 制造商正在集中生产能满足紧凑电子设备需要的更小、更轻和节能部件。 这些进步有助于改进设备的可移植性,减少电力消耗,提高系统的整体性能,支持各行业广泛采用
- 例如,在2024年,英特尔和德克萨斯仪器公司引入了高级半导体组件,目的是提高电子设备的处理效率和电力管理. 这些产品开发支持提高设备性能,使制造商能够将更先进的特性纳入电子系统,加强竞争性定位
- 虽然对电子部件的需求继续增长,但持续的市场扩张取决于持续的研究和开发、稳定的供应链和成本效益高的制造业。 公司注重提高生产效率,确保组件可靠性,并开发创新解决方案,支持市场长期增长.
亚太电子部件市场动态
驱动程序
对消费者电子产品和连接设备的需求日益增加
- 对智能手机,笔记本电脑等消费电子产品和可穿戴设备的需求不断增加,是电子组件市场的主要驱动力. 电子部件在使设备具有功能、连通性和性能方面发挥关键作用,鼓励制造商增加生产和采用先进部件技术
- 扩大采用连接装置和智能技术,进一步支持了市场增长。 电子元件对于连接系统的通信、自动化和数据处理至关重要。 这一趋势鼓励制造商开发高性能组件,支持可靠和高效的装置操作
- 制造商正在积极投资于创新和产品开发,以提高组件能力并满足不断变化的行业需要。 这些努力支持引进先进而有效的组件,加强产品竞争力并扩展应用范围。
- 例如,2023年,三星电子和NXP半导体扩大了其电子组件组合,以支持先进的电子应用。 这些发展有助于改进设备功能并支助对高性能电子系统的需求增加
- 虽然需求仍然强劲,但持续增长取决于维持持续供应、提高制造业效率和支持正在进行的创新。 对先进生产技术的投资对于维持市场扩张仍然至关重要
限制/挑战
供应链中断和高制造复杂性
- 供应链中断仍然是电子部件市场的重大挑战,影响到原材料和成品的提供。 制造电子部件涉及复杂的工艺和准确的材料要求,这可能增加生产风险和业务挑战
- 制造复杂程度高和生产成本高也限制了市场增长,因为先进的电子部件需要专门设备和技术专长。 这些因素增加了资本投资要求并给新制造商进入市场制造了障碍。
- 原材料供应量的波动和需求的增长也会影响生产时间表和定价的稳定性。 制造商必须确保有效的供应链管理和生产规划,以保持一致的市场供应
- 例如,2024年,Infineon Technologies和STMicro Electronics报告了供应和生产方面的挑战,同时扩大了其电子组件制造能力。 这些挑战影响了交付时间表并需要战略投资来稳定生产和供应
- 应对这些挑战需要投资于供应链的复原力,制造业效率,以及先进的生产技术。 加强供应商网络和提高生产能力对于支持长期市场增长至关重要
亚太电子部件市场范围
市场按部件类型,商品类型,产品类型,终端使用类型分出.
- 按部件类型
根据部件类型,亚太电子部件市场被分割成加工器,发动机,电池,微控制器,集成电路,断路器,变压器,电容器,二极管,电阻器,插管,继电器,开关,引信等. 集成电路部分在2025年拥有了最大的市场收入份额,其驱动力在于其在各种电子系统的处理、控制和信号管理方面的关键作用。 这些组成部分对于电子设备的先进功能、紧凑设计和高操作效率至关重要。 它们在通信设备、计算系统和嵌入式电子设备中的广泛采用正在支持一致的需求。 此外,半导体技术的持续创新正在提高性能,支持多功能能力的更大整合.
微控制器机段预计将在2026至2033年间出现最快的增长率,其驱动力是在智能电子,自动化系统,和智能控制应用中越来越多的采用. 微控制器在紧凑系统内提供高效的处理和控制功能,使其适合现代电子设计. 它们支持实时监测、自动化和改进设备功能。 对连接装置和智能电子系统的需求正在加快采用。 此外,低功率微控制器的进步正在加强它们在节能应用中的应用。
- 按商品类型
根据商品类型,亚太电子元件市场被分割成棕色商品,白色商品和白色小商品. 在2025年,由于消费者对电视、音频系统和家庭娱乐产品的强烈需求,棕色商品部分拥有最大的市场收入份额。 这些设备需要各种电子组件才能实现处理、连接和显示功能。 越来越多的先进娱乐技术的采用,进一步支撑了部分的增长. 制造商正注重改进产品性能并增加先进特性,增加对高质量部件的需求。 此外,消费者在娱乐设备方面的开支不断增加,有助于扩大市场。
由于对紧凑而高效的家用电器的需求不断增长,小型白色商品部门预计将在2026年至2033年期间增长最快。 这些产品依靠电子部件来进行控制、监测和自动化功能。 消费者对便利和智能特性的更偏好正在支持部分增长。 制造商正在整合先进的电子系统来提高效率和功能。 此外,节能电器的趋势正在增加对先进电子部件的需求。
- 按产品类型
根据产品类型,亚太电子元件市场被分割成活性,被动性,机电等部件. 活跃部件部分在2025年拥有最大的市场收入份额,因为它们在控制和扩展电子信号方面发挥着关键作用。 这些组件被广泛用于电子设备,以便进行处理、切换和信号传输。 它们在现代电子系统中的重要性正在支持各行业的强劲需求。 持续的技术进步正在提高其效率和性能。 此外,先进电子设备生产量的增加也促进了部分增长。
由自动化设备和先进电子系统越来越多的使用所驱动,机电部件部分预计将在2026年至2033年出现最快的增长率. 这些部件支持电子设备中的转换、控制和机械移动功能。 自动化和智能技术日益被采用正在加速其需求。 制造商正在开发先进的机电组件来提高可靠性和操作性能. 此外,现代电子系统的日益一体化正在支持扩展部分。
- 按最终使用类型
根据最终用途类型,亚太电子组件市场被分割成消费电子产品、联网和电信、汽车、制造、航空航天和国防、保健等。 由于智能手机、膝上型计算机和可穿戴设备的生产和采用增加,消费者电子产品部门在2025年拥有最大的市场收入份额。 电子组件对于使能设备的功能、连接和性能至关重要。 对先进和地物丰富的设备的需求不断增加,支持了部分的增长。 制造商不断推出性能得到改进的新产品,增加了对先进部件的需求. 此外,消费者对电子设备的日益依赖正在增强需求。
由于车辆电子系统日益集成,汽车部分预计将在2026年至2033年期间出现最快的增长率。 电子部件被广泛用于支持车辆的控制、监测和安全功能。 电动车辆和先进车辆技术日益被采用,支持了车辆段的增长。 制造商正注重通过电子一体化提高车辆的性能和效率。 此外,对连接和智能车辆系统的需求日益增加,正在加速采用电子部件。
亚太电子部件市场区域分析
- 中国凭借其广泛的电子产品制造基础和强大的生产能力,主导了2025年收入份额最大的电子零部件市场.
- 该国是全球电子设备生产中心,对各种电子部件,如半导体、电容器和传感器,产生了很大需求。
- 制造业基础设施的持续投资、技术进步和强有力的供应链网络进一步支持了这种主导地位,使大规模生产成为可能,支持持续的市场领导。
日本电子部件市场透视
日本电子组件市场预计将在2026至2033年期间出现最快的增长率,其驱动力是先进电子产品不断创新并越来越多地采用自动化技术。 该国正在重点开发高性能和高能效的电子组件,以支持现代电子系统。 已建立的电子制造商的强大存在和持续的技术进步正在加速市场增长。 此外,汽车、工业和智能技术应用对先进电子解决方案的需求日益增加,这极大地促进了日本电子部件市场的扩大
亚太电子部件市场份额
亚太电子元件产业主要由历史悠久的公司领导,其中包括:
- 三星电子(韩国)
- 索尼集团公司(日本)
- Panasonic公司(日本)
- 华伟科技有限公司(中国)
- LG 电子(韩国)
- Hitachi有限公司(日本)
- 卡农公司(日本)
- 小美公司(中国)
- 藤津有限公司(日本)
- 东芝公司(日本)
- NEC公司(日本)
- 三菱电气公司(日本)
- Tata咨询服务(印度)
- Infosys有限公司(印度)
- Hon Hai精密工业有限公司(台湾)
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











