



亞太地區免疫分析試劑及設備市場細分,依產品(試劑盒及分析儀)、平台(化學發光免疫分析、螢光免疫分析、酵素免疫分析、放射免疫分析及其他)、技術(酵素連結免疫吸附試驗、快速檢測、酵素連結免疫斑點試驗、蛋白質印跡法、免疫PCR及其他技術)、樣本類型(血液、尿液、唾液及其他)、應用(傳染病、腫瘤和內分泌、骨骼和礦物質疾病、心臟病、血液學和血液篩檢、自體免疫疾病、毒理學、新生兒篩檢及其他應用)、最終用戶(醫院、臨床實驗室、製藥和生物技術公司、血庫、研究和學術實驗室及其他)劃分——行業學術趨勢及至2033年的預測
亚太免疫检测试剂和装置市场规模和增长率是多少
- 根据数据桥市场研究分析,亚太免疫检测试剂和装置市场规模被估价为:2025年82.4亿美元并可望达到截至2033年12.84亿美元, 以美元计CAGR为 5.7%.预测期间
- 传染和慢性疾病发病率上升,对先进诊断技术的需求增加,以及试剂、药包和免疫检测平台持续进行产品创新,支持及时和准确的临床决策,这在很大程度上推动了市场增长。
- 此外,扩大保健基础设施,在医院和临床实验室更多地采用基于免疫的诊断方法,以及日益重视早期疾病检测和个性化保健解决方案,正在推动中国、印度、日本和东南亚等亚太主要国家大力采用免疫试剂和装置,巩固免疫系统,将其作为区域诊断工作流程中的关键工具。
市场大小和预测
- 全球市场价值(2025):82.4亿美元
- 预期市场价值(2033年):128.4亿美元
- CAGR预测(2026-2033):5.7%
亚太免疫检测试剂和装置市场的主要外卖品是什么
- 免疫检测试剂和装置能够准确检测和量化临床样品中的生物多分子,由于这些试剂和装置的敏感性高、周转时间快以及与自动化平台相容,在医院、实验室和研究环境的现代诊断工作流程中越来越重要
- 对免疫化验产品的需求不断上升,主要是由于传染病和慢性疾病发病率上升,越来越重视早期诊断,以及保健机构越来越多地采用先进的诊断技术。
- 中国主导了亚太免疫疫苗市场,2025年收入份额最大,为24.8%,其特点是保健基础设施完善,实验室自动化程度高,主要产业参与者多.
- 由于扩大保健基础设施、增加政府疾病检测举措和增加可支配收入,预计在预测期内,印度将成为亚太免疫疫苗市场增长最快的国家。
- Chemiluminescence Immunoassay部分在2025年占市场份额为40.9%的亚太免疫say市场占主导地位,其驱动力在于其高度敏感性、广泛的动态范围以及与自动化实验室系统的无缝结合
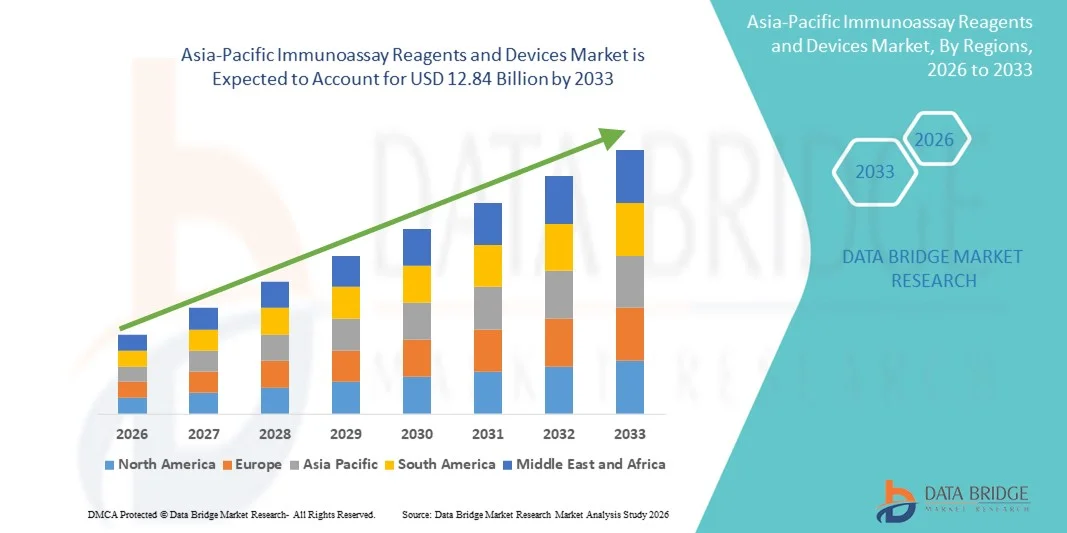
范围和亚太免疫检测试剂和装置市场分割报告
|
属性 |
亚太免疫检测试剂和装置 |
|
覆盖部分 |
|
|
涵盖国家 |
亚太
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
亚太免疫检测试剂和装置市场的关键趋势是什么
多功能平台和自动平台的整合
- 亚太免疫检测市场的一个显著而加速的趋势是越来越多地采用多x免疫检测平台和自动化系统,从而可以同时检测多个生物标记并减少临床实验室的人工处理出错。
- 例如,Luminex xMAP技术将多口免疫化验与自动样品处理相结合,使医院和研究中心能够进行高通量测试
- 自动化和多功能提高工作流程效率,减少周转时间并尽量减少人为出错,从而提高实验室生产力和结果的可靠性
- 免疫检测平台与实验室信息管理系统(LIMS)的无缝结合,可以对样本处理、质量控制和数据报告进行集中监测,精简实验室业务
- 云带动诊断趋势正在出现,可以进行远程监测,实时数据分析,并与医院网络相融合,以更快的临床决策.
- 对个性化药物的日益重视正在推动对能够同时检测多种特定疾病的生物标记的免疫化验的需求,从而能够制定有针对性的治疗计划
- 这种更自动化、高通量和综合诊断解决方案的趋势正在改变临床实验室的期望,促使阿博特和西门子保健人员等公司开发将多功能测试与数字报告相结合的平台。
- 医院、诊断中心和研究机构对提供高通量自动化和多功能的免疫系统的需求正在迅速增长,因为检测的效率和准确性成为关键的优先事项
亚太免疫检测试剂和装置市场动态
驱动程序
慢性和传染病发病率上升
- 糖尿病、癌症等慢性病和包括肝炎和COVID-19在内的传染病发病率上升,是加强采用免疫试剂和装置的一个重要驱动因素。
- 例如,在2025年3月,Roche诊断公司为COVID-19和流感筛查在印度和中国各地推出了新的自动免疫化验包,推动高需求临床环境下的市场增长。
- 由于保健提供者优先考虑早期检测和疾病监测,免疫检查平台为及时准确的临床决定提供高度敏感性和特殊性
- 此外,促进预防性诊断和早期筛查方案的政府保健举措正在增加医院和实验室对免疫检测解决方案的需求。
- 在整个亚太扩大私人诊断链和实验室网络,正在推动对可靠、高通量免疫系统的需求
- 区域和全球玩家增加对新型免疫试剂和便携式设备研发的投资,支持了市场增长
- 高通量测试的方便性、缩短周转时间以及与现有实验室基础设施的结合,是推动整个亚太采用免疫法的关键因素
限制/挑战
高成本和监管合规障碍
- 人们对先进的免疫系统及试剂成本高的关切对更广泛的采用构成重大挑战,特别是在保健预算有限的发展中国家。
- 例如,东南亚较小的实验室尽管有优势,但可能难以投资于CLIA或多功能平台,限制了价格敏感区域的市场渗透率
- 满足对诊断设备的严格监管要求并获得多个国家的批准,增加了制造商进入市场和操作的复杂性
- 此外,需要熟练人员操作复杂的免疫检查平台并维护设备,这对较小的诊断中心是一个挑战
- 小诊所和农村保健提供者对先进免疫测定技术的益处认识有限,可减缓收养率
- 一些亚太国家专门试剂和消耗品的供应链限制可能妨碍及时部署免疫检测装置
- 虽然基本免疫化验包的价格正在逐渐下降,但先进的自动化和多功能系统仍然昂贵,限制了低收入地区的使用
- 通过具有成本效益的解决办法、监管支助和培训举措来克服这些挑战,对于整个亚太区域的持续市场增长至关重要
亚太免疫检测试剂和装置市场如何分割
市场按产品,平台,技术,标本类型,应用,最终用户划分.
- 按产品分列
根据产品,市场被分割成试剂和试剂包及分析器. 2025年,由于医院、临床实验室和研究机构对高质量试剂和化验包的反复需求,试剂和试剂部分在市场上占主导地位。 试剂和药包对于所有免疫检测平台和技术都至关重要,可确保取得可靠和可再生的成果。 主导地位得到持续创新的支持,如用于多种疾病检测的多功能和高敏感性工具包。 医院更喜欢标准化的工具包,以便遵守管理规定和取得一致的诊断结果。 此外,整个亚太区域的传染病和慢性病发病率高,促使人们持续消费。 主要参与者侧重于扩大其试剂组合,并进一步加强这一部分的市场份额。
预计分析器部分在预测期间增长最快,诊断实验室越来越多地采用自动化免疫测定系统。 分析器可以减少人的错误,提高吞吐量,并允许同时测试多个样本. 城市医院和私人诊断链正在对高通量系统进行大量投资,以提高效率。 印度、印度尼西亚和越南等新兴国家正在采用自动化平台来缩短周转时间并增强准确性。 此外,制造商正在为较小的实验室引进紧凑而负担得起的分析器。 分析器与数字数据管理系统相结合的上升趋势进一步加速了采用。
- 按平台
以站台为基础,将市场分解为:化学发光免疫测定(CLIA),荧光免疫测定(FIA),酶免疫测定(EIA),放射免疫测定(RIA)等. 化学发光免疫检测(CLIA)部分在2025年占据了市场主导地位,由于高度敏感,动态范围广,与自动化系统兼容,市场份额为40.9%. CLIA平台被广泛用于医院和研究实验室,用于肿瘤学,传染病和激素检测. 它们处理高样本量和提供快结果的能力使它们非常受欢迎。 Abbott和Roche等全球行为者的强大存在加强了支配地位。 医院和临床实验室依靠CLIA平台进行符合规范的检测. 该部分得益于持续研发和采用多功能CLIA系统。
由于适合护理点诊断和专门研究应用,预计国际汽联部分在预测期间增长最快。 FIA提供高特异性,多功能,以及微型平台相容性. 亚太区域生物技术研究和对便携式诊断的需求正在加快采用。 中国,印度,日本等国家正在投资基于国际汽联的平台. FIA对快速疾病筛查的适应性增强了其市场吸引力. 提高对多功能测试的认识有助于临床和研究实验室的增长。
- 由技术
以技术为基础,市场被分入ELISA,快速测试,ELISPOT,西方活化,免疫-PCR等技术. ELISA部分由于在常规临床诊断中广泛使用,可复制性高,成本-效益高而于2025年主导了市场. ELISA是传染病筛查,激素检测和研究应用的首选方法. 标准化的规程和规章批准令它在医院和实验室很受欢迎. 它与多个样本类型和平台相兼容. ELISA的高吞吐量测试有助于提高繁忙实验室的效率. 全球和区域制造商继续扩大ELISA提供的各种应用。
预计快速测试部分在预测期间增长最快,原因是对护理点诊断和家用测试的需求增加。 快速测试提供了快速结果,样本准备也很少。 它们适合在农村或资源有限的地区进行传染病紧急筛查。 便携式格式使其便于诊所和实地检测。 在新兴的亚太国家,人们对快速疾病检测的认识正在提高。 制造商正在用高敏感性的快速测试包进行创新,促进医院和诊断中心的收养。
- 按样本类型
根据标本类型,市场被分入血液,尿液,唾液等. 2025年以血液部分为主,收入份额最大,原因是广泛适用于传染病的检测、肿瘤生物学标志、内分泌失调和自体免疫疾病。 血样在医院和实验室是标准的,与大多数免疫检测平台相容. 既定的临床指南和高可靠性进一步加强了支配地位. 基于血液的检测支持高量筛选和监管合规. 试剂和分析器制造商优先考虑血基包. 医院更喜欢血液样本的再生性和经证明的临床效用.
由于采用了非侵入性检测和护理点诊断,预计唾液部分在预测期间增长最快。 基于Saliva的免疫化验降低了感染风险,并为儿科和老年病人提供了方便. 新出现的应用包括检测系统疾病口服生物标记. 印度、中国和日本等国越来越多地采用以唾液为基础的检测方法。 不断增强对唾液诊断的认识和研究,支持市场扩张. 制造商正在研制可携带和敏感的以唾液为基础的免疫化验,加强诊所和实验室的收养。
- 通过应用程序
根据应用情况,市场分为传染病、肿瘤学和内分泌学、骨和矿病、心脏病学、血液学和血液筛查、自体免疫失调、毒理学、新生儿筛查等。 2025年,由于病毒和细菌感染高发和政府大规模筛查举措,传染病部分占据了市场的主导地位。 医院和实验室依靠免疫检测平台进行快速准确的传染病检测. 中国、印度和东南亚的公共卫生方案加强了需求。 患者体积高和筛查频率高,助长了片段主导. 不断引进新的传染病化验法,可以加强市场存在. 全球制造商积极提供用于传染病检测的试剂和药包.
肿瘤学和内分泌学部分预计将在预测期间出现最快的增长,其动力是癌症发病率增加、激素紊乱检测增加以及对预防性诊断的认识。 医院和专科实验室采用免疫检测方法进行早期疾病检测和个性化治疗. 在新兴的亚太国家扩大保健基础设施,加速采用。 生物标志物发现的研究举措也刺激了需求。 肿瘤学和内分泌测试的多功能平台可以提高效率。 地方和全球行为者在这些疾病领域增加投资,有助于部分增长。
- 按终端用户
在最终用户的基础上,市场分为医院、临床实验室、医药和生物技术公司、血库、研究和学术实验室等。 2025年,由于病人人数多、持续进行例行诊断和建立了实验室基础设施,医院部分占主导地位。 医院依靠免疫系统进行传染病、肿瘤、心脏病和内分泌检测。 高吞吐量和与自动化分析器的集成支持效率. 医院对标准化成套设备的偏好加强了部分的主导地位。 在医院环境中,遵守规章制度和准确性至关重要。 全球和区域供应商注重医院解决办法,以维持市场份额。
研究和学术实验室部分预计将在预测期间出现最快的增长,其动力是生物技术研究增加、政府提供资金以及采用先进的免疫测定技术来发现生物标志。 扩大中国、印度和韩国的研究举措正在产生强劲的需求。 实验室需要高灵敏度平台进行实验化验. 多功能和自动化系统越来越多地用于学术研究。 对培训和先进仪器的投资进一步支持收养。 制药研发合作促进了这一环节的免疫检测需求。
亚太免疫检测试剂和装置市场区域分析
- 中国主导了亚太免疫疫苗市场,2025年收入份额最大,为24.8%,其特点是保健基础设施完善,实验室自动化程度高,主要产业参与者多.
- 本区域的保健提供者将快速、可靠和高通量的免疫检测平台作为优先事项,以检测传染病、肿瘤生物标记和内分泌紊乱
- 政府的早期疾病筛查倡议、慢性和传染病发病率的上升以及全球和国内免疫疫苗制造商的强大存在进一步支持了这种广泛采用,建立了免疫疫苗系统,作为医院、临床实验室和研究中心的关键工具
中国免疫分析市场透视
中国免疫检测试剂和装置市场在2025年收获了24.8%的最大收入份额,这得益于国内大量患者,扩大了医院和临床实验室基础设施,并增加了政府早期疾病检测举措。 保健提供者正日益优先考虑先进的免疫检查平台,用于传染病筛查、肿瘤学和内分泌诊断。 全球和国内免疫化验厂商的强大存在,以及高通量和自动化系统的技术进步,进一步支持了市场的扩大。 此外,对预防性保健的认识不断提高,不断引进创新试剂和药包,正在推动医院和研究机构的收养。
日本免疫分析市场透视
日本免疫系统市场正因该国先进的保健基础设施、高度关注预防医学和对诊断检测自动化的需求增加而日益强劲。 日本医院和实验室强调肿瘤学、传染病和激素检测免疫检查平台的高度敏感性和准确性。 自动化分析器和数字数据报告的整合提高了效率和工作流程的可靠性。 此外,人口老化和慢性病发病率上升正在支持免疫系统的发展。 制造商持续研发和采用多用途和化学发光检测正在推动整个住宅和商业诊断环境的市场扩张。
印度免疫分析市场透视
印度免疫试剂和装置市场在2025年占了亚太地区最大的市场收入份额,其驱动力是快速城市化、提高保健意识和越来越多地采用先进的诊断技术。 医院、临床实验室和诊断链越来越多地投资于用于传染病筛查、肿瘤学和内分泌失调的高通量免疫检测平台。 推动建立智能保健基础设施、扩大私人诊断网络以及提供成本效益高的试剂和药包是推动市场的关键因素。 此外,政府在预防保健方面的举措日益增多,研发资金增加,支持市场持续增长。
韩国免疫分析市场透视
韩国免疫疫苗市场正在稳步扩大,其燃料来源于高水平的医疗保健支出、技术先进的实验室设施以及政府对早期疾病检测方案的有力支持。 医院和临床实验室正在采用自动化和高通量免疫系统进行传染病检测、肿瘤学和激素分析。 日益重视个性化药品和生物标志的发现,正在鼓励采用多用途和高敏度免疫测定平台。 此外,全球主要制造商的存在以及试剂和试剂包的持续创新进一步推动了市场增长。 韩国重视高效准确的诊断,将免疫测定系统作为贯穿医疗保健和研究环境的基本工具。
亚太免疫检测试剂和装置市场有哪些顶级公司
亚太免疫检测试剂和装置行业主要由具有良好基础的公司领导,其中包括:
- 阿博特 (美国).
- 生物拉德实验室股份有限公司.(美国).
- 贝克曼·库尔特公司(美国).
- Fapon生物科技公司.(中国)
- 自动生物诊断有限公司(中国)
- Sysmex公司(日本)
- 藤里比奥(日本)
- 西门子保健公司(德国)
- 瑟莫·费舍尔科学公司(美国)
- BIOMÉRIEUX(法国)
- 达奈尔 (美国).
- 齐亚根(荷兰)
- 奎德公司 (美国).
- BD (美国).
- 珀金埃尔默 (美国).
- Luminex公司(美国)
- Bio Techne公司(美国)
- Randox实验室有限公司(英国)
- Snibe诊断(中国)
- 深圳明德瑞生物医学电子有限公司(中国).
亚太免疫检测试剂和装置市场的近期发展情况如何
- 2025年8月,中药和诊断公司大幅转向上海泰坦科学公司和南京瓦齐姆生物技术公司等国内免疫试剂供应商,在与关税相关的供应挑战下削减成本并缩短交货时间,这标志着试剂来源的本地化趋势,加强了APAC免疫试剂供应链.
- 2025年7月,Fapon宣布计划在ADLM 2025会议上首次推出其光电mT8000开放的临床化学和免疫分析仪,这是一个多功能的高通量系统,将生物化学和免疫分析测试结合起来,目的是使整个区域的实验室工作流程现代化。
- 2024年1月,富士瑞比奥控股公司和阿加普诊断公司达成战略合作,研发并制造了以弹壳为原料的CLIA免疫检测试剂和分析器,使阿加普能够提供完整的化学发光溶液,并在当地出产试剂并拓展印度的免疫检测能力.
- 2023年11月,Fapon在MEDICA 2023活动上展示了其扩大的免疫检测和诊断解决方案,包括全自动化的Shine i8000/900CLIA系统,加强了其在APAC及以后的免疫检测的存在和产品提供.
- 2023年7月,Fapon推出了最新的高通量化学发光免疫分析仪"光辉i8000/900",提供高达每小时900个测试,以满足亚太地区临床实验室日益增长的诊断需求,标志着免疫诊断产品大幅扩张.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











