



亞太地區傷口閉合器械市場細分,按產品類型(黏合劑、縫合釘、縫合線、密封劑和機械裝置)、傷口類型(急性傷口和慢性傷口)、應用(燒傷、潰瘍、手術傷口、壓瘡、糖尿病潰瘍和動脈潰瘍)、最終用戶(醫院、社區醫療服務提供者、門診手術中心和家庭護理)劃分——行業趨勢的預測203年
亚太闭伤装置市场规模和增长率是多少
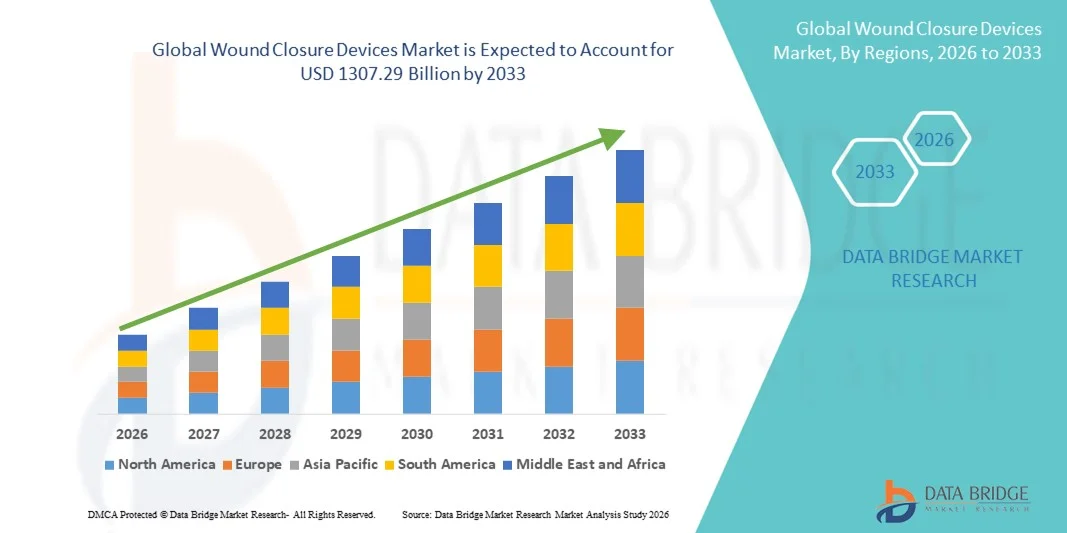
- 亚太闭伤装置市场规模估价2025年7,535亿美元并可望达到到2033年达到1307.29亿美元, 以美元计CAGR为7.13%预测期间
- 市场增长主要是由于外科手术增加、外伤发生率增加以及世界各地慢性伤口发病率上升,导致医院和流动外科中心对有效和先进的伤口关闭解决方案的需求增加
- 此外,缝合物、主食、粘合剂和活性剂的技术进步,加上越来越倾向于使用侵入性最小的手术和更快的愈合方法,正在建立伤口封闭装置,作为现代外科和紧急护理的基本组成部分。 这些趋同因素正在加速采用伤者关闭装置的解决方案,从而大大地推动了该行业的增长。
市场规模和预测:
- 市场价值(2025年):7535亿美元
- 预期市场价值(2033年):1307.29亿美元
- 预测CAGR(2026-2033):7.13%
亚太闭伤设备市场的主要外出货品是什么
- 包括缝合、主食、组织粘合剂和血压在内的闭伤装置是外科和外伤护理环境的基本组成部分,因为它们能够促进更快的愈合、降低感染风险并改进各种医疗程序中的化妆效果。
- 对伤口封闭装置的需求不断上升,主要是由于外科手术次数增多、外伤发生率上升、慢性伤口发病率上升以及世界各地越来越多地采用最低侵入性外科手术。
- 2025年,由大量手术程序、扩大医院基础设施、增加保健支出、以及越来越多地采用公立和私立保健设施的先进外科产品所驱动,中国在伤口关闭装置市场占据了主导地位,收入份额最大,为34.8%
- 预计在预测期间,印度将成为伤口封闭装置市场增长最快的区域,从2026年增加到2033年,CAGR增长9.6%,其支持方式包括改善外科护理、增加医疗旅游、提高对先进伤口管理的认识以及政府采取举措加强保健基础设施
- 2025年,急性伤口占市场收入的最大份额为62.3%,原因是全世界外科手术切口、外伤和破伤风的数量很多
报告范围和亚太闭伤装置市场分割
|
属性 |
关机设备 |
|
覆盖部分 |
|
|
涵盖国家 |
亚太
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
亚太关机装置市场趋势如何
最小侵入和生物相容的伤口封闭技术的进展
- 亚太闭伤装置市场的一个重要和正在加速的趋势是,越来越多地采用最低侵入性和生物相容性伤口闭伤解决方案,以改善治愈结果,减少感染风险并尽量减少疤痕。 保健提供者越来越倾向于采用先进的缝合、外科主食、组织粘合剂和密封剂来提高程序效率和病人的康复。
- 例如,在2024年,Ethicon(Johnson & Johnson MedTech)扩大了其在亚太各医院的可吸收缝隙和高级伤口封闭产品组合,支持改进外科手术精度并加快手术后治疗结果。
- 向门诊和最低侵入性外科手术的转变日益加剧,这正驱使人们需要先进的伤口封闭产品,从而缩短手术时间并加速病人出院。
- 抗微生物缝合物和生物工程组织粘合物日益融合,正在改善感染控制并减少手术后并发症.
- 日益重视化妆品结果,特别是在塑料和再造手术方面,正在鼓励采用先进的伤口封闭装置,以尽量减少明显的伤疤并改进审美效果。
亚太的闭伤装置市场动态
驱动程序
增加手术程序和扩大保健基础设施
- 包括心血管外科、矫形外科、普通外科和化妆外科在内的外科手术数量不断增加,是伤害关闭装置市场的主要驱动力。 扩大医院网络和增加获得外科护理的机会,大大促进了市场需求
- 例如,2025年,中国主导了伤者关闭装置市场,收入份额最大,为34.8%,原因是手术程序量大,医院基础设施扩大,保健支出增加,公立和私立保健设施越来越多地采用先进外科产品。
- 需要外科手术治疗的慢性病和外伤病例日益普遍,这进一步加快了对有效止伤解决办法的需求
- 增加新兴经济体的保健投资,使医院能够采用技术先进的接缝、主食和组织密封剂
- 外科医生日益认识到先进闭伤产品的好处,包括缩短治疗时间和降低感染率,这有利于更广泛地临床采用
- 此外,预计在预测期间,印度将成为伤患关闭装置市场增长最快的区域,从2026年增加到2033年,CAGR增长9.6%,其支持措施包括改善外科护理、增加医疗旅游、提高对先进伤口管理的认识以及加强保健基础设施的政府举措。
限制/挑战
高产品成本和再生后并发症的风险
- 先进的伤口闭合装置,特别是专用缝合、分层系统和组织粘合剂的成本相对较高,对成本敏感的医疗保健环境中的采用构成挑战。
- 例如,主要制造商提供的高价抗微生物缝合器和有动力的外科定本可大大增加程序费用,限制在较小的医院和农村保健设施使用。
- 手术后并发症如伤口感染,脱口而出,以及对某些闭塞材料的过敏反应等风险,可能影响产品偏好和临床决定.
- 某些地区先进的伤口关闭技术的报销范围有限,进一步限制了市场渗透
- 在发展中国家,外科医生的偏好和传统低成本缝合的可变性可能减缓向更先进的伤口封闭系统的过渡
- 要克服这些挑战,就必须进行成本效益高的产品创新,改进偿还结构,加强临床培训,并提高对先进止伤技术的长期效益的认识
亚太闭伤装置市场范围
市场根据产品类型,伤口类型,应用,最终用户进行分拆.
- 按产品类型
根据产品类型,伤口关闭装置市场被分出成粘合剂,主食,缝合剂,密封剂,和机械装置. 缝隙部分占2025年41.6%的最大市场收入份额,其驱动力是在全球范围广泛使用外科手术。 缝口由于强烈抗拉强度、灵活性和适合内外伤口,仍然是关闭伤口的标准方法。 越来越多的外科手术,包括矫形、心血管和一般外科手术,大大支持需求。 可吸收和抗微生物缝合等持续进步可增强疗效并降低感染风险. 外科医生更喜欢缝合来进行精确的伤口近似和可靠的性能. 建立临床熟悉度和成本效益进一步加强了部门主导地位。 全球越来越多的住院和创伤病例也有助于持续创收。 发达市场的优惠偿还框架支持继续采用。 新兴经济体扩大保健基础设施,进一步促进了利用。 关键制造商的强有力的产品创新管道可增强竞争力。 预计从2026年到2033年,缝合部分将增长7.9%。
2026至2033年,由于人们越来越偏好最小程度侵入性伤口封闭解决方案,粘合物部分预计将出现最快的CAGR,为10.8%. 与传统缝合相比,粘合剂提供了更快的施用时间,减少了疤痕,改善了病人的舒适性. 对化妆品和门诊程序的需求不断增加,大大支持了增长。 氯烯丙烯酸盐和纤维密封剂产品的技术进步可增强结合力和灵活性。 儿科和急诊场所的收养日益增多,进一步加快了扩展。 更加注重减少程序时间并改进审美效果,有助于快速的分片穿透.
- 按伤口类型
根据伤口类型,伤口关闭装置市场被分割为急性伤口和慢性伤口. 在2025年,急性伤口占市场收入份额最大,为62.3%,原因是手术切口量高、外伤和破伤风。 急性伤口需要立即有效关闭,以预防感染并加快愈合速度。 越来越多的选修和紧急外科手术大大推动了需求。 道路事故和体育伤害案件不断增加,进一步支持了增长。 医院严重依赖先进的关闭装置来将愈合时间降到最低并减少并发症. 可吸收接缝和机械定本的技术改进提高了临床效率。 在全球有强大的外科手术中心持续使用。 对外科手术的优惠补偿进一步加强了分科的主导地位。 发展中经济体的保健支出不断增加,也有助于扩大。 预计在预测期间,急性伤口的CAGR增长为8.2%。
由于糖尿病、肥胖症和血管疾病发病率不断上升,预计2026年至2033年慢性伤口部分的CAGR将达到11.5%的最快。 糖尿病足部溃疡等慢性伤口和压力溃疡需要长期管理,提高装置利用率. 老年人口的增加极大地促进了发病率的提高。 对先进的伤口管理解决方案的认识不断提高,加快了采纳的速度。 扩大专门的伤口护理诊所,进一步支持分科增长。
- 通过应用程序
根据应用情况,伤口关闭装置市场分为烧伤、溃疡、外科外伤、压力溃疡、糖尿病溃疡和动脉溃疡等。 2025年,外科手术伤势占市场收入份额最大的部分,为36.8%,而全球外科手术数量不断增加。 有效关闭外科切口对减少感染风险和改善恢复时间至关重要。 对最低侵入性和化妆手术的需求日益增加,进一步助长了收养。 医院越来越多地采用先进的关闭技术来提高病人的成绩。 不断增加的保健支出和经改进的外科基础设施加强了市场增长。 抗微生物缝合和生物活性密封剂等技术创新能提高疗效. 支持改善伤口愈合结果的有力临床证据可进一步促进利用。 新兴经济体扩大医疗旅游也促进了部分扩展。 预计该部分在2026至2033年期间将增长8.4%。
糖尿病溃疡部分预计将在2026年至2033年以最快的CAGR占12.1%的速度出现,这是由全球迅速增长的糖尿病人口所推动的. 糖尿病溃疡往往导致并发症,需要先进的伤口闭合解决方案. 提高对早期干预和肢体保护战略的认识有助于提高收养率。 增加慢性伤口管理方面的保健投资会进一步加快部分增长。 生物工程皮肤代用品和高级敷料的技术进步可增强疗效。
- 按终端用户
在最终用户的基础上,伤者关闭装置市场被分成医院、社区保健服务提供者、流动外科中心和家庭护理。 2025年,医院部分收入份额最大,为54.7%,原因是病人入院人数多,手术量多。 医院仍然是复杂伤口管理和紧急创伤护理的主要中心。 拥有熟练的外科医生和先进的医疗基础设施有助于有效地利用设备。 强有力的采购合同和偿还制度进一步加强了部门领导。 全球越来越多的专业外科部门维持着需求。 不断采用先进的伤口封闭技术,可增强病人的结果。 创伤和事故的增多进一步促进了增长。 预计该部分在预测期间将增长7.8%。
预计流动外科中心部分在2026至2033年期间将最快达到10.6%的CAGR,由于对门诊外科手术越来越偏好而火上浇油。 救护车中心提供成本效益高、效率高的外科护理,减少医院负担。 日益转向侵入性最小的外科手术,极大地支持了部分扩展。 改善获得保健服务的机会并缩短病人的康复时间会进一步加强收养。 病人越来越喜欢同日出院程序,这进一步加速了在这些环境下对有效伤口封闭解决方案的需求。 救护车外科中心越来越多地配备先进的外科工具和熟练的专业人员,从而能够安全有效地管理伤口。 与医院手术相比,程序费用较低,使这些中心对病人和保险人都有吸引力。 一些发达国家的门诊程序优惠报销政策也有助于增长。 越来越多的化妆品、矫形和眼科手术在流动中心进行,提高了设备的利用率。 可吸收缝合、粘合和分层装置的技术进步提高了程序效率。 增加对扩大流动护理基础设施的投资会进一步加强部分扩展。 此外,由于越来越重视减少医院感染,因此在整个预测期间继续转向门诊手术环境。
亚太闭伤装置市场区域分析
- 在2026至2033年的预测期间,由于外科手术程序增加,保健基础设施扩大,发展中经济体的保健支出增加,预计亚太伤口封闭装置市场将强劲增长。
- 中国、日本和印度等国家的快速城市化和改善获得医院护理的机会,为市场扩张作出了重大贡献。 慢性病、外伤和选择性外科手术的负担日益加重,对包括缝合、外科主治和组织粘合剂在内的高级伤口封闭产品的需求不断增加。
- 旨在加强保健系统、扩大公立医院能力以及促进国内医疗器械制造的政府举措进一步支持了区域增长。 此外,全球医疗器械制造商的存在和分销网络的改善正在使城市和半城市保健设施更容易获得先进的伤口关闭技术
中国伤机闭塞设备市场透视
2025年,由大量外科手术程序、扩大医院基础设施、增加保健支出以及越来越多地采用公立和私立保健设施的先进外科产品所驱动,中国的外科手术设备市场主导亚太外科手术设备市场,收入份额最大,为34.8%。 三级医院和专科外科中心迅速扩大,大大增加了对缝合物、主食和组织粘合物的需求。 慢性病发病率上升和外伤病例增加,进一步增加了对产品的持续需求。 政府对保健现代化的大力投资和对国内医疗器械制造的支持正在加强市场渗透。 此外,当地制造商日益提供具有成本竞争力的产品,正在扩大大都市和二级城市的准入。
印度闭塞设备市场透视
印度伤口封闭装置市场预计将是亚太伤口封闭装置部门增长最快的市场,从2026年到2033年的CAGR增长为9.6%. 通过改善获得外科护理的机会、增加医疗旅游、提高对先进伤口管理的认识以及旨在加强保健基础设施的政府举措来支助增长。 多专业医院的扩大、私人保健投资的增加以及外科手术量的增加,都促使对伤口关闭产品的需求增加。 此外,与生活方式有关的疾病和外伤发病率上升,正在加速采用先进的缝合和分层装置。 随着保健设施继续现代化和采用国际治疗标准,预计在预测期间,对高质量和成本效益高的伤口封闭解决方案的需求将大幅增加。
亚太闭伤设备市场中哪家顶级公司
伤者闭塞装置行业主要由老牌公司领导,包括:
- 强生公司(美国).
- 美敦尼克平面图(爱尔兰)
- 3M连(美国).
- B. 布劳恩股份有限公司. (德国)
- 史密斯和侄子 plc(吴.
- 巴克斯特国际公司(美国)
- Ethicon股份有限公司(美国)
- Integra生命科学控股公司(美国)
- Zimmer Biomet控股公司(美国)
- Teleflex公司(美国)
- ConvaTec集团plc (英国).
- 科洛普拉斯特·阿/西(丹麦)
- 德马科学股份有限公司(美国)
- DemeTECH公司(美国)
- 彼得斯外科(法国)
- 高级医疗解决方案集团plc (U.K.
- LP(美国) Medline Industries
- 梅里尔生命科学有限公司(印度)
- 阿波罗内科外科股份有限公司(美国)
- Kikgel S.A.(波兰)
亚太闭伤装置市场的最新发展情况是什么
- 2021年3月 Ethicon Endo-Surgery推出"ECHELONTM+". 新的外科分层系统,目的是在具有挑战性的程序中改善主干线安全和统一组织压缩,帮助减少并发症并改进外科手术结果
- 2023年8月,Healthium Medtech宣布推出TRUMAS,这是专为最小入侵外科手术应用而设计的一款新缝隙,以优化针头和缝隙组合为特色,以提高装卸和外科手术效率.
- 2024年10月,Corza Medical在美国眼科学院(AAO)会议上推出了其Onatec ophysic 微外科缝隙,引入了为精细眼外科手术程序而设计的高级缝隙产品.
- 2024年7月,Conneximen Medical的"组织粘合皮肤闭合系统"获得FDA批准,标志着引入了无缝皮肤闭合技术,旨在简化伤口闭合,并缩短轻度外科伤口和撕裂的手术时间.
- 2024年12月,H.B. Fuller Company宣布收购了GEM S.r.l.和Medifill Ltd两家医用胶合技术公司,强化了伤口封闭胶合组合,并扩大了其在先进胶合技术中的立足点.
- 2024年1月,斯特克公司推出了Zip®. 一是非侵入性伤口封闭装置,提供无缝选择,旨在减少疤痕和速度愈合,反映市场向以病人为中心,创伤最小的封闭解决方案的趋势.
- 2025年2月,斯特里克获得了FDA对其新VELHOX伤口闭合系统的批准,这是一种独特的真空辅助闭合技术,旨在改进伤口愈合效果并扩展斯特里克的高级伤口护理组合.
- 2025年1月,Cresilon获得了FDA的"创伤"(Traumagel)批准,这是一款新型的以工厂为主的水凝胶来进行严重出血控制,作为伤口管理战略的一部分支持关闭和出血,强化了超越传统缝合和主食的创新.
- 2025年5月,Johnson & Johnson Services, Inc. 宣布了以3D-Stapling Technology为特色的ECHELON LINEAR Cutter,这是下一代的主干设备,旨在改进主干线安全,提高复杂程序中的外科手术精度.
- 2025年11月,Xtant Medical Holdings, Inc. 推出了CollagenX,一种用于手术外伤闭合的牛胆囊颗粒产品,旨在促进愈合并降低感染风险——2025年后期关闭产品显著进入市场.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











