


歐洲帶因者篩檢市場細分,依檢測類型(分子篩檢和生化篩檢)、疾病類型(囊性纖維化、泰-薩克斯病、戈謝氏症、鐮狀細胞疾病、脊髓性肌肉萎縮症和其他常染色體隱性遺傳疾病)、醫療狀況(肺部疾病、血液系統疾病、神經系統疾病和其他)、技術(DNA定序、聚合酶鏈反應、其他產業研究
欧洲承运人筛选市场规模和增长率是什么
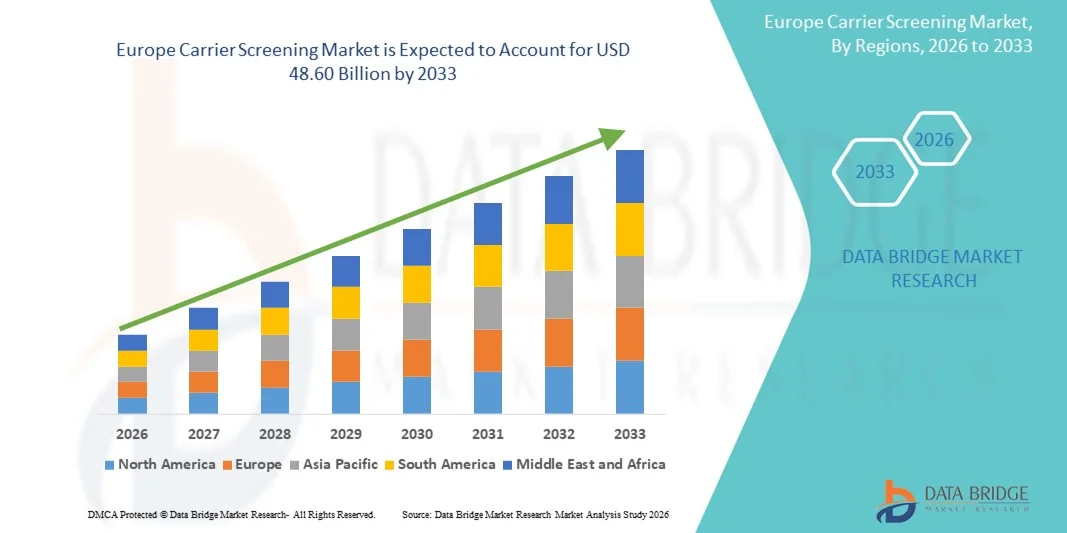
- 根据数据桥市场研究分析,欧洲承运人筛选市场规模的价值为:2025年169.2亿美元并可望达到到2033年48.60亿美元, 以美元计CAGR为14.00%预测期间
- 市场增长主要是由于对遗传性疾病的认识不断提高,以及未来父母对早期发现携带者地位的需求不断增加所推动的。 分子和生化筛选技术的进步,加上扩大载体面板的提供,使测试更加准确、全面和迅速,从而推动医院、诊所和诊断实验室的采用
- 此外,消费者越来越倾向于个性化保健和生殖规划,同时方便在家和实验室进行载体筛查,正在将载体筛查确立为产前和孕前护理的标准做法。 这些趋同因素正在加速采用载体筛选服务,大大推动了市场的扩大。
市场大小和预测
- 全球市场价值(2025):169.2亿美元
- 预期市场价值(2033年):486.0亿美元
- CAGR预测(2026-2033):14.00%
欧洲运输商筛选市场的主要外卖是什么
- 携带者筛查发现携带基因突变的个体患有自体失常和X-相关疾病,由于能够指导知情的计划生育决定并减少遗传性疾病的风险,因此越来越成为临床和家庭环境中预防性生殖保健的重要组成部分
- 对载体筛查的需求不断上升,主要是由于技术进步,如下一代测序、越来越多地采用扩大的和泛族裔小组、越来越多的政府和保健举措促进基因检测、消费者和保健提供者日益认识到早期检测和预防护理的重要性。
- 德国主导了航母筛选市场 由于其强大的保健基础设施、先进的诊断能力,以及在产前和孕前护理中高度采用遗传检测
- 预计在预测期间,由于对遗传病的认识得到提高,产前和孕前检测方案的扩大,以及采用下一代筛查技术,英国将成为承运人筛查市场增长最快的国家。
- 分子筛选测试部分占据了市场主导地位,市场份额为62.8%,因为它在检测基因突变方面的准确度很高,而且在寻求早期检测遗传性疾病的未来父母中越来越多地采用。 分子测试更受青睐,因为它们能够在单一检验中识别多种条件的载体,提供全面的结果并减少重复测试的需要. 保健提供者高度推荐分子筛选,因为其可靠性和对不同人群的强烈临床验证。 下一代测序面板和定向突变分析的提供日益增多,进一步加强了分子测试在临床实践中的主导地位.
范围和载体筛选市场分割报告
|
属性 |
载体筛选关键 市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
欧洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要角色等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深度专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
欧洲承运人筛选市场的主要趋势是什么
越来越多地采用扩大的和家庭载体筛选小组
- 载体筛查市场正出现日益扩大和家庭筛查面板的趋势,其动力是人们日益认识到遗传性疾病和需要积极的生殖保健。 这些小组提供全面的测试,能够发现多种遗传条件,从而能够作出知情的计划生育决定。
- 例如,Mitera的Peaches & Me和23个Pears家用检测包提供家用多种条件的载体筛查,改善消费者的无障碍环境,并鼓励及早收养。 此类家庭解决办法减少了对临床检查的需要,并为技术熟练和有健康意识的人口提供了方便的选择。
- 先进的分子和生化技术能提高测试精度并缩短周转时间,从而能够取得更可靠的结果. 这些技术改进还支持个性化风险评估,使保健提供者能够根据检测结果提供有针对性的咨询
- 越来越多的特定人口和泛族裔载体筛选小组有助于不同人口群体的采用。 此外,这些小组确保更广泛地检测稀有遗传条件,使其对全面生殖健康管理越来越重要
- 数字报告和远程遗传咨询与载体筛选服务相结合正在改善用户经验。 这种创新使患者能够安全地在线获得检测结果并获得专家指导,从而加强消费者对检测的信心
- 技术进步、方便和更广泛的可获取性相结合,正在塑造市场,将扩大的和家庭小组定位为预防性生殖保健的核心。 这一趋势预计将维持整个临床、消费者和远程保健部门的增长。
欧洲承运人筛选市场动态
驱动程序
提高对遗传病的认识
- 提高未来父母、保健提供者和决策者对遗传性疾病的认识是载体筛选市场的关键驱动力。 对遗传风险的更深入了解有助于早期检测和知情的生殖决策
- 例如,Natera和Fulgent Genetics等公司发起了扩大的载体小组和宣传活动,教育消费者了解早期发现的好处。 此外,这些举措还促进跨医院、诊所和家庭检测服务的收养,扩大市场渗透范围。
- 对预防性保健和个性化医学的日益重视促使保健系统将载体筛查纳入常规孕前和产前护理方案。 这种结合可加强风险因素的早期发现并减少后代遗传紊乱的可能性。
- 教育举措、社交媒体外联和基因咨询服务进一步提高了对载体筛查的理解和接受程度。 此外,这些努力使未来的父母能够作出知情的生殖选择,这正在加速市场增长。
- 政府方案和私人组织对生殖健康的支持,加上筛查方面的技术进步,继续推动收养。 这种协调努力确保了更广泛的可获取性,并将载体筛查作为生殖保健的标准组成部分
限制/挑战
高成本和有限保险费
- 综合载体筛选测试费用高是市场采用的一大障碍。 此类费用可限制对价格敏感的人群的获取,并减少临床和以消费者为重点的部分的总体吸收。
- 例如,Invitae和Myriad Genetics等公司扩大的小组费用仍然很高,限制了在财政资源有限的地区获得服务的机会并阻碍收养。 此外,这限制了扩大疾病覆盖面的溢价测试解决方案的渗透性
- 有限的报销和保险范围加剧了财政挑战,特别是在保健费用基本上自费的国家。 这些限制使许多未来父母难以负担高级检测服务
- 虽然基本测试方案比较负担得起,但提供更高准确度和更广泛的条件覆盖的保费板仍然可能阻止用户选择测试。 此外,各保险公司的保险政策不一致,减少了统一获得承运人筛选服务的机会
- 克服这些障碍需要努力降低测试成本、扩大保险范围并教育消费者了解承运人筛选的价值。 解决这些财政和覆盖面方面的制约因素对于确保发达国家和新兴市场的公平准入和持续增长至关重要
欧洲承运人筛选市场如何分割
市场根据测试类型,疾病类型,医疗状况,技术,最终用途进行分化.
- 按测试类型
根据试验类型,载体筛选市场分入分子筛选试验和生化筛选试验. 分子筛选测试部分支配了市场,2025年市场收入份额最大,为62.8%,其驱动力是其检测遗传突变的高度准确性,以及寻求早期检测遗传性紊乱的预期父母日益采用。 分子测试更受青睐,因为它们能够在单一检验中识别多种条件的载体,提供全面的结果并减少重复测试的需要. 保健提供者高度推荐分子筛选,因为其可靠性和对不同人群的强烈临床验证。 下一代测序板和定向突变分析的提供越来越多,进一步加强了分子测试在临床实践中的主导地位.
生物化学筛选测试部分预计将在2026年至2033年期间实现19.4%的最快增长率,而目前正在对成本效益高和快速的筛选方法进行研究。 例如,Natera和Invitae等公司正在扩大生化筛查面板,以包括更广泛的疾病覆盖面,提供更简单的样本收集流程并缩短周转时间。 由于基础设施要求较低,进入先进分子实验室的机会有限的地区越来越多地采用生化测试. 临床医生和病人对早期发现和预防护理的认识的提高也支持采用生化测试。
- 按疾病类型
根据疾病类型,载体筛选市场被分化为囊泡纤维化,Tay-Sachs,高彻病,镰状细胞病,脊髓肌萎缩等自发性沉降性遗传障碍. 囊肿纤维化部分在2025年占据市场主导地位,市场收入份额最大,为28.5%,原因是CF载体在几个人群中的高流行率,以及既定准则建议进行例行筛选。 循环纤维化筛查为计划生育提供了关键信息,并减少了严重遗传障碍的传播风险. 实验室和临床网络对包括CF突变在内的面板进行了大量投资,加强了其市场主导力.
脊髓肌肉萎缩分会预计将在2026至2033年间以18.7%的速度出现最快的CAGR,受SMA发病率的上升和早期诊断技术的突破所驱动. 例如,Fulgent遗传学和蓝图遗传学等公司正在提供包括SMA检测在内的扩大载体板,促进早期干预战略。 提高对SMA疗法和新生儿筛查方案的认识进一步鼓励收养。 保健提供者越来越强调SMA检测,因为它对早期治疗结果和生活质量产生影响。
- 根据医疗条件
根据健康状况,载体筛选市场被分入肺病,出血病,神经病等. 肺病分会支配了市场,2025年市场收入份额最大,为31.2%,主要受囊肿纤维化等疾病和其他遗传性肺病的流行所驱使. 肺病筛查对于早期诊断、载体识别和个性化咨询至关重要。 实验室开发了综合面板,同时应对多起肺病,增加了产前和孕前护理环境中的检测采纳.
神经病的分会预计将出现2026至2033年20.1%的最快生长速度,而神经病遗传病意识的提高以及能够检测SMA,Tay-Sachs和相关条件的诊断技术的兴起,为这一增长火上浇油. 例如,Invitae的神经紊乱检查板正在诊所和医院被采用,因为他们有能力及早发现携带者。 神经遗传学研究的进展和扩大基因测试的保险范围预计将进一步推动需求。 临床医生越来越多地建议对高危人群进行神经状况检测,加快了市场增长.
- 按技术分列
基于技术,载体筛选市场被分入DNA测序,聚合酶链反应(PCR),微阵列等. DNA测序部分在2025年占据了市场主导地位,市场收入份额最大,为55.6%,其驱动力在于其高精度,可伸缩性,以及同时发现多个基因间广泛突变的能力. DNA测序被广泛用于产前和孕前载体筛查,从而能够进行全面的洞察并改进咨询结果。 下一代测序(NGS)的采用进一步提高了以DNA为基础的载体测试的效率和成本效益.
PCR部分预计将在2026年至2033年达到19.2%的最快CAGR,其动力是其快速探测能力、成本效益以及目标突变分析的适用性。 例如,GeneDx和Myriad Genetics等公司正在扩大基于PCR的筛选服务,以快速检测高发性突变。 PCR技术继续吸引小型实验室和国家商品和服务基础设施有限的地区采用. PCR测定的易于执行和高度敏感性使得它适合常规的载体检测方案,进一步推动增长.
- 按最终使用
根据最终用途,载体筛选市场被分入医院,参考实验室,医师办公室和诊所等. 2025年,由于将载体筛查纳入产前护理、孕前咨询和遗传检测服务,医院部分占市场收入份额最大,为42.3%。 医院受益于内部实验室能力和为患者提供综合护理途径的能力,这加强了收养。 大型医院网络和学术医疗中心越来越多地与诊断公司合作,提供扩大的载体筛查面板,确保病人的全面护理。
参照实验室部分预计将出现从2026年到2033年最快的21.5%的增长率,而高通量基因检测服务的扩展则为这一增长率所推动. 例如,Quest诊断和Labcorp等实验室正在投资建立先进的载体筛选平台,为多家医院和诊所提供高效服务。 参考实验室也在利用自动化和多功能测试来改进周转时间和准确性。 提供成本效益高的大规模测试解决方案的能力将参照实验室定位为载体筛选市场中迅速增长的部分。
欧洲承运人筛选市场区域分析
- 德国主导了载体筛选市场,2025年收入份额最大,其动力是其强大的保健基础设施、先进的诊断能力,以及在产前和孕前护理中采用高水平的遗传检测
- 该国注重预防保健,同时广泛了解遗传性疾病,加快了载体筛查服务的使用。 主要诊断公司的大量存在,分子和生化筛选技术方面的持续研发,以及与医院和研究机构的协作,进一步加强了市场扩张.
- 德国强调将载体筛查纳入标准临床规程,改善病人咨询,支持个性化保健,这加强了其在区域市场的领导作用。
英国承运人筛选市场透视
英国市场预计将在2026-2033年欧洲航母筛查市场中登记最快的CAGR,这得益于对遗传紊乱的认识的提高、产前和孕前检测方案的扩大以及下一代筛查技术的采用。 越来越多的促进早期发现的政府和保健举措以及国内实验室和国际诊断公司之间的战略伙伴关系正在推动市场需求。 例如,Natera和Invitae等公司正在与国民保健体系下属的医院合作,以扩大载体筛查范围。 英国强调改善病人的检测结果,增加获得先进遗传检测的机会,并支持预防护理成为该地区增长最快的市场。
法国承运人筛选市场透视
法国预计将在2026年至2033年期间稳步增长,同时扩大保健服务、生育诊所和产前护理方案,并越来越多地采用综合载体筛查板。 国家专注于早期诊断遗传失调、预防性保健和分子技术的融合,这驱动了对载体检测服务的需求,这些检测服务提供准确性、广泛的疾病覆盖面和可靠的咨询结果。 对高级诊断实验室的投资不断增加,加上政府对生殖健康方案的大力支持,正在提高国内诊所和医院的收养率。 法国诊断提供者同国际公司之间的合作进一步提高了技术的一体化和服务质量。 法国致力于提高预防护理和业务效率,这是其欧洲区域稳定市场前景的基础。
欧洲的顶级公司是哪个
承运人筛选行业主要由地位良好的公司领导,包括:
- 欧洲鳍科学(卢森堡)
- Invitae公司(美国)
- Opko保健公司(美国)
- 卢明克公司(美国)
- 功能遗传学(美国)
- 调查诊断(美国)
- 司马4 OpCo, Inc.(美国)
- 迈里亚德遗传学(美国)
- 光明日报股份有限公司.(美国)
- 瑟莫·费舍尔科学公司(美国)
- MedGenome(美国)
- Myriad遗传学公司(美国)
- 内特拉公司(美国)
- Gene By Gene有限公司(美国)
- 美国控股(美国)实验室公司
- 西奈山基因组公司(美国)
- 遗传学公司(美国)
欧洲承运人筛选市场的最新动态
- 2024年10月,Myriad Genetics宣布推出其"前瞻+"载体筛选面板,覆盖了500多个基因. 这个扩大的小组能够更全面地检测罕见和不太常见的遗传条件,使临床医生和未来的父母能够更深入地了解潜在的遗传风险。 发射加强了采用更广泛、高覆盖率筛查办法的趋势,增加了载体测试的临床用途,并鼓励医院、生育诊所和专门诊断中心采用
- 2024年1月,内特拉以5,250万美元收购了Invitae的生殖健康组合,包括载体筛查和非侵入性产前检测服务. 这一战略收购巩固了Natera在生殖遗传学市场中的地位,使其能够提供综合的,端到端的筛选解决方案. 预计这一举措将精简临床工作流程,加强先进载体测试的获取,并支持寻求综合生殖风险评估的保健提供者和病人更广泛地采用这一方法
- 2023年2月,富尔根基因公司推出了其"灯塔787"扩展载体筛选小组,测试了与自体沉降和X相联紊乱有关的787个基因. 这一发展大大地扩大了载体筛选的范围,使未来的父母能够更全面地了解其遗传风险状况。 它加强了全族裔高覆盖面板的市场趋势,并鼓励在临床和实验室环境中更广泛地利用产前和孕前护理方案。
- 2022年1月,米泰拉宣布在所有50个美国州提供其"桃花与我"和23个"梨花"家庭生殖基因检测包. 这些工具包使用户能够从舒适的家中筛选出Down综合症等条件,增加无障碍性和方便性. 发展突出了载体筛选市场中日益以消费者为重点的部分,预计将推动在技术熟练、健康意识强的人群中采用,寻求早期和方便的生殖风险评估
- 2021年6月,"圣杯"推出了伽勒利多癌性血液测试,旨在筛选50岁以上的成年人或癌症风险高的成年人. 这一举措虽然主要侧重于癌症检测,但强调在预防保健方面向多病遗传检测和先进筛查技术的更广泛运动。 它显示了市场向早期、非侵入性检测方法的演变,以及将创新的基因测试方法纳入常规临床护理。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











