


欧洲电铁市场分割,按产品分列(非指向和指向),厚度(可达0.30毫米、0.31-0.50毫米和0.50毫米以上),应用(发电机、变压器、发电机等),终端用户(供电、能源和电力、制造、家用电器、建筑和基础设施等)——2033年工业趋势和预测
什么是电气钢铁市场规模和增长率
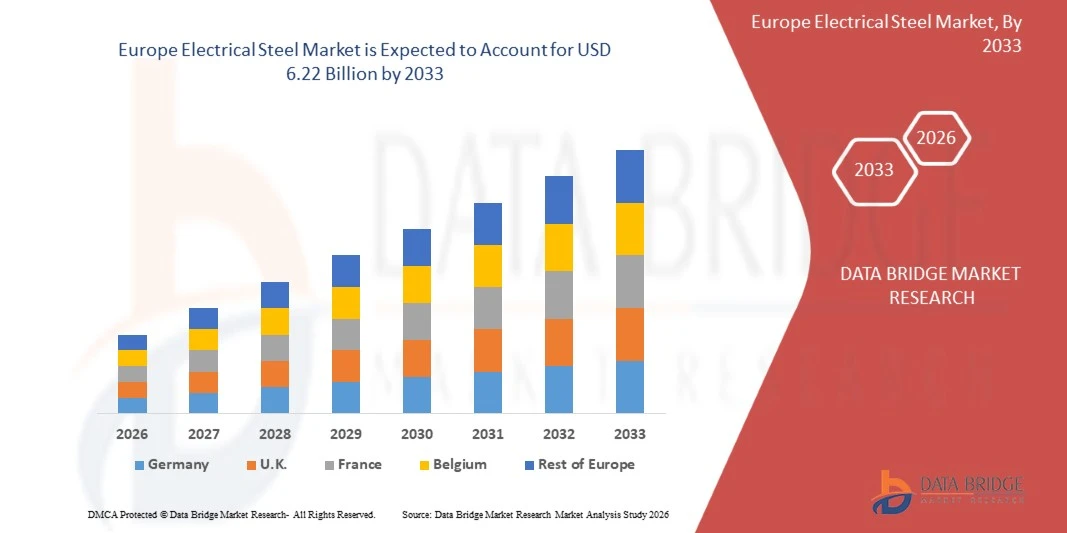
- 根据数据桥市场研究分析,电气钢铁市场的价值为:2025年39.9亿美元预计将达到至2033年62.2亿美元,生长在一个2026年至2033年CAGR为5.7%..
- 电力、汽车、制造业、家用电器和建筑部门正在加速电网现代化、快速采用电力车辆、可再生能源设施不断增长、对高效电动机和变压器的需求不断增加等推动市场稳步增长。
- 加速向扩大电网、车辆电气化和再生发电的转变,加上整个非洲大陆对发动机和变压器更严格的效率要求,正在支持市场采用。 电力钢在电力和配电变压器、电力牵引电动机、风能和水能发电机、工业驱动器和家用电器之间应用,通过以谷物为主和非谷物为主的等级,为制造商提供了更低的核心损失和更高的磁效率。
市场大小和预测
- 欧洲市场价值(2025):399亿美元
- 预期市场价值(2033年):6.22亿美元
- CAGR(2026-2033年):5.7%
- 2025年主要国家:德国
- 最快增长的国家:土耳其
电铁市场的主要外卖是什么
- 德国在2025年以27.35%的最大收入份额主导了电力钢市场,其支撑基础是全国各地的变压器、电动机和汽车部件制造以及持续电网和工业电气化投资。
- 土耳其预计将是增长最快的国家,在2026年至2033年达到7.84%的CAGR,其燃料来自扩大电力设备和电器制造,增加电力基础设施投资,并增加面向出口的汽车生产。
- 由电动车辆牵引电动机和工业驱动生产不断上升驱动,非谷物导向部分在2025年以61.7%的比重带动了市场.
- 以谷物为导向是增长最快的产品类型,预计CAGR为6.9%,反映出整个扩大的电网对高效电源和配电变压器芯的需求激增.
- 由工业发动机、发电机、电器和中型变压器广泛使用,在2025年,0.31-0.50毫米机段占了厚度类别的主导地位,收入份额为46.2%。
- 汽车占2025年市场份额的46.8%,车辆、工业驱动器、热泵、泵、压缩机和家用电器的电气化程度不断提高。
- 变压器部分是增长最快的应用类别,CAGR为6.6%,由日益扩大的电网和再生能源一体化所驱动.
范围和电气钢铁市场分割报告
|
属性 |
电气钢键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
欧洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
电铁市场的关键趋势是什么
- 电气钢生产商正越来越多地从商品硅钢供应转向高价值、具体应用的等级,结合了更薄的计量、低损失的化学、先进的绝缘涂层和去碳化生产路线,为电力机车、变压器和可再生发电机服务。
- 例如,2026年3月,根据ArcelorMittal Europe – Flat Products,该公司在其法国北部新的马德克线路上生产了第一个工业线圈,一项价值5亿欧元的投资,旨在将欧洲的电气钢容量翻一番,达到每年295,000吨,并支持升级的高极化和低损失iCARE级电子电能应用。
- 电网运营商和设备制造商将低亏损变压器核心列为优先事项,为分站、数据中心、岸外风能连接和跨界传输项目提供以谷物为导向的分级战略投入。
- 贸易保护和供应安全正在重新制定采购战略,生产者、变压器制造商和决策者越来越注重区域供应、熔融和推倒的可追溯性以及整个非洲大陆面向谷物的电力钢供应链的复原力。
- 例如,2026年9月,据欧洲联盟委员会称,以谷物为取向的电气钢、相干层和芯片的临时保障措施于9月25日生效,为期155天,每公吨配额内的价格门槛为2,800至3,400欧元,这反映出政策日益注重保护战略性电气钢供应链。
- 随着电网投资、电能车穿透和再生能力继续扩大,电能钢有望从常规磁材料发展成为欧洲电气化、能源安全和工业去碳化目标的战略推动因素。
什么是电气钢铁市场的关键驱动器
- 欧洲电力网络的迅速扩张和现代化正在大大增加对电力和配电变压器的需求,这些变压器依赖于低损失的以谷物为取向的电力钢来提高效率并减少损失.
- 例如,2025年12月,根据欧洲联盟委员会的资料,欧洲电网一揽子计划估计,到2040年,欧盟的电网需要投资约13,417.2亿美元,其中包括8,162.1亿美元的分配电网,这突出了变压器芯、层层和面向谷物的电力钢在公用事业、风能开发者和数据中心的长期需求前景。
- 汽车制造商、汽车制造商和工业设备制造商正在整合高效电动,以达到排放指标和能源效率条例,增加用于牵引、工业和电器电动机的薄而低损耗型非地铁的消耗。
- 例如,2023年3月,根据Thyssenkrupp Steel Europe, 该公司宣布投资约1.6772亿美元,用于在Bochum建造一条新的反冲和绝缘线,用于较薄的、高度硅化的非重力型电气钢,德国的电力动车组年生产能力可达218,000吨。
- 随着风能、太阳能和水能的扩大和取暖、运输和工业的电气化,电能钢生产商能够受益于对发电机、变压器和高效电动机的持续需求。
是什么因素挑战了电气钢铁市场的增长
- 电气钢的生产是资本密集型的,技术要求很高,需要精确的硅合金、冷滚、反射和涂层,而能源和碳成本的上升则会影响磨坊的竞争力。
- 例如,2025年12月,Thyssenkrupp Steel Europe宣布暂时关闭德国Gelsenkirchen和法国Isbergues的电气钢产量,指责从亚洲廉价进口,并警告说,在整个钢铁业务中,还有1 200个工作岗位面临风险。
- 价格低廉的进口、贸易转作他用以及全球产能过剩,可能会压低价格、降低产能利用率并拖延区域生产者的投资决定,特别是在只有少数合格供应商经营的以谷物为主的级别。
- 变压器和发动机制造商面临合格等级的紧缺,客户审批周期长,投入成本上升等困难,在贸易措施限制获得专用进口钢材时,这可能会延长周转时间并增加项目成本.
- 例如,2026年9月,根据欧盟的观点,传输和分销欧洲警告说,欧盟对以谷物为取向的电器钢的临时保障每年将从变压器工业转移7亿欧元给仅有两个国内生产商,同时指出,欧洲的生产商无法满足所有工业需求,这凸显出下游变压器制造商和更广泛的电网建设的成本和供应挑战。
- 高生产成本、进口竞争、贸易政策的不确定性和对数量有限的合格供应商的依赖等因素的结合,会限制成本敏感的变压器、发动机和电器制造商的扩展,特别是在有替代核心材料或价格较低的进口品级的情况下。
电铁市场如何分割
电钢市场按产品,厚度,应用,终端用户划分为全区.
- 按产品分列
以产品为基础,将电气钢铁市场分出来,分入非谷物为导向和以谷物为导向. 非谷物导向部分在2025年以61.7%的比重占据了市场主导地位,而电力车辆牵引电动机、工业驱动器、发电机和家用电器的生产也在增加。 非干燥取向的分级在所有方向都提供统一的磁性能,使其非常适合旋转机械. 它们越来越多地用于汽车、风能、工业自动化和消费者电器应用。 更薄的测量仪的改进,更高的分化,更低的核心损失,都进一步加强了需求. 与高级绝缘和自边涂层相融合,也能提高电动机设计的效率并改进堆叠性能.
以谷物为主的部分预计将在2026年至2033年达到6.9%的CAGR增长最快,因为对高效电能和分配变压器核心的需求不断增加。 以谷物为主的分级在滚动方向沿线的损耗非常低,这对于减少变压器的无负荷损耗至关重要. 它们的应用包括变压器,配电变压器,分站,再生能电网连接. 扩大电网和更换老化的网络资产正在给公用事业、风能和太阳能开发者和数据中心带来额外需求。 域名精细和高渗透分数的改进正在提高效率。 贸易措施和有限的合格区域生产者也在改变供应和采购决定。
- 以粗细
在厚度的基础上,电气钢市场被分解为可达0.30毫米,0.31–0.50毫米,可超过0.50毫米. 0.31-0.50毫米机能部分在2025年占了46.2%的市场份额,在工业发动机、发电机、电器和中型变压器的广泛使用下得到了支持。 这种厚度范围为高容量制造提供了磁性能,机械强度和成本效率的平衡结合. 在这一范围内的电气钢被发动机和发电机制造商广泛使用,寻求可靠,标准化的起压材料. 该范围还为不同设备设计和生产量的印花、堆放和核心组装提供了灵活性。
预计最高可达0.30毫米的路段在2026至2033年的CAGR增长7.1%,并辅之以越来越多的采用电动车辆牵引电动机、高速驱动器和低损变压器芯。 更薄的层层能减少Eddy电流损失,使效率更高,发动机设计紧凑,驾驶范围得到改进. 在这一范围内面向谷物的变压器板也支持更低的跨电网无负载损失. 汽车制造商和发动机制造商越来越多地为下一代电力驱动装置规定特快和高强度等级。 高性能涂层和更紧的维度耐受性进一步加强了该部门对保费等级的吸引力和长期增长前景。
- 通过应用程序
根据应用情况,电钢市场被分割成电动机,变压器,发电机等. 2025年,发动机部分在应用类别中占46.8%的份额,车辆、工业驱动器、水泵、压缩机、热泵和家用电器的电气化程度不断提高。 电气钢板使发动机能够以较低的损耗和较高的扭矩密度运行. 以运动效率班级和节能为重点的监管,正在增加使用溢价非谷物级. 电力车辆生产和工厂自动化的增长进一步加强了需求. 汽车制造商也正在寻找将低芯损失,高极化,机械强度相结合的材料来进行高速应用.
变压器部分预计将在2026至2033年的CAGR增长最快,达到6.6%,动力是电网扩大、可再生能源一体化和更换老化的网络资产。 由以谷物为导向的电钢所制成的变压器芯可以减少无负载损失,并在长时间的服务寿命中提高运行效率. 公用事业和工业用户正在投资于电力、配电和牵引变压器,以支持电气化和数据中心的增长。 越来越多的岸外风能连接和跨界接通正在对大型变压器、分站和互联设备产生额外需求。 漫长的采购周期和严格的损失要求使合格的以谷物为主的供应特别重要。
- 按终端用户
在终端用户的基础上,电气钢市场被分割为汽车,能电,制造,家用电器,建筑和基础设施等. 2025年,能源和电力部门在最终用户类别中占主导地位,占34.6%,对变压器、发电机和电网设备的需求日益增加。 公用事业、再生开发商和设备制造商依靠电钢来提高效率并减少损失。 材料支持变压器,配电变压器,风力涡轮发电机,和水力发电机. 增加对电网现代化和再生能力的投资正在创造出更多机会。 长期资产寿命还使以效率为重点的核心材料成为采购决定的重要考虑因素。
汽车部分预计将在CAGR增长最快,从2026年到2033年增长7.2%,动力是电动车辆、混合动力车辆和电气化辅助系统产量的增加。 电车电动机,发电机和机上动力组件需要薄薄,低损,高强度的电气钢来最大限度地提高效率和驱动范围. 汽车制造商和一级供应商正在扩大电动驱动火车平台,并使汽车部件供应链本地化。 与钢铁制造商的更紧密协作正在加快发展量身定制的分级和接合涂料. 更严格的车辆排放条例进一步支持采用. 供应安全、资格期限和成本竞争力仍然是部署的重要考虑因素。
哪个国家拥有电气钢铁市场的最大份额
- 德国在2025年以27.35%的最大收入份额主导了电力钢市场,其支撑基础是全国各地的变压器、电动机和汽车部件制造以及持续电网和工业电气化投资。
- 该国还受益于强大的汽车和机械供应基地、先进的电力设备制造、既有的钢铁生产商和研究机构的存在,以及对变压器、风力发电机和高效驱动器的需求日益增加。 增加电网扩张、电力流动投资以及工业电气化继续加强了德国在欧洲市场中的地位。
德国电铁市场透视
德国的电力钢市场由于对电网扩张、电力流动、可再生能源和工业电气化的投资增加而出现强劲增长。 国内成熟的制造业生态系统,加上主要变压器、发动机和汽车部件生产商的存在,正在驱动对以谷物为导向和不以谷物为导向的先进等级的需求。 此外,在强有力的研究和工程能力支持下,日益强调低损芯、国内供应保障和去碳化钢生产,正在加速采用跨越电力、汽车和工业应用的高效电气钢。
土耳其电铁市场透视
电力设备生产扩大、电器和汽车出口增加以及对电力基础设施和可再生能源的投资增加,预计土耳其电力钢市场将迅速增长。 对高效电动机、变压器和家用电器的需求日益增加,正在支持国家在整个工业和住宅部门的市场扩张。 此外,该国强大的制造业基础、接近欧洲客户以及工业供应链日益本地化正在加速能源、汽车和消费者应用对电气钢的需求。
法国电铁市场透视
由于对电气化流动、核和再生电力基础设施以及国内电力钢能力的投资不断增加,法国电力钢市场持续增长。 生产者、电网运营商、汽车制造商和工业用户越来越注重于区域高级产品的供应。 此外,在政策上强调国内工业供应链的支持下,法国北部非谷物型能力的扩大和变压器的持续需求正在进一步促进法国的市场增长。
英国电气钢铁市场透视
英国电力钢市场在不断加强电网、扩大岸外风能、实现运输和取暖电气化等支撑下稳步增长。 变形器制造商、公用事业、可再生开发商和工业用户正越来越多地寻求可靠地提供高效的核心材料。 此外,在网络升级、互联和低碳基础设施方面不断增加的投资,加上日益重视国内关键电网材料的安全供应,正在支持联合王国更广泛地采用以谷物为主和非以谷物为主的电气钢。
电气钢铁市场哪家顶级公司
电气钢铁工业主要由老牌公司领导,包括:
- Thyssenkrupp 电气钢铁股份有限公司(德国)
- 阿塞洛米塔尔股份有限公司.(卢森堡)
- 烟花集团(奥地利)
- 塔塔钢铁有限公司(印度)
- 日本钢铁公司(日本)
- Stalprodukt S.A.(波兰)
- POSCO控股公司(韩国)
- JFE钢铁公司(日本)
- 宝山钢铁股份有限公司(中国).
- 协和电力有限公司 (英国).
- 特尔尼·斯佩克(意大利)
- 诺沃利佩茨克钢铁公司(俄罗斯)
- 克利夫兰-克利夫斯股份有限公司(美国)
- 现代钢铁公司(韩国)
- Shougang集团有限公司(中国)
- 武汉钢铁股份有限公司 (中国).
- JSW钢铁有限公司(印度)
- Orb电气钢铁有限公司(印度)
- 安斯泰尔集团有限公司(中国)
- 金达尔·斯泰恩莱斯有限公司(印度)
电气钢铁市场最新发展是什么?.
- 2026年9月,欧盟委员会对以谷物为主的电气钢,相干压层和芯片,以及进口变压器内部的钢芯采取了临时保障措施,自2026年9月25日起,为期155天. 这些措施规定了进口配额和最低价格门槛,旨在保护其市场份额从2021年的66%下降到2025年的43%的欧盟生产者。
- 2026年4月,ArcelorMittal公司在法国马尔德克新电气钢线上报告了第一个线圈,这是一笔5亿欧元的投资,并且是过去十年中在欧洲最大的投资,不包括去碳化,将欧洲电气钢容量提高到每年29.5万吨,全部集中在法国,用于汽车、风能和工业部门的发动机和发电机。
- 2026年3月,ArcelorMittal Europe – Flat Products在奥格斯堡的Coiltech German 2026上介绍了其最新的非干线型电气钢,突出了法国北部的Mardyck容量扩张,以及它的Saint-Chély-d'Apcher站点,其目的是在提高汽车、能源和工业客户的质量、效率和供应灵活性的同时,将非干线型电气钢投入电子移动和能源过渡应用的三倍。
- 2025年12月,Thyssenkrupp Steel Europe宣布从12月中旬至年底暂时关闭其位于德国格尔森基兴和法国伊斯贝格乌斯的电气钢厂,法国站点设定从2026年1月起运行能力为50%,至少4个月,引申出低价谷物导向型电气钢向欧盟的进口急剧增加,自2022年以来增长两倍.
- 2025年9月,Jindal Steel International提出了收购德国最大的钢铁生产商Thyssenkrupp Steel Europe的非约束性提议,承诺在电弧炉上投资超过22.4亿美元并完成杜伊斯堡的绿色钢铁项目,2025年10月,Thyssenkrupp在评价提案时确认了密集谈判,凸显了整个欧洲钢铁工业正在进行的重组.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 歐洲電工鋼市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 了解歐洲電工鋼市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 進出口數據
2.15 次要來源
2.16 歐洲電工鋼市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 原材料覆蓋範圍
5.2 生產消耗分析
5.3 進出口情景
5.4 製造商的技術進步
5.5 波特五力模型
5.6 供應商選擇標準
5.7 佩爾斯特分析
5.8 法規覆蓋範圍
5.8.1 產品代碼
5.8.2 認證標準
5.8.3 安全標準
5.8.3.1. 材料處理與儲存
5.8.3.2. 運輸及注意事項
5.8.3.3. 哈拉德識別
6 價格指數
7 生產能力概覽
8 供應鏈分析
8.1 概述
8.2 物流成本情景
8.3 物流服務提供者的重要性
9 氣候變遷情景
9.1 環境問題
9.2 產業反應
9.3 政府的作用
9.4 分析師建議
10 個行業洞察
11 歐洲電工鋼市場,依產品類型,(2021-2030 年),(百萬美元)
11.1 概述
11.2 取向電工鋼
11.3 無取向電工鋼
11.3.1 完全處理
11.3.2 半加工
12 歐洲電工鋼市場,依厚度,(2021-2030),(百萬美元)
12.1 概述
12.2 0.23 毫米
12.3 0.27 米
12.4 0.30 毫米
12.5 0.35 毫米
12.6 0.5 毫米
12.7 0.65 毫米
12.8 其他
13 歐洲電工鋼市場,按鐵芯損耗,(2021-2030 年),(百萬美元)
13.1 概述
13.2 小於 0.9 瓦/公斤
13.3 90 瓦/公斤 至 0.99 瓦/公斤
13.4 1.00 瓦/公斤 至 1.29 瓦/公斤
13.5 1.30 瓦/公斤 至 1.39 瓦/公斤
13.6 高於 1.39 瓦/公斤
14 歐洲電工鋼市場,依通量密度,(2021-2030),(百萬美元)
14.1 概述
14.2 低於 1.65 特斯拉
14.3 1.65 特斯拉至 1.69 特斯拉
14.4 1.69 特斯拉至 1.73 特斯拉
14.5 1.73 特斯拉至 1.76 特斯拉
14.6 高於 1.76 特斯拉
15 歐洲電工鋼市場,依應用,(2021-2030),(百萬美元)
15.1 概述
15.2 電感器
15.2.1 按產品類型
15.2.1.1. 取向電工鋼
15.2.1.2. 無取向電工鋼
15.3 電機
15.3.1 按產品類型
15.3.1.1. 取向電工鋼
15.3.1.2. 無取向電工鋼
15.3.2 1 馬力 – 100 馬力
15.3.3 101馬力 – 200馬力
15.3.4 201馬力 – 500馬力
15.3.5 501 匹馬力 – 1000 匹馬力
15.3.6 1000 馬力以上
15.4 變壓器
15.4.1 按產品類型
15.4.1.1. 取向電工鋼
15.4.1.2. 無取向電工鋼
15.4.2 傳輸
15.4.3 便攜式
15.4.4 分佈
16 歐洲電工鋼市場,按最終用戶劃分,(2021-2030 年),(百萬美元)
16.1 概述
16.2 汽車
16.2.1 按產品類型
16.2.1.1. 取向電工鋼
16.2.1.2. 無取向電工鋼
16.3 製造
16.3.1 按產品類型
16.3.1.1. 取向電工鋼
16.3.1.2. 無取向電工鋼
16.4 能源
16.4.1 按產品類型
16.4.1.1. 取向電工鋼
16.4.1.2. 無取向電工鋼
16.5 家用電器
16.5.1 按產品類型
16.5.1.1. 取向電工鋼
16.5.1.2. 無取向電工鋼
16.6 施工
16.6.1 按產品類型
16.6.1.1. 取向電工鋼
16.6.1.2. 無取向電工鋼
16.7 製造
16.7.1 按產品類型
16.7.1.1. 取向電工鋼
16.7.1.2. 無取向電工鋼
17 歐洲電工鋼市場(按地區)
17.1 歐洲電工鋼市場,(本章所有細分市場均以國家劃分)
17.2 歐洲
17.2.1 德國
17.2.2 英國
17.2.3 義大利
17.2.4 法國
17.2.5 西班牙
17.2.6 瑞士
17.2.7 俄羅斯
17.2.8 土耳其
17.2.9 比利時
17.2.10 荷蘭
17.2.11 歐洲其他地區
18 歐洲電工鋼市場、公司格局
18.1 公司份額分析:歐洲
18.2 合併與收購
18.3 新產品開發與審批
18.4 擴展
18.5 監管變化
18.6 夥伴關係和其他策略發展
19 SWOT 分析與資料橋市場研究分析
20 歐洲電工鋼市場 - 公司簡介
20.1 阿克蘇諾貝爾公司
20.1.1 公司概況
20.1.2 產品組合
20.1.3 SWOT分析
20.1.4 收入分析
20.1.5 最近更新
20.2 PPG工業公司
20.2.1 公司概況
20.2.2 產品組合
20.2.3 SWOT分析
20.2.4 收入分析
20.2.5 最近更新
20.3 宣偉公司
20.3.1 公司概況
20.3.2 產品組合
20.3.3 SWOT分析
20.3.4 收入分析
20.3.5 最近更新
20.4 RPM國際公司
20.4.1 公司概況
20.4.2 產品組合
20.4.3 SWOT分析
20.4.4 收入分析
20.4.5 最近更新
20.5 立時集團
20.5.1 公司概況
20.5.2 產品組合
20.5.3 SWOT分析
20.5.4 收入分析
20.5.5 最近更新
20.6 阿科瑪
20.6.1 公司概況
20.6.2 產品組合
20.6.3 SWOT分析
20.6.4 收入分析
20.6.5 最近更新
20.7 卡德萊公司
20.7.1 公司概況
20.7.2 產品組合
20.7.3 SWOT分析
20.7.4 收入分析
20.7.5 最近更新
20.8 巴斯夫
20.8.1 公司概況
20.8.2 產品組合
20.8.3 SWOT分析
20.8.4 收入分析
20.8.5 最近更新
20.9 贏創工業股份公司
20.9.1 公司概況
20.9.2 產品組合
20.9.3 SWOT分析
20.9.4 收入分析
20.9.5 最近更新
20.1 REICHHOLD 有限責任公司 2
20.10.1 公司概況
20.10.2 產品組合
20.10.3 SWOT分析
20.10.4 收入分析
20.10.5 最近更新
20.11 帝斯曼
20.11.1 公司概況
20.11.2 產品組合
20.11.3 SWOT分析
20.11.4 收入分析
20.11.5 最近更新
20.12 QUALIPOLY化學公司
20.12.1 公司概況
20.12.2 產品組合
20.12.3 SWOT分析
20.12.4 收入分析
20.12.5 最近更新
20.13 荒川化學工業株式會社
20.13.1 公司概況
20.13.2 產品組合
20.13.3 SWOT分析
20.13.4 收入分析
20.13.5 最近更新
20.14 阿爾伯丁克‧博利
20.14.1 公司概況
20.14.2 產品組合
20.14.3 SWOT分析
20.14.4 收入分析
20.14.5 最近更新
20.15 長興材料股份有限公司
20.15.1 公司概況
20.15.2 產品組合
20.15.3 SWOT分析
20.15.4 收入分析
20.15.5 最新更新
20.16 瓦克化學股份公司
20.16.1 公司概況
20.16.2 產品組合
20.16.3 SWOT分析
20.16.4 收入分析
20.16.5 最新更新
20.17 DIC株式會社
20.17.1 公司概況
20.17.2 產品組合
20.17.3 SWOT分析
20.17.4 收入分析
20.17.5 最新更新
21 問卷
22 結論
23份相關報告
24 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











