



歐洲助聽器市場細分,按產品(助聽器和人工耳蝸)、設備類型(數位助聽器和模擬助聽器)、聽力損失類型(感音神經性聽力損失和傳導性聽力損失)、患者類型(成人和兒童)、分銷渠道(大型零售連鎖店、製造商自有零售連鎖店、公眾及其他)劃分——行業的預測至2032年
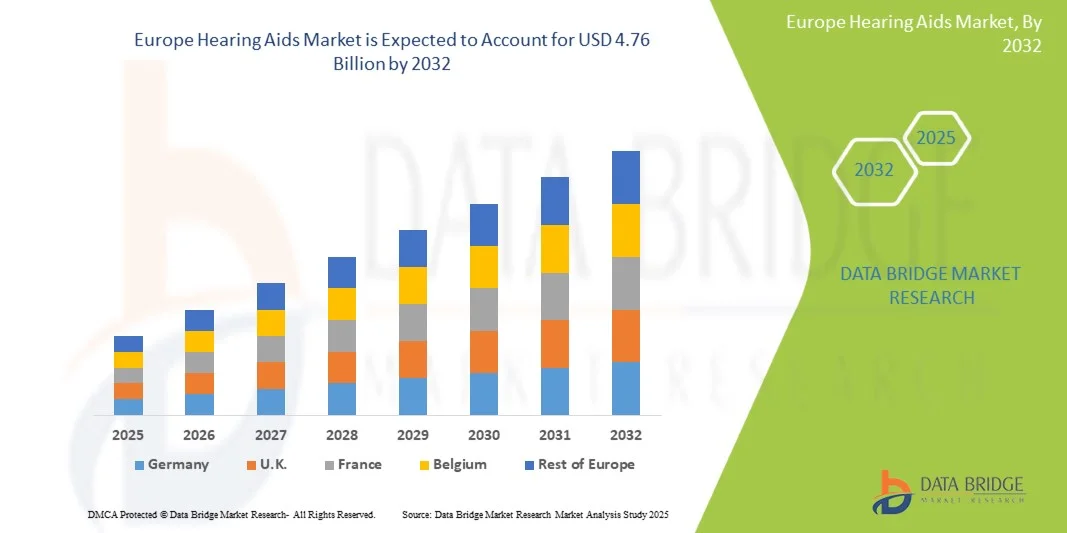
歐洲助聽器市場規模
- 2024年歐洲助聽器市場規模為28.8億美元 ,預計 到2032年將達到47.6億美元,預測期內複合 年增長率為6.50% 。
- 全球聽力損失盛行率的上升,以及人們對早期診斷和先進助聽解決方案益處的認識不斷提高,是推動市場成長的主要因素。藍牙設備、充電電池和基於人工智慧的聲音處理等持續的技術創新,正在提升用戶體驗,並推動各個年齡層的接受度。此外,政府為改善聽力保健服務和助聽設備保險覆蓋範圍所採取的舉措,也進一步刺激了市場需求。
- 此外,消費者對隱密、舒適且高性能助聽器的日益增長的需求,正推動著新一代產品快速發展,這些產品具備更強大的連接性和客製化功能。數位健康技術的融合,例如遠端監測和基於智慧型手機的調節,正在提升助聽器的可及性和易用性。這些因素共同加速了助聽器解決方案的普及,顯著促進了產業的成長。
歐洲助聽器市場分析
- 助聽器旨在放大聲音,改善聽力障礙人士的聽力,由於其先進的技術、舒適的佩戴體驗以及顯著提升生活品質的能力,在臨床和個人醫療保健領域正日益成為不可或缺的醫療設備。
- 助聽器需求的不斷增長主要受以下因素驅動:年齡相關性聽力損失和噪音性聽力損失的盛行率上升、人們對聽力健康的日益關注,以及數位訊號處理、小型化和無線連接技術的持續創新。
- 英國在2024年歐洲助聽器市場佔據主導地位,營收份額高達37.6%。這主要得益於英國國民醫療服務體系(NHS)提供的強有力的公共醫療保健支援、先進數位助聽器的廣泛普及以及不斷增長的老齡人口。此外,英國市場也受惠於主要廠商推出的人工智慧驅動、可充電和藍牙助聽器,這些助聽器注重用戶的舒適度和個人需求。
- 預計在預測期內,德國將成為助聽器市場成長最快的國家,這主要得益於老年人口的成長、醫療保健支出的增加以及創新助聽技術的快速普及。此外,優惠的報銷政策和不斷加強的宣傳活動也促進了德國助聽器市場的加速成長。
- 到了2024年,數位助聽器細分市場佔據最大的市場份額,達到84.3%,這主要歸功於其卓越的聲音處理能力、可編程性以及與智慧型手機和無線配件的兼容性。
報告範圍及歐洲助聽器市場細分
|
屬性 |
歐洲助聽器市場關鍵洞察 |
|
涵蓋的領域 |
|
|
覆蓋國家/地區 |
歐洲
|
|
主要市場參與者 |
|
|
市場機遇 |
|
|
加值資料資訊集 |
除了對市場價值、成長率、細分、地理覆蓋範圍和主要參與者等市場狀況的洞察之外,Data Bridge Market Research 精心編制的市場報告還包括深入的專家分析、病患流行病學、研發管線分析、定價分析和監管框架。 |
歐洲助聽器市場趨勢
“助聽設備中的技術進步和人工智慧整合”
- 全球歐洲助聽器市場的一個顯著且加速發展的趨勢是人工智慧(AI)、先進的訊號處理和連接功能的日益融合,從而增強個性化和聆聽精準度。人工智慧助聽器能夠根據聆聽環境(例如嘈雜場所、安靜的房間或戶外環境)自動調整音量和環境,從而徹底改變使用者體驗。
- 例如,奧迪康 (Oticon) 和唯聽 (Widex) 等領先製造商已開發出人工智慧驅動的模型,能夠學習用戶偏好並即時優化聲音配置文件,從而確保用戶獲得自然的聆聽體驗,且只需極少的手動調節。同樣,峰力 (Phonak) 的 Paradise 系列耳機也採用了智慧噪音管理和定向麥克風技術,可提供卓越的語音清晰度和背景噪音抑制效果。
- 人工智慧和數位演算法在助聽器中的應用,實現了即時語言翻譯、耳鳴掩蔽和基於環境聲學的自適應聲音增強等功能。例如,西嘉的增強體驗(AX)平台採用先進的處理技術,能夠將語音與背景噪音分離,在複雜的聲音環境中實現更清晰的溝通。此外,增強的藍牙連接功能使用戶能夠無縫地從智慧型手機、電視和其他數位裝置串流傳輸音頻,進一步提升了使用便利性。
- 智慧感測器、人工智慧驅動的回饋管理和自動聲音優化技術的結合,正推動助聽器從簡單的放大設備轉型為智慧健康夥伴。透過整合的行動應用程序,使用者可以監測聽力健康狀況、遠端調整設置,並接收更新資訊或進行遠端聽力諮詢,從而建立一個互聯互通、以使用者為中心的聽力保健生態系統。
- 這種向智慧化、自適應和數位化整合的助聽解決方案發展的趨勢正在從根本上改變用戶的期望和臨床實踐。因此,像瑞聲達 (ReSound)、斯達克 (Starkey) 和 GN Hearing 這樣的公司正致力於擴展其基於人工智慧的產品線,增加諸如運動偵測、健康追蹤和高級聲音個人化等功能。
- 隨著用戶越來越重視便利性、更高的聲音準確性以及與數位化生活方式的無縫融合,無論是老年人還是年輕人,對整合人工智慧的助聽器的需求都在迅速增長。
歐洲助聽器市場動態
司機
“聽力損失盛行率上升和老年人口增長”
- 聽力障礙盛行率的不斷上升,尤其是在老年族群中,是推動歐洲助聽器市場成長的主要因素。根據世界衛生組織(世衛組織)統計,全球有超過4.3億人需要聽力康復,預計到2050年這數字將增加至7億,其中歐洲佔相當大的比例。
- 例如,2024年3月,史達克宣佈在歐洲推出其Genesis AI助聽器,該助聽器採用深度神經網路處理技術,能夠更精確地模擬自然人耳的聽覺。預計此類發展將在預測期內加速市場擴張。
- 隨著人們對聽力健康的認識不斷提高,越來越多的人尋求早期診斷和先進的治療方案,從而推動了對技術先進、外觀精美的助聽器的需求。
- 此外,醫療保健支出不斷增長、有利的報銷機制以及歐洲各地聽力中心的日益普及,都在推動市場對該技術的接受度。
- 消費者對隱形、可充電、支援藍牙功能的助聽器的需求日益增長,這些助聽器不僅音質出色,佩戴也更加舒適,這進一步推動了市場成長。遠距聽力保健和遠距聽力學服務的普及也使患者能夠更便捷地獲得驗配和調試支持,尤其是在農村或服務不足的地區。
克制/挑戰
“發展中地區的高成本和有限的認知”
- 先進助聽器價格相對較高,仍然是其廣泛普及的主要挑戰,尤其是在沒有醫療保險的患者或歐洲發展中國家的患者中。配備人工智慧、藍牙和健康追蹤功能的高階型號價格可能遠高於基本的類比助聽器,這令對價格敏感的消費者望而卻步。
- 例如,入門級助聽器的價格可能在每台600至800歐元左右,而基於人工智慧的高級助聽器價格可能超過3000歐元,這給許多人造成了經濟上的障礙。
- 此外,人們對聽力健康的認知不足、配戴助聽器所帶來的社會偏見以及缺乏定期聽力檢查等問題,仍然阻礙著助聽器市場滲透。
- 為了克服這些障礙,各公司正致力於推出價格親民的產品線、進行宣傳活動,並探索創新的支付模式,例如訂閱制的助聽器服務。此外,歐洲各國政府和衛生組織為擴大篩檢計畫和提供數位助聽解決方案報銷所採取的舉措,可望進一步提升助聽器的普及率。
- 透過教育、價格親民計畫和技術簡化來克服這些挑戰,對於確保市場長期成長至關重要。小型化、舒適度和人工智慧驅動功能的不斷改進,有望逐步降低成本,並提高該地區用戶對現代助聽器的接受度。
歐洲助聽器市場範圍
市場按產品、設備類型、聽力損失類型、患者類型和分銷管道進行細分。
副產品
根據產品類型,歐洲助聽器市場可分為助聽器設備和人工耳蝸兩大類。 2024年,助聽器設備佔據市場主導地位,佔總營收的72.5%。其主導地位主要歸功於助聽器設備的非侵入性、價格適中以及在輕度至中度聽力損失的老年人和成年患者中的廣泛應用。數位式和可充電式助聽器的日益普及,以及耳背式(BTE)和耳道式(CIC)等小型化設計的出現,持續推動著該細分市場的成長。此外,Phonak、Oticon和ReSound等主要廠商在連結性和舒適度方面的產品創新不斷增加,也顯著提升了使用者對助聽器的偏好。優惠的報銷政策和早期聽力損失管理宣傳活動進一步鞏固了該細分市場的市場地位。老年人口的持續成長以及零售和線上通路的便利購買,也為該細分市場的持續需求做出了貢獻。
預計助聽器植入領域將實現最快成長,2025年至2032年的複合年增長率將達到9.8%。這一增長主要得益於人工耳蝸和骨錨式植入技術的進步,這些技術為重度或極重度聽力損失且無法從傳統助聽器中獲益的患者提供了有效的解決方案。臨床成功率的提高、手術效果的改善以及術後聽力表現的提升,都促進了這些技術在全球的普及。此外,政府鼓勵嬰幼兒早期人工耳蝸植入的措施預計也將進一步推動市場需求。混合式植入體和核磁共振安全型設備等技術創新也正在推動該領域的成長。隨著人們對助聽器的認知度不斷提高,成本也逐漸下降,長遠來看,植入領域有望成為重要的收入來源。
依設備類型
根據設備類型,歐洲助聽器市場可分為數位助聽器和類比助聽器。 2024年,數位助聽器市佔率高達84.3%,佔據主導地位,這主要歸功於其卓越的聲音處理能力、可編程性以及與智慧型手機和無線配件的兼容性。數位助聽器將聲音轉換為數位訊號,從而實現進階降噪、自動環境調節和回饋消除。人工智慧增強型助聽器以及透過行動應用程式實現的即時聲音客製化功能,顯著提高了其普及率。製造商正致力於藍牙音訊串流、定向麥克風和可充電鋰離子電池等創新技術,以提升助聽器的便利性和音質清晰度。此外,聽力學家也更青睞數位助聽器,因為它們具有精準的驗配靈活性和診斷功能。互聯聽力保健和遠距聽力學的發展趨勢進一步鞏固了數位助聽器的市場主導地位。
相反,類比助聽器市場預計將在預測期內實現最快成長,2025年至2032年的複合年增長率將達到7.4%。這一增長可歸因於其較低的成本、更長的電池續航時間,以及那些尋求簡單放大功能而無需高級數位處理的用戶對其的青睞。類比助聽器在發展中地區或首次使用助聽器的使用者中較為常見,尤其是當他們從傳統助聽器過渡到類比助聽器時。混合類比-數位助聽器型號的日益普及,以及其提供的基本雜訊過濾和增益控制功能,正在提升該細分市場的相關性。隨著價格因素在新興市場變得至關重要,模擬助聽器繼續作為注重成本的消費者的入門解決方案,確保了其穩定的市場需求。
按聽力損失類型
根據聽力損失類型,歐洲助聽器市場可分為感音神經性聽力損失和傳導性聽力損失。 2024年,感音神經性聽損細分市場佔據主導地位,收入份額高達79.6%。這一主導地位主要源自於全球範圍內與年齡相關和噪音性聽力障礙的高發生率。由於此類疾病通常涉及內耳或聽神經損傷,助聽器和人工耳蝸往往是最有效的治療方案。職業和環境噪音暴露的增加,以及人口老化,持續擴大受影響的患者群體。數位助聽器中先進的聲音處理和噪音抑制技術的應用,提高了這類人群的聽力清晰度。此外,早期篩檢計畫和政府主導的聽力健康宣傳活動也提高了感音神經性疾病的診斷和治療率。
預計從2025年到2032年,傳導性聽力損失市場將以8.9%的複合年增長率快速成長。這一增長主要得益於耳部感染、耳硬化症和先天性耳畸形等導致傳導性聽力障礙的疾病發生率上升。人們對骨導助聽器和中耳植入等手術和器械矯正方案的認知不斷提高,也推動了這些方案的普及。診斷精度的提高和針對特定耳部疾病的客製化設備設計有望改善治療效果。此外,防水和核磁共振相容的骨導助聽器等產品的持續創新也促進了該細分市場的擴張。
依患者類型
根據患者類型,歐洲助聽器市場分為成人和兒童兩大市場。 2024年,成人市場佔最大份額,佔全球收入的81.4%。老年性聽力損失(老年性耳聾)的普遍存在以及長期暴露於嘈雜環境導致的生活方式相關聽力損傷是主要驅動因素。此外,成人擁有更高的購買力和更便利的聽力保健服務,進一步鞏固了其市場主導地位。越來越多的成年人為了改善職業和社交功能而佩戴助聽器,推動了該細分市場的成長。此外,能夠實現隱蔽式、可客製化和應用程式控制的助聽器等技術進步,對這群人極具吸引力。同時,旨在提高成人早期篩檢意識和消除助聽器使用污名化的宣傳活動,也促進了助聽器的普及。
同時,預計2025年至2032年間,兒童助聽器市場將以10.2%的複合年增長率實現最快成長。先天性和早發性聽力損失病例的增加,以及歐洲、北美和亞太地區新生兒聽力篩檢計畫的改進,正在推動市場需求。各國政府和醫療機構都在強調早期幹預,這能顯著改善兒童的語言和認知發展。專為兒童設計的、注重舒適性、耐用性和無線連接功能的助聽器正日益受到歡迎。此外,教育支持體系和政府資助的兒童聽力計畫也促進了該市場的成長。
透過分銷管道
根據分銷管道,歐洲助聽器市場可分為大型零售連鎖店、製造商自營零售連鎖店、公共通路和其他通路。大型零售連鎖店在2024年佔據市場主導地位,市佔率達38.7%,主要得益於其豐富的產品選擇、便利的購物體驗以及捆綁式聽力服務。零售連鎖店為消費者提供比較多個品牌、獲得專業驗配服務以及享受促銷融資的機會。 Boots Hearingcare和Amplifon等零售聽力中心在歐洲和北美的擴張進一步鞏固了這個細分市場的地位。此外,助聽器製造商與零售巨頭之間不斷拓展的合作關係也提高了消費者獲得高端助聽器的便利性。消費者越來越傾向於店內諮詢和售後服務相結合的模式,從而提升了他們的信任度和滿意度。
預計製造商自有零售連鎖店板塊將實現最快成長,2025年至2032年的複合年增長率將達到9.1%。垂直整合模式的興起,例如Sonova、Demant和GN Store Nord等公司擁有自己的分銷管道,有助於更好地控製品牌並保持客戶服務的一致性。這些零售店提供量身訂製的驗配方案、無縫的保固支援以及直接取得最新產品創新的管道。此外,與遠端聽力平台的數位整合使這些零售商能夠遠端提供售後服務。隨著製造商越來越重視直接面向消費者的互動,該板塊預計將在整體分銷網絡中佔據更大的份額。
歐洲助聽器市場區域分析
- 受聽力損失盛行率不斷上升、醫療保健基礎設施完善以及主要經濟體有利的報銷機制等因素的推動,預計歐洲助聽器市場在預測期內將以顯著的複合年增長率增長。
- 聽力技術的進步,以及人們對早期診斷和治療意識的不斷提高,正在推動市場成長。在政府推行旨在提高聽力障礙人士助聽器可及性和可負擔性的舉措的支持下,該地區數位式和可充電式助聽器的普及率正在不斷提高。
- 此外,藍牙連接和基於人工智慧的降噪功能的整合提高了患者的舒適度和滿意度,有助於市場的穩定擴張。
英國歐洲助聽器市場洞察
英國助聽器市場在歐洲市場佔據主導地位,預計到2024年將以37.6%的市佔率位居榜首。這主要得益於英國國家醫療服務體系(NHS)提供的強有力的公共醫療保健支持,NHS為符合條件的患者提供補貼或免費助聽器。不斷增長的老齡人口以及與年齡相關的聽力損失發生率的上升,持續推動市場需求。此外,英國市場也受惠於主要助聽器製造商的入駐,他們推出了人工智慧驅動、可充電和藍牙功能的助聽器,旨在提升舒適度、個人化客製化和用戶便利性。人們對聽力健康的日益關注以及先進的驗配和遠距聽力服務的普及,進一步鞏固了英國市場的地位。
德國歐洲助聽器市場洞察
德國和歐洲的助聽器市場預計將在預測期內成為成長最快的助聽器市場,並以可觀的複合年增長率 (CAGR) 成長。這一增長主要得益於老年人口的增加、醫療保健支出的上升以及數位訊號處理和即時聲音調節系統等創新聽力技術的快速普及。公共醫療保險機構的優惠報銷政策以及政府和私人機構不斷加強的宣傳活動也加速了產品的推廣。德國對醫療技術創新的高度重視,加上其強大的購買力和對高品質聽力解決方案的偏好,使其成為推動技術進步和區域整體成長的主要市場之一。
歐洲助聽器市場份額
助聽器產業主要由一些老牌企業主導,其中包括:
- 索諾瓦(瑞士)
- GN聽證會(丹麥)
- 威廉·德曼特(丹麥)
- WS聽力學(丹麥)
- 斯達克聽力技術(美國)
- Amplifon(義大利)
- 科利耳有限公司(澳洲)
- MED-EL(奧地利)
- Eargo(美國)
- Widex(丹麥)
歐洲助聽器市場最新動態
- 2024年1月,Lexie Hearing推出了由Bose提供技術支援的Lexie B2 Plus非處方(OTC)自助式助聽器。升級版新增了可選的應用程式內聽力測試功能,並配備便攜式充電盒,單次充電即可提供長達18小時的續航時間。這項創新反映了消費者對價格實惠、操作簡便的助聽器日益增長的需求,這些助聽器允許用戶自行調節聽力體驗,而無需專業驗配。
- 2024年5月,Jabra Enhance發布了Select 500助聽器,這是該公司迄今為止最小的非處方助聽器型號。該設備支援新一代藍牙低功耗音頻和Auracast廣播音頻,使用戶能夠直接從相容設備和公共場所流式傳輸音訊。此次發布進一步鞏固了Jabra在消費者助聽領域提升連結性、易用性和個人化體驗的策略。
- 2024年8月,索諾瓦控股公司推出了基於強大的DEEPSONIC晶片技術的全新Sphere Infinio助聽器平台。該平台採用即時人工智慧(AI)技術,語音處理速度比以往型號快53倍。這項進步實現了更精準的語音增強和降噪,即使在複雜的聲學環境中,也能為使用者提供自然流暢的聆聽體驗。
- 2024年8月,GN Hearing擴展了其ReSound Nexia產品系列,新增了藍牙連接功能和更靈活的驗配方案。此次發布旨在為不同程度聽力損失的人士提供支持,並實現與智慧型手機和輔助設備的無縫整合。此次擴展彰顯了GN對無障礙和自適應聽力技術的持續承諾。
- 2024年10月,斯達克(Starkey)推出了搭載全新G2神經處理單元(NPU)的Edge AI助聽器。該設備整合了人工智慧技術,可增強語音清晰度、抑制背景噪音,甚至還能監測使用者的健康參數,例如身體活動和跌倒偵測。史達克的這項創新標誌著聽力學與數位健康技術融合邁出了重要一步。
- 2025年3月,Google宣布Android 16將為助聽器引入系統級的Auracast和藍牙低功耗音訊串流支援。此次更新將使用戶能夠在機場、劇院和教室等公共場所直接連接廣播音訊。此舉標誌著無障礙功能發展的一個重要里程碑,使智慧型手機生態系統與現代助聽設備更加緊密地結合。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











