


全球5G基板材料市場細分,依基板類型(有機層壓板、陶瓷、玻璃及其他)、應用(基地台天線和智慧型手機天線)劃分-產業趨勢及至2033年的預測
全球5G基质材料市场规模和增长率是什么
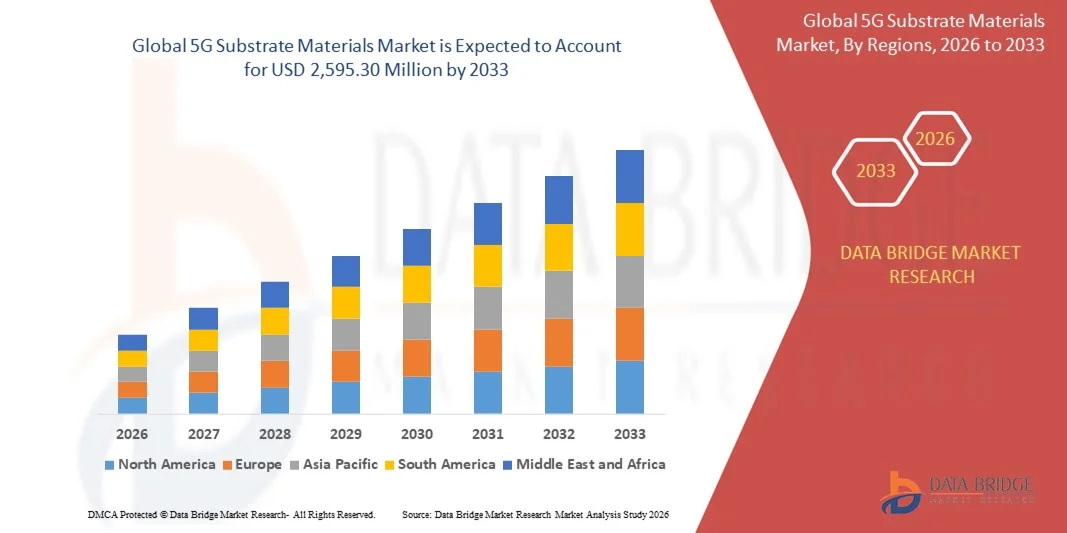
- 根据数据桥市场研究分析,全球5G基底材料市场规模的价值为:2025年4.0852亿美元并可望达到至2033年共计25.9530亿美元, 以美元计CAGR为26.00%.预测期间
- 市场增长主要是由于5G网络的迅速部署、对高速数据传输的需求增加以及先进通信设备的日益采用
- 对下一代移动基础设施和数据中心扩大的投资不断增加,进一步推动了对高性能底板材料的需求
5G基质材料市场的主要外卖是什么
- 对5G应用的低损失、高可靠性底物的日益重视正在促进市场的创新和产品开发
- 朝向紧凑、高性能的电子产品和日益采用mmWave和大规模MIMO技术的趋势正在形成市场动态。
- 北美主导了5G基质材料市场,2025年收入份额最大,由5G网络快速部署、高频装置日益被采用以及技术基础设施强大所驱动
- 预计亚太区域的增长率将达到全球最高水平。5G 基质材料中国、日本和韩国等国家迅速采用5G技术
- 在2025年,有机拉姆茨部分拥有最大的市场收入份额,其驱动力是其出色的信号完整性、低电量损失和大众生产的便利。 有机成份被广泛用于基站模块和智能手机多氯联苯,提供了具有持续高频性能的成本效益解决方案
报告范围和5G基质材料市场分割
|
属性 |
5G 亚基材料关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
5G 基底材料市场趋势
5G高性能底物材料的进展
- 对高性能底质材料的需求日益增加,正在通过使信号传输更快,带宽更高,设备效率得到提高来改变5G生态系统. 高频层层和低损耗层等先进材料对支持下一代网络基础设施、加强连通性并减少信号衰减至关重要。 这一趋势的进一步动力是消费电子和电信硬件中需要小型装置和轻量级组件
- 5G基站和小电池网络的部署越来越多,正在加速采用先进基底材料,跨越电信和电子行业。 这些材料在城市地区和高密度部署中特别重要,确保了网络的一贯性能和可靠性。 基础设计的持续创新有助于满足日益增长的数据流量需要和不同的应用要求
- 包括罗杰斯、PTFE和复合层在内的新型底物材料的可负担性和可扩展性正在鼓励消费电子、电信设备和汽车应用中广泛采用。 制造商受益于一致的材料质量和增强信号完整性,支持大规模生产。 此外,这些材料的热稳定性和机械强度得到提高,延长了装置寿命并降低了维护费用
- 例如,2023年,北美和欧洲的多家电信设备制造商报告说,5G天线和模块越来越多地使用高频平板,从而提高了设备性能和网络效率。 材料特性的增强还使用于高速应用的复杂电路设计得以更好地整合
- 虽然先进的底板材料正在推动5G的部署,但市场增长依赖于持续的研发、成本优化和与新兴技术的结合。 材料供应商必须注重创新、标准化质量和战略伙伴关系,以充分利用这一趋势。 长期采用还将依赖解决地基材料的环境可持续性和可回收性问题。
5G 基底材料市场动态
驱动程序
迅速扩大5G基础设施并增加高端连通性需求
- 全球推出的5G网络正在推动采用先进的地基材料,因为电信运营商需要高性能组件来支持更快的数据传输、低延迟和大规模连接。 这加速了对地基研究和生产的投资。 消费者对无缝互联互通和以云为基础的服务的需求日益增加,这进一步加强了可靠的底板解决方案的必要性
- 制造商正在越来越多地整合智能手机、基站和IOT设备中的先进底物,以满足日益增长的消费者和企业对无缝连接的需求。 这促进了低损耗层、高频多氯联苯和混合材料溶液的创新。 此外,与下一代无线标准的相容性,如mmWave和子-6GHz频段正在推动材料增强
- 政府为扩大新兴和发达市场的5G覆盖面而采取的举措和私营部门的投资,正在进一步刺激基本需求。 支持智能城市、自主车辆和工业自动化的方案日益依赖先进材料。 网络运营商与材料供应商之间的战略伙伴关系也在加快产品开发周期
- 例如,2022年,包括中国和韩国在内的几个亚洲国家利用先进的底板解决方案启动了5G扩展项目,以提高网络的可靠性和覆盖范围。 在电信枢纽采用高性能底物,减少了信号损失,提高了大规模部署的能源效率
- 虽然5G的采用正在刺激需求,但需要有更好的热稳定性、小型化兼容性和成本效益的材料,以确保可持续增长。 不断创新材料化学和压载工艺对于满足不断变化的市场需要至关重要
限制/挑战
高级底物材料和制造复杂程度的高成本
- 诸如PTFE复合材料和陶瓷填充层等特有基底材料的高价限制了小型设备制造商和新兴市场电信运营商的无障碍性。 成本仍然是广泛采用的一个主要障碍。 此外,优质原材料供应有限,进一步加剧了终端制造商的定价压力
- 复杂的制造工艺和严格的质量控制要求增加了生产挑战,并可能导致规模化运营的延误. 材料配制和填充技术的精度对于确保性能的一致性至关重要。 制造缺陷或底物特性的微小变化会显著地影响高频信号传输,提高拒绝率.
- 供应链的限制,包括原材料短缺和对专门设备的依赖,影响到及时交货和大规模部署。 在5G基础设施初生或当地制造能力有限的地区,这一点尤其具有影响。 全球混乱,包括地缘政治紧张局势或自然灾害,可能进一步制约供应链并减缓市场扩张
- 例如,2023年,一些欧洲和北美电信设备供应商报告说,由于全球供应链中断,高频层层设备的采购出现延误。 这些延误不仅影响了生产时间表,还延误了5G设备及网络设备的发射
- 虽然物质创新仍在继续,但解决成本压力、流程复杂性和供应链复原力问题至关重要。 利益攸关方必须对高效生产、材料标准化和战略来源进行投资,以释放长期市场潜力。 基础制造商、电信供应商和设备制造者之间的合作对于维持增长和实现全球5G部署目标至关重要
5G底物市场如何分割
市场根据底物类型和应用进行分割.
- 按底片类型
根据地底类型,5G地底材料市场被分入有机拉姆茨,陶瓷,玻璃等. 在2025年,有机拉姆茨部分拥有最大的市场收入份额,其驱动力是其出色的信号完整性、低电量损失和大众生产的便利。 有机层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层
陶瓷部分预计从2026年到2033年增长最快,由它们优越的热稳定性,机械强度所推动,高频率的信号衰减也较低. 对高性能的5G天线和关键电信设备来说,陶瓷底物越来越受青睐,使得在密集的网络部署中能够进行紧凑的设计和可靠的操作.
- 通过应用程序
在应用的基础上,市场被分割成Base Station Antennas和Smartphone Antennas. 基地站Antennas部分在2025年拥有了最大的市场收入份额,其动力是全球迅速部署5G基础设施,电信塔需要耐用高频材料。 基站应用需要支持大型MIMO和小细胞网络的底物,确保网络覆盖稳定而高效.
Smartphone Antennas机段预计将在2026至2033年出现最快的增长率,其驱动力是智能手机的渗透率和消费者对更快,高波段移动连接的需求不断提高. 智能手机天线的底物必须平衡微型化,高频性能,低功耗,这正在加速采用先进的平板和陶瓷材料.
5G 基底材料市场区域分析
- 北美主导了5G基质材料市场,2025年收入份额最大,由5G网络快速部署、高频装置日益被采用以及技术基础设施强大所驱动
- 本区域先进的电信生态系统,加上对低纬度通信和高速连接的高需求,正在推动对先进地基材料的投资。
- 高通智能手机,IOT设备,基站进一步支撑了5G底板材料市场的增长,将北美确立为创新和生产的主要枢纽.
美国5G亚基材料市场透视
美国5G基底材料市场在2025年收获了北美最大的收入份额,这得益于5G基础设施的加速推出以及对高性能电子元件需求的不断增长. 电信运营商和智能手机制造商越来越多地投资于高级底板,以支持增强带宽、低延迟和高频应用。 此外,越来越多的政府和私营部门针对智能城市和工业自动化的举措正在大大地促进市场的扩大。
欧洲5G 亚基材料市场透视
2026年至2033年欧洲5G基底材料市场预计将出现最快的增长率,其驱动力是政府加大对5G采纳的支持力度并需要先进的电信基础设施. 本区域还注重节能和低损失基底,以满足可持续性和性能要求。 德国、法国和英国等关键国家正在投资5G网络,鼓励底盘技术创新,促进消费电子产品和电信设备部门市场的重大增长。
英国 5G 亚基材料市场透视
英国5G基质材料市场预计将从2026年强劲增长到2033年,由越来越多地采用由5G驱动的装置和网络扩展项目所推动. 对数字化转型,IOT应用,智能城市举措的更多关注正在刺激对高性能底物材料的需求. 此外,制造商和电信供应商之间强有力的研发能力以及合作可望加快市场渗透和技术进步。
德国 5G 亚基材料市场透视
德国5G基质材料市场预计将从2026年大幅增长到2033年,这得益于对5G基础设施、工业自动化和连通技术的投资。 国家强调创新和先进制造能力,支持采用高频平板、低损失底板和混合材料。 将这些材料纳入电信和电子消费应用正在推动需求,特别侧重于性能、可靠性和可持续性。
亚太5G亚基材料市场透视
由快速城市化,智能手机渗透率上升,以及中国,日本,韩国等国家大规模部署5G基地站等驱动,亚太5G基站材料市场预计将出现从2026到2033年最快的增长率. 政府促进数字化、智能城市和IOT基础设施的举措正在进一步加快采用高性能底物。 此外,该区域正在成为先进地基材料的制造中心,提高电信和消费电子公司的可负担性和可获取性。
日本 5G 亚基材料市场透视
日本5G基质材料市场预计将从2026年强劲增长到2033年,原因是技术采用率高,5G基础设施扩大,对连接设备的需求增加. 日本制造商正在投资于低损耗高频平板,以提高网络性能、IOT应用和工业自动化。 此外,将这些材料纳入智能手机、汽车电子产品和基地站天线正在为市场火上浇油,而老化的人口则驱动着住宅和商业部门对可靠和高速连接解决方案的需求。
中国 5G 亚基材料市场透视
中国5G基底材料市场在2025年占亚太市场收入份额最大,原因是大规模推出5G,快速城市化,以及政府对数字基础设施的大力支持. 中国是高频叠层和先进底物材料的领先市场,在基站天线,智能手机,消费电子产品中被广泛采用. 国内制造商的可得性和竞争性定价进一步推动了市场增长,使中国成为全球5G底板材料行业的关键驱动力。
5G基质材料市场的哪家顶级公司
5G基质材料工业主要由有名有实的公司领导,包括:
- Showa Denko材料有限公司(日本)
- 杜邦 (美国).
- BASF SE(德国)
- AGC股份有限公司.(日本)
- 台湾联盟技术公司(台湾)
- 库拉雷欧洲股份有限公司(德国)
- Avient公司(美国).
- 罗杰斯公司(美国).
- DAIKIN工业有限公司(日本)
- Panasonic公司(日本)
- (台湾)
- KANEKA公司(日本)
- 切莫斯公司(美国)
- 文特克国际集团(台湾)
- TORAY Industries, INC. (日本)
- ZTE公司(中国)
- KYOCERA公司(日本)
- 穆拉塔制造有限公司(日本)
- MARUWA有限公司(日本)
- KOA公司(日本)
全球5G基底材料市场的最新动态
- 2025年3月,DuPont推出了Riston DWB8100M干胶膜光阻器,这是为精细铜柱和厚厚的铜mSAP(被修改为半添加工艺)应用而设计的高级直成像材料. 材料能增强细线和分辨率,能提供坚固的底粘合物来降低下镀风险,并确保产量的稳定性。 它通过使有最小空隙的精确铜痕量剖面,支持下一代的IC底质制造. 预期这一发展将提高生产可靠性和效率,对5G基质材料市场产生积极影响。
- 2024年5月,天线包装技术方面的主要公司引入了创新,以应对高频5G毫米波(mmWave)系统和新兴6G网络的信号衰减挑战. 这些进步旨在增强信号完整性,减少传输损失,并确保可靠的无线性能. 预计这些改进将加快下一代通信设备的部署,提高电信和电子行业对先进底材料的需求。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











