全球全色盲治療市場細分,按類型(獲得性全色盲或色覺障礙、腦性全色盲、先天性全色盲及其他)、治療方法(基因療法、視覺輔助設備(Eyeborg)及其他)、最終用戶(醫院、家庭護理機構、專科診所及其他)、分銷管道(醫院藥房、線上藥房、零售藥房及其他)
衣原体治疗市场规模
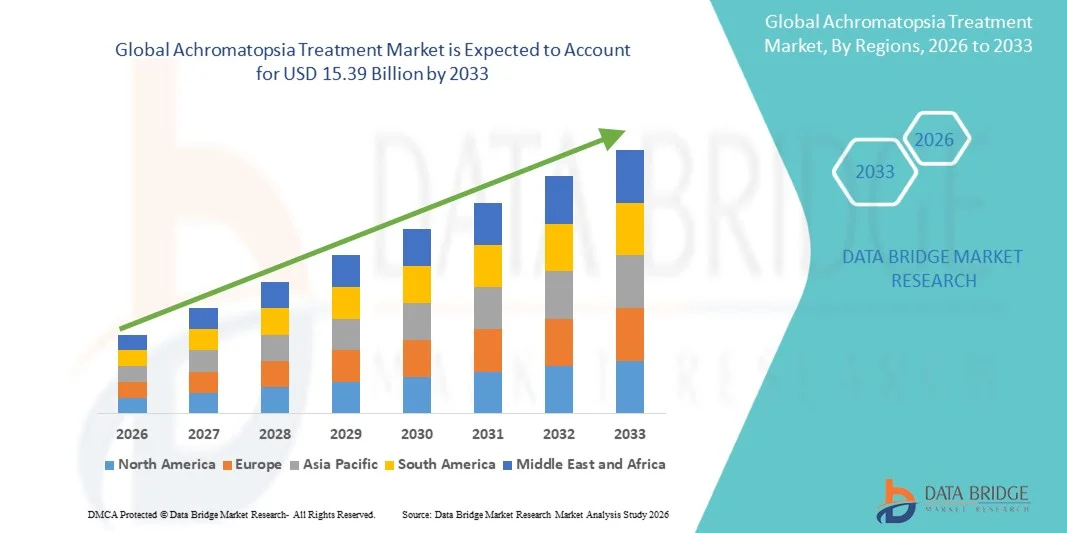
- 根据数据桥市场研究分析,全球铬酸盐处理市场规模被估价为:2025年93亿美元并可望达到至2033年达到153.9亿美元, 以美元计CAGR为6.50%.预测期间
- 传统视网膜病,特别是染色体病日益普遍,导致完全失明和视力受损,促使人们要求有效治疗,这在很大程度上推动了市场增长。
- 此外,对先进基因疗法、药理学和辅助治疗方案的需求日益增加,正在建立青色素疗法,作为改善受影响病人的视力和生活质量的基本解决办法,从而大大地促进市场的增长。
市场大小和预测
- 全球市场价值(2025):93亿美元
- 预期市场价值(2033年):153.9亿美元
- 预测CAGR(2026-2033):6.50%
甲状腺素治疗市场分析
- 包括基因疗法、药物学干预和辅助护理解决方案在内的青霉素治疗在临床和研究环境中正变得越来越重要,因为遗传性视网膜疾病日益普遍并需要改进视力恢复疗法
- 对青色托品治疗的需求不断上升,主要是由于基因治疗和定点药理治疗的进步,病人和保健提供者的认识得到提高,对罕见疾病疗法的投资增加。
- 北美主导了青霉素治疗市场,2025年收入份额最大,为38.4%,辅以先进的保健基础设施,早期采用创新基因疗法,以及主要产业参与者的强劲出众,美国在临床试验和治疗可用性上出现大幅增长.
- 由于对遗传疗法的认识得到提高,保健投资增加,以及中国、印度和日本等国获得专门眼科护理的机会得到改善,预计在预测期间,亚太区域将是铬酸盐治疗市场增长最快的区域。
- 2025年,先天衣原体部分占市场收入最大份额的52.3%,其动力是其终生流行率和基因来源。
报告范围和甲状腺素治疗市场分割
|
属性 |
甲状腺素治疗关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
• Novartis AG(瑞士) |
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
甲状腺素治疗市场趋势
“......通过AI和语音控制治疗系统加强患者接触“
- 全球甲状腺素治疗市场出现了AI动力装置和语音辅助保健管理的明显趋势。 这些技术日益使患者能够积极监测其治疗坚持情况,及时收到催复通知,并用最少的人工干预跟踪视觉功能的改善情况,提高整体治疗效率
- 例如,一些设备现在与Amazon Alexa、Google Assistant和Apple HomeKit无缝地融合,使患者能够收到即将到来的治疗会话的通知,自动登录治疗完成情况,如果发现异常模式或错过会话,甚至向护理人员或临床医生发出警报。 这种融合减轻了保健提供者的负担并增强了病人的信心
- AI带动的分析也通过提供对治疗结果的预测性见解来发挥变革性作用. 这些系统可以分析患者的行为模式,历史坚持度,以及反应度量,建议对治疗计划进行个性化调整,加强临床决策.
- 此外,语音控制功能正在超出提醒范围,包括治疗期间的互动指导、免费使用治疗记录以及设备使用情况的即时反馈,这对行动受限的病人或那些在家中独立管理治疗的病人特别有利
- 这一趋势也鼓励与其他数字保健平台和可穿戴设备的互操作性,使患者能够与心率、睡眠质量或视力等其他健康参数一道监测其状况,从而形成全面的家庭保健经验。
甲状腺素治疗市场动态
驱动程序
“迫切需要方便、个性和远程治疗解决办法”
- 视力障碍的日益普遍,加上病人偏好家庭护理,正在推动对人工智能辅助的青色托品治疗方案的需求。 患者越来越倾向于不经常到医院就诊而提供方便、一致和个人化治疗的设备
- 例如,2025年4月,Onity Inc.(Honeywell International, Inc.)宣布在基于IOT的保健监测装置方面有所进展,将AI驱动的坚持跟踪整合起来,提供自动反馈和治疗定制. 预计这些创新将在整个预测期间促进市场增长
- AI驱动的个性化使治疗设备能够根据患者的具体需要调整治疗强度、持续时间或时间安排,改善结果并同时减少过度或治疗不足的风险
- 远程监测功能使保健提供者能够几乎监督病人,便利及时干预,并减少对身体咨询的需求。 与语音控制相结合,这将加强方便、病人自主和参与,特别是老年人或行动困难人群的参与
- 迅速采用远程保健平台和移动保健应用程序补充了这一增长,使患者能够将其设备与智能手机、平板电脑和云端门户同步,用于实时数据共享和分析
- 提高对视觉疾病早期干预好处的认识,以及对数字保健基础设施的投资增加,进一步推动采用人工智能辅助的青色托品治疗系统
限制/挑战
“......对数据安全、设备可靠性和高初始成本的关切“
- 数据隐私和网络安全仍然是连通的Achromatsia处理设备的关键挑战。 云连接平台和人工智能系统容易被未经授权的进入或黑客企图所破坏,这可能损害敏感的病人信息并降低对数字保健技术的信任
- 例如,IOT保健设备中几起引人注目的安全漏洞使患者和提供者对采用完全连接的解决办法持谨慎态度。 August和Level Home等公司正通过使用端到端加密、多要素认证和常规固件更新来解决这些关切
- 设备的可靠性和一致性也构成挑战;AI驱动的治疗系统需要精确校准和持续监测以确保治疗的准确性. 技术故障或设备故障会影响病人的坚持程度和结果
- 先进的Achromatopsia治疗装置的初始成本相对较高,特别是那些具有AI分析学和语音集成功能的装置,可能限制价格敏感的病人或较小的保健提供者获得服务。 虽然基本治疗设备价格更低廉,但由于复杂的特点,保费系统的价格往往要高得多
- 发展中区域的病人或没有稳定的互联网连接的病人在采用人工智能和语音综合解决方案方面可能面临更多障碍,可能限制市场渗透。
- 克服这些挑战需要多管齐下的战略,包括强有力的网络安全规程、关于安全装置使用的病人教育运动、加强技术支助以及开发成本效益高的人工智能治疗方案。 此外,与远程保健提供者的伙伴关系和远程监测装置的保险可能进一步促进采用和持续市场增长
衣原体治疗市场范围
Achromatopsia治疗市场按类型、管理、最终用户和分销渠道划分。
• 按类型
根据类型,Achromatopsia治疗市场被分割成Afternal Achromatopsia/Dyschromatopsia, Cerebral Achromatopsia, Congenital Achromatopsia等. 在2025年,先天衣原体部分占市场收入份额最大的52.3%,其动力是其终生流行和基因来源。 患者往往需要从幼儿期开始持续监测、适应性干预和辅助装置,从而维持需求。 医院和专科诊所广泛采用诊断和管理解决方案来提高患者的生活质量. 针对先天性病例的基因疗法研究方案有助于采用先进的治疗方法。 视觉辅助器械,眼跟踪装置,神经-眼科辅助工具的技术改进能增强患者的结果. 临床认识和基因筛选方案进一步加强了市场支配地位。 政府和私人对罕见先天性疾病提供保健支助,促进获得保健服务。 专门干预的保险范围也有助于收入增长。 在先天衣原体持续研究和临床试验保持了很强的收养率. 眼科护理基础设施改善的新兴市场正在越来越多地获得治疗。 这一部分还受益于宣传和病人支助组织提高认识。
已获得的色相/色相部分预计将在2026年至2033年见证最快的CAGR(18.5%),因为人们对创伤或疾病引起的色相视觉缺陷的认识不断提高而火上浇油. 加强对脑或视网膜损伤的诊断,以及工作场所和汽车安全要求,都推动了需求。 医院、家庭护理人员和专科诊所正在为成人病人采用视觉辅助和辅助技术。 可穿戴设备、智能手机应用和可适应镜头方面的技术创新有助于采用。 该部分还得益于远程眼科和远程病人监测的增长。 临床研究查明可逆或可治疗的原因有助于早期干预。 神经科医生和眼科医生的提高认识运动支持增加诊断。 新兴经济体投资于眼科护理,进一步支持了增长。 扩大患者教育在线平台和装置配送加快采用. 患者越来越多地寻求非侵入性解决方案和适用的基因疗法. 康复和视觉培训方案的持续创新支持部分增长。
• 管理层
在管理的基础上,市场被分入基因疗法,视觉辅助(Eyeborg)等. 视觉辅助器件部分占2025年市场收入份额的47.8%的主导地位,其驱动力在于其非入侵性质和即时的彩色视觉补偿利益. 医院、专科诊所和家庭护理人员采用Eyeborg设备、光谱过滤器等视觉辅助工具,并增加日常实际应用。 病人和照顾者的认识的提高有助于持续的需求。 技术改进增强了设备的可用性,可移植性,以及实时色彩适应. 政府在罕见疾病支助和患者无障碍方面的举措加强了收养。 对无法获得基因治疗的儿童和成年人广泛推荐视觉辅助. 与智能手机,应用软件,辅助工具的融合进一步提升了便利性. 先天性衣原体发病率高强化了市场支配地位。 临床指导和远程眼科监测改进了合规和结果。 适应透镜和可穿戴的AR解决方案的研究支撑了创新. 多国设备制造商确保广泛的地域分布。 专科诊所经常提供有视觉辅助器械的综合疗法包.
基因治疗部分预计将见证2026年至2033年最快的CAGR为21.2%,由基因研究针对导致色胺的突变的突破所推动. 发达市场临床试验和监管审批加快采用. 医院和专科诊所越来越多地采用基因疗法作为长期解决办法。 生物技术公司增加对罕见疾病治疗的投资,推动了增长。 患者对治疗性解决办法的需求,而不是适应性干预措施,支持快速采用。 在基因编辑和病毒向量提供方面扩大研究可提高效力和安全性。 新兴经济体正在根据试点方案逐步引入基因疗法。 提高眼科医生和神经科医生的认识有助于收养。 与基因测试相结合,可确保准确针对患者。 远程医疗和远程监测是对治疗管理的补充。 成功的案例研究和出版物增强了医生的信心。 某些区域的保险范围进一步支持吸收。
• 最终用户
在最终用户的基础上,将市场分为医院、家庭护理、专科诊所等。 2025年,医院占市场收入份额最大,为55.4%,其动力是病人大量流入,有专门的眼科,以及获得基因治疗和诊断基础设施。 医院提供全面护理,包括基因检测、视觉辅助处方和康复。 政府和私人对罕见先天性疾病的保健支助加强了医院的收养。 整合多科护理,包括眼科和神经科,可以增强患者的疗效. 医院干预措施的报销政策和保险范围支持市场支配地位。 在医院持续进行的临床试验进一步加强了收养。 医院在病人认识和治疗后监测方面也发挥着关键作用。 医院内部的技术进步提高了诊断准确性。 该部分得益于长期患者跟踪和学术合作. 建议进行结构化甲状腺炎管理的临床准则加强了医院的利用率。
由于对个性化、非侵入性护理和适应性设备的需求不断增加,预计专科诊所部分在2026年至2033年期间的CAGR为19.8%,最快。 专科诊所提供视觉辅助、可穿戴技术和基因治疗咨询服务。 病人更喜欢诊所进行有针对性的干预,更快地获得治疗和专家指导。 远程医学的采纳和家庭护理的融合加速了增长。 诊所提供视觉补偿技术培训,增强患者的合规性. 新兴市场的眼科和神经科专门中心正在增加。 诊所还与设备制造商合作进行演示和分发。 扩大病人教育方案和在线咨询有助于迅速收养。 专科诊所为儿科和成年人提供服务。 这部分人受益于病人越来越偏好门诊解决办法。 诊所采用的创新疗法和可穿戴的视觉辅助器具加快了市场渗透。
• 按分发渠道
以发售渠道为基础,将市场分入医院药房,在线药房,零售药房等. 2025年,医院药房占最大市场收入份额的50.6%,其动力是直接接触医院病人和与规定的基因治疗或视觉辅助装置相结合。 医院药房确保有规范的配药、病人咨询和治疗监测。 与眼科和神经科的密切合作加强了收养。 补贴方案和报销政策的提供进一步支持了市场支配地位。 医院仍然是急性和慢性染色体病管理的主要治疗点。
在线药房部分预计将在2026年至2033年期间最快达到20.9%的CAGR,而电子商务的采用、病人对家庭分娩的偏好以及数字医疗保健的一体化为这一增长提供了动力。 在线药店发放视觉辅助器具、辅助器具和辅助性补充品。 方便订购、获得产品审查以及门阶分娩都鼓励病人收养。 与远程医疗平台的整合提高了处方准确性和合规性。 在线渠道还可扩大地理覆盖范围,特别是在农村和偏远地区。 数字扫盲的不断提高以及全球互联网接入的扩大都为增长提供了支持。 设备制造商与电子药品之间的伙伴关系进一步促进了部分增长。 新兴市场日益依赖在线分发稀有疾病支助。 患者可负担性强,方便性强,可获得更新后的设备版本. 在线平台补充家庭护理和专科诊所服务,确保护理的连续性。
甲状腺素治疗市场区域分析
- 北美主导了青霉素治疗市场,2025年收入份额最大,为38.4%,并得到了先进的保健基础设施、早期采用创新基因疗法以及主要行业行为者的大力支持。 美国在临床试验、扩大治疗范围以及患者获得新疗法方面正出现大幅增长。
- 本区域的消费者越来越了解基因和先进治疗办法,优先考虑利用专门的眼科中心和早期干预方案
- 高可支配收入、支助性报销政策和技术倾向的病人人口进一步鼓励在城市地区和半城市地区采用先进的青色托品疗法
美国衣原体治疗市场透视
美国的色相治疗市场在2025年获得了北美最大的收入份额,这得益于创新基因疗法解决方案和临床试验方案的迅速接受。 病人和保健提供者越来越注重早期干预、个性化治疗计划和长期视觉康复方案。 此外,生物技术公司、研究机构和眼科诊所之间的有力合作正在加快治疗的提供和采用。
欧洲衣原体治疗市场洞察
在整个预测期间,由于病人对遗传疗法的认识得到提高,保健系统建立完善,专门眼科中心的数目不断增加,欧洲的铬酸盐治疗市场预计将在相当大范围内扩大。 德国、法国和意大利等国家正在目睹病人接受临床试验和采用新基因疗法的人数增加。
英国青霉素治疗市场透视
英国的色相治疗市场预计会稳步增长,国家卫生局将关注罕见的视力障碍,增加对基因治疗方案的投资,以及对个性化治疗计划的需求。 患者的宣传和提高认识运动正在进一步促进治疗的采用。
德国 衣原体治疗市场透视
德国的衣原体治疗市场由于强大的医疗基础设施,对精密医学的关注,以及广泛接受临床试验而不断扩大。 国家强调创新和病人安全,鼓励早日采用新出现的青霉素疗法。
亚太甲状腺素治疗市场透视
亚太色相治疗市场预计将是预测期间增长最快的区域,其驱动力是提高对基因疗法的认识,增加保健投资,以及改善中国、印度和日本等国获得专门眼科护理的机会。 政府倡议促进罕见疾病治疗,发展私人保健基础设施并增加病人教育,正在加速采用先进疗法。
日本衣原体治疗市场透视
日本的衣原体治疗市场由于高科技的保健生态系统,广泛的城市化,以及日益重视基因疗法的视觉康复,而逐渐形成势头。 人口老化,在居住和临床环境中越来越多地获得专门的眼科护理支助疗法。
中国衣原体治疗市场透视
中国衣原体治疗市场占2025年亚太地区市场收入份额最大,得到快速城市化,中产阶级医保支出上升,先进眼科护理机会增加的支持. 扩大专门治疗中心、提高病人的认识以及政府采取稀有疾病管理举措,正在进一步推动市场增长。 国内生物技术公司开发基因疗法解决方案的存在也提高了治疗的可得性和可负担性。
衣原体治疗市场份额
甲状腺素治疗行业主要由历史悠久的公司领导,包括:
二. 支助诺华公司(瑞士)
• MeiraGTx控股(英国)
• 视觉生物学(法国)
• Spark治疗公司(美国)
• 家园技术公司(美国)
• RetroSense治疗有限公司(美国)
二. 支助AGTC治疗有限公司(美国)
• Roche Holding AG(瑞士)
• Editas Medicine Inc.(美国)
二. 支助REGENXBIO公司(美国)
• Audentes治疗公司(美国)
• 4D分子治疗有限公司(美国)
• Biogen Inc.(美国)
• MeiraGTx US公司(美国)
• 扬森制药公司(美国)
二. 支助辉瑞股份有限公司(美国)
• 诺华基因治疗司(瑞士)
• 应用遗传技术有限公司(美国)
全球衣原体治疗市场的最新动态
- 2024年6月,AGTC完成了第一阶段/第二阶段临床试验的注册,评价了AGTC-402与CNGB3-X-染色体有关的疾病,在多个临床地点治疗了21名病人,并宣布计划在2025年初根据正在进行的研究中观察到的鼓励安全和功效信号启动一个关键的第三阶段试验。
- 2024年3月,纳米镜治疗师获得了FDA快速治疗MCO-010型自遗传疗法的称号,该疗法针对青色素治疗,承认该疗法有潜力解决遗传视网膜疾病中未满足的重大需要并加快监管互动.
- 2024年1月,ProQR治疗公司宣布与Théa Laboratoires建立战略伙伴关系,开发并商业化基于RNA的治疗传统视网膜疾病,包括青色素病的治疗方法,合作价值高达2亿欧元的里程碑付款并分担发展责任。
- 在2023年11月,Coave治疗学完成了3800万欧元系列 开展一轮融资,以推进其双AAV向量基因传递平台,其中主要方案针对CNGB3染色体病和其他需要提供大型治疗基因的遗传性视网膜疾病
- 2024年6月,临床研究审查报告称,截至2024年中已登记了五项基因疗法临床试验,包括针对CNGA3或CNGB3突变测试基于AAV‐的基因替换疗法的多个第一阶段/第二阶段方案,显示初步安全性和早期疗效结果.
SKU-
研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。