


全球美容皮膚科市場細分,按產品類型(藥品和器械)、手術類型(微創和非侵入性)、治療類型(面部治療和身體治療)、應用(皮膚再生、皮膚重塑、皮膚緊緻、脫毛、色素和血管病變、紋身去除、疤痕、痤瘡、色素沉著、皮膚贅生物、乾癬、疣、多汗症、痣和雀斑等)、性別(女性和男性)、最終用戶(醫院、皮膚科診所、外科中心、水療診所等)、分銷管道(直接招標和零售)劃分——行業趨勢及至2032年的預測
美学皮肤学市场规模和增长率是什么
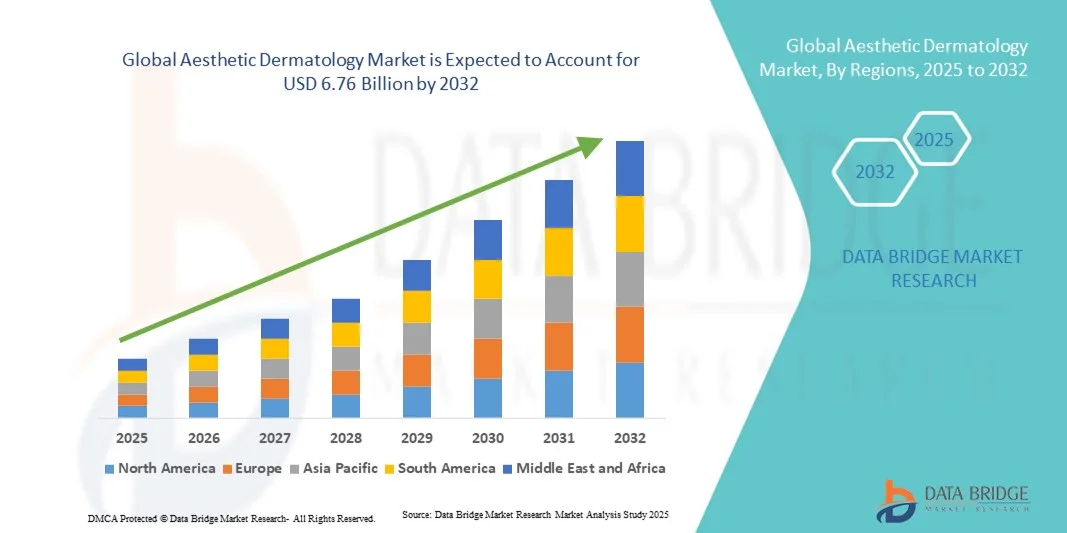
- 根据数据桥市场研究分析,全球美学皮肤学市场规模被估价为:2024年43.1亿美元并可望达到到2032年达到67.6亿美元, 以美元计CAGR为5.10%预测期间
- 市场增长主要是由于日益注重个人外观、可支配收入增加以及对化妆品程序的认识不断提高而加剧的。 最低侵入性治疗、激光疗法和可注射产品的技术进步,正在进一步推动不同患者的收养
- 此外,对安全、有效和快速的美学解决办法的需求——从皮肤再生到身体轮廓——正在鼓励诊所和皮肤科中心扩大其服务范围。 这些趋同因素正在加速对美学皮肤学解决方案的采用,从而大大地推动了该行业的增长。
市场规模和预测:
- 全球市场价值(2024年):43.1亿美元
- 预期市场价值(2032年):67.6亿美元
- CAGR预测(2025-2032年):5.10%
美学皮肤学市场的主要外卖是什么
- 美学皮肤科治疗,包括最低侵入性手术、化妆品注射和激光疗法,是住宅和商业环境中现代保健和健康系统日益重要的组成部分,因为它们更加方便,安全情况得到改善,而且能够提供个性化化妆品结果
- 对美学皮肤科服务的需求不断上升,主要是由于广泛采用非外科化妆品治疗,对个人外观的认识不断提高,以及人们越来越倾向于采用最低侵入性手术,而不是传统的外科手术。
- 北美主导了美学皮肤学市场,2024年收入份额最大,为40.6%,其特点是保健支出高,主要皮肤病诊所多出,个性化化妆品治疗呈增长趋势. 在技术进步的推动下,美国在美学皮肤学程序上经历了大幅增长,对肉毒杆菌毒素和皮肤填充剂等可注射剂的接受程度不断提高,既有医疗器械制造商和初创企业的创新都侧重于AI-导出化妆品解决方案.
- 预计在预测期间,亚太区域将成为美学皮肤学市场增长最快的区域,预计2025至2032年的CAGR为10.3%。 增长的动力是城市化的不断提高、可支配收入的增加、印度、中国和韩国等国皮肤科诊所的扩大以及对先进审美程序的认识的提高。 不断增长的医疗旅游部门和采用最低侵入性治疗也支持了市场扩张
- 脸部治疗部分在美学皮肤学市场占据了主导地位,2024年占47.1%,其驱动力是减少皱纹、面部外观和皮肤再生的需求。 提高认识运动、社交媒体的影响和先进注射器的提供有助于增长
《范围和美学皮肤学报告》
|
属性 |
审美皮肤学关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
美学皮肤学市场趋势是什么
逐步采用最小侵入程序和高级皮肤疗法
- 全球美学皮肤学市场的一个重要而正在加速的趋势是越来越多地采用最低侵入性程序,如激光治疗、可注射和以能量为基础的面部和身体再生装置。
- 例如,发达和新兴市场对肉毒毒素注射、皮肤填充剂和微需求治疗的需求激增,其驱动力是消费者倾向于快速、有效和低时间程序。
- 混合疗法的结合也日益加强,从业者将多种方式结合起来——例如激光再现与多血小板血浆(PRP)或以羟氨酸为基础的治疗——以提高临床效果。
- 医疗专业人员越来越多地利用成像、诊断工具和针对病人的治疗规划方面的技术进步,提供个性化美学解决办法,进一步推动收养
- 自然外观、定制审美结果的趋势,加上病人对高级皮肤病治疗的认识提高,正在决定市场的增长轨迹。
- 扩大门诊诊所、医疗诊所和美学中心,同时增加社交媒体的影响力,以及消费者对外观和健康的日益重视,这进一步推动了全球先进的皮肤病学解决方案的采用。
审美皮肤学市场动态
驱动程序
非水生和化妆品治疗需求增加
- 对非外科化妆品程序的需求不断增长,是美学皮肤学市场增长的主要动力. 患者越来越喜欢较少侵入性治疗,恢复时间缩短,程序风险降低
- 例如,在北美、欧洲和亚太各地,采用以激光为基础的皮肤再生、化学皮革和可注射疗法的强劲增长。
- 全球老龄化人口越来越注重抗衰老治疗,这促使更多的病人进入美学诊所和皮肤科中心。
- 保健提供者正在扩大提供个人化和先进治疗选择,包括PRP疗法、脂肪移植和皮肤收紧程序,以满足病人不断变化的期望。
- 增加可支配收入,改善保健基础设施,提高千年人口和Z基因人口对化妆工艺的认识,进一步刺激了市场增长。
- 政府关于新皮肤科设备和基于生物学的疗法的倡议和监管批准正在鼓励创新,这推动更多地采用新的治疗方法和技术
限制/挑战
高成本的程序和监管遵守
- 先进的审美皮肤病治疗费用相对较高,这仍然是扩大市场渗透,特别是在对价格敏感的地区或中等收入人群中的主要挑战。 激光再现、皮肤填充剂和先进的能基疗法等程序可能并非所有消费者都能负担得起,在某些人口统计中限制了采用
- 皮肤科设备、生物记录仪和可注射疗法审批的严格监管框架和合规要求可减缓新产品进入市场的速度并增加创新时间和市场
- 对程序安全、潜在副作用和治疗结果的可变性的关切,可能导致潜在病人犹豫不决,特别是对较新疗法或复方疗法而言
- 某些地区受过培训的皮肤科医生和美学从业者的机会有限,可能限制高质量护理的提供,影响市场增长。
- 为克服这些挑战,利益攸关方正注重病人教育、成本效益高的一揽子治疗方案、改善程序安全以及针对临床医生的培训方案,以确保美学皮肤学的标准化和高质量成果
美学皮肤学市场范围
市场按照产品类型,外科手术类型,治疗类型,应用类型,性别,终端用户以及配送渠道进行分化.
- 按产品类型
根据产品类型,美学皮肤学市场被分入了药物和器械. 2024年,由于越来越多地采用肉毒毒素、皮肤填充剂和其他注射剂来进行面部复活、减少皱纹和疤痕治疗,医药部门占市场收入份额的44.5%。 这一段得益于重复程序、病人高度满意以及新配方的开发,这些配方提供更长期的成果。 诊所和皮肤科中心更喜欢药物,因为它们的侵入性最小,恢复时间更短,治疗精度也更高。 在北美、欧洲和亚太,对化妆品程序的认识不断提高、美学诊所的扩大以及医疗旅游进一步加强了这一部门。 混合疗法的提供、强有力的营销运动以及对新疗法的监管批准也支持采用。 患者愿意投资于抗老化和化妆品改进,推动收入持续增长。 皮肤科医生的建议和社交媒体的影响有助于增加程序量。 持续的研发和先进配方的推出会增强患者的结果并刺激需求. 高可重复性、强大的品牌认可和跨诊所的无障碍性巩固了该部分的主导地位。
2025年至2032年,由于越来越多地使用激光、射频和超声波技术去除发型、身体轮廓和皮肤再生,这些装置部分预计将达到10.8%的最快CAGR。 设备提供高精度、多处理多用途和更持久的结果,促使诊所采用。 技术进步,包括人工智能辅助操作、组合多功能装置和便携式系统,可加强安全和病人的方便。 扩大高端皮肤科诊所,提高对非侵入性美学治疗的认识,新兴经济体需求强劲,进一步加快了增长。 该部分得益于政府的批准、管理许可以及医院和装置制造商之间的伙伴关系。 患者偏好安全、有效和最低程度的侵入性程序,有助于增加收养率。 增加对诊所基础设施、营销和设备操作培训方案的投资也推动了增长。 疤痕管理和去除纹章等专门程序的先进设备提供分化并增加收入. 多种程序治疗会议的趋势有助于高利用率。 诊所优先考虑设备集成,以取得更好的治疗结果,为CAGR扩展提供动力. 消费者对精密审美治疗和技术创新的兴趣不断提高,这为快速增长奠定了基础。
- 按外科类型
根据外科手术类型,美学皮肤学市场被分解为最低侵入性和非侵入性程序. 2024年,由于病人偏好降低停机时间、降低复杂风险和最小痛苦的程序,入侵性最低的阶层占了46.2%的市场份额。 受欢迎的治疗包括填充器,可注射器和线起子. 重复程序、病人的高度满意度以及诊所和皮肤科中心的可用性促使收养。 宣传活动、影响力宣传、名人认可都提高了接受率。 某些治疗的保险范围,加上临床背书,培养了信任. 城市化、可支配收入增加和寻求抗衰老解决办法的老年人口不断增加,推动了增长。 诊所投资于培训、营销和高级设备,以吸引重复病人。 最小侵入性程序提供组合疗法选项,提高治疗效果. 成像技术的进步,AI辅助规划,以及更安全的注射技术等进一步加强了市场支配地位. 对新的最低侵入性方法的监管批准确保了临床安全和疗效。 消费者偏好非手术性恢复活力会增加需求。 对面部和身体治疗而言,最偏好采用最小程度的侵入性程序,这助长了高市场渗透率。
在激光疗法、化学皮革、微分镜和超声波治疗日益受欢迎的推动下,2025年至2032年,非入侵部分预计将出现11.5%的最快CAGR。 患者偏好非侵入性选择,因为不舒适程度最低,没有停机时间,适合敏感地区. 由于可支配收入、注重生活方式和技术进步,城市中心和高收入国家的收养正在增加。 诊所扩大服务范围,包括去除疤痕、色素矫正和去发的非侵入性治疗。 加大高新技术设备,患者教育,市场营销等投资力度,增强收养能力. 新兴市场认识的提高,加上多功能设备的提供,促进了CAGR的增长。 非侵入性程序越来越多地与可注入程序相结合,以改善结果。 设备制造商和美学诊所之间的伙伴关系提供培训和技术支持。 提高治疗精度,加快康复速度,增强患者方便度,推动需求上升. 技术进步,包括AI和实时监测,改善了安全和结果。 消费者偏好减少痛苦、尽量减少破坏性的程序,助长了收养。 非入侵治疗也吸引了男性患者,扩大了顾客基础.
- 按处理类型
根据治疗类型,美学皮肤学市场被分入面部治疗和身体治疗. 脸部治疗部门在2024年占据了市场主导地位,占47.1%,其驱动力是减少皱纹、面部外观和皮肤再生的需求。 提高认识运动、社交媒体的影响和先进注射器的提供有助于增长。 诊所更喜欢脸部治疗,因为重复出诊,高满意度,以及多种治疗组合. AI辅助成像和最小入侵技术等技术创新增强了精度和结果. 人口老化、可支配收入增加和对美学的更多关注,都推动了收养。 该部分还得益于名人认可、营销活动和医疗旅游。 对可注射剂和填充剂的管理性批准扩大了程序选项. 临床结合面部治疗与皮肤再现或激光疗法来强化效果. 可重复性和高利润率进一步巩固了市场份额。 消费者对化妆品改进进行投资的意愿加强了支配地位。 皮肤科医生的专业知识和临床培训方案提高了治疗质量。
身体治疗部分预计将在2025年至2032年期间达到最快的10.9%的CAGR,而减少脂肪、身体轮廓和去发治疗的需求不断增加,为这一增长火上浇油。 不断增长的肥胖率,城市生活方式的重点,以及对美学身体改善的兴趣,都有助于被采纳. 诊所越来越多地提供针对身体区域的多处理包。 先进设备、最低侵入性程序和复方疗法吸引了新的和重复的病人。 提高认识运动和增加身体治疗的医疗旅游促进了增长。 技术创新,如AI辅助和多功能设备,提高了效能和安全性. 特别是在城市地区,可支配收入的增加有助于病人的吸收。 诊所投资于工作人员培训和高端设备,以取得更好的成果。 消费者对长期美学改进的兴趣促使人们采取这种做法。 营销举措突出非侵入性选择,推动患者参与. 扩大健康诊所和美学中心加强了CAGR。
- 通过应用程序
根据应用情况,美学皮肤学市场被分解为皮肤再生、皮肤再生、皮肤收紧、除发、发色和血管损伤、去去纹、疤痕、疮痕、染色体、皮肤标记、花生、花生、高血压、鼠类和雀斑等。 皮肤再生部分在2024年占据了市场的45.8%的比重,原因是抗衰老治疗的采用率高,面部再生程序高,注射性极低. 社会媒体的影响、医疗旅游和名人认可可提高认识。 诊所采用多处理协议,将可注射剂与非侵入性程序结合起来。 规范审批,重复办理程序,患者满意度等加强市场引导. 高利润率、在皮肤科诊所易于采用以及发达和新兴地区需求增加都支持支配地位。 诊所的重点是教育运动、个性化治疗计划以及综合疗法一揽子计划。 患者为了维持审美结果而反复造访,有助于产生强劲的收入. 人口老化,可支配收入高,化妆品意识增强等推动增长. 技术集成,包括AI和成像,提高了精度. 激光等非侵入性程序经常被组合起来来提高再生效果. 男性病人收养的增加增加了增生。
预计从2025年到2032年,除发部分将最快达到11.3%的CAGR,其动力是人们日益认识到永久性除发方案、激光和IPL系统的技术进步以及可支配收入的增加。 男女患者接受培养和化妆治疗。 诊所扩大服务以满足不断增长的需求,特别是在城市地区。 多处理装置、人工智能辅助操作和减少停机时间可加强病人的方便。 市场营销运动和社交媒体的影响促使患者产生兴趣。 诊所优先采用先进技术提高疗效。 技术创新改善了安全、治疗时间和结果。 非侵入性性质吸引了更多的患者. 对装置的监管审批确保了安全. 患者的方便,更快的康复,舒适鼓励重复治疗.
- 按性别分类
以性别为基础,美学皮肤学市场分为雌雄两部分. 女性部分在2024年占了市场60.2%的比重,原因是采用了更严格的化妆品程序,社会影响力大,以及偏好抗衰老治疗. 诊所提供以女性为中心的包件和重复治疗。 教育运动、名人认可和营销可加强收养。 高可支配收入、城市生活方式和提高认识运动进一步加强了支配地位。 女性患者推动重复经营和转诊。 诊所根据个人需要定制程序。 监管审批和重复处理鼓励增加收入. 混合疗法提高了疗效. 皮肤病学中心的全球扩展扩大了服务范围。 社交媒体影响加速了认识. 老年人口和化妆品趋势有利于以女性为重点的治疗。
男性部分预计将在2025年至2032年期间最快达到10.7%的CAGR,这得益于对美学程序、男性美发和发型恢复治疗的兴趣增加。 提高认识、针对男子的社交媒体宣传以及提供针对男子的治疗有助于增长。 诊所提供以男性为中心的包件,包括身体轮廓、发型治疗和疤痕管理。 新兴市场显示男性患者迅速被收养。 技术创新和综合治疗增加了方便。 营销运动侧重于男性审美趋势. 最低停工程序吸引了工作专业人员。 非侵入性装置可加强收养。 男性患者为诊所的重复诊疗提供帮助。 了解抗衰老的好处可促进吸收。 诊所利用数字运动和影响者营销来吸引男性患者.
- 按终端用户
根据最终用户,美学皮肤学市场分为医院、皮肤学诊所、外科中心、温泉诊所等。 皮肤科诊所在2024年占了市场的50.1%,原因是化妆品加工专业、熟练的皮肤科医生和先进的治疗基础设施。 诊所提供综合治疗、重复程序和个性化计划。 患者的高度满意度、医疗旅游和社交媒体的影响增强了收养能力。 扩大皮肤链、基础设施投资和先进设备,加强市场份额。 多次造访、忠诚计划和治疗一揽子计划有助于收入。 诊所为男女病人提供定制的用品。 先进设备的采用和熟练的专业人员提高了效能。 由于可支配收入,城市中心的普及率较高。 综合疗法的采用进一步加强了诊所的主导地位。
手术中心预计将在2025年至2032年期间以最快的CAGR(11.0%)的速度出现,其驱动力是采用先进的设备、最低侵入性程序以及专门的美学手术。 高端诊所和外科中心受益于技术革新、病人对精确程序的需求以及可支配收入的增加。 诊所提供多种治疗、复方疗法和个人化计划。 工作人员培训方案提高了治疗质量。 先进的成像和人工智能辅助程序可以改善结果。 外科中心吸引高收入患者和医疗游客. 营销运动和社交媒体的推广可推动提高认识。 对高技术基础设施的投资有助于更快的采用。 重复治疗和病人高度满意加强了CAGR. 城市化和生活方式的重点促进了顶级城市的采纳。
- 按发行频道
根据发行渠道,美学皮肤学市场被分割成直接招标和零售销售. 2024年,由于医院、皮肤科诊所和外科中心的批量采购,直接招标占52.3%的份额。 长期合同、服务支助和与供应商的伙伴关系加强了支配地位。 诊所和医院更倾向于直接采购一致性、培训和装置支持。 一再订购药品和装置进一步刺激了收入。 战略协议和大宗采购优化了成本和供应。 诊所通过信任的供应商扩大收养范围。 高价值装置和可注射器直接采购。 主要供应商的强大市场存在有助于收入增长。 批量采购确保可靠性、合规性和技术援助。 与制造商达成的多年协议有利于升级和维护。
预计从2025年到2032年,由电子商务增长、美学装置和产品的直销和消费者销售以及意识的提高所驱动的零售额将达到10.5%的最快CAGR。 消费者对便利、家用产品和小规模装置的偏好有助于采用。 加大营销宣传力度,以影响者为主导的促销,以订阅为基础的服务能提升销售. 由于可支配收入增加,新兴市场出现了显著的零售增长。 数字平台,在线咨询集成,家庭用具包拓展覆盖范围. 零售渠道支持病人的教育、认识和方便。 强有力的物流、替代产品的提供和捆绑可刺激需求。
美学皮肤学市场区域分析
- 北美主导了美学皮肤学市场,2024年收入份额最大,为40.6%,其特点是保健支出高,主要皮肤病诊所多,个性化化妆品治疗呈增长趋势.
- 在技术进步的推动下,市场在审美皮肤学程序上有了大幅增长,对可注射剂如肉毒毒素和皮肤填充剂的接受程度有所提高,既有医疗器械制造商和初创企业都进行了创新,侧重于最低侵入性化妆品解决方案
- 本区域的消费者越来越多地寻求先进的皮肤疗法、非侵入性程序以及综合治疗,以取得自然效果。 本区域还受益于强有力的保健基础设施、对某些程序的广泛保险,以及训练有素的皮肤科医生和美学从业者网络,这进一步推动了收养。
美国美学皮肤学市场透视
美国的美学皮肤学市场在2024年收获了北美最大的收入份额,由于患者对非外科化妆品程序的需求不断增加,以及专业美学诊所数量不断增加而火上浇油. 注射用具,激光用具,能动用具等技术创新,加之患者对先进治疗的认识增强,继续推动市场扩张. 此外,综合疗法和个性化皮肤疗法的采用有助于增加程序量和增加收入。
欧洲审美皮肤学市场透视
预计在整个预测期间,欧洲审美皮肤学市场将大幅扩展,原因是病人越来越偏好最低侵入性治疗,可支配收入增加,以及保健基础设施强大。 城市化、日益增长的美与健康文化以及对先进审美程序的认识的提高正在促进德国、法国和英国等国的市场采纳。 该区域的门诊部和专门的皮肤科中心都有显著增长。
英国美学皮肤学市场透视
预计在预测期间,英国的审美皮肤学市场将在一个值得注意的CAGR增长,这得益于对审美诊所的投资增加、非侵入性化妆品治疗的流行程度增加以及消费者对抗衰老疗法的认识提高。 扩大门诊服务和采用注射、化学皮和激光治疗等最低侵入性程序正在推动市场的发展。 支持性医疗监管,加大美学服务医疗旅游力度,进一步加快增长.
德国美学皮肤学市场透视
在预测期间,德国的美学皮肤学市场预计将在相当可观的CAGR扩展,其动力是皮肤学设备的技术进步、病人意识的提高以及对个性化美学治疗的高需求。 德国完善的保健基础设施、强有力的研发举措以及广泛的临床专家正在推动采用先进的皮肤疗法、非侵入性化妆品程序以及住院和临床的混合治疗。
亚太美学皮肤学市场透视
在2025至2032年的预测期间,亚洲-太平洋美学皮肤学市场将增长最快,达到10.3%,其动力是城市化程度的提高、可支配收入的增加以及印度、中国和韩国等国皮肤学诊所的迅速扩张。 该区域越来越倾向于采用最低侵入性程序、可注射剂、激光治疗和以能为基础的疗法。 增加医疗旅游,提高对先进审美程序的认识,以及提供成本效益高的治疗,正在进一步推动市场采纳。
日本审美皮肤学市场透视
日本审美皮肤学市场由于技术采纳率高,对非侵入性化妆品程序的需求增加,以及越来越重视抗衰老治疗,因此势头日益强劲. 更需要减少皱纹、皮肤再生和其他最低侵入性疗法。 建立完善的皮肤科中心和提供专门美学服务的诊所正在进一步支持市场增长。
中国美学皮肤学市场透视
中国美学皮肤学市场占2024年亚太地区最大的市场收入份额,其驱动力是快速城市化、可支配收入增加和病人对高级皮肤疗法的认识提高。 皮肤科诊所的数量不断增加,门诊美学中心扩大,对注射、激光治疗和综合疗法等最低侵入性程序的兴趣增加,这些都是推动市场增长的关键因素。
美学皮肤学市场的哪家公司
审美皮肤学产业主要由地位良好的公司领导,包括:
- 康复治疗公司(美国).
- 高德马股份有限公司.(瑞士)
- 大型公司. (韩国)
- 脚本(韩国)
- Cynosure股份有限公司(美国).
- 卢梅尼斯有限公司(以色列)
- Cutera股份有限公司(美国)
- 阿尔马·激光(以色列)
- Syneron医疗有限公司(以色列)
- 伊普森制药公司(法国)
- Daewong制药有限公司(韩国)
- 埃沃卢斯股份有限公司(美国)
- 特奥克桑(瑞士)
全球美学皮肤学市场的最新发展是什么
- 2021年9月,Galderma在亚太扩展了Restylane产品组合,推出了Restylane Kysse,以唇扩能和平滑地平线为目标,加强了新兴市场先进皮肤填充器的准入.
- 2022年5月,Greatl, Inc. 推出了在韩国可注入的Highl Juvederm Volite Hyaluronic酸,专注于皮肤水合和细线减少,支持对预防和最小侵入性审美程序不断增长的需求.
- 2022年3月,AbbVie的子公司Allergan Alegistics宣布在部分欧洲市场推出其"Juvederm Volux filler",旨在增强面部轮廓和下巴定义. 该产品具有一种最优化的羟氨酸配方,用于取得更持久的结果,并支持最低侵入性美学治疗
- 2023年7月,Revance Therapeutics获得了FDA的批准,因为其可注射Daxify,用于治疗成人的Glaballar线条,标志着非外科面部美学的长效神经毒素选择显著扩展.
- 2024年1月,Cynosure股份有限公司在全球推出了其PicoSure Pro激光系统,提供更快、更高效的纹身和颜料去除解决方案,尽量减少故障时间,针对美学诊所和皮肤学中心
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











