



全球AI加速器市场分割,由加速器类型(GPU,自定义ASIC,FPGA,其他架构),工作量(推论,培训),部署(Cloud & Data Center, Edge & On-Devices, On-Premiess Entertainment),内存技术(HBM, GDDR, On-Chip SRAM-Centric & LPDR-Based Designs),流程节点(Capture (7nm & Above, 5nm–4n, 3nm & Blows),应用(Generative AI & 大语言模型,建议和分级系统,计算机视野和视频分析,对话AI & NLP,自主系统与机器人,科学与HPC计算),终端用户(Hypers & Clouds服务供应商,AI实验室和Neplouds,企业,政府和研究机构) - 2033的行业趋势和预测
AI加速器市场规模和增长率是什么
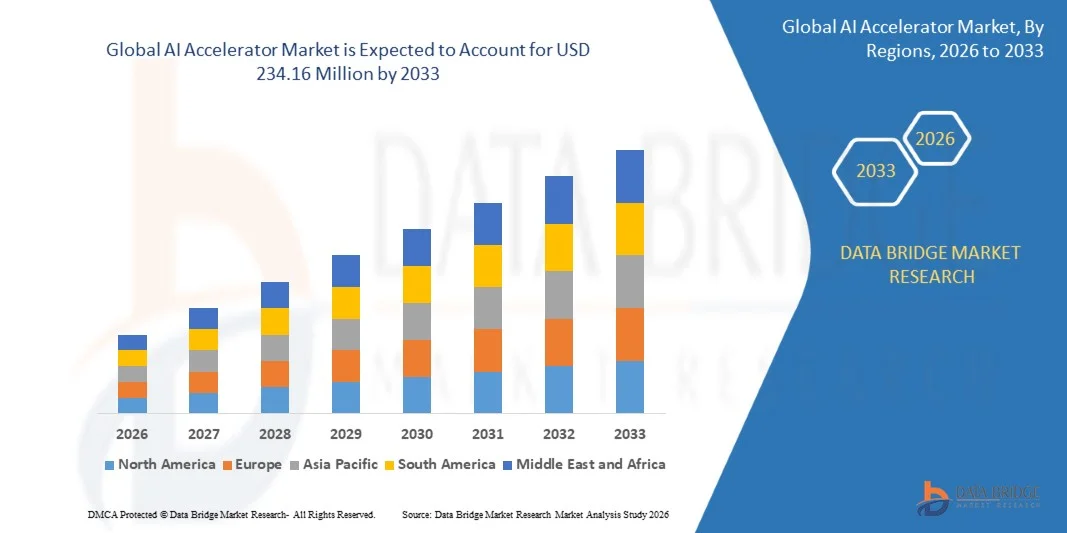
- 根据"数据桥"市场研究分析,AI加速器市场的价值为:2025年3,270万美元预计将达到至2033年达到2.3416亿美元,生长在一个2026年至2033年CAGR为27.90%..
- 市场正在以出乎意料的速度扩大,其驱动力是:基因AI培训和推论的迅速扩大;超尺度器和前沿AI实验室的多千兆瓦计算承诺;商家芯片销售商和定制硅方案的新一代加速器的到来;以及AI在边缘的部署日益增加。
- AI加速器是专门的处理器,包括图形处理单元(GPU),自定义的ASIC,如拉伸和神经处理单元,FPGA,以及华费尔尺度或推论特定的架构等,其设计是为了比通用CPU更高效地执行机器学习的矩阵-重计算. 它们通常配有高带宽内存,先进包装和高速相接,并越来越多地被作为架子级系统而不是单个芯片出售. 随着推论逐渐达到AI计算支出的大约三分之二,竞争正在从原始培训业绩转向每个象征性成本、内存能力、功率效率和软件生态系统宽度。
市场大小和预测
- 全球市场价值(2025):3,270万美元
- 预期市场价值(2033年):234.16万美元
- CAGR(2026-2033年):27.90%
- 2025年主要区域:北美
- 最快增长区域:亚太
AI加速器市场的主要外卖是什么
- 北美主导了全球AI加速器市场,2025年收入份额最大,为54.26%,辅以该区域领先加速器设计师,超标器和前沿AI实验室的集中,以及由美国云和AI公司宣布的千兆瓦规模部署的连续周期.
- 亚太预计将是增长最快的区域,在2026年至2033年的CAGR为31.6%,其驱动力是本区域在先进半导体制造、内存供应和包装、国内AI基础设施投资增加以及自产加速器研发增长等方面发挥的核心作用。
- GPU部分在2025年以68.42%的比例领先了加速器类型,原因是其软件生态系统成熟,工作量覆盖范围广泛,并有快快的架平平台坡道.
- 推论部分还有望见证2026年至2033年最快的CAGR为30.6%,由目的所制造的推论芯片所驱动,信使量不断上升,以及买家对每个信使成本的关注.
- 根据2025年的部署,云和数据中心部分占了市场的83.46%,这反映了加速器采购集中在超规模和新云设施中,这些设施建设出千兆瓦规模的AI能力。
- 高带宽内存(HBM)在2025年以71.28%的分量带动了内存技术类别,因为领先的培训和推想加速器依赖于堆叠的HBM来获得大型模型需要的内存容量和带宽,而每台设备的容量在后世间急剧上升.
- AI实验室和新云部分预计将见证2026至2033年33.7%的CAGR最快,由前沿模型开发商直接与多基瓦容量的芯片供应商签约,以及专门的GPU云供应商为AI客户扩大容量所驱动.
报告范围和AI加速器市场分割
|
属性 |
AI 加速键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
AI加速器市场的关键趋势是什么?.
- 加速器供应商越来越多地按照工作量分割出其产品线,为培训和推论设计单独的芯片,而不是单一的普通用途部分,因为推论经济学、内存带宽和每件物品的成本成为主要采购标准。
- 这种专业化在最大的云提供商的自定义-硅方案中最为明显,它们可以使芯片适合自己的模型并服务于堆栈.
- 例如,2026年4月,Google Cloud Next在Google Cloud Next上宣布,其第八代收发式处理装置作为两个目的制造的芯片,即用于培训的TPU 8t和用于推论的TPU 8i,其中TPU 8t超波分级为9,600个芯片,两个Petabytes共享高带宽内存,121个出FP4计算.
- 与此同时,边疆AI实验室正在签署多吉加瓦特,多复仇计算协议,将需求分散到GPU和自定义加速器之间,而不是依赖单一供应商.
- 例如,2026年7月,AMD宣布与Anthropic达成协议,从2027年上半年起,在Helios架尺度系统中提供最多2千兆瓦的Instinct MI450系列GPU,而2026年4月,Anthropic扩大了与Google和Broadcom的伙伴关系,以确保从2027年开始,获得最多5千兆瓦的下一代TPU容量.
- 由于具体工作量的芯片和多供应商、千兆瓦规模的协议成为规范,预计在预测期间,超越单一结构和供应商的多样化仍将是AI加速器市场的决定性趋势。
AI加速器市场的关键驱动器是什么?.
- 基因AI的扩大,推理模型,AI代理正在推动前所未有的计算需求,随着客户承诺提前交付能力年限,新的加速器世代进入生产满足.
- 例如,在2026年1月的CES上,NVIDIA表示其Rubin平台已经进入了2026年下半年计划有云可用量的全程生产,而2026年9月16日CoreWeave宣布,它已经在其云上推出了一个多架Vera Rubin NVL72集群,连接了数百个Rubin GPU.
- 加速器供应商之间的竞争正在扩大客户的选择范围并吸引更多的能力进入市场,因为大买方为AI计算提供了第二来源。
- 例如,2025年10月,AMD和OpenAI宣布了一项跨多代AMD Instinct GPU的6吉格瓦特协议,第一个1千兆瓦的MI450系列部署从2026年下半年开始,2025年10月14日,甲骨文云基础设施从Q3 2026日历上命名自己为最初5万个AMD Instinct MI450 GPU的发射伙伴.
- 定制-硅设计合作伙伴也在迅速扩张,Broadcom于2026年6月9日宣布其AI XPV平台,由阿波罗和布莱克斯通作为初始锚地投资人,设计通过2028年使用定制XPU和前沿AI实验室的联网,使20多千兆瓦的计算能力得以实现.
- 随着基因加速器需求上升,2026年多代加速器需求猛增,大买家使供应商多样化,预计在整个预测期间,对AI加速器的需求仍将异常强劲.
什么是挑战AI加速器市场增长的因素
- AI加速器供应仍然受到有限的先进半导体制造能力,先进包装可用性和高带宽内存(HBM)生产的限制. 这些相互依存的瓶颈可以延迟芯片的交付并限制数据中心扩展的速度.
- 例如,2026年4月,TrendForce报告说,在2.5D和3D先进包装的同时,人工智能需求猛增,收紧了3纳米和2纳米的接发能力,突出了半导体供应链中持续存在的制约因素。
- 软件生态系统锁定带来了更多的挑战,因为加速器往往需要针对供应商的编译器、图书馆和优化工具。 平台之间的移动工作量需要代码修改,性能调谐,以及额外的工程资源.
- 高昂的购置成本、大量的电力消耗、冷却要求以及配套基础设施开支可能进一步限制AI加速器的采用,特别是在较小的组织中。 供应限制、基础设施投资和软件迁移复杂性的综合影响可能延误部署,限制供应商的灵活性,缓和市场扩张,尽管对AI计算的需求很大。
AI加速器市场如何分割
AI加速器市场根据加速器类型,工作量,部署,内存技术,流程节点,应用程序和终端用户进行分解.
- 按加速器类型
根据加速器类型,全球AI加速器市场被分出为GPU,自定义ASIC(TPU,NPU,XPU),FPGA等架构(wafer-scale,LPU,神经形态). GPU部分在2025年以68.42%的股权支配了市场,这是由于GPUs的软件生态系统高度成熟,具有平行的处理能力,以及各种AI工作量的多功能性,包括模型培训,微调和推论. 它们与既定发展框架的相容性和广泛的开发者支持进一步加强了企业、云服务提供者和研究机构的采用。 此外,主要供应商迅速部署架式AI平台正在支持对能够处理日益复杂的基因AI工作量的综合计算基础设施的需求。
定制的ASICs机段预计将在超标器和领先AI实验室的驱动下,在2026年至2033年的33.6%的CAGR中创下最快增长纪录,投资于专有硅结构以提高计算效率,降低推论成本,并强化供应链控制. 专用加速器,包括相继几代的收音机处理单元(TPU)和AWS Trainium,Microsoft Maia,和Meta MTIA等程序,说明了这种向应用特定硬件的转变. 通过同半导体设计和制造伙伴的更密切合作,公司正在优化芯片,以适应其具体的AI工作量,提高每瓦的性能并减少对通用加速器的依赖.
- 按工作量
根据工作量,全球AI加速器市场被分入推论和培训. 推论部分在2025年以59.74%的比例主导了市场,这反映出现在推论大约占AI计算支出的三分之二,因为部署的模型、AI代理和推理工作量产生持续而大规模的服务需求。
由于基因AI应用,大型语言模型,以及实时AI服务的部署越来越多,推论部分预计在2026年到2033年也会出现最快的CAGR为30.6%. 对云数据中心、企业系统和边缘设备的高效、低相关性推断能力的需求日益增加。
- 按部署
根据部署,全球AI加速器市场被分入云端和数据中心,边缘和上接设备,以及上接设备企业. 云和数据中心部分在2025年以83.46%的份额主导了市场,反映了AI基础设施投资集中在超大规模云提供商和新云运营商中,拓展了支持基因AI的计算能力,大语言模型,高性能计算工作量. 部署千兆瓦规模的AI基础设施正在推动对GPU、定制ASIC以及其他专门处理器的大量需求。 此外,可扩展计算资源的可用性、集中式基础设施管理和以云为基础的人工智能服务继续加强企业和研究机构的加速器采用。
边缘和安装部分预计将见证2026至2033年34.2%的CAGR最快,由低功率AI加速器日益融入自主车辆,机器人,工业机械,智能手机等消费电子产品所驱动. 这些应用需要实时数据处理,低延迟,增强隐私,并减少对云连接的依赖. 边缘加速器使AI工作量能够直接运行在本地设备上,将数据传输成本降到最低并提升响应性. 此外,节能芯片架构、嵌入式AI处理器和边缘计算技术的进步正在扩大在制造、汽车、保健和智能消费装置方面的部署机会,支持在整个预测期间强劲增长。
- 通过内存技术
在内存技术的基础上,全球AI加速器市场被分解成高带宽内存(HBM),GDDR,以及以SRAM为中心并基于LPDDR的芯片上设计. HBM部分在2025年以71.28%的比重主导了市场,大型语言模型的计算和内存要求不断增长,基因AI应用,以及高性能的计算工作量. 领先的AI加速器越来越依赖堆叠的HBM技术来提供高效模型培训和推论所需的高内存带宽和能力. 此外,连续几代加速器中每台设备的内存容量不断提高,这支持了对先进的HBM解决方案的需求。 超规模数据中心的扩大和日益复杂的AI模型的部署进一步加强了该部分的领导.
以SRAM为中心并基于LPDDR的设计部分预计将在2026年至2033年实现36.4%的最快CAGR,其驱动力是开发了旨在提高处理效率并减少对HBM依赖的推论优化架构. 通过利用芯片上静态随机存取内存(SRAM)和低功率双数据速率(LPDDR)内存,这些架构可以降低数据移动,降低功耗,提高部分AI工作量的成本效率. 随着推论量和信使生成要求的增加,云提供商和AI开发商正在优先考虑降低每个信使的成本并更有效地利用硬件. 这些因素预计将加速采用替代记忆架构,特别是在专业推论系统和边缘AI应用中.
- 按进程节点
在工艺节点的基础上,全球AI加速器市场被分割为7nm和以上,5nm–4nm,和3nm和以下. 5nm–4nm部分在2025年以51.64%的份额主导了市场,广泛采用已建立的加速器架构,包括NVIDIA用4nm级工艺技术制造的Blackwell级和上一代平台. 这些节点在计算性能,功率效率,制造成熟度,生产可伸缩性等方面提供了有利的平衡,使它们非常适合大规模AI培训和推论工作量.
预计3nm & 下行段将在2026年至2033年实现41.8%的CAGR最快,其动力是向更先进的半导体制造工艺过渡,从而能够提高晶体管密度,提高每瓦的性能并增强计算能力。 预计TSMC的N3P技术将应用于NVIDIA的Rubin一代和AMD的MI450平台的先进工艺技术,这凸显出业界向下一代芯片架构的转变. 对节能AI基础设施的需求增加,大型语言模型的计算要求增加,以及超规模数据中心的扩大,预计将加快这一过渡。
- 通过应用程序
根据应用,全球AI加速器市场被分入基因AI和大型语言模型,推荐和排名系统,计算机视觉和视频分析,对话AI和NLP,自主系统与机器人,以及科学与HPC计算. 基因AI和大型语言模型部分在2025年以46.72%的比例支配了市场,反映了训练,微调,部署高级语言模型和基因AI应用所需的大量计算资源. AI驱动的内容生成、编码助理、企业副驾驶和多模式系统日益被采用,这推动了对高性能加速器的需求。 此外,在云平台和企业环境中越来越多地部署前沿AI模型,正在支持对加速器密集型基础设施的投资,以提高处理速度、可扩展性和推论效率。
自主系统与机器人部分预计将见证2026至2033年32.9%的CAGR最快,由他跨自主车辆,工业机器人,智能制造,自动化物流扩展采用物理AI所驱动. 这些应用需要专门的加速器,能够处理传感器数据,识别出物体,并作出实时决定,其延迟度最小. 机上推论使系统能够在无连续云连通的情况下可靠地运行,同时提高响应能力并减少数据传输要求. 节能处理器、边缘计算、机器视觉和AI辅助控制系统的改进预计将加快采用、定位自主系统和机器人,作为整个预测期间的重大增长机会。
- 按终端用户
在终端用户的基础上,全球AI加速器市场被分割成超标和云服务供应商,AI实验室和新云,企业,以及政府和研究机构. 超规模和云服务供应商部分在2025年占市场份额为61.38%,反映了其在AI数据中心、高性能计算基础设施和大规模GPU部署方面的大量资本支出。 主要云提供商正在大量投资于先进的加速器,以支持基因AI,大型语言模型,以及企业AI服务. 他们作为商人加速器的买家和定制硅的开发者的双重作用,会进一步加强市场需求. 此外,基于云的人工智能服务的扩大和对可扩展计算能力的日益需要正在支持对加速器技术的持续投资。
AI实验室和新云段预计将在2026年至2033年期间以33.7%的速度实现CAGR,由前沿AI开发商驱动,通过与芯片供应商和基础设施合作伙伴的直接协议确保大规模计算能力。 与此同时,专业的GPU云供应商,通称"新云",正在扩大基础设施,以满足AI起步企业,研究组织和需要高性能计算资源的企业不断增长的需求. 他们注重加速器密集型工作量、灵活的能力提供和优化AI基础设施,正在加强其市场地位。 此外,对模型培训、推论和专用AI计算环境的需求增加,预计将加快对这一部分的投资。
AI加速器市场的最大份额是哪个地区
- 北美主宰了AI加速器市场,并在2025年占据了最大的收入份额54.26%,这得到了世界领先加速器设计师,超大规模云提供商,以及美国前沿AI实验室的集中支持,以及连续周期的千兆瓦规模部署公告.
- 该区域还受益于对专业加速器公司的深度风险和公开市场资助,芯片设计师与AI模型开发者之间的密切合作,以及首先部署新平台的大量云能力基础。 预计在预测期间继续推出架式系统和定制硅方案将加强北美的领导作用。
美国AI加速器市场透视
美国AI加速器市场在北美占据了领先地位,由NVIDIA,AMD,Broadcom,英特尔等总部和最大的超标器支撑,以及直接收缩多基瓦容量的前沿AI实验室集中. 新平台一般由美国云提供商先行部署,例如由CoreWeave于2026年9月16日提出的多架架式Vera Rubin NVL72集群和从Q3 2026起为甲骨文云基础设施规划的5万-GPU AMD MI450超级集群. 最近于2026年5月公开上市Cerebras,进一步深化了国内专业加速器公司人才库.
加拿大 AI 加速器市场透视
加拿大的AI加速器市场在高性能计算、基因AI和机器学习应用方面不断增长的需求驱动下迅速扩张。 对数据中心、云基础设施以及人工智能研究的投资正在越来越多地采用GPU、专门处理器和高级计算硬件。 政府举措,强学术研究,技术创新支持市场发展. 然而,高硬件成本、能耗、供应链限制和全球竞争仍然是重大挑战,为半导体制造商、云供应商和AI基础设施开发商创造了机会。
亚太AI 加速器市场透视
亚太AI加速器市场预计将在全球出现最快的增长,其驱动力是该区域在半导体制造中的核心作用、韩国高带宽内存生产、国内AI基础设施投资增加以及自产加速器的不断发展。 韩国的记忆制造者提供主要加速器所依赖的HBM,而区域初创企业和国家冠军则在为数据中心和边缘应用建立以推论为重点的芯片。
中国AI加速器市场透视
中国AI加速器市场正在迅速扩张,其形成是国内对AI计算需求强劲,以及政策强调先进半导体自给自足. Huawei和Cambricon等国内供应商正在开发用于培训和推论的数据中心加速器,而最先进的外国加速器和制造工艺仍然受到限制,加强了对当地芯片设计、包装和软件生态系统的投资。
日本AI 加速器市场透视
日本的AI加速器市场正在稳步增长,其驱动力是对基因AI,机器人,自主系统以及高性能计算的投资不断增加. 对GPU,应用程序专用集成电路,以及专用AI处理器的需求在制造,保健,汽车,数据中心的应用中不断上升. 支持数字化转化和国内半导体生产的政府举措进一步加强了市场发展. 然而,高昂的开发成本、能源要求和全球供应链依赖性仍然是挑战,为半导体制造商、云供应商和AI基础设施创新者创造了机会。
AI加速器市场中哪家顶级公司
AI加速器行业主要由历史悠久的公司主导,包括:
- NVIDIA公司(美国).
- 高级微设备股份有限公司.(美国).
- 英特尔公司(美国).
- Broadcom Inc. (英语).(美国).
- 马维尔科技股份有限公司.(美国).
- 阿尔法贝特股份有限公司(Google)(美国)
- 亚马逊网络服务股份有限公司(美国)
- 微软公司(美国).
- Meta平台股份有限公司(美国)
- Qualcomm公司(美国)
- Cerebras系统公司(美国)
- 格罗克股份有限公司(美国)
- 桑巴诺瓦系统公司(美国)
- Graphcore有限公司(英国)
- Tentorrent Inc.(加拿大)
- Etched.ai股份有限公司(美国)
- d-Matrix公司(美国)
- 华伟科技有限公司(中国)
- 康布里康技术有限公司(中国)
- 三星电子有限公司(韩国)
- SK hynix公司(韩国)
- 微信科技股份有限公司(美国).
- 台湾半导体制造有限公司(台湾)
- Alchip技术有限公司(台湾)
- MediaTek公司(台湾)
- 叛乱公司(韩国)
- 首选网络公司(日本)
- CoreWeave股份有限公司(美国)
AI加速器市场的最新动态是什么?.
- 2026年9月,CoreWeave宣布其推出多架NVIDIA Vera Rubin NVL72集群,连接了其云上数百个Rubin GPU,这是自2026年1月在CES宣布平台进入全面生产后,NVIDIA的Rubin一代首次公开部署之一.
- 2026年9月,Broadcom报告说,2026年财政第三季度AI半导体收入为167亿美元,同比上升了221%,反映了定制加速器和AI网络销售对超标和前沿AI实验室的快速增长.
- 2026年7月,AMD宣布与Anthropic建立战略伙伴关系,自2027年上半年起部署最多2千兆瓦的AMD Instinct MI450系列GPU,其形式为由MI455XGPU,EMYC"威尼斯"CPU,Pensando网络,ROCm软件所组成的Helios架级解决方案.
- 2026年5月,Cerebras Systems完成了最初的公开提供,成为了近年来美国最大的技术上市项目之一,并让 wafer scale 加速器专家进入公共资本以扩展其数据中心能力.
- 2026年4月,Google在"Google Cloud Next"上宣布其第八代TPU为两款目的制造的芯片,即用于培训的TPU 8t和用于推论的TPU 8i,其中一款TPU 8t超波分级为9,600个芯片,两款Petabytes共享HBM,121款出炉的FP4计算.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











