



按构成部分(软件、硬件和服务)、材料类型(聚合物、金属和合金、陶瓷、复合物、纳米材料、半导体、化学品、生物材料等)、技术(机器学习、深入学习、基因人工智能、自然语言处理、预测分析、图形神经网络等)、应用(材料财产预测、分子模型和模拟、电池和能量储存材料发现、半导体和电子材料发现、药物和药物材料发现、催化剂发现和优化、多聚体设计和开发、材料合成路线预测等) -- -- 2033年工业趋势和预测
材料发现市场规模和增长率中的AI是什么
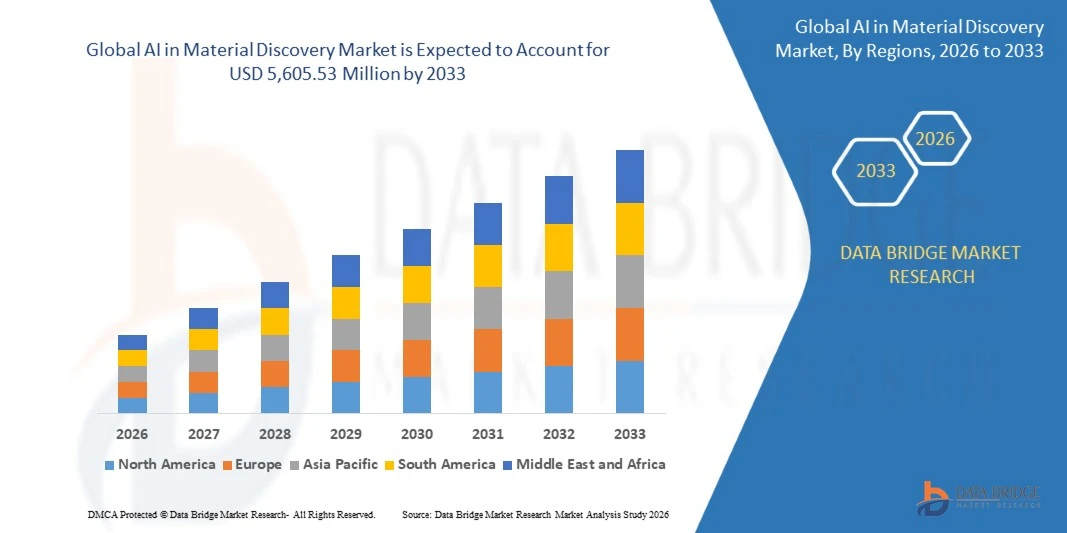
- 根据数据桥市场研究分析,材料发现市场的人工智能价值为:2025年7.4010亿美元预计将达到到2033年达到56.0553亿美元,生长在一个从2026年到2033年,CAGR为28.80%..
- 由于对先进材料的需求增加、人工智能和机器学习的突破以及电池技术、半导体、化学品、航空航天和药物研究的应用的扩大,市场正在迅速增长。
- 越来越需要加快材料开发,降低研究成本并改进材料性能,这迫使制造商、研究机构和技术公司采用AI动力的发现平台。 机器学习、基因AI和预测模型正在通过加快材料筛选、财产预测和确定用于能源储存、电子和工业应用的创新材料,改变传统的试验和错误试验。
市场大小和预测
- 全球市场价值(2025):7.4010亿美元
- 预期市场价值(2033):5,605.53美元 百万个
- CAGR预测(2026-2033):28.80%
- 2025年主要区域:北美
- 快速增长区域:亚太
物料发现市场AI的"出走"少校是什么?.
- 北美在材料发现市场占据了AI的主导地位,2025年收入份额最大,为41.6%,得到AI先进研究基础设施,强力技术投资以及大学,研究机构,材料科学公司之间的合作支持.
- 亚太区域预计将是增长最快的区域,从2026年到2033年CAGR为31.0%,其燃料来自扩大半导体制造、增加电池生产以及增加对AI动力材料研究的投资
- 软件部分在2025年以55.0%的股权带动了市场,驱动者是越来越多的采用AI-动力材料信息学平台,预测模型制作工具,以及计算模拟软件.
- 服务是增长最快的组成部分类型,预计CAGR为30.2%,反映出对专门实施和技术专长的需求激增。
- 化学品部门在2025年占了30.0%收入份额的材料类别中占了主导地位,主要表现为越来越多地采用AI进行化学制剂优化、催化剂开发以及特殊材料的发现。
- 机器学习占2025年市场份额的36.0%,更喜欢在材料财产预测、成分优化和候选人筛选中广泛使用机器。
- 电池和储能材料发现部分是增长最快的应用类别,CAGR为32.2%,其驱动力在于对电池性能、能密度、充电速度和安全性提高的需求日益增加
材料发现市场分割的范围和AI报告
|
属性 |
材料发现关键市场透视中的AI |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
材料发现市场AI的关键趋势是什么
- 在材料发现中越来越多地采用基因AI和基础模型来设计出新的化合物,预测材料性质,并识别具有特定化学,机械,电子特性的材料,从而减少对常规试验和错误研究的依赖.
- 例如,2025年1月,Nature发表了关于MatterGen的研究,这是为设计具有目标化学、结构、机械、电子和磁性能的无机材料而开发的基因化AI模型。 该研究展示了基因AI加速发现新功能材料的潜力.
- AI动力平台正使研究人员能够探索更广泛的材料组成,并加快确定电池,半导体,太阳能电池,和先进工业应用的候选者.
- 将机器学习与计算模拟相结合,正在改进实验室合成之前对潜在材料的筛选,帮助研究人员优先考虑有前途的候选人并优化研究工作流程.
- 自主实验室越来越多地结合AI算法,机器人,以及实时实验反馈,将材料合成自动化,定性结果,并完善了后续的实验.
- 例如,2025年10月,Nature Materials发表了关于SCIGEN的研究,这是包含结构限制以发现候选量子材料的遗传性AI框架. 该研究产生了超过1000万个无机化合物,并使用了计算筛选来确定有希望的结构,突出了AI驱动的材料设计的进步.
- 随着研究人员越来越优先考虑更快的材料开发、定制材料特性和自动化实验,采用基因AI和自主发现平台预计将得到扩大,加强AI在整个材料研发生命周期中的作用。
材料发现市场AI的主要驱动者是什么
- 电池、半导体、再生能和航空航天对先进材料的需求日益增加,大大增加了对AI动力平台的需求,这些平台能够更有效地预测材料性质并查明有前途的化合物。
- 例如,在2023年11月,Nature发布了Google DeepMind的GNOME深度学习系统的研究,该研究确定了220万个潜在的晶体结构,包括381,000个预测的稳定材料,扩大了电池、半导体和其他先进技术应用的候选者库。
- 制造商,技术公司,研究机构正在将AI纳入材料开发,以缩短计算筛选时间,提高研究生产率,并加速开发具有应用特定性能特征的材料.
- 增加获得计算材料数据库、机器学习算法和高性能计算的机会,使研究人员能够进一步分析复杂的材料结构并评价潜在的化合物,然后将资源投入物理实验。
- 例如,由皇家化学会出版的"化学科学"于2024年3月报道了使用AI-指向计算筛选和实验室合成来发现两个新颖的钙鲁特纳特相的研究工作,证明了AI加速无机材料研究和实验验证的潜力.
- 随着工业日益依赖先进材料来提高能源效率、电子性能和制造能力,AI驱动的发现平台预计将仍然是加速创新和减少发展瓶颈的重要工具。
在材料发现市场上,什么因素挑战AI的增长
- 基于AI的材料发现需要获取大型的,可靠的,标准化的数据集,大量的计算资源,以及专业的科学专业知识来开发准确的预测模型并验证拟议材料.
- 例如,npj计算材料公司在2023年3月发表了题为“材料科学中小型数据机器学习”的评论,强调有限的培训数据集如何会限制模型的准确性并增加过度调整的风险,为可靠的AI驱动的材料发现带来挑战。
- 不一致的实验数据,关于不成功合成尝试的有限信息,以及计算预测与现实世界实验室结果之间的差异,都可能降低模型可靠性并限制商业采纳.
- 试验核查、模型可解释性、专门基础设施和与现有实验室工作流程相结合的需要继续增加执行的复杂性,特别是对于技术资源有限的小型研究组织和制造商而言。
- 例如,2024年2月,由皇家化学会出版的"数字发现"报道了在复制信息学机器学习框架的成果方面面临的挑战,指出了涉及软件依赖性、版本跟踪、代码组织和文件的问题,这些问题可能阻碍以AI为基础的研究的再制作和信任
- 这些技术和操作挑战可以减缓AI所生成材料的商业化,因为预测的化合物在工业广泛采用之前,仍然必须表现出实际的可合成性,可再生性,安全性和在现实世界条件下的性能.
材料发现市场中的AI如何分割
材料发现市场上的AI根据组件、材料类型、技术和应用进行分化。
- 按构成部分
基于组件,材料发现市场的AI被分入软件,硬件和服务. 2025年,由于越来越多地采用AI-动力材料信息学平台、预测模型制作工具以及计算模拟软件,软件部分在市场中占了55.0%的份额。 这些解决方案使研究人员能够在实验室实验前分析科学数据集,预测材料性质并筛选出潜在的化合物. 与分子建模系统和高性能计算基础设施的结合,正在进一步提高它们的能力. 软件平台还支持材料设计,数据可视化,以及研究工作流程自动化. 日益采用机器学习和基因AI正在加强化学制造、电子和能源储存方面的软件需求。
由于对专门执行和技术专门知识的需求日益增加,预计在预测期间,CAGR服务部门增长最快,为30.2%。 这些服务包括AI模型开发,科学数据准备,平台集成,以及计算研究咨询等. 材料公司经常需要专家协助,以便将AI工具纳入现有的研发工作流程. 服务提供者还帮助各组织验证预测并解释复杂的计算结果. 对定制的AI应用程序日益增长的需求正在支持咨询和整合活动。 软件供应商、材料科学家和工业制造商之间的合作正在扩大服务要求。
- 按材料类型
根据材料类型,材料发现市场中的AI被分化为聚合物,金属和合金,陶瓷,复合材料,纳米材料,半导体,化学品.生物物质,还有其他的 2025年,化学品部门在市场上占据了大约30.0%的份额,同时越来越多地采用AI进行化学制剂优化、催化剂开发以及专门材料的发现。 化学制造商使用机器学习模型分析分子结构并预测实验测试前的化学性质. AI动力筛选还有助于确定有前途的涂层、粘合剂、工业化学品和高性能聚合物的化合物。 计算化学和预测分析的结合正在提高研究效率并减少不必要的实验室实验. 制造、能源和电子产品对先进化学制剂的需求日益增加,这进一步支持了采用。
由于对先进电子材料和下一代芯片技术的需求日益增加,预计半导体部分在预测期间增长最快,达到30.1%。 AI动力的发现平台使研究人员能够评价半导体成分,预测电能性质,并识别出适合电子应用的材料. 芯片制造日益复杂,对提供更好的传导性、热稳定性和能源效率的材料的需求日益增加。 基于AI的计算筛选有助于研究人员在投入昂贵的制造过程之前对候选材料进行调查. 增加对人工智能基础设施、电力电子产品和先进半导体制造的投资正在产生额外需求。 将机器学习与原子模拟相结合,正在扩大可以评估的材料属性范围
- 按技术分列
基于技术,材料发现市场的AI被分入机器学习,深度学习,基因人工智能,自然语言处理,预测分析,图神经网络等. 2025年,机器学习部分在市场占据了大约36.0%的份额,因为它广泛用于材料财产预测、成分优化和候选人筛选。 机器学习算法利用实验和计算数据确定材料结构,组成,性能特征之间的关系. 这些能力使研究人员能够确定有希望的材料的优先次序并减少重复试验。 受监督且不受监督的学习技术也支持了复杂数据集的材料分类和模式识别. 与模拟软件和科学数据库的结合正在进一步改善模型的效用。
基因人工智能部分预计将在预测期间以37.1%的CAGR增长最快,因为对能够设计有针对性材料的AI系统的需求日益增加。 基因模型可以提出新的分子结构和材料组成,这些结构和材料可能不易通过常规筛选确定. 研究人员可以利用这些系统来探索具有特定的机械,化学,热能或电子特性的候选材料. 基础模型和基因算法的进步正在扩大其在电池材料,催化剂,聚合物和半导体研究中的应用. 与计算模拟的结合使得拟议材料能够在物理合成之前得到评价. 对加速材料创新的兴趣日益增加,这鼓励研究机构和制造商采用这些技术。
- 通过应用程序
在应用的基础上,材料发现市场的AI被分入材料属性预测,分子模型和模拟,电池和能量存储材料发现,半导体和电子材料发现,药物和药物材料发现和优化,聚合物设计和开发,材料合成路线预测等. 物质财产预测部分在2025年占据了市场主导地位,估计占比为38.0%,其驱动力是在实验室验证前对物质特征准确预测的需求日益增加. AI模型帮助研究人员估计出机械强度,热稳定性,电导性,以及化学反应性. 这些预测使研究小组能够更有效地筛选候选材料,并优先考虑有希望的成分。 与计算材料科学工具相融合,改善了复杂结构-财产关系的分析. 制造商还使用预测模型来指导产品开发和优化材料性能.
电池和储能材料的发现部分预计在预测期间CAGR增长最快,为32.2%,原因是对电池性能、能量密度、充电速度和安全性的需求增加。 基于AI的平台帮助研究者识别并评价电极材料,电解质等具有有前景电化学特性的电池组件. 机器学习模型分析实验数据集,以预测电池行为,并找出可供进一步测试的候选成分. 越来越多的电力车辆的采用和对可再生能源储存的投资正在增加对先进电池技术的需求。 AI制导的筛选还可以帮助研究人员调查昂贵或供应受限的原材料的替代品. 与自动化实验室和计算模拟的整合正在加速电池研究工作流程.
哪个地区拥有AI在物质发现市场的最大份额?.
- 北美在材料发现市场占据了AI的主导地位,2025年收入份额最大,为41.6%,得到AI先进研究基础设施,强力技术投资以及大学,研究机构,材料科学公司之间的合作支持.
- 本区域还得益于大学、政府实验室和工业制造商之间的有力合作,同时越来越多地采用由AI驱动的研究平台,跨越制药、半导体、化学品和能源储存。 增加对高性能计算、基因AI和计算材料科学的投资,继续加强北美在全球市场的领导地位。
美国发现市场透视中的AI
由于对人工智能研究、先进材料开发和计算化学技术的投资不断增加,美国在材料发现市场的AI正在出现强劲增长。 国家成熟的技术生态系统,以及越来越多的采用机器学习、基因AI和预测模型系统,正在推动半导体、医药、化学和能源储存应用的需求。 此外,越来越强调加快研发,降低材料发现成本,提高材料性能,正在加速采用AI驱动的发现平台.
材料发现市场透视亚太AI
材料发现市场中的亚太AI预计将迅速增长,其驱动力是电子制造业的扩大,对人工智能的投资增加,以及中国、日本和印度等国对先进材料的需求增加。 日益采用机器学习、深入学习和模拟技术,以及对创新电池、半导体和化学材料的需求也日益增加,这些都支持区域市场的扩大。 此外,对研究基础设施的投资增加以及技术公司、大学和材料科学研究所之间的合作正在加速工业与学术部门采用AI。
日本发现材料市场透视AI
由于对先进材料研究、半导体创新和人工智能技术的投资不断增加,日本材料发现市场的AI正在持续增长。 电子制造商、汽车公司和研究机构越来越多地采用AI动力平台来加速材料筛选、预测材料特性并改进研发效率。 此外,对高性能电池材料、先进聚合物和下一代电子组件的需求日益增加,进一步推动了日本的市场增长。
中国材料发现市场透视AI
中国物料发现市场AI在扩大半导体生产,增加人工智能投资,政府日益重视技术自强等推动下,快速发展. 在电池制造、电子、化学品和先进材料研究中越来越多地采用人工智能化材料模型和预测分析,这大大地推动了市场需求。 此外,对国内研究能力、能源储存技术和高性能材料的投资不断增加,使中国成为AI驱动材料发现的关键增长市场。
材料发现市场透视中的英国AI
英国材料发现市场的AI正在稳步增长,在科学研究、药物开发和先进材料工程领域越来越多地采用人工智能。 增加对人工智能研究基础设施的投资以及对高效、由数据驱动的材料筛选解决方案的需求日益增加,正在推动市场增长。 此外,机器学习、基因AI和计算模型的结合正在提高材料预测和研究效率,使英国成为材料发现行业AI的一个重要创新中心。
德国 材料发现市场透视AI
由于德国工业制造业基础强大,工程能力先进,并且越来越多地采用下一代AI技术,德国在材料发现市场中的AI正在稳步扩张. 汽车制造商、化学公司、半导体开发商和研究机构越来越多地利用AI平台进行材料设计、财产预测和研发活动。 机器学习,计算模拟,数据驱动材料工程的不断进步,加上业界对创新和制造效率的强烈关注,进一步推动了德国的市场增长.
谁是AI的顶级公司 在材料发现市场
材料发现行业的AI主要由地位良好的公司领导,包括:
- Citrine信息学公司(美国).
- 施罗德丁格尔股份有限公司.(美国).
- 材质 区技术有限公司. (以色列)
- 凯博迪克斯公司(美国).
- Aionics股份有限公司.(美国).
- Cuspai有限公司(英国)
- 首选计算化学公司(日本)
- Enthint, Inc.(美国)
- UL研究所(美国)
- 已发现材料 (美国).
- 阳德材料 (美国).
- 双子实验室 (美国).
- 论 (英国).
- XtalPi控股有限公司(中国)
- SES AI公司(美国)
- 量子斯卡普公司(美国).
- 施罗丁格尔材料科学(美国).
- NVIDIA公司(美国)
- 国际商业机器公司(美国)
- 微软公司(美国).
材料发现市场AI的最新动态是什么
- 2025年6月,Aionics推出了其人工分子智能(AMI)平台,旨在加速电池电解质和其他化学应用的配方开发. 该平台使用AI来筛选复杂的化学配方,同时考虑分子相互作用和实际配方限制,帮助研究人员更高效地评价潜在材料. 此次发布会凸显出专门的AI系统在加速材料研究和电池创新方面日益重要的作用.
- 2025年4月,SES AI宣布其分子宇宙MU-0物质发现平台,将以物理为基础的方法和人工智能结合起来,支持电池材料的发现. 该公司计划演示软件和服务平台,展示AI驱动的分子分析如何能支持先进的锂-金属和锂-离子电池技术的发展. 这一发展反映出人们越来越多地使用AI驱动的工具来加速为储能而发现材料.
- 2024年7月,SLAC国家加速器实验室和斯坦福大学的研究人员对定向材料的发现采用了基于AI的方法. 该方法旨在提高收集和分析数据的效率,同时搜索具有特定特性的材料。 该研究可以帮助科学家确定有希望的应用对象,从气候技术到量子计算,同时支持开发更自动化的实验工作流程.
- 2023年11月,Google DeepMind宣布其GNOME深层学习工具已预测出220万个新的晶体结构,包括约38万个预测是稳定的,对未来技术可能有用的. 该小组通过材料项目向研究界提供了有希望的预测结构,支持进一步调查电池、电子和其他应用的材料。 发展表明大赦国际可以扩大可供科学测试的候选材料的范围。
- 2021年7月,首选计算化学推出了以云为主的原子模拟服务Matlantis. 由偏好网络和ENEOS开发,平台将深度学习与常规物理模拟相融合,以加速原子尺度物质行为分析. 其方法旨在帮助工业和学术研究人员更有效地探索范围更广的潜在材料,标志着AI动力材料发现中重要的早期商业发展.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











