



抗肥胖藥物市場細分,按產品(已批准和未列入藥品說明書)、作用機制(外周作用藥物和中樞作用藥物)、按分銷渠道(零售藥店、醫院藥店和其他)劃分-行業趨勢及 2031 年預測。 - 產業趨勢及 2032 年預測
反食用药市场规模和增长率是多少
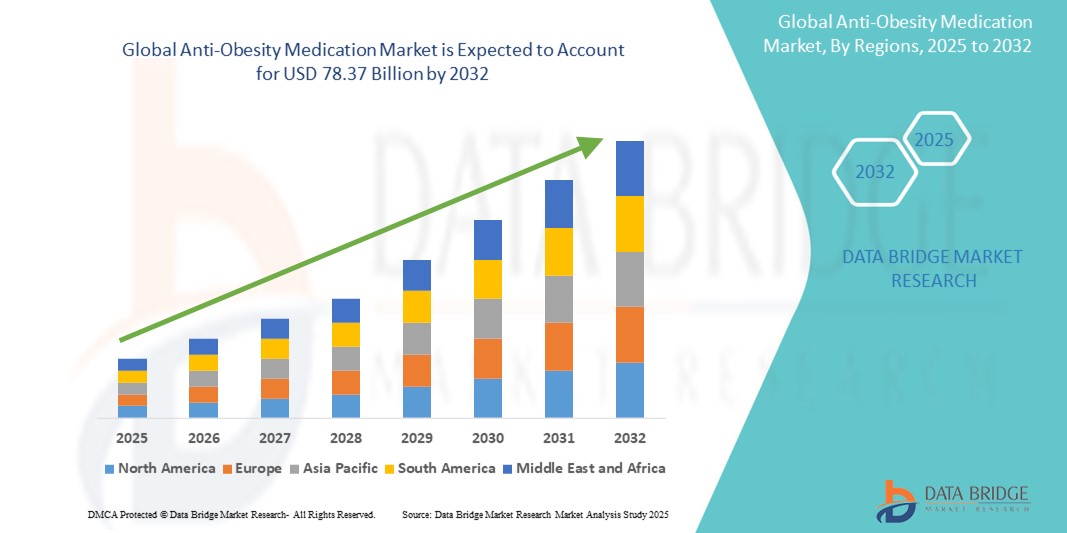
- 全球抗肥胖药物市场规模2024年87.1亿美元并可望达到截至2032年共783.7亿美元, 以美元计CAGR为31.60%.预测期间
- 肥胖症和诸如2型糖尿病、心血管疾病和高血压等相关慢性疾病在全球蔓延,促使对有效药物干预的需求增加,这在很大程度上推动了市场增长。 肥胖症的负担迫使保健系统和制药公司将抗肥胖药物的开发和获得列为优先事项。
- 此外,消费者日益认识到重量管理药物输送技术的进步和混合疗法的出现正在建立抗肥胖药物,作为长期肥胖治疗的基石。 这些趋同因素正在加速采用抗肥胖药物解决办法,从而大大地推动了该行业的增长。
反食用药市场的主要外卖是什么
- 抗肥胖药物旨在通过抑制食欲、阻断脂肪吸收或增加新陈代谢来支撑体重的减少,正在成为防治全球肥胖流行的关键手段,特别是在结合改变生活方式和临床监督时。 这些解决办法已日益纳入慢性病管理框架,以改善保健成果
- 抗肥胖药物需求不断上升,主要是由于2型糖尿病、心血管疾病和睡眠安眠等与肥胖有关的疾病发病率上升,同时人们日益认识到与超重有关的长期健康风险。
- 北美主导了抗肥胖药物市场,2024年收入份额最大,为39.7%,受肥胖症普遍流行,支持性报销政策所驱使,并早期采用GLP-1受体激动剂等新批准的抗肥胖药物. 特别是美国,由于更多的初级保健提供者在采取生活方式干预的同时对肥胖进行药物治疗,处方出现强劲增长。
- 预计在预测期间,亚太区域将成为抗肥胖药物市场增长最快的区域,预计在2025至2032年期间,由于城市化程度的提高、饮食习惯的改变以及对与肥胖有关的健康风险的认识的提高,该区域将增长11.2%。 中国和印度等新兴经济体正在对肥胖症护理方案进行大量投资。
- 批准部分在2024年控制了抗肥胖药物市场,市场收入份额为62.5%,其动力是监管部门越来越多地批准新的减重药物,以及保健专业人员日益信任循证疗法。 这些药物在管理与肥胖有关的疾病方面的效力和安全性使得它们在临床环境中成为首选选择.
《范围与禁食市场分割报告》
|
属性 |
反 Obesity 药品关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
反石油医药市场的主要趋势是什么
“......下一个Gen技术:赋予反污染治疗能力“
- 全球抗肥胖药物市场的一个重要而正在加速的趋势是出现了AI动力治疗个人化和语音辅助远程保健解决方案. 与数字保健生态系统(如亚马逊·阿莱克萨、谷歌助理和苹果保健Kit)的融合正在改善患者参与和坚持治疗方法
- 例如,人工智能平台现在为患者提供药物定时、饮食跟踪和锻炼计划方面的指导,通过语音助理提供提醒或更新。 这种无手支助,特别是对于老年人或技术不良的使用者来说,正在创造一种更具包容性的病人经验。
- 多个与抗肥胖药物相接的肥胖管理应用程序现在利用AI分析用户数据,推荐优化生活方式和剂量计划. 例如,综合设备可以检测活动水平下降或误用药物剂量,并通知用户或保健提供者
- 数字保健公司正在将抗肥胖药物支持嵌入智能家庭设置中,从而能够同日常活动无缝地互动,例如安排药物摄取提醒,并配有智能照明或由不活动模式引发的警报
- 诺姆(Noom),MyFitnessPal(MyFitnessPal)和罗克(Roche)等公司正在其平台内推进AI能力,通过不断从用户行为中学习,相应调整护理路径来支持长期重量管理.
- 这种智能、用户适应和语音综合肥胖管理的趋势正在改变病人的期望。 制药公司和数字保健公司正在越来越多地投资于符合生态系统的药品提供和加入技术,以利用这一日益增长的部分
禁食药品市场动态
驱动程序
“全球肥胖性流行病和创新药物管道引起的增长需要”
- 全球肥胖率不断上升,特别是在发达国家和中等收入国家,大大推动了对有效而安全的抗肥胖药物的需求。 世卫组织称,全球有10多亿人被归类为肥胖症,突出表明迫切需要药物干预。
- 近期在药物开发方面的突破——如GLP-1受体激动剂(例如:去氨酸、去氨酸)和Tirzepatide等双重激动剂——在减重方面表现出了显著的功效,并正在迅速获得管制批准和临床采用。
- 2024年5月,诺沃·诺迪斯克宣布,由于肥胖个人需求强劲和降低心血管风险的有利结果,在多个市场扩大对Wegovy(semaglutide)的准入.
- 制药公司正在利用AI来优化临床试验,并确定新的减重目标,从而能够更快地从时间到市场以及更精确地针对病人
- 此外,与药物治疗配套的数字治疗方法提供了一种混合护理模式,支持长期体重管理,改善病人的结果和保留。
限制/挑战
“......安全关切、成本障碍和长期效力问题“
- 对抗肥胖药物的潜在副作用和长期安全性的关切对更广泛的市场采用构成重大挑战。 一些针对体重下降的药物历来由于不良反应而面临监管审查或市场退出,使医生和病人都更加谨慎。
- 例如,早代药物(如西丁胺)的安全问题引起人们的高度关注,导致人们对药物减重解决方案仍持怀疑态度。
- 通过强有力的临床试验、透明的不良事件报告和长期疗效数据来解决这些安全问题,对于建立医生和病人的信心至关重要。 主要公司正在大力投资于市场营销后的监测和减少风险战略,以安抚利益攸关方
- 此外,新批准的抗肥胖药物(如GLP-1受体激动剂)的费用相对较高,这可能成为获得药物的障碍,特别是在中低收入国家或没有保险的人口当中。 虽然一些保险公司开始承担这些治疗费用,但自付费用仍然是一个障碍
- 通过明确监管、增加保险补偿和开发更负担得起的药品选择,来克服这些挑战,对于抗肥胖药品市场的持续增长至关重要。
反食用药市场如何分割?.
市场根据产品、行动机制和分销渠道进行分割。
- 按产品分列
以产品为基础,将抗肥药市场分出,分出批准和不贴标签. 2024年,由于对新减重药品的监管批准越来越多,保健专业人员对循证疗法的信任也越来越大,经核准的部分占市场收入份额的62.5%。 这些药物在管理与肥胖有关的疾病方面的效力和安全性,使得它们在临床环境中成为首选选择.
从2025年到2032年,离标部分预计将出现21.2%的最快增长率,因为它为医生开具原本不用于肥胖的药方提供了灵活性。 这包括使用某些显示减重特性的抗糖尿病或抗抑郁药,特别是在复杂的病人病例中.
- 根据行动机制
以行动机制为基础,将抗肥药市场分入外围活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性 2024年,集中作用的药物部门拥有最大的市场收入份额,这归功于其在抑制食欲和通过针对大脑的路径调节心智方面的强效。 GLP-1受体激动剂等药物属于这一类,被广泛用于慢性肥胖症管理.
由于神经副作用风险较低,患者更倾向于抑制脂肪吸收或消化的肠道定向机制,因此边缘作用药物部分预计将在2025年至2032年期间出现最快的CAGR.
- 按发行频道
以配送渠道为基础,将抗肥药市场分入零售药店,医院药店等. 零售药房部分占2024年市场收入份额最大,因为场外供应和提高公众认识促使消费者独立寻求减重解决方案。 连锁药店的无障碍、方便和日益渗透也支持了这一趋势。
2025年至2032年,医院药房部分预计将出现最快的CAGR,其动力是,在医护专业人员监督的住院治疗或体重管理方案期间,抗肥胖药物处方越来越多。 医院还享受保险补偿,使病人更能负担得起这些治疗。
哪个地区拥有抗旱医药市场的最大份额
- 北美在抗肥胖药物市场占据了主导地位,2024年收入份额最大,为39.7%,受肥胖症发病率上升,医疗支出高,FDA批准的抗肥胖药物广泛提供所驱动. 主要制药公司的存在以及对与肥胖有关的健康风险的认识得到提高,这进一步提高了区域需求
- 本区域的消费者越来越多地采取药物学干预措施,原因是获得保健服务的机会增加,保健提供者提供支助,以及更多接受处方肥胖治疗
- 这一趋势得到与生活方式有关的健康条件、可支配收入高以及有利于获得体重管理药物的补偿政策的进一步支持。
美国反食用药市场透视
美国抗肥胖药物市场在2024年收获了北美最大81%的收入份额,这是由于肥胖和超重个体越来越多,GLP-1受体激动剂等抗肥胖药物的处方也越来越多. 药物开发方面的创新和越来越多地利用远程保健平台进行体重管理咨询,也推动了市场的发展。 此外,旨在减少肥胖症的政府举措和强有力的抗肥胖药物临床管道有助于市场增长。
欧洲反 Obesity 医药市场透视
在预测期间,欧洲抗肥胖药物市场预计将在相当规模的CAGR市场扩大,其动力是肥胖率上升、对肥胖相关并发症的认识得到提高以及体重管理方案在整个区域的扩大。 欧洲监管部门还越来越多地支持使用安全有效的药理治疗肥胖. 此外,对保健基础设施的投资不断增加并注重预防保健,支持区域市场发展。
英国反食用药市场透视
英国的抗肥胖药物市场预计将在值得注意的CAGR增长,得到公共卫生举措的支持,如NHS减重服务和增加抗肥胖药物的供应。 对GLP-1类同药物和其他经批准的药物的需求日益增加,加上有利的管理环境,促使人们采用这些药物。 文化向主动权重管理转变并增加在线药房平台,进一步促进了增长。
德国反 Obesity 医药市场透视
德国的抗肥胖药物市场预计将在相当可观的CAGR扩展,其驱动力是高额的保健开支、不断增长的老年人口,以及越来越多地使用药物干预措施进行慢性体重管理。 先进的医疗保健系统、保险覆盖面和以肥胖相关疾病为重点的提高认识运动的存在,促进了处方疗法的采用。
亚太禁食食用药市场透视
亚太抗肥胖药物市场预计将在2025至2032年间以11.2%的CAGR速度增长,其动力是快速城市化、饮食变化以及导致肥胖程度上升的定居生活方式。 中国、日本和印度等国家正在通过改善保健基础设施、扩大中产阶级人口和增加获得药品的机会来支助日益需要药品减重治疗。 政府促进更健康的生活方式的倡议以及预防性保健措施日益受欢迎,也促进了市场增长。
日本禁食药品市场透视
日本抗肥胖药物市场势头日益强劲,新陈代谢失调率上升,人们对肥胖症带来的健康风险的认识也日益提高。 国家人口老化和以预防保健为重点的文化正在推动对安全有效的以毒品为基础的体重管理办法的需求。 此外,日本的高技术和监管标准鼓励采用经过临床验证的创新抗肥药.
中国防奥药市场透视
由于中国中产阶级不断扩大,城市人口不断增加,与生活方式有关的疾病日益流行等原因,中国抗肥胖药物市场在2024年占亚太地区收入份额最大. 中国政府积极推进以减重为主的公共卫生运动,国内以研发和销售抗肥料为主的药品投资也有所增加. 国内和国际制药商也正在加速中国的临床试验和市场进入.
禁食药品市场份额
抗肥药业主要由老牌企业主导,包括:
- 新北盘A/S(丹麦)
- 莉莉 (美国).
- 结构治疗公司(中国)
- 辉瑞股份有限公司.(美国).
- 安源股份有限公司.(美国).
- 萨诺菲(法国)
- AstraZeneca (英国)
- 汉密菩萨. Co., Ltd. (韩国)
- Boehringer Ingelheim国际有限公司(德国)
- F. Hoffmann-La Roche有限公司(瑞士)
- Johnson & Johnson服务公司(美国)
- 高通(美国).
全球禁食药品市场的最新发展是什么
- 2025年4月,Eli Lilly宣布其口服GLP‐1激动剂或福克利普龙第3阶段的开创性结果,显示类似的体重损失(~7.6-8%体重)并改进了HbA1C来注射-但通过方便的日用药. 这标志着第一种口服替代品来替代去氨酸/奥热米克,预计林业发展局将在2025年末提交
- 2025年6月,Eli Lilly在中国获得了Mazdutide(IBI362)的许可,这是一款双重GLP‐1/glucagon激动剂. 第三阶段的数据显示,中国成年人超重或肥胖的体重显著下降,加强了全球先进减重生物学的势头.
- 2025年5月,Amgen推出了MariTide,这是一次每月一次的GLP‐1疗法,试验结果显示一年中体重下降16%。 与每周的选择相比,每月注射时间表可能提高遵守率
- 2025年4月,辉瑞公司在临床试验中观察到肝脏毒性无法预测后,停止了口服GLP‐1候选丹格利普龙,突出了口服肥胖药物开发中持续存在的安全挑战.
- 2025年5月,GLP‐1重量管理处方继续在美国急剧上升,分析人士预测到2030年肥胖药物市场将达到1000亿美元. Wegovy、Saxenda和Zepbound是目前大部分销售的帐户
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











