



全球抗凝血酶市場細分,依技術應用(治療、研究和診斷)、來源(人源、羊奶及其他)、劑型(凍乾粉和液體)劃分-產業趨勢及至2033年的預測
Anthrombin市场规模和增长率是什么
- 根据Data Bridge市场研究分析,全球反2025年8769.2亿美元并可望达到截至2033年的1,256.4亿美元, 以美元计CAGR为4.60%预测期间
- 血栓性疾病日益普遍,对抗凝血疗法的认识得到提高,生物制药业有所进步,导致在临床和医院中更多地采用抗血栓疗法,这在很大程度上推动了市场的增长。
- 此外,对安全有效的血凝块预防疗法的需求日益增加,加上保健开支增加和病人获得专门治疗的机会扩大,正在加速采用安非他明解决方案,从而大大地促进该行业的增长。
市场大小和预测
- 全球市场价值(2025):8769.2亿美元
- (2033年):1,256.4亿美元
- CAGR预测(2026-2033):4.60%
Antithrombin市场的主要外卖是什么
- Antethrombin是人体中至关重要的蛋白质,在调节血凝血和防止血凝血过多形成方面发挥着至关重要的作用,因此在临床和医院环境中治疗和管理血凝血障碍至关重要。
- 血栓性疾病发病率的上升、对抗凝血疗法的认识的提高以及保健设施越来越多地采用先进的生物和再生制剂,都助长了对抗色素溶液的需求的上升。
- 北美在2025年以41.8%的最大收入份额主导了反色素市场,其驱动力是先进的保健基础设施,主要制药公司的存在很强,对抗凝固剂疗法的研究也进行了大量投资,由于广泛采用创新的抗色素疗法,美国领先于市场扩张.
- 亚太区域预计将在预测期间成为反色素市场中增长最快的区域,其CAGR的登记率为14.1%,这得益于城市化程度的提高、卫生保健开支的提高、对血栓性疾病的认识的提高、以及中国、印度和日本等国家获得先进生物学和治疗方法的机会的扩大。
- 极乐阶层 占2025年最大市场收入份额的47.5%,原因是其稳定性高、保存期长、以及适合在临床环境下储存和运输
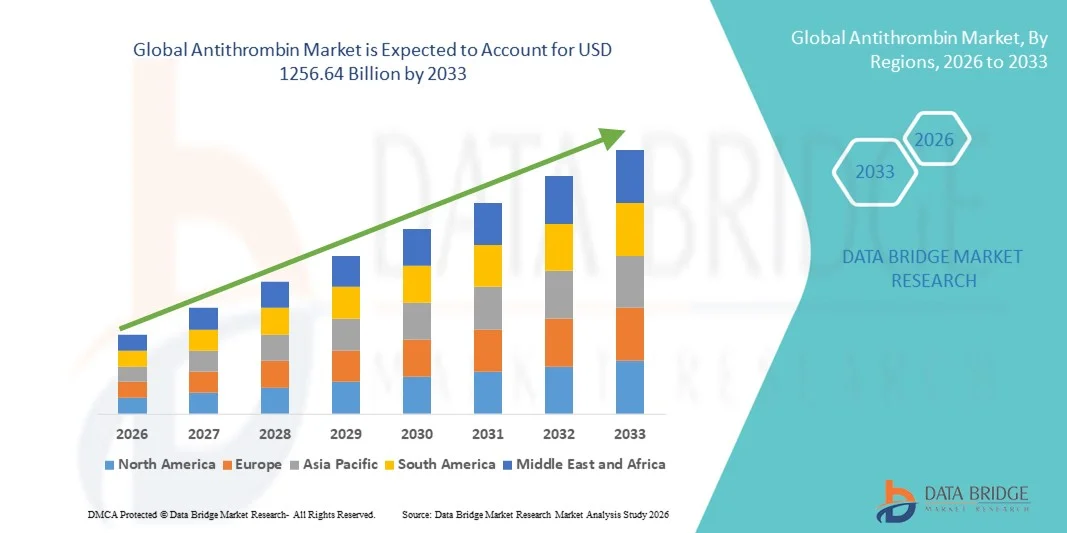
报告范围和反
|
属性 |
反 Thrombin 键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
反恐怖市场的关键趋势是什么
加强治疗发展和临床采纳
- 全球反色素市场的一个重要趋势是,在血栓性疾病、血友病和其他凝血相关疾病的日益流行的推动下,越来越重视先进的治疗发展和临床应用。 这一趋势强调重组技术、等离子体衍生配方和新出产方法的创新,以提高疗效和病人的结果。
- 市场正在迅速扩大研发活动,以生产下一代抗色素疗法,包括提高生物利用率、延长半衰期和降低免疫率。 例如,在2024年3月,CSL Behring宣布在欧洲推出一种重组抗色素产品,针对高危外科患者. 公司正越来越多地与生物技术公司、学术研究机构和临床实验室合作,以加快开发高效和安全的抗色素产品。
- 加强以病人为中心的方法也在塑造市场,重点是个性化药品和定制的治疗方案。 正在优化抗色素疗法,以配合特定病人的情况,提高治疗效率并减少关键护理、外科手术和慢性治疗的并发症
- 由于血栓和凝血障碍的发病率上升,以及需要更加可靠、一致和安全的抗凝血疗法,医院和临床环境对创新抗色素产品的需求正在增长。 新出现的趋势包括整合现实世界证据、生物标志驱动方法,以及加强临床试验设计以支持监管批准和扩大治疗指标
- 通过增加对保健基础设施、先进的诊断能力以及便利使用抗色素疗法的专门治疗中心的投资,市场扩张得到了支持。 这在保健支出高、对凝血障碍的认识不断提高以及政府支助性保健举措的地区尤其明显。
- 采用新的分娩系统,如皮下配方和长效再生变体,使病人更坚持治疗,降低住院率,加强治疗便利,进一步促进了市场增长。
反
驱动程序
驱使反色素需求的暴发性疾病发病率上升
- 抗色素市场的主要驱动力是血栓性疾病、血友病和其他与凝血有关的疾病的发病率不断上升,这在全球造成了对有效和有针对性的抗色素疗法的大量需求。
- 提高保健专业人员和病人对抗色素在预防诸如深血管出血、肺栓塞和外科出血等并发症方面的重要性的认识,正在推动采用先进的抗色素产品
- 例如,美国血液学学会在其2024年针对高危患者的临床指南中强调了抗色素替代疗法
- 制药和生物技术公司对研发进行大量投资,从而能够推出创新的反色素制剂和交付平台,满足未得到满足的医疗需要并改进病人的成果
- 专门治疗中心、医院和临床实验室的扩大,特别是在发达和新兴市场,正在支持抗色素疗法的提供和获得,促进更广泛的采用
- 通过扩大治疗指标和改进各种凝血障碍的治疗规程,正在对下一代抗色素产品进行临床试验和监管批准,为市场增长做出贡献。
- 关键行业参与者之间的战略合作、伙伴关系和合并正在加强发展管道,加强分销网络,并加快全球创新的抗色素疗法的商业化
限制/挑战
挑战和障碍 限制反
- 高级抗色素疗法的高昂费用可能妨碍采用,特别是在价格敏感和发展中地区,限制了患者获得尖端治疗的机会。
- 监管的复杂性和对新抗色素制剂漫长的审批程序可能延误市场进入,并会影响及时向有需要的患者提供药品。 例如,林业发展局延长了对2023年重新组合抗色素应用的审查期,推迟了北美的商业化
- 与重组剂或等离子体衍生的抗色素产品有关的安全关切、潜在不良反应和免疫风险可能导致保健提供者谨慎采用,并影响市场增长。
- 某些地区的病人对抗色素疗法的认识和了解有限,这可以限制需求和阻碍渗透,特别是在农村和欠发达地区。
- 供应链挑战,包括依赖等离子体衍生抗生素捐赠和在生产过程中保持质量标准,可能影响产品供应和市场扩张的一致性
- 通过成本优化战略、耐心教育举措、简化监管途径和增强生产能力来应对这些挑战,对于维持全球安卓宾市场的长期增长至关重要
反生素市场如何分割
市场根据技术应用、来源和剂量表进行分割。
- 通过技术应用
在技术应用的基础上,Antthrombin市场被分入了治疗,研究和诊断. 治疗部门在2025年占最大市场收入份额的44.5%,其动力是血栓性疾病日益普遍,在关键护理中越来越多地使用抗色素,以及医院和专科诊所采用先进的治疗规程。 医院和临床中心更喜欢治疗方法,因为它在预防凝血并发症方面证明是有效的,而医疗协会和保健组织正在进行的提高认识运动则进一步加强了治疗方法的采用。 此外,发达区域的保险范围和政府报销政策有助于该部门的稳定增长。 越来越多的外科手术、心血管手术和高危病人进一步增加了需求。 市场领导人继续扩大生产能力并采用改进的配方,提高耐心结果和可靠性。 持续的临床研究强调个性化治疗的好处也支持该部分的主导地位。 将抗色素疗法纳入标准治疗准则可确保持续使用。 此外,医院和制药厂商为确保供应和培训而进行的合作加强了其主导作用。 分娩方法和支持性护理解决方案方面的技术创新增加了保健提供者的方便。 总体而言,治疗性应用仍然是全世界采用反色素的基石,推动了稳定的市场收入。
研究部分预计将在2026年至2033年达到22.1%的最快CAGR,这得益于凝固和心血管研究资金的增加、临床前研究的采用范围扩大以及学术机构和生物技术公司之间日益加强的合作。 各研究所正在越来越多地利用实验协议中的抗色素来探索新疗法、生物标志识别和分子路径。 自动化实验室系统、高通量筛选和先进分析工具的一体化也支持了增长。 扩大生药研发管线正在将抗色素纳入翻译研究,特别是药物发现和基因治疗研究. 各国政府和私营供资机构正在强调精确医学研究,并正在加快需求。 重组剂抗色素作为研究工具的出现会进一步提高可获取性并减少对等离子体来源的依赖. 此外,提供专业抗色素测试服务的合同研究机构(CROs)的兴起也促进了分部扩张. 突出反色素研究成果的学术出版物和会议也提高了采用率。 开发出研究反色素机制的小说实验平台,加强了其研究效用. 制药公司越来越多地投资于与大学的研发合作,创造了可持续的增长环境。 总体而言,预计在预测期间,以研究为重点的应用将呈现出最高的增长势头。
- 按来源
基于来源,Antithrombin市场被分出为人,羊奶等. 2025年,人类衍生出抗生素部分拥有最大的市场收入份额为46.2%,这主要是因为其功效已经确立、管理批准和广泛的临床接受。 医院和专科诊所更喜欢人源抗色素,用于关键的护理环境,特别是高危病人、手术程序和血栓管理。 强有力的临床数据支持一致的活动和安全概况,进一步加强了采纳。 制药厂家继续投资于等离子体采集和净化技术,以保持供应稳定性. 由于偿还政策和受过培训的人员,已建立保健基础设施的发达地区使用率较高。 正在进行的临床试验和上市后研究有助于信任由人类衍生的制剂。 在血浆衍生出抗色素为标准的心血管和肝脏相关疗法中,该分会受益于高收治率。 不断完善病原体活性化和安全措施,进一步加强市场引导. 血浆供应商和保健机构之间的战略伙伴关系确保了稳定的供应和无障碍。 此外,关于抗凝血疗法和血栓性失调症管理支持需求的宣传活动也越来越多。 由人类产生的部分仍然是全球抗色素疗法的支柱。
由于重组蛋白生产的创新、成本效益高的可扩展性以及对可持续替代品的日益偏好,从2026年到2033年,羊奶衍生部分的CAGR将最快达到21.8%。 学术和药物研究中心越来越多地采用山羊乳制成的抗色素来进行实验研究和治疗试验。 由于生产成本降低、大规模生物加工容易进行并减少了对人类等离子体的依赖,其使用在新兴市场正在扩大。 山羊奶制品的监管审批和临床鉴定进一步刺激了市场增长. 生物技术初创企业注重于重组抗色素生产,正在增强全球供应。 该部门还受益于对道德来源和方便动物的生产方法的认识的提高。 与合同制造组织的合作加快向研究实验室和医院的分发。 越来越多的研究验证了人类产品的效力和生物等同性,这加强了采纳工作。 扩大亚太和拉丁美洲的地方生产设施有助于区域市场增长。 总体而言,在预测期间,由山羊乳制得的抗色素将呈现出显著势头。
- 按剂量表
根据剂量形式,Antthrombin市场被分出为Lyophilized和Liquid. 极乐阶层 占2025年最大市场收入份额的47.5%,原因是其稳定性高、保存期长、以及适合在临床环境下储存和运输。 医院更喜欢用解脂抗色素来做好急救准备,针对病人进行特定剂量和灵活重组. 与标准剂量设备的相容性以及重症监护单位的操作方便,推动了强有力的收养。 监管性审批和质量认证可增强该段的信心. 在心血管、外科手术和关键护理应用中广泛使用脂质化制剂。 市场主导者继续引入优化的解析变体来提高溶解性和缩短准备时间. 保健工作人员培训方案和提高认识倡议进一步加强了使用。 由于病人人数多,发达区域的需求不断增加,维持了收入的主导地位。 制造商和分销商之间的战略伙伴关系改善了医院和专科诊所的无障碍环境。 突出功效和安全性的临床研究加强了市场偏好。 总体而言,脂质化抗色素仍然是全球首选的剂量形式.
2026年至2033年,液体剂量构成部分预计将出现最快的CAGR,为20.9%,其动力是医院和诊所对现成使用解决方案的需求增加,准备时间缩短并尽量减少剂量错误。 液态配方在护理点管理、提高工作流程效率以及支持快速病人治疗方面越来越具有吸引力。 制药公司正在引进适合制冷和易于处理的稳定液态反铬斌产品。 新兴市场和医院药房的采用进一步加快了增长,将便利和业务效率列为优先事项。 对液体形式进行临床验证可确保可靠性、安全性和易用性。 配制技术的进步、储存系统的改进和冷链物流为采用提供了支持。 培训和提高认识举措有助于提高临床医生对液态反 总体而言,预计在预测期间,液体剂量表将以最高增长率增长。
Anthrombin 市场区域分析
- 2025年,北美主导了反色素市场,收入份额最大,为41.8%
- 在先进的保健基础设施、主要制药公司的强大存在和对抗凝胶疗法研究的广泛投资的推动下
- 由于特别是在医院、专科诊所和研究机构广泛采用创新性抗色素疗法,市场带动了市场扩张。 更加注重精准医学,临床试验,完善治疗规程,进一步推动本地区市场增长.
美国Antithrombin市场透视
2025年,美国反 thrombin市场获得了北美最大的收入份额,这得益于一个稳固的保健和研究生态系统、强大的制药和生物技术部门以及快速采用先进的抗thrombin疗法。 战略合作、不断增长的临床试验活动以及对下一代抗凝胶解决方案的投资正在推动市场扩张。 此外,政府支持提高对血栓性疾病的认识和治疗的举措正在进一步提高医院和研究中心的收养率。
欧洲反色素市场透视
在整个预测期间,欧洲反血栓市场预计将在大量的CAGR增长,其驱动力是血栓性疾病日益普遍、医疗基础设施强大以及主要制药商对研发工作进行高额投资。 德国,英国,法国等国家,由于临床研究设施完善,医院网络发达等原因,正在见证大量被采纳. 扩大专科治疗中心和新疗法的监管批准也支持了市场增长。
英国Antthrombin市场透视
预计在预测期间,由于凝血相关疾病发病率上升,保健专业人员的认识得到提高,英国的抗色素市场将出现显著增长。 国家强大的保健基础设施,加上扩大临床研究和专门的抗凝胶疗法中心,正在进一步增加获得和采用抗色素疗法的机会。
德国反色素市场透视
德国的抗血栓市场预计将在相当可观的CAGR扩展,其驱动力是生物学制造业的技术进步、强大的医院和研究基础设施,以及对血栓性疾病的认识得到提高。 该国重视创新和精确医学,促进下一代抗色素疗法的采用,特别是在专业诊所和学术研究中心。
亚太反
亚太抗血栓市场预计将在预测期间以14.1%的CAGR增长最快,其驱动力是保健开支增加、城市化程度提高、血栓性疾病意识提高、以及获得先进生物学和治疗性解决方案的机会扩大。 中国、印度和日本等国家正在迅速采用,原因是改善保健基础设施、政府倡议推广抗凝固剂疗法、以及新兴生物技术公司推出创新抗色素产品。
日本反色素市场透视
由于日本人口老化、血栓性疾病高发率以及先进的保健基础设施,日本反血栓市场的势头正在增强。 医院和研究机构越来越多地采用重组剂和等离子体衍生的抗色素疗法,加上积极的临床试验举措,正在支持市场增长。
中国反
2025年,中国反色素市场占了亚太地区最大的市场收入份额,这归因于医疗保健和研究基础设施的迅速扩张,抗凝胶疗法的投资增加,以及医院、诊断实验室和研究设施越来越多地采用创新的反色素产品。 政府支持血栓紊乱管理和强大的国内制药能力的举措正在进一步推动市场增长。
安提斯隆宾市场的哪家顶级公司
Antithrombin工业主要由地位良好的公司领导,包括:
- CSL 贝林(澳大利亚)
- 格里福尔斯语Name(西班牙)
- 巴克斯特国际(美国).
- 八面体(瑞士)
- 桑昆语Name(荷兰)
- 凯德龙·生药(意大利)
- 出血技术(美国).
- 生物产品实验室(U.K.
- Talecris生物治疗(美国).
- ADMA 生物学(美国)
Antithrombin市场的最新发展是什么
- 2025年3月,美国食品和药物管理局批准了Qfitlia(fitusiran),这是成人和儿科病人(12岁以上)用血友病A或B进行常规预防的首个抗色素减速疗法,无论有无抑制剂。
- 2024年10月,一份综合管线报告强调,抗色素III定向治疗(包括重组和新配方)正在积极开发,多个公司推进了第二/第三阶段研究,以治疗遗传性抗色素缺乏症和相关血栓疾病.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











