


全球汽车空中悬浮市场分割,按控制类型(电子控制的空中悬浮和非电子控制的空中悬浮)、车辆类型(装车、轻型商业车辆、重型商业车辆、公共汽车和教练车)、组件类型(空气泉水、震荡吸附器、压缩机、电子控制模块、储气器、高能传感器等)、销售渠道(OEMs和Aftermarket)- 2033年工业趋势和预测
汽车暂停市场规模和增长率是什么
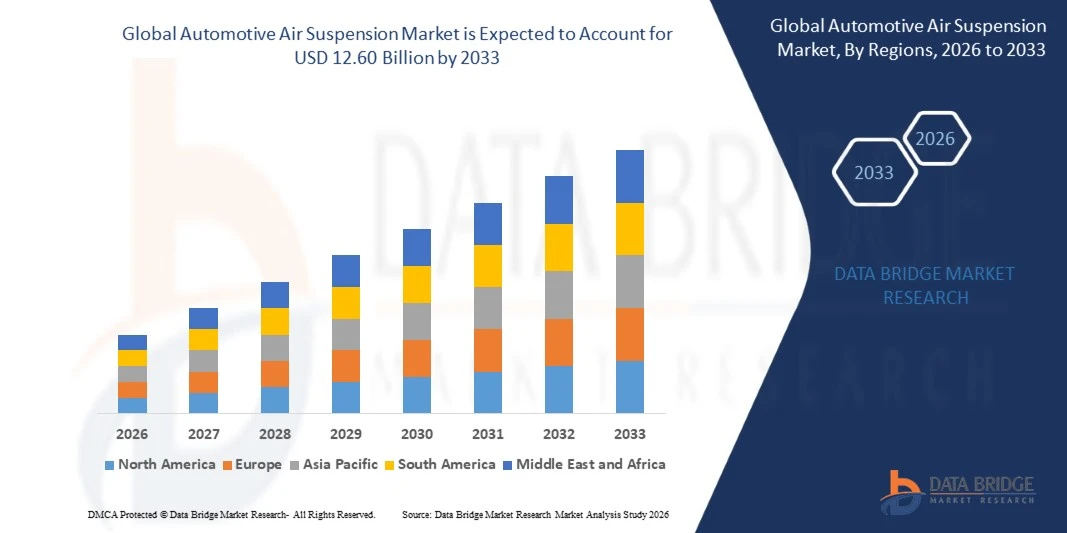
- 根据"数据桥"市场研究分析,汽车起吊市场价值为:2025年78.5亿美元预计将达到至2033年12.60亿美元,生长在一个2026年至2033年CAGR为6.10%.
- 由于对加强乘车舒适度和车辆稳定性的需求不断增加,奢侈品和商业车辆日益被采用,以及电子控制起吊技术的进步,市场正在经历持续增长。
- 重型卡车、公共汽车、溢价客车和电动车辆的产量不断增长,加上消费者越来越喜欢更平稳地驾驶经验并改进车辆处理,迫使汽车制造商采用先进的空中悬浮系统。 电子控制和适应性空气悬浮技术正在越来越多地取代保费和商用车辆的常规悬浮系统,从而改进了载荷管理、减少振动、可调整行驶高度和增强驾驶性能。 与智能传感器和先进车辆控制技术的融合进一步支撑了市场扩张.
市场大小和预测
- 全球市场价值(2025):7.85亿美元
- 预期市场价值(2033年):12.60亿美元
- CAGR(2026-2033年): 6.10%
- 2025年主要区域:北美
- 快速增长区域:亚太
汽车吊销市场的主要外卖是什么
- 北美主导了汽车起降市场,2025年收入份额最大,为38.42%,辅以对溢价客车,重型商用卡车和先进车辆舒适技术的强劲需求.
- 亚太预计将是增长最快的区域,从2026年到2033年CAGR为7.0%,其燃料来自汽车制造业的扩大、电动车辆的采用以及中国、印度和日本对豪华车辆需求的增加。
- 非电子控制的空中悬浮部分在2025年占据了54.90%的市场份额,其驱动力在于其成本效益以及各种客用和商用车辆的既定用途
- 电子控制的空中悬浮是增长最快的控制型号,预计会登记9.03%的CAGR,反映出对智能悬浮管理和增强驾驶舒适度的需求激增.
- 客运车辆段在2025年以65.10%的收入份额为主的车辆类型类别,以奢侈汽车,溢价SUV,高端电动车辆越来越多地采用起吊系统为首.
- 2025年,空气泉占市场份额的33.95%,因为空气泉在支持车辆重量和吸收道路冲击方面发挥着关键作用。
- 电子控制模块部分是增长最快的组件类型类别,CAGR为9.96%,由越来越多的智能悬浮系统和电子控制底盘技术所驱动
范围和汽车空中暂停市场分割报告
|
属性 |
汽车空中悬浮键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
汽车空调市场的关键趋势是什么
- 汽车制造商正在越来越多地整合电子控制的空中悬浮系统,以改善骑行舒适度、车辆稳定性、可调整的骑行高度以及跨溢价客车和商业车辆的装载管理。
- 例如,在2025年6月,ZF宣布为现代汽车公司生产第五代OptiRide电子受控空气悬浮系统,将压力传感器和声波阀装入一个紧凑的智能气动起动器以简化系统架构。
- 实时传感器反馈使悬浮系统能够根据道路条件,车辆载重,驾驶要求来调整车辆高度和稳定性.
- 电动车辆制造商正越来越多地探索先进的悬浮技术来容纳电池重量,优化出行动力,增强乘客舒适度.
- 例如,在2025年3月,Mahindra推出了其BE 6和XEV 9e型电力SUV,采用了Monroe Intelligent Struction CVSAe技术,不断使起坝适应不断变化的道路条件,以改善装卸和骑行舒适。
- 由于车辆制造商优先考虑智能底盘技术、骑行质量和适应性能,采用先进的空中悬浮系统预计会增加,加强其在下一代客车和商业车辆中的作用
汽车吊销市场的主要司机是什么
- 对保费车辆的需求日益增加,乘客舒适度得到提高,这大大增加了采用能够提供更平稳的车道、可调整的地上清关和增强车辆稳定性的空中悬浮系统。
- 例如,2025年11月,尼桑在其中东全新巡逻的选定版本上采用智能动态大坝技术进行适应性空中悬浮,凸显出对先进舒适和越野性能日益增长的需求.
- 商业运输,包括重型卡车、公共汽车和后勤车队的扩大,正在鼓励制造商采用空中悬浮系统,以更好地分配载荷,减少振动并改进驾驶稳定性。
- 例如,在2025年6月,ZF确认为现代汽车公司生产了第五代OptiRide电子控制的空中悬浮,支持了底盘-高通调整和商用车辆依赖负载的稳定控制。
- 由于汽车制造商越来越优先考虑骑行舒适、车辆装卸和载荷管理效率,空中悬浮系统对保费机动性和下一代商业运输仍然很重要。
有哪些因素挑战了汽车空中暂停市场的增长
- 先进的汽车空气悬浮系统需要比常规悬浮系统更高的初始投资,因为它们包含空气弹簧,压缩机,电子控制,压力传感器,以及专用组件.
- 例如,2025年3月,印度汽车公司报告说,高端旧车的空中悬浮系统可能需要技术复杂和昂贵的维修,部件磨损导致转售价值下降。
- 这些高成本限制了具有预算意识的车辆购买方和制造商对入门级客车和价格敏感的商用车辆的采用。
- 诊断出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出入出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出出
- 例如,2025年12月,专业汽车机械师发表了一则技术文章,解释了空气泉分恶化、道路残块和被损坏的橡胶管会如何造成空气泄漏并导致更广泛的系统损坏。
- 高安装成本、专门维修要求和更换费用等因素继续限制了价格敏感市场的采用,使价格承受能力、组件耐用性和更广泛的服务供应成为今后扩大市场的重要因素。
汽车吊销市场如何分割
汽车起吊市场按照控制型号,车辆型号,部件型号和销售渠道分出.
- 按控制类型
根据控制类型,汽车悬浮悬浮市场被分割成电子控制的悬浮空气和非电子控制的悬浮空气. 非电子控制的空中悬浮部分在2025年占了54.90%的市场份额,并得到了其成本效益的支持,在各种客运和商用车辆应用中得到了既定的使用。 这些系统在不依赖复杂的电子控制架构的情况下提供气垫和负载支持. 它们相对简单的设计可以降低初始安装成本和维护的复杂性. 它们适用于可靠起降舒适度和负载分布比自动起降调整更重要的应用程序. 商业车辆经营人支持需求,寻求实际和经济上的暂停解决办法。
由于对智能悬浮管理的需求增加,驾驶舒适度提高,电子控制的空中悬浮部分预计将在预测期间增长最快,达到9.03%。 这些系统使用电子控制单元和传感器来根据道路条件和车辆载荷来调整悬浮高度和气压. 它们能够改善车辆稳定性、装卸和乘客舒适度。 越来越多地采用高价的SUV和豪华客车正在支持市场扩张。 与先进驱动辅助系统和智能底盘技术的结合,进一步增强了其相关性. 电动车辆制造商也正在采用先进的悬浮技术来容纳车辆重量并改进骑行质量.
- 按车辆类型
根据车辆类型,汽车起降市场分出为客车,轻型商用车辆,重型商用车辆,以及客车和教练车等. 客车车辆段在2025年以65.10%的比重占据了市场主导地位,其驱动力是在豪华汽车,溢价SUV以及高端电动汽车中越来越多地采用起吊系统. 这些系统可提供更好的乘用舒适度,并有助于维持不同道路条件的车辆稳定性。 高密汽车制造商通过改进驾驶动力学和可调整的行驶高度,使用空气悬浮来区分其车辆. 消费者对舒适和技术先进的车辆的需求日益增加,这进一步支持了收养。 奢侈品SUV的提供方式的扩大正在产生对高级停用解决方案的额外需求.
预计重型商用车辆段在预测期间增长最快,为7.94%,原因是对高效货运的需求增加并改进了车辆装载管理。 空中悬浮系统有助于分配重载,同时减少传输到车辆底盘的道路振动. 这些能力可以改善司机的舒适性,并有助于在长途运输中保护敏感货物. 越来越多的物流活动和商业车队的扩大正在支持对先进起吊技术的需求。 车队运营商越来越注重车辆可靠性,减少货物损坏,提高运营效率. 现代卡车运输基础设施的扩大进一步鼓励采用。
- 按组件类型
根据部件型号,将汽车悬浮空气市场分出为空气弹簧,冲击吸收器,压缩机,电子控制舱,空气库,高度传感器等. 2025年,空气弹簧部分占据了构成部分类别的主导地位,份额为33.95%,其辅助作用是支持车辆重量和吸收道路冲击。 空气弹簧使用压缩空气来提供衬垫并保持不同负载下适当的悬浮高度. 它们被广泛用于客车,重型卡车,公共汽车和教练车. 它们能改善行走舒适度并减少振动,使它们成为空中悬浮系统的关键部分. 对高价车辆和商业运输的需求日益增加,这正支持继续使用这些车辆。
电子控制模块部分预计将在预测期间CAGR增长最快,达到9.96%,其动力是越来越多地采用智能悬浮系统和电子控制底盘技术。 这些模块处理传感器的信息,并根据车辆速度、道路条件和载荷分布协调悬浮调整。 它们支持自动行驶高度调整并改进悬浮控制精度. 越来越多地采用高价车辆和电动SUV正在加强对先进电子部件的需求。 与车辆稳定性系统和先进驾驶员协助技术的结合正在创造出进一步的增长潜力。 汽车制造商日益强调基于软件的车辆控制,以改善驾驶性能和乘客舒适度.
- 通过销售频道
在销售渠道的基础上,汽车起吊市场被分割入OEMs和后市. OEM段在2025年占了73.60%的市场份额,这得到了加价客车和商用车辆日益整合工厂专用的空中悬浮系统的支持。 原始设备制造商在车辆生产过程中纳入了这些系统,以确保与底盘和电子控制架构相兼容. 工厂集成使起吊性能能够根据车辆设计和操作要求进行校正. 奢侈汽车制造商使用悬浮空气来改善骑行舒适,装卸,以及产品分化. 商用车辆制造商还整合了这些系统,以支持载荷管理和乘客舒适度.
由于装有悬浮系统车辆的更换需求和维修需求不断增长,预计CAGR的后销部分在预测期间增长最快,为7.38%。 空气弹簧,压缩机,阀门等相关部件会随着时间的推移而恶化并需要更换. 装有吊挂设备的车辆越来越多,这正支持对备件和修理服务的经常性需求。 车辆所有人越来越多地转向专门车间,以便在保修期结束后维持暂停执行。 商业车队运营商还需要更换部件来减少车辆故障时间并保持运营可靠性. 更多兼容的后销组件有助于维护和修理活动。
哪个地区拥有汽车空中暂停市场的最大份额
- 北美主导了汽车起降市场,2025年收入份额最大,为38.42%,辅以对溢价客车,重型商用卡车和先进车辆舒适技术的强劲需求.
- 本区域还受益于既有的汽车制造能力、消费者对豪华SUV和皮卡的高度偏好,以及在重型运输中越来越多地采用空中悬浮技术。 日益强调骑行舒适,车辆稳定性,载荷管理等先进底盘技术,不断增强北美在全球市场上的地位.
美国汽车空中悬浮市场透视
由于对豪华车辆、皮卡车和装备有先进悬浮技术的重型商用车辆的需求不断增加,美国汽车空中悬浮市场正在稳步增长。 该国已建立的汽车工业,以及越来越多地采用电子控制吊车系统,正在推动客用和商用车辆的需求。 此外,越来越强调骑行舒适性,车辆稳定性,载荷管理,以及驾驶性能的提高,正在加速汽车制造商和车队运营商采用空中悬浮系统.
亚太汽车吊销市场透视
亚太汽车起吊市场预计将迅速增长,其驱动力是汽车生产扩大、可支配收入增加以及中国、印度和日本各地对高价客车的需求增加。 电动汽车生产不断增长,消费者对增强乘车舒适度的偏好不断提高,对先进汽车技术的投资不断增加等,都支持了区域市场的扩张. 此外,商业运输部门日益壮大,电子控制吊车系统日益一体化,加快了客车、重型卡车和客车的采用速度。
日本汽车空中悬浮市场透视
由于对汽车创新、先进底盘技术以及溢价汽车开发的投资不断增加,日本汽车起吊市场持续增长。 汽车制造商越来越多地采用先进的吊车系统来改善行车舒适度、车辆稳定性和驾驶性能。 此外,日益注重电动机动性、车辆安全和智能起降控制,正在支持在客车和某些商用车辆应用上采用先进的空中起降技术。
中国汽车空中悬浮市场透视
中国汽车航空悬浮市场以扩大车辆生产为动力,对奢侈型SUV的需求不断增长,电动车辆的采用也越来越多. 对智能汽车技术和电子控制底盘系统的投资不断增加,极大地推动了市场需求。 此外,消费者对提高乘车舒适度,改善装卸,可调整乘车高度的期望也日益提高,这鼓励了制造商整合先进的起降系统. 中国电力汽车生态系统不断扩大,国内汽车制造能力强,进一步支撑了市场发展.
英国汽车吊销市场透视
英国汽车悬浮空中市场在对高价客车、豪华SUV和先进的商业运输解决方案的需求支持下稳步增长。 越来越多地采用电子控制吊车技术,消费者越来越倾向于提高乘车质量,这些都有助于扩大市场。 此外,奢侈汽车制造商的存在、对电动车辆的日益兴趣以及对加强车辆处理的需求,都有助于将悬浮系统纳入各种高额汽车应用。
德国汽车空中悬浮市场透视
由于国家拥有强大的汽车制造基地,建立了豪华车辆工业,并持续投资先进车辆工程,德国汽车起吊市场正在稳步扩大. 汽车制造商正在越来越多地采用空中悬浮系统,以改善乘车舒适度、驾驶动力学和车辆稳定性。 电子控制底盘技术、电动车辆开发和智能悬浮管理的持续进步正在进一步推动德国的市场增长。
汽车吊销市场上的顶级公司是什么
汽车航空悬浮业主要由历史悠久的公司主导,包括:
- ZF 弗里德里希·沙芬公司(德国)
- 大陆集团(德国)
- 美国亨德里克森,L.L.C.(美国).
- 阿诺特公司(美国).
- 空运公司(美国).
- VIAIR公司(美国)
- KYB公司(日本)
- HL Mando公司(韩国)
- BWI集团(中国)
- 萨尔-荷兰-塞(德国)
- BPW Bergische Achsen Kommandigesellschaft(德国)
- Knorr-Bremse AG(德国)
- 帕克-汉尼芬公司(美国)
- 邓洛普系统及组件(英語:Dunlop Systems and Partments (U.K.
- 静脉SE(德国)
- 尼德克公司(日本)
- 特雷列博格·AB(瑞典)
- 桑帕·奥托莫蒂夫·桑(土耳其)
- (德国)
- Firestone工业产品公司,有限责任公司(美国)
汽车空中暂停市场的最新发展是什么
- 2025年6月,ZF宣布为现代汽车公司生产其第五代OptiRide电子控制的空中悬浮系统系列. 该系统将压力传感器和声波阀集成到一个紧凑的智能气动起动器中,简化了系统架构,同时支持底盘-高度调整,高效的上载和卸载,以及依赖负载的稳定控制. 这一发展凸显出商业车辆越来越多地采用智能空中悬浮技术。
- 2025年4月,Thyssenkrupp Bilstein和Baolong Automotive公司进入了战略合作,提供结合Bilstein休克吸收器和Baolong空气泉的综合悬浮解决方案. 合作的目的是向全球汽车制造商提供协调的产品解决方案,减少组件接口,提高产品质量并缩短开发时限。 这种伙伴关系反映了该行业日益重视下一代车辆的综合悬挂系统和成本效益高的工程。
- 2024年6月,尼德克宣布由它的子公司"尼德克汽车"(英语:Nidec Motor (Dalian))开发出一款新的汽车空中悬浮电动机. 以驱动向悬浮系统提供压缩空气的空气压缩机而设计,发动机注重紧凑的构造,耐久性能和应变起动性能. 开发支持正在进行的构成部分创新,目的是改进汽车空中悬浮系统的功能和性能。
- 2022年9月,ZF Aftermarket为独立汽车后市推出自有的Sachs空气泉以原始设备质量. 发射扩大了Audi、BMW、Mercedes-Benz和Citroën等制造商车辆的更换部件。 该公司还重点介绍了安装指导和技术员培训,以帮助车间正确服务于空中悬浮系统,加强对悬浮维护和修理的售后支持。
- 2021年10月,大陆公司扩大了其后市投资组合,向独立作坊提供原始的空气悬浮振动坝和压缩机. 这些组件最初可供选定的Audi和Volkswagen模型使用,允许车间使用与工厂安装供应的部件相匹配的部件。 开发改进了更换部件的取用,并支持在经授权的经销商网络之外维修和维护空中悬浮系统。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











