


全球汽車級電感器市場細分,按產品類型(SMD功率電感器和插入式功率電感器)、電感範圍(小於1微亨、1至10微亨、10至20微亨、20至30微亨、30至40微亨和大於40微亨)、車輛類型(乘用車、緊湊型車輛製造車、緊湊型商用車、車用設備和配備車款)和售後市場)、應用(變速箱控制單元、LED驅動器、HID照明和噪音抑制)劃分-產業趨勢及至2033年的預測
全球汽车级起动器市场规模和增长率是什么
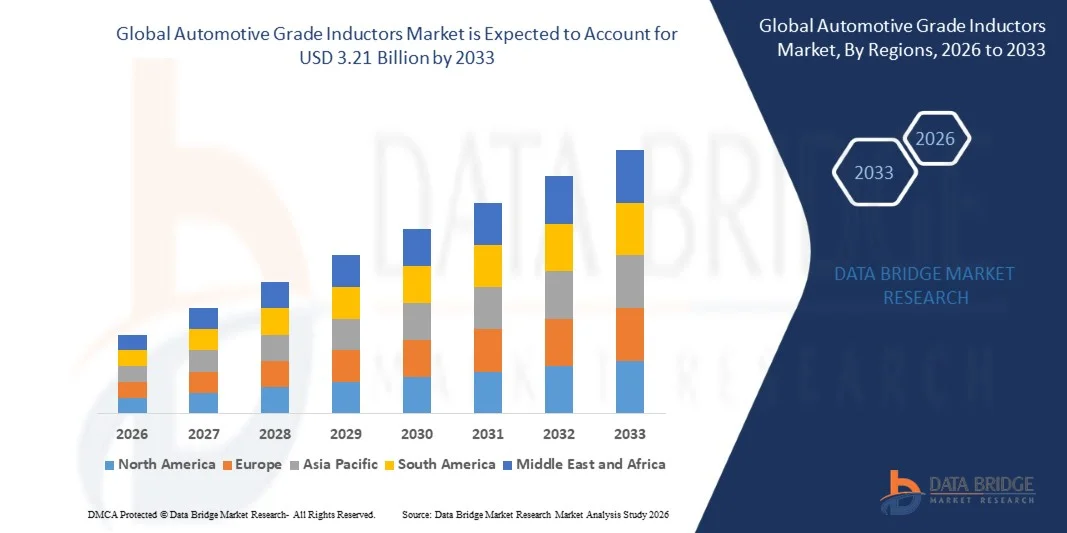
- 全球汽车级起动器市场规模估价2025年24.9亿美元并可望达到至2033年达到32.1亿美元, 以美元计CAGR为3.20%预测期间
- 日益采用电动和混合动力车辆,电子控制装置(ECU)日益一体化,汽车电子日益复杂,需要高效的电力管理和信号调节,这在很大程度上推动了市场的增长。
- 此外,在动力列车系统、取能模块和ADAS应用中,对节能、高性能和热能稳定的起能器的需求不断增长,促使制造商采用先进的汽车级起能器。 这些趋同因素正在加速采用跨越客车和商用车辆的入门器,从而大大地推动了该行业的增长。
汽车级入门器市场的主要外卖是什么
- 由于电气化电力网、接通车辆和先进的司机辅助系统增加,对电压调节、EMI压制和车辆电子系统电力转换至关重要的汽车级起动器正变得越来越重要
- 对汽车级起动器的需求不断攀升,主要原因是EV渗透率不断提高,车辆内电子设备日益复杂,安全和效率要求不断提高,以及需要可靠、紧凑和高流处理组件
- 亚太地区主导了汽车级入门器市场 份额2025年47.7%,原因是汽车生产扩大,电子控制装置的部署增加,主要经济体迅速转向电力流动
- 在预测期间,北美预计将是汽车级起动器市场中增长最快的区域,原因是日益采用电动和混合动力车辆,ADAS和取款系统日益一体化,对汽车半导体制造进行了强有力的投资。
- 2025年SMD的动力起动器部分占据了市场主导地位,市场份额为62.5%,原因是其尺寸紧凑,地表架相容,并跨ECU,入娱乐单元和动力列车电子设备的强入. 汽车制造商更喜欢 SMD 引入器,因为它们在现代汽车电路中支持高频操作和高效电能调节. 它们的能耐受热应力和振动,使其适合EV和混合动力车辆的下行环境. 频繁地融入ADAS模块和电池管理系统进一步加快了他们的市场领导. 制造商继续投资于高流和低损 SMD 设计,加强了这一部门的支配地位
范围与汽车等级
|
属性 |
汽车级入门器关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
汽车级起动器市场趋势
“电气车辆和混合车辆越来越多地使用起动器”
- 汽车级起动器市场的一个显著趋势是,由于电气化程度的提高以及需要在电网和机载电子设备之间进行有效的电力管理,在电动和混合动力车辆中越来越多地部署起动器。 这一趋势正在加强汽车级起动器作为节能和高性能车辆系统的必要组成部分的作用。
- 例如,Murata制造公司和TDK公司为电压转换器和电池管理系统提供高性能的起动器。 这些部件支持稳定电压调节,减少能耗,提高电气化车辆系统的可靠性.
- 混合式和插件式混合式车辆采用先进的起动器正在迅速增长,因为这些部件能够有效转换DC-DC、抑制EMI和在紧凑电子模块中进行当前处理。 这是定位汽车级入门器 作为下一代移动平台的关键元素
- 电子控制装置和动力列车模块的入门器日益集成,正在加快高电流,热能稳定的设计创新,确保在高要求的汽车条件下高效运行.
- 制造商还正在扩大使用ADAS、Infocure和自主驾驶系统中的入门器,强调它们在提高车辆整体功能和能源效率方面的重要性。
- 市场正在出现高电压和高流汽车电子的强劲增长,先进的起动器有助于提高系统性能、可靠性和节能。 这种日益扩大的整合正在加强向电气化和数字连接车辆的总体过渡
汽车级入门器 市场动态
驱动程序
“先进车辆电子设备的快速集成”
- 汽车电子日益复杂,驱动着对能够支持电能转换,EMI压制,以及电压调节的高性能导管在ECU,倒置器,和取相系统的需求. 这些部件对维持电气化和接通车辆的稳定运行至关重要
- 例如,Vishay Interechnology和Coilcraft提供为混合电源和电压电源设计的汽车级起动器,从而能够高效地进行能源转移和可靠的电流处理。 这些组件加强系统的耐久性,并确保在可变汽车操作条件下的一贯性能
- 越来越多地采用连接的车辆系统、自动警报系统以及自主技术,进一步刺激了对精确起动器的需求。 这些组件支持快速信号处理、节能电力分配和可靠的系统集成
- 电动车辆和高功率电子模块的部署量不断增长,这就产生了对能承受热应力和振动的紧凑而高效的起动器的需求. 这一趋势加强了他们作为现代车辆电子产品关键推动者的作用。
- 欧经办对EV和混合技术的投资不断增加,加上对能源效率的监管压力,正在加强市场扩张。 对先进入门器的需求正成为使汽车系统更加安全、高效和技术先进的一个关键因素
限制/挑战
“高生产成本和严格质量标准”
- 汽车级起动器市场由于制造成本高,AEC-Q200的严格合规要求,以及高流热稳定性组件的精度需要而面临挑战. 这些因素提高了生产的整体复杂性并提升了制造商的成本结构
- 例如,Bourns和Murata采用了先进的制造技术和严格的质量检查,以满足汽车可靠性标准。 这些程序需要专门设备、熟练劳动力和准确的材料处理,以提高业务开支。
- 生产高性能的汽车起动器需要遵守严格的耐受性和耐久性标准,以确保在恶劣的汽车环境中安全可靠地运作. 这些质量控制延长了生产时限,有助于提高单位成本
- 对先进材料和高精度装配工艺的依赖增加了供应链的复杂性并影响到成本效益。 制造商面临兼顾性能、可靠性和经济可行性的困难
- 市场在扩大紧凑、高效的入门器的生产规模,同时保持成本效益方面继续遇到制约。 这些挑战集体迫使制造商在工艺优化和材料工程方面进行创新,以满足日益增长的需求
汽车级入门器市场如何分割?.
市场按产品种类,引道范围,车辆种类,配送渠道,应用情况分出.
• 按产品类型
根据产品类型,汽车级起动器市场被分入SMD动力起动器和插能起动器. 2025年,由于规模小,地表架相容,并跨ECU、入娱乐单位和动力列车电子设备的强强采用,SMD动力起动器部分占了市场最大份额,占62.5%。 汽车制造商更喜欢 SMD 引入器,因为它们在现代汽车电路中支持高频操作和高效电能调节. 它们的能耐受热应力和振动,使其适合EV和混合动力车辆的下行环境. 频繁地融入ADAS模块和电池管理系统进一步加快了他们的市场领导. 制造商继续投资于高流和低损 SMD 设计,加强了这一段的主导地位.
插座动力起动器部分预计将在2026年至2033年间出现最快的增长,由高功率汽车应用中越来越多的使用所驱动. 这些起动器提供了更强的机械稳定性和更饱和的电流水平,使其适合重型车辆电子设备. 由于DC-DC转换器和倒置器需要强大的起动器,电力SUV、卡车和商用车辆的增长加强了需求。 其穿孔架设确保了在恶劣操作条件下的耐久性得到提高。 扩大大功率LED照明和安全系统也支持采用. 随着对稳定而高流组件需求的不断增长,插入式起动器被设定为跨下一代车辆平台快速增长.
• 诱导范围
根据入门范围,市场包括小于1个微亨利,1-10个微亨利,10-20个微亨利,20-30个微亨利,30-40个微亨利,以及超过40个微亨利类别. 1到10个微亨利机段在2025年占据了市场主导地位,因为它广泛用于跨ECU的电源调节电路,点火系统,以及信息娱乐电子. 这些入门器平衡了最优化的电流处理和紧凑的尺寸,使其适合高频切换应用. 汽车制造商更喜欢这个范围,因为它支持不同车辆功能的电子控制单元的稳定电压调节. 在波动的负荷条件下,它们的可靠性加强了大众市场和溢价车辆的采用。 融入机载电压充电器和DC-DC转换器进一步加强了它们的市场支配地位.
由于大功率汽车系统需求不断上升,预计40多个微型Henry机段将从2026年增长到2033年最快. 这些起动器支持更高的能量存储,使它们对电动驱动列车组件,再生制动系统,和牵引反转器的理想. 转向高电压的EV架构极大地推动了对更大电导值的需求. 重型商业车辆和电动客车越来越依赖这种起动器进行稳定的电力转移。 它们管理热应力和高电流负载的能力支持跨下一代EV平台的加速部署. 对先进电能电子学的投资日益增加,促使这一部分迅速被采纳.
• 按车辆类型分列
根据车型,将市场分出为客车,紧凑型,中型型,豪华型,SUV型,轻型商用车和重型商用车. 2025年,由于电子控制装置,信息娱乐系统,LED照明,和驾驶员辅助技术的大力融合,客车在市场中占据了主导地位. 混合电动和全电动客车的增长进一步增加了电池管理和倒置系统对高效电能起动器的需求. 汽车制造商优先使用稳定性高,EMI性能低的入门器,加强大众市场模式的需求. 消费者对加强互联互通和安全性的期望日益高涨,这也推动了人们的采纳。 客车持续电子创新强化了本段的强势地位.
由于全球产量的上升和越来越多地采用车辆内电子产品,SUV段预计将创下2026至2033年最快的增长纪录。 SUV通常包含更大的娱乐系统,先进的气候控制,以及多传感器的ADAS配置,这需要多个导电器来稳定供电. 电力SUV的增长加速了DC-DC转换器和驱动装置等高功率电力子系统对起动器的需求. 该部分还得益于消费者对高性能和安全性能丰富的模式的偏好。 随着OEMs扩展了SUV电气化方案,对可靠的汽车起动器的需求继续快速激增. 增强电能的复杂程度推动了这一类别的持续增长。
• 按分发渠道
在发售渠道的基础上,由于车辆制造过程中先进起动器的强融合,OEM部分在2025年占据了市场主导地位. 汽车制造商依靠OEM提供入门器,以确保复杂电子系统的一致性、质量和相容性。 电子交换机和高价车辆的生产不断增长,促进了从电子设备直接采购转换器和控制模块等关键部件。 OEMs与入门制造商保持长期的伙伴关系,以精简供应链并保障高性能部件. 严格的汽车质量标准进一步鼓励依赖OEM频道. 将综合电子产品扩展到新的车辆平台,加强了这一部分的主导地位。
由于老化的车队对起动器的更换需求不断增加,后销部分预计将从2026年增长到2033年最快. 全球车辆使用寿命延长导致维修和部件升级更频繁。 需求也因为LED照明系统,音频系统和性能增强的改造而上升,需要高等级的入门器. EV后销服务的增长促使人们更加需要更换暴露在热能和电能压力下的电力电子部件。 小规模的修理店和服务中心越来越独立地提供入门者,推动市场后期扩张。 向DIY汽车电子学的转变进一步加速了这一道的发展.
• 通过申请
在应用的基础上,市场包括传输控制装置,LED驱动器,HID照明和噪声抑制. 2025年,由于电力线路日益电气化并采用先进的自动传输系统,输电控制装置占据了市场的主导地位. 这些单元严重依赖导管来进行电压稳定,电磁噪声过滤,并进行高频信号处理. EV和杂交机使用更复杂的控制单元,增强对能支持快速切换周期的动力导管的需求. 它们要求准确而稳定的电子控制,加强了广泛采用。 车辆传输技术的持续升级加强了这一段的领先地位。
由于汽车LED照明系统迅速扩展,LED驱动系统部分预计将从2026年增长到2033年最快. LED前灯,日用跑道灯和机舱照明需要导电器来调节电流和支持高效电能转换. 汽车制造商越来越多地采用LED照明来提高能效、耐用性和高强度美学,并用高性能的导管来刺激对驱动电路的需求。 EV和豪华车辆的增长加速了向全LED建筑的转变. 适应性照明系统日益被采用,从而增加了对更高层次入门器的需求。 智能照明模块的扩展确保了这一应用部分的快速增长.
市场区域分析
- 2025年,由于汽车生产扩大、电子控制装置的部署增加以及主要经济体迅速转向电力流动,亚太区域在汽车级入门器市场占主导地位,收入份额最大,为47.7%。
- 本区域强大的制造业生态系统、增加汽车电子投资以及大规模采用电力管理组件正在加速市场增长。
- 新兴国家拥有熟练劳动力、支持性政府政策和快速工业化,这促进了对电子车辆、混合车辆和先进安全系统汽车起动器的需求增加。
中国汽车级入门器市场透视
中国在2025年的亚太汽车级起动器市场中占有最大份额,其作为汽车制造和电子零部件生产全球枢纽的地位为支撑. 国家强力的半导体供应链、快速的EV采用、以及大规模生产ECU和动力列车电子是关键的增长因素。 促进新能源车辆的政策以及电池和倒置技术的持续扩展,加强了对汽车级起动器的国内需求。 汽车电子产品出口能力不断提高,进一步加强了中国的领先地位.
印度汽车级入门器市场透视
印度在亚太区域的增长最快,其动力是汽车生产增加、电子车辆制造业扩大以及大众市场模式越来越多地使用车辆内电子产品。 印度的FAME II和Make等政府举措正在推动汽车电子和部件本地化的投资。 国家日益增长的半导体包装和动力电子组装生态系统支持了对导体的更高需求. 扩大双轮车,紧凑车和电动三轮车的生产,正为市场快速扩张出力.
欧洲汽车级入门器市场透视
欧洲汽车级起动器市场正在稳步扩大,对高可靠性车辆的强劲需求、越来越多地采用ADAS特性以及该区域在汽车工程方面的领先地位为支撑。 严格的安全和排放条例正在加快对电子控制系统和电气化电网的投资。 先进的汽车供应商的存在和对可持续流动的大力推动,增加了对高性能入门器的需求。 电力和混合动力车辆生产的增长继续推动专门诱导部件的吸收。
德国汽车级入门器市场透视
德国的汽车级入门器市场是由它在精密汽车制造方面的既定领导,电子控制装置的高采用率,以及对工程卓越的强烈关注所驱动的. 国内的汽车OEM将先进的电能电子优先用于高效的电能管理,提升了对高品质入门器的需求. 强有力的研发网络和汽车供应商与技术供应商之间的协作支持持续的创新。 德国迅速扩展EV模型和需要复杂电子架构的溢价车辆平台,这加强了需求。
英国汽车级入门器市场透视
英国市场得到技术先进的汽车行业的支持,日益重视电力车辆的发展,下一代出行平台对电力电子产品的需求也不断增长. 加强国内供应链和增加研发投资的努力有助于采用高性能的入门器。 学术-工业合作以及EV电池系统和驱动电能的进步进一步刺激了市场增长. 该国继续在高价值汽车电子和电力管理解决方案方面保持强大的存在。
北美汽车级入门器市场透视
北美预计在2026至2033年CAGR以最快的速度增长,其驱动力是日益采用电动和混合动力车辆,ADAS和取信系统日益一体化,以及汽车半导体制造业的强劲投资. 动力电子,先进电池系统和相接车辆技术的强劲发展,正在推动对汽车级起动器的需求. 扩大振兴努力,扩大OEMs与电子组件制造商之间的伙伴关系,进一步支持区域市场的扩大。
美国汽车级入门器市场透视
美国在2025年占北美市场的最大份额,其支撑力量是其强大的汽车创新生态系统,广泛的EV生产能力,以及高水平地采用先进的车辆电子. 对半导体开发和电力管理技术进行大量投资,提高了整个ECU、牵引逆变器和机载充电器对起动器的需求。 国家强调安全合规、技术进步和电气化战略,这加强了其市场地位。 成熟的供应商基础和领先的汽车OEMs强化了美国在区域汽车起动器市场的领导.
汽车级起动器市场份额
汽车级起动器行业主要由历史悠久的公司领导,包括: 汽车级起动器行业主要由汽车级起动器行业领导.
- 莱德(美国).
- TDK公司(日本)
- 亚伯拉康(美国).
- TTI股份有限公司(美国)
- 阿夫内特股份有限公司.(美国).
- 维夏国际科技股份有限公司.(美国).
- 博恩斯有限公司(美国).
- TAIYO YUDEN CO., LTD.(日本)
- NIC组件公司(美国)
- Coilmaster电子有限公司(中国)
- 穆拉塔制造有限公司(日本)
- BEC发行有限公司(英国)
- Panasonic公司(日本)
- 德克萨斯仪器公司(美国)
- 脉冲电子(美国)
- Coilcraft, Inc.(美国)
- 托金公司(日本)
- 奇利辛 (台湾)
- 苏米达公司(日本)
- KEMET公司(美国)
- 维京科技公司(台湾)
全球汽车级入门器市场最新动态
- 2025年9月,TDK Corporation(日本)与领先的汽车OEM建立了战略伙伴关系,共同开发适合自主车辆平台的先进起动技术. 这种协作加强了TDK作为一个前瞻性供应商的地位,它与流动部门的未来需求紧密相联。 通过将其设计能力直接整合到OEM的AV架构中,TDK加强了其在高精度电能管理,信号调制,以及自发系统所使用传感器驱动电子等方面的作用. 预计这一伙伴关系将推动TDK的长期组件管道,扩大其在ADAS和自主项目中的影响力,并加快在下一代汽车平台采用其引入器
- 2025年8月,Murata Manufacturing Co., Ltd. (日本)宣布推出一款新的系列汽车级起动器,为达到严格的EV性能标准而设计出,尤其是与效率,热稳定性,紧凑设计相关的. 这一产品介绍突出了村田对创新的承诺并巩固了它在迅速通电的汽车市场上的竞争地位。 通过注重能增强动力转换和电池管理系统的高效组件,村田将自己定位为捕捉EV厂商对寻求可靠,有空间效率的起动器的加速需求. 启动工作预计将通过解决逆向模块、机载充电器和DC-DC转换器的关键需要,支持村田扩大市场。
- 2025年7月,Vishay Intertechnology, Inc.(美国)通过建立汽车级起动器专用制造设施来扩大其业务能力,强调了其为应对全球需求不断增长而扩大生产规模的战略. 这一投资增强了维沙伊提供高产量产出、缩短周转时间和确保汽车制造商和一等供应商持续供应的能力。 新设施通过提高生产效率,提高自动化能力,以及支持开发EV电网和先进电子系统的下一代起动器,加强了维沙伊的竞争地位. 移动使公司能够满足传统车辆和电动车辆日益增长的需求
- 2023年8月,CODACA推出VSRU27汽车级起动器系列,提供高电流能力,低温起动,并最小化了从0.1到15μH等8个起动器值的损失. 这一发展解决了动力列车电子和ECU等高流动汽车应用中对耐用和热稳定的起动器日益增长的需要. 通过在保持紧凑设计的同时提高业绩,CODACA加强了其在OEMs和Tier-1供应商之间的竞争力,寻求支持能源效率和系统稳定性的可靠诱导组件。 该系列将CODACA定位为一个有能力的供应商,负责在电力精度和热可靠性至关重要的汽车环境下进行要求。
- 2023年6月,Bourns Inc. 推出了AEC-Q200兼容SRN8040HA半屏蔽电能传动器系列,能够在从-40°C到150°C的极端温度条件下运行. 这一介绍加强了Bourns为严酷的汽车环境,包括发动机舱和高热能电子模块而设计的崎岖起动器。 硅基磁屏蔽的集成能提高耐久性,减少电磁干扰,支持连续负载下的稳定性能. 发射加强了Bourns在汽车级起动器市场的存在,解决了OEM对将可靠性、高温耐力和遵守严格的汽车标准结合起来的部件的需求。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











