


全球汽车智能玻璃市场分拆,通过推进型(内部燃烧发动机车辆、电池电动车辆、混合电动车辆、插管混合电动车辆和燃料电池电动车辆),技术型(电动玻璃、悬浮颗粒装置(SPD)玻璃、多聚体分散液体晶体玻璃、热相玻璃、光相色相光玻璃、多聚和多聚体智能玻璃和其他新兴技术),应用(Sunroof & 全景屋顶玻璃、侧窗、后视窗、挡风玻璃、后视和外视镜、智能HUD和显示玻璃等应用) 2033年工业趋势和预测
什么是汽车智能玻璃市场规模和增长率
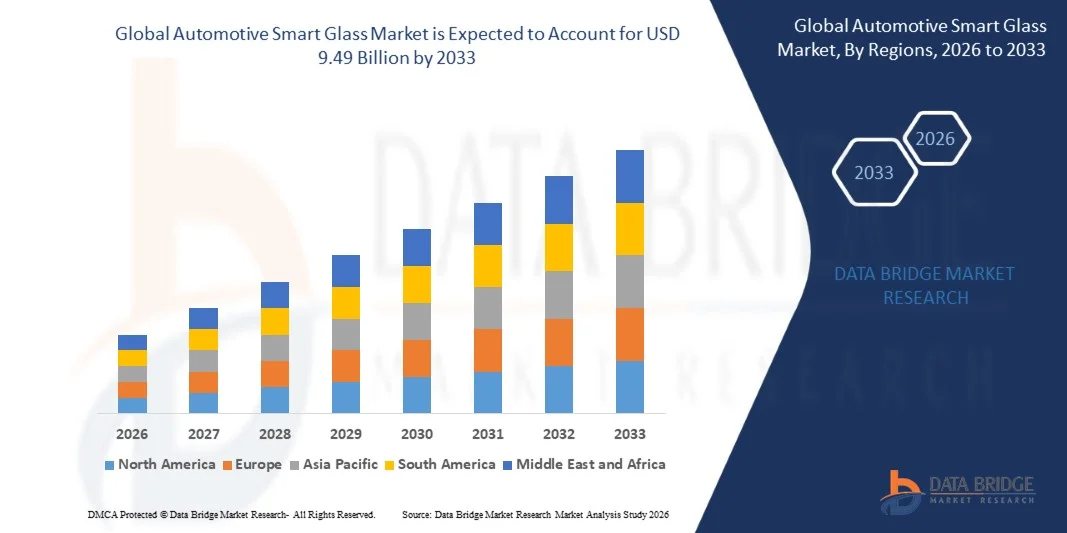
- 根据"数据桥"市场研究分析,汽车智能玻璃市场估价为:2025年34.0亿美元预计将达到截止2033年94.9亿美元,生长在一个2026-2033年CAGR为13.70%.
- 由于对先进车辆玻璃解决方案的需求不断增加,全景屋顶和窗户迅速采用智能玻璃技术,以及跨高价客车的应用范围不断扩大,市场正在经历持续增长,电动车辆,和豪华汽车零件。
- 对提高乘客舒适度、能源效率、减少光彩和隐私的需求日益增加,加上现代车辆中先进光彩技术日益融合,迫使汽车制造商采用智能玻璃解决方案。 电能、悬浮粒子装置和聚合物散放液晶技术正在越来越多地取代高压和电动车辆中的常规玻璃,提供动态光控、改进热能管理和增强机舱经验。
市场大小和预测
- 全球市场价值(2025):340亿美元
- 预期市场价值(2033年):949亿美元
- CAGR预测(2026-2033):13.70%
- 2025年主要区域:北美
- 快速增长区域:亚太
汽车智能玻璃市场的主要外卖是什么
- 北美主导了汽车智能玻璃市场,2025年收入份额最大,为41.92%,辅以大力采用先进的车辆玻璃技术,溢价车辆穿透,并有已成型的汽车玻璃制造商.
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为16.02%,其燃料来自快速的车辆生产、日益增加的电动车辆的采用、增加保值以及全景和智能玻璃技术的日益融合。
- 内燃机车车辆段在2025年以66.52%的股权带动了市场,驱动者是大型已安装的常规车辆基础,并继续将智能玻璃融入保值和高端汽车型号.
- 电池电动车是增长最快的推进型,预计CAGR为17.03%,反映了电动车生产的扩大和先进舒适技术的日益融合.
- 电色玻璃部分在2025年占了46.05%收入份额的技术类型中占主导地位,其主导地位是其既有的汽车应用和动态调节光传输和光辉的能力.
- Sunroof & 全景屋顶玻璃占2025年市场份额的73.42%,更喜欢在高价车辆中采用大面积玻璃屋顶,消费者对增强机舱美学和开放性的需求也越来越大
- 智能HUD & 显示玻璃部分是增长最快的应用类别,CAGR为16.44%,由智能玻璃与数字车辆显示和高级驾驶信息系统日益趋同所驱动.
报告范围和汽车智能玻璃市场分割
|
属性 |
汽车智能玻璃钥匙市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
什么是汽车智能玻璃市场的关键趋势
- 汽车制造商正在越来越多地整合横跨全景屋顶的动态智能玻璃、日光窗、侧窗和日光罩,以提高乘客的舒适度、隐私、光泽控制和热能管理,同时提高车辆的外观。
- 例如,在2025年4月,高齐宣布梅赛德斯-奔驰公司将自己的双重SPD和PDLC智能玻璃技术融入了"Vision V"显示车的约75%的玻璃上,表明在整个车辆内部越来越多地使用多功能智能玻璃.
- 先进的智能玻璃技术正在使个性化的光和隐私控制成为可能,使用户可以根据阳光、能见度和舒适性要求动态调整玻璃透明度。
- 汽车供应商越来越多地将SPD,PDLC,和电相色相技术与数字显示和智能车辆系统相结合,以创建多功能的玻璃解决方案.
- 例如,在2025年1月,Gentex公司在CES 2025上推出了一种以胶片为主的可变光能日光技术,同时推出了可变光能日光罩和综合显示,突出了智能玻璃与车辆电子和司机信息系统的趋同。
- 随着汽车制造商继续优先使用溢价客舱体验,节能,EV范围优化,以及智能车辆内饰,预计多功能智能玻璃的采用会加快,强化动态玻璃作为下一代汽车设计的重要组成部分.
汽车智能玻璃市场的关键司机是什么?.
- 电动和溢价车辆的迅速扩展,大大增加了对能够控制太阳热能的智能玻璃的需求,减少了客舱冷却需求,也改善了乘客舒适度.
- 例如,在2025年7月,高齐和研究前沿公司宣布了卡迪拉克CELESTIQ首次客户交货,并配有相继出品的SPD智能玻璃,其特色是设计用于控制光能和热能同时支持EV效率的四区可分化屋顶.
- 汽车OEMs正在将智能玻璃融入全景屋顶、窗户和太阳面罩,以提供动态阴影、隐私、减少光线和热能管理,而不依赖传统的机械遮蔽。
- 例如,在2025年1月,高齐在CES 2025上展示了SPD和PDLC智能玻璃遮阳窗、侧窗和智能遮阳镜,展示了智能玻璃跨越多款车辆应用的扩展。
- 随着汽车制造商日益强调车辆电气化,乘客个性化,以及节能的客舱技术,智能玻璃仍将是开发溢价和下一代接通车辆的重要技术.
什么是挑战汽车智能玻璃市场增长的因素
- 先进的汽车智能玻璃需要专门的电染色体,SPD,或PDLC材料,电子控制系统,以及复杂的玻璃集成,制造复杂性和整体车辆成本不断提高.
- 例如,2024年9月,在"小说"上发表的一篇文章指出,由于昂贵的用锡氧化物(ITO)和厚厚的电色薄膜,电色智能窗口面临高昂的成本,引发了对低成本替代品的研究.
- 这些较高的成本会限制大众市场车辆的采用,特别是在制造商优先考虑负担得起的玻璃解决方案和严格成本控制的情况下。
- 与先进智能玻璃有关的专门制造要求、集成复杂性和较高的组件成本继续限制广泛的部署,特别是在价格敏感的车辆段。
- 例如,2025年6月,在《太阳能材料》和《太阳能电池》上发表的一份研究报告指出,设备成本高、产品质量不足和与制造有关的问题,如去光化,是限制电子铬智能玻璃技术更广泛商业化的主要障碍。
- 尽管对智能玻璃的需求日益增加,乘客的舒适度也有所提高,但这一成本壁垒的渗透速度却超过了保费和豪华车辆。
汽车智能玻璃市场如何分割
汽车智能玻璃市场按推进型,技术型,应用型分出.
- 按推进类型
在推进型的基础上,将汽车智能玻璃市场分入内燃机车,电池电动车,混合电动车,插座式混合电动车,燃料电池电动车. 内燃机车车辆部分在2025年占了66.52%的市场份额,原因是已安装了庞大的常规车辆基础,并继续将智能玻璃融入了溢价和高端汽车模型. ICE动力车辆继续在全球车辆生产和销售中占一大部分,支持对先进玻璃解决方案的广泛需求。 汽车制造商正越来越多地将智能玻璃整合到日出、窗户和镜子中,以改善舒适、隐私、光泽控制和造型。 已建立的汽车制造和供应商网络也有利于将智能玻璃纳入常规车辆平台。
电池电动车辆段预计将在2026年至2033年达到17.03%的CAGR增长最快,动力是电动车辆生产的迅速扩大和先进舒适技术的日益融合. 智能玻璃能帮助调节入舱的太阳热能,支持改进了电动车辆的热能管理. 更妥善地控制机舱温度还可以减轻与气候控制系统相联的能量负担并支撑车辆效率. EV制造商越来越多地使用全景屋顶和大面积玻璃作为溢价设计特征,从而对可切换的玻璃产生了额外的需要. 消费者对隐私、减少光芒、个性化客舱环境以及数字控制车辆特性的兴趣日益增加,这进一步支持采用。 智能玻璃还补充了互联互通和智能电动车内饰的更广泛发展.
- 按技术类型
根据技术类型,汽车智能玻璃市场被分入电相玻璃,悬浮粒子装置(SPD)玻璃,聚合物分散液晶(PDLC)玻璃,热相玻璃,光相玻璃,混合和多层智能玻璃等新兴技术. 电色玻璃部分在2025年以46.05%的股权占据了市场主导地位,其既有的汽车应用和动态地调节光传输和光辉的能力为支撑. 该技术在保持能见度的同时提供受控的锡调整,使其适合高价日光屋顶、窗户和镜子。 对热舒适度和太阳能控制能力的需求日益增加,这正在加强它在先进车辆玻璃系统的使用。 在转换性能、耐久性和制造工艺方面的改进也鼓励更广泛地采用OEM。 汽车供应商正在继续改进电子色相胶片结构和模块设计,以简化与车辆平台的整合.
悬浮颗粒装置(SPD)玻璃部分预计在2026至2033年的CAGR增长为14.63%,其驱动力是其快速切换性能和适合动态光和光的管理. SPD玻璃可以快速地改变透明度,对全景屋顶和其他大面积汽车玻璃应用具有吸引力。 该技术使住户对阳光和机舱亮度有更大的控制力,同时支持高强度的内部经验。 越来越多地采用电动和豪华车辆,为先进的可转换玻璃技术创造了更多机会。 汽车制造商也正在探索SPD解决方案,用于侧窗,日出,以及快速光控有益的其他应用. 智能胶卷技术的持续改进和与电子车辆控制系统的整合,正在增强SPD玻璃的商业潜力.
- 通过应用程序
在应用的基础上,汽车智能玻璃市场被分出为日出和全景屋顶玻璃,侧窗,后窗,挡风玻璃,后视和外镜,智能HUD和显示玻璃等应用. 日出和全景屋顶玻璃部分在2025年以73.42%的比重占据了市场主导地位,其驱动力是溢价车辆越来越多地采用大面积玻璃屋顶,消费者对增强客舱美学和开放性的需求也越来越大. 智能玻璃可以让车辆占用者在不损害由大型玻璃屋顶提供的全景的情况下管理玻璃和太阳能热能. 汽车制造商越来越多地使用可切换的屋顶玻璃作为高端车辆型号的溢价差异。 该技术也通过对进入客舱的光提供更大的控制来改善乘客的舒适感. 现代车辆平台日益采用全景屋顶设计,进一步支撑了对智能屋顶玻璃的需求.
智能HUD和显示玻璃部分预计在2026至2033年的CAGR增长为16.44%,反映出智能玻璃与数字车辆显示和高级驾驶信息系统日益趋同. 智能玻璃可以帮助优化预测信息的光学条件,并在不断变化的外部照明条件下提高能见度. 增强真实性前置显示的日益发展正在产生对能支持先进信息展示的先进挡风玻璃和玻璃技术的需求。 与ADAS和接通的车辆系统的整合正在进一步扩大车辆玻璃的功能作用. 汽车制造商越来越注重将安全,信息,个性化,视觉舒适结合起来的智能驾驶舱设计. 与显示兼容的玻璃和电子控制光学技术方面的进步正在提高更广泛地部署汽车的潜力。
哪个地区持有汽车智能玻璃市场的最大份额?.
- 北美主导了汽车智能玻璃市场,2025年收入份额最大,为41.92%,辅以大力采用先进的车辆玻璃技术,溢价车辆穿透,并有已成型的汽车玻璃制造商.
- 本区域还得益于将智能和可转换玻璃迅速整合到全景屋顶、日出和先进车辆玻璃上,同时对ADAS兼容和数字化的汽车系统的需求强劲。 日益采用电动车辆、高价客舱技术以及消费者对增强热舒适度、光泽控制和隐私的偏好,继续增强北美在全球市场上的领导地位。
美国汽车智能玻璃市场透视
美国汽车智能玻璃市场正出现强劲增长,原因是对先进的全景日出、可转换玻璃和昂贵的车辆内部技术的需求不断增加。 国内成熟的汽车工业,豪华车辆制造商的强大存在,以及越来越多的电动车辆的采用,正在驱动对智能玻璃解决方案的需求. 此外,消费者越来越倾向于可调节的锡能、太阳能热能管理、减少光能和增强客舱舒适度,这正在加速跨客车的采用。 电子控制玻璃日益融入下一代车辆设计,进一步支持了市场扩张。
亚太汽车智能玻璃市场透视
亚太汽车智能玻璃市场预计将迅速发展,其驱动力是扩大车辆生产,增加电动车辆的采用,以及在整个中国、印度、日本和韩国越来越多地采用全景和智能玻璃技术。 本区域庞大的汽车制造基地和对高价车辆的日益增长的需求正在支持市场扩张。 增加先进汽车零部件和智能移动技术投资,进一步加强了区域需求. 此外,消费者越来越倾向于宽敞、技术丰富的车辆内饰,这正在加速采用动态玻璃解决方案。
日本汽车智能玻璃市场透视
日本汽车智能玻璃市场由于国内先进的汽车制造生态系统,大力关注车辆安全和创新,以及日益采用智能玻璃技术而呈现出持续的增长. 汽车制造商越来越多地将先进的玻璃溶液纳入客车,以改善热舒适度、光泽管理和客舱功能。 ADAS和其他电子车辆技术日益融合,也鼓励使用尖端的玻璃系统。 此外,继续强调溢价车辆设计和技术先进的机动性解决方案正在支持日本的市场增长。
中国汽车智能玻璃市场透视
中国汽车智能玻璃市场以扩大电动车辆生产为动力,日益采用全景车顶,对技术先进的车辆内饰需求强劲. 汽车制造商正越来越多地将智能玻璃融入新能源车辆,以提供更好的太阳能控制、热舒适度、隐私和客舱美学。 该国强大的国内汽车和玻璃制造生态系统正在支持更快地将电色、SPD和PDLC技术商业化。 此外,智能车辆特性日益被采用,加宾内溢价经验的消费需求也不断增长,这加速了智能玻璃在中国汽车行业的部署.
英国汽车智能玻璃市场透视
英国汽车智能玻璃市场正在稳步增长,越来越多地采用高价车辆技术、电动车辆、全景屋顶和电子控制玻璃系统。 车辆制造商越来越多地使用电染色玻璃,为乘客提供可调节的屋顶取锡并改进太阳能热能管理。 对加强乘客舒适度、隐私和先进车辆内饰的需求不断增长,正在推动市场扩张。 此外,智能玻璃日益与数字车辆控制相结合,正在改进先进玻璃系统的功能,加强在英国汽车市场的采用。
德国汽车智能玻璃市场透视
德国汽车智能玻璃市场正在稳步扩大,原因是该国拥有强大的汽车制造基地,具有先进的工程能力,智能玻璃日益融入溢价和电动车辆. 德国汽车制造商越来越多地采用可切换的全景屋顶,以提供可调整的透明度、光泽保护、隔热和个性化的机舱体验。 PDLC和其他能动玻璃解决方案的技术进步支持了更广泛的汽车应用. 此外,继续注重电气化、溢价室内设计、能源效率和数字控制的车辆功能,正在进一步推动整个德国采用智能玻璃技术。
汽车智能玻璃市场哪家顶级公司
汽车智能玻璃工业主要由地位良好的公司主导,包括:
- AGC股份有限公司.(日本)
- Asahi India玻璃有限公司(印度)
- 中央玻璃有限公司(日本)
- 玉米公司(美国).
- 富尧玻璃工业集团有限公司.(中国)
- 高齐有限公司和实体(以色列)
- 甘特克斯公司(美国)
- AGP 全球业务 GmbH(瑞士)
- KCC GLASS公司(韩国)
- Magna国际公司(加拿大)
- 默克·克加阿(德国)
- 日本纸板玻璃有限公司(日本)
- 研究前沿公司(美国)
- 圣戈班公司(法国)
- 学校(德国)
- 中国上海姚花 Pilkington玻璃集团有限公司(中国)
- (台湾)
- 维特罗(墨西哥)
- Webasto SE(德国)
- 新沂玻璃控股有限责任公司(香港)
汽车智能玻璃市场最新发展是什么?.
- 2025年4月,高齐有限公司宣布,梅赛德斯-奔驰公司已经将自己的双重SPD和PDLC智能玻璃技术整合到"Vision V"展出车于上海汽车2025站揭幕的玻璃上,约占75%. 该系统将车辆侧窗和四分窗的动态阴影和隐私功能结合在一起,同时使投影表面和适应性内部隐私分割成为可能。 开发表明,跨越下一代豪华车辆内外,正在扩大使用多功能智能玻璃
- 2025年1月,Gentex Corporation宣布在CES 2025上引入了以胶片为主的新型能电染色的可日光透光玻璃技术. 该公司介绍了大型全景太阳屋顶技术以及可变光的太阳罩,其中包括可转换的虚相镜和司机警报和通知的透明显示。 开发工作强调电子受控玻璃与先进的车辆电子产品和溢价舱相融合。
- 2024年10月,高齐有限公司宣布法拉利在法拉利第一台SUV中选择了自己的SPD智能玻璃技术进行系列生产. 高齐的SPD光控玻璃被并入了全景屋顶,标志着法拉利首次在汽车设计中大规模地实施智能玻璃. 这一发展标志着奢侈车辆制造商大幅扩大采用可转换玻璃,并表明对动态屋顶技术的需求日益增加。
- 2023年1月,高齐宣布与宝马在"宝马i Vision Dee"概念车上合作,以SPD和PDLC智能玻璃技术为主角,贯穿整个车辆的玻璃. 这一概念展示了一个能提供阴影、隐私和透明显示功能的智能挡风玻璃和单个控制的侧窗。 挡风玻璃还作为高相接头显示的平台,说明了智能玻璃与数字界面和先进车辆技术的融合.
- 2021年9月,高齐有限公司在慕尼黑的IAA移动展上展示了先进的SPD和PDLC汽车智能玻璃应用. 该公司展示了能提供阴影、光照减缓、温度控制、取暖、车辆对车辆和车辆对车辆的通信功能的活性玻璃溶液。 介绍强调了智能玻璃从常规玻璃转化为支持舒适、安全和连通机动性的有效车辆接口的潜力。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











