


全球汽车紧张感应器市场分解,按类型(温度感应器、压力感应器、位置感应器、氧气感应器、氮氧化物感应器、速度感应器、惯性感应器、图像感应器等)、车辆类型(抢险车、轻型商用车辆和重型商用车辆)、销售渠道(原始设备制造商和市场之后)、应用(火车、散货车、充气器、安全控制、机体电子、电信设备等)——工业趋势和预测至2033年
什么是汽车紧张传感器市场规模和增长率
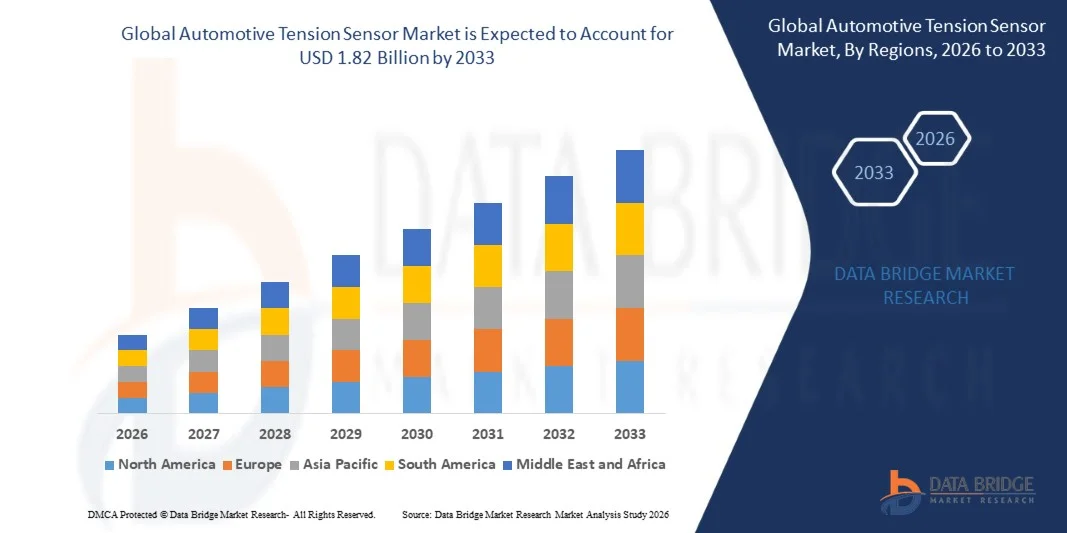
- 根据"数据桥"市场研究分析,汽车张力传感器市场估价为:2025年12.0亿美元预计将达到到2033年达到18.2亿美元,生长在一个从2026年到2033年,CAGR为5.40%.
- 由于越来越多地采用先进的汽车技术和严格的安全条例,市场正在经历持续增长,而汽车传感器的技术进步正在支持开发更准确、可靠和成本效益高的紧张传感器。
- ADAS和电动车辆日益一体化,加上对车辆安全和性能的要求日益增加,迫使汽车制造商采用先进的张力感应技术。 智能传感器的集成、传感器的小型化以及车辆电气化程度的提高,为跨越安全带、发动机、制动、悬浮和其他车辆应用的汽车张力传感器创造了更多机会。
市场大小和预测
- 全球市场价值(2025):1.20亿美元
- 预期市场价值(2033年):1.82亿美元
- CAGR(2026-2033年):5.40%
- 2025年主要区域:北美
- 快速增长区域:亚太
汽车紧张感应器市场的主要外卖是什么
- 北美主导了汽车张力感应市场,占市场份额的40.2%,辅以汽车产量的提高,严格的安全监管,汽车技术的进步,对电动和混合动力汽车的需求不断增长.
- 亚太区域预计将是增长最快的区域,从2026年到2033年的CAGR为7.2%,其燃料来自强大的车辆生产、越来越多的采用安全技术以及政府促进车辆安全和减排的有利举措。
- 定位传感器部分在2025年占据了31.6%的市场份额,其驱动力是它们广泛用于监测车辆部件的位置,并能够精确控制所有动力列车、底盘、安全和电子系统。
- 惯性感应器是增长最快的型号,预计将登记6.47%的CAGR,反映出ADAS、自主驾驶、电子稳定系统以及车辆运动监测技术的采用量激增。
- 客车段主导了车辆类别,2025年收入份额为71.18%,由较高车辆生产量和跨越安全,动力列车,底盘,车体电子系统的传感器广泛集成而来.
- 动力列车在2025年占了市场份额的40.55%,因为监测引擎和驱动列车运行条件的传感器部署范围很广。
- 远程计算机是增长最快的应用类别,CAGR为8.86%,驱动方式包括越来越多地采用接通车辆、车队分析、基于使用的保险和实时车辆监测。
报告范围和汽车压力传感器市场分割
|
属性 |
汽车张力传感器关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
汽车紧张感应器市场的关键趋势是什么
- 向智能和集成的张力传感器的转变正在成为一种关键趋势,因为汽车制造商日益需要紧凑、精确和数字连接的传感器,以便对带、电缆、安全系统和电动车辆组件进行实时监测。
- 例如,在2024年7月,ZFLIFETEC推出了其ACR8. S座椅集成活性带张力器,它使用电动驱动器来积极调整安全带张力,在自动紧急制动等关键驱动动作时可以收紧带子. 这表明智能张力控制技术与先进的车辆安全系统相结合.
- 越来越多地采用IOT驱动的汽车传感器正在支持持续的监测和预测性维护,使车辆系统能够传输与张力有关的数据并改进组件的可靠性、效率和安全性。
- 车辆电气化正在重塑对张力传感器的要求,其应用从传统的发动机带系统扩大到电动起动电缆、电池包系统、电动机和再生制动系统。
- 汽车制造商越来越多地将轻量级、紧凑型和无线传感器技术融为一体,因为车辆包含更多的电子内容以及先进的安全和连通功能。
- 例如,2025年6月,沃尔沃宣布其EX60的多适应性安全带,利用车辆传感器的实时数据,根据占用特性和坠毁条件从11个不同的安全带剖面中选择. 该系统表明,从传统的固定张力转向由传感器驱动的适应性张力管理。
- 随着电气化、接通车辆和先进安全技术继续增加每辆车的电子内容,智能和集成的张力传感器预计将对实时监测、预测维护和车辆安全应用日益重要。
汽车紧张感应器市场的关键驱动器是什么
- 快速采用高级驾驶员协助系统(ADAS)和严格的车辆安全条例,大大增加了对用于监测整个安全关键车辆系统的机械压力、负荷分配和结构完整性的汽车压力传感器的需求。
- 例如,在2024年11月,大陆介绍了其隐形生物测能显示系统,该显示系统使用集成相机和激光投影仪监测住户,并提供3D相距绘图,以优化气囊部署和可靠的安全带探测。 这说明
- ADAS、安全系统和电子控制的车辆功能需要精确的实时感应,鼓励汽车制造者将先进的张力传感器纳入制动、悬浮、约束、动力列车和控制应用。
- 越来越多的电力车辆生产正在进一步扩大对传感器的要求,因为电气化的电网在电池包监测、电动运动控制、电动起动系统以及再生制动方面创造了应用。
- 将IOT技术与持续车辆监测相结合,将进一步支持对能够传输数据用于性能优化、安全监测和预测维护的精密张力传感器的需求。
- 例如,2024年12月,Maruti Suzuki India的SAE技术论文审查了轻轨车辆中腰带和排气器系统的动态性能,其中腰带在扭矩辅助和再生模式下在紧侧和紧侧之间变化。 研究强调,随着电气化的电网给带状系统带来更大的动态负荷,越来越需要先进的张力监测。
- 随着车辆制造商越来越多地优先考虑安全、电气化、效率和实时监测,预计汽车张力传感器仍将是跨越下一代车辆结构和先进的汽车系统的重要感应技术。
哪些因素在挑战汽车紧张感应器市场的增长
- 高传感器的开发和合格要求仍然是一项重大挑战,对于先进的汽车应用来说尤其如此,因为传感器必须符合严格的可靠性、功能安全、环境和质量标准。
- 例如,2024年5月,Tower半导体公司报告说,汽车-芯片市场和超量半导体库存的疲软正在影响对其汽车相关模拟芯片和传感器技术的需求。 该公司报告说,第一季度的收入为3.27亿美元,低于一年前的3.56亿美元,这表明半导体市场波动如何会影响到汽车传感器供应商。
- 汽车制造商要求供应商满足IATF 16949的合规性,PPAP文件,精准校准,以及环境测试要求,为新的传感器制造商制造了重大的入门障碍.
- 对进口半导体部件、磁铁和其他专门材料的依赖使制造商面临供应链中断和成本波动,特别是ADAS和电动车辆所使用的高精确度张力传感器。
- 向先进传感器架构的过渡也增加了制造的复杂性和资格成本,而标准传感器等级的价格压力会限制从事成本敏感的汽车应用的供应商的利润率。
- 例如,2024年5月,通用汽车公司与Global Foundies签订了一项建立专用半导体能力的长期协议,因为全球机制预计其半导体要求在未来几年中将增加一倍,因为车辆的电子内容不断增加。
- 这些资格障碍、部件供应风险、对进口的依赖性以及成本压力可减缓先进张力敏感技术的引进,特别是在小供应商和对价格敏感的汽车市场。
汽车紧张传感器市场如何分割
汽车张力传感器市场按类型,车辆类型,销售渠道,应用进行分割.
- 按类型
根据类型,汽车张力传感器市场被分入温度传感器,压力传感器,位置传感器,氧气传感器,NOx传感器,速度传感器,惯性传感器,图像传感器等传感器. 定位传感器部分在2025年占了31.6%的市场份额,其支持是广泛用于监测车辆部件的位置,并能够精确控制所有动力列车、底盘、安全和电子系统。 定位传感器提供准确的车辆控制和系统操作所需的实时信息。 他们的应用包括引擎管理,传输,制动,引导,和机身电子. 车辆电气化和自动化程度的提高正在进一步扩大对准确位置反馈的要求。 广泛的应用基础继续支持地心传感器在汽车遥感系统上起主导作用。
惯性传感器部分预计将在2033年之前以6.47%的CAGR增长最快,其动力是越来越多地采用ADAS、自主驾驶、电子稳定系统以及车辆运动监测技术。 惯性传感器提供车辆稳定性和自动驾驶功能所需的加速和角速度测量。 它们日益融入先进的安全系统正在产生对高精度运动感应的需求。 这些传感器支持导航、翻转探测、车辆稳定性控制和自动驾驶应用。 向高度自动化和软件界定车辆的过渡正在增加现代车辆所需的感知功能。 日益采用ADAS进一步加强了对加速计和陀螺仪的需求。
- 按车辆类型
根据车辆类型,汽车张力传感器市场被分割成客车,轻型商用车辆(LCV)和重型商用车辆(HCV). 2025年,客车车辆段占了市场的71.18%的股权,这得到了车辆生产量的增加和跨越安全、动力列车、底盘和车体电子系统的传感器的广泛整合的支持。 客车越来越多地采用ADAS,连接技术,以及电子控制系统,增加了每辆车的传感器内容. 越来越多地采用电动和混合型客车,进一步扩大了传感器需求。 消费者对安全、连接和技术先进的车辆的需求也鼓励加强传感器的集成。 这些因素将客车作为主要车辆类别。
商业车辆段预计到2033年将增长最快,达到7.15%的CAGR,同时在商业车队中越来越多地采用先进的遥感技术。 LCV和HCV越来越多地包含用于动力列车监测,制动,安全,底盘控制,以及连接的机队管理系统的传感器. 商业车辆越来越多地采用ADAS,这进一步增加了对实时遥感技术的需求。 车队运营商更加强调车辆的运行时间、预测性维修、燃料效率和作业安全。 商用车辆的电气化正在为电池、热能管理和电子控制感测带来额外要求。 增加车辆的连通性和车队数字化预计会进一步加强商业应用中的传感器需求。
- 通过销售频道
在销售渠道的基础上,汽车张力传感器市场被分割成原设备制造商(OEMs)和后市. OEMs段在2025年占据了88.2%的市场份额,辅以传感器被广泛融入了新制造的车辆以及汽车制造商和部件供应商之间的长期供应关系. 汽车传感器日益被安装为工厂设备,跨越动力列车、底盘、排气管、安全、机体电子和电信系统。 OEM的需求因严格的车辆质量要求和车辆专用工程规格而得到加强. 电动、接通和自主车辆的传感器含量日益增加,正在引起汽车制造商的额外需求。 因此,OEM型传感器仍然是汽车传感器供应商的主要销售渠道。
预计到2033年,后销部分将增长最快,达到12.4%的CAGR,全球车辆泊车量不断扩大,汽车传感器的更换要求也日益增加。 传感器更换由组件故障,车辆维护,磨损等驱动,现代车辆的电子复杂性也日益提高. 售后供应商受益于对动力列车、废气、底盘、安全和其他车辆应用中使用的更换传感器的需求。 扩大独立维修网络和在线汽车零件分配正在改善更换部件的取用。 装有越来越多的车辆基地的新兴市场正在为后市供应商创造更多机会。 在发达的汽车市场中,车辆老化也支持了更换需求。
- 通过应用程序
在应用的基础上,汽车张力传感器市场被分解为动力列车,底盘,排气,安全与控制,机体电子,电传动等. 动力列车部分在2025年占据了40.55%的市场份额,这是由于广泛部署用于监测发动机和驱动列车运行条件的传感器. 动力列车传感器支持发动机管理,燃料效率,排放控制,和车辆性能. 传感器用于测量各种参数,包括温度、压力、位置和跨动力列车系统的速度。 虽然车辆电气化正在改变传统的电动列车传感器组合,但电动车辆正在产生电池和电动机监测的新要求. 对高效和低排放车辆的需求不断增加,这继续有助于在动力列车应用中采用传感器。
电信数据段预计到2033年将增长最快,达到8.86%的CAGR,其动力是越来越多地采用连接车辆、车队分析、基于使用的保险和实时车辆监测。 远程数据系统越来越多地使用加速计、全球定位系统和连接技术来收集和传输车辆数据。 连接车辆技术的日益应用正在扩大对能够支持持续数据收集的传感器的需求。 车队运营商正在越来越多地使用远程数据,以提高车辆的利用率、安全性、维护性和业务效率。 基于用法的保险方案也正在产生对传感器生成的驱动数据的额外需求. 向连接和软件界定的车辆的日益过渡预计将进一步加快远程数据学的采用。
哪个地区拥有汽车紧张感应器市场的最大份额
- 北美主导了汽车张力感应市场,占市场份额的40.2%,辅以汽车产量的提高,严格的安全监管,汽车技术的进步,对电动和混合动力汽车的需求不断增长.
- 本区域还得益于主要的汽车制造商和传感器供应商的存在,这些供应商建立了汽车供应链并越来越多地采用先进的安全和电子车辆技术。 美国和加拿大是该区域领先的国家,而Honeywell,TE Connectivity,Sensata Technologies等公司的存在进一步加强了北美的汽车感应生态系统.
美国汽车紧张传感器市场透视
由于采用先进的驾驶辅助系统、车辆安全技术、电气化以及传感器密集程度日益提高的车辆结构,美国汽车张力传感器市场正在出现强劲增长。 该国成熟的汽车制造生态系统和对车辆安全的强烈关注正在支持对客车和商用车辆先进感知技术的需求。 高速公路安全保险研究所于2025年2月发表的研究发现,在所研究的2000多辆2017-2023年型号车辆中,93%的车辆实现了自动应急制动,证明了电子安全系统的广泛整合.
亚太汽车紧张传感器市场透视
亚太汽车张力传感器市场预计将迅速增长,其驱动力是扩大汽车生产,加快车辆电气化,并越来越多地部署先进的汽车电子产品。 该区域作为全球汽车制造中心的地位为汽车传感器技术提供了相当大的安装基础。 伊斯兰合作组织报告说,2025年亚太车辆产量达到约5 920万台,占全球产出的61%以上,区域产量比2024年增长7.6%。 中国、印度和日本共同生产了数千万辆汽车,加强了汽车部件和传感器的区域生态系统。 电气化程度的提高、ADAS的一体化和车辆的连通性进一步增加了每辆车的传感器含量。 这些发展正在加强亚太作为汽车张力感应技术主要增长中心的地位。
日本汽车紧张传感器市场透视
由于对汽车安全、自主驾驶、连接车辆和先进电子系统的投资不断增加,日本汽车张力传感器市场持续增长。 日本保持了强大的汽车制造和技术生态系统,据伊斯兰合作组织称,2025年有721万辆客车和大约120万辆商用车辆被生产. 汽车制造商和技术公司正在日益发展先进的感知和自动驾驶系统,以提高车辆的安全和机动性。 2025年4月,丰田和韦莫宣布初步协议,探索自主驾驶技术合作,包括开发新的自主车辆平台. (东京) 这种发展对准确感知、车辆控制和安全技术的要求日益增加。 因此,日本继续注重零事故机动性和先进的车辆电子设备,支持对汽车张力传感器的需求。
中国汽车紧张感知器市场透视
中国汽车张力传感器市场正在迅速发展,受国家庞大的汽车制造基地,电气化速度快,先进车辆技术日益融合等驱动. 中国于2025年出产了约3,027万辆客车和426万辆商用车辆,成为世界上最大的出行国. 此外,2025年中国新能源汽车产量已达166.26万辆,同比增长29%,显示出向电气化车辆结构的快速转型. 越来越多地使用电子控制、ADAS、电动电路和连接技术,正在扩大载体中的感知功能。 中国汽车制造商也正在加速智能自主驾驶技术的发展. 这些发展为采用先进的汽车张力和感应技术创造了一个强大的环境.
英国汽车紧张传感器市场透视
英国汽车张力传感器市场正稳步增长,并越来越多地采用电动车辆、先进的安全系统、连接技术以及日益先进的车辆电子产品。 该国汽车部门正受政府"零排放车辆任务"所影响,要求到2030年有80%的新车和70%的新货车在英国销售成为"零排放",到2035年增至100%. 向电动车辆过渡,对电子控制、电池、热能管理和安全系统所使用的传感器的要求日益增加。 增强ADAS的功能也正在扩大使用位置,压力,速度等感知技术. 该国既有的汽车工程能力并注重车辆电气化,正在支持对先进传感器技术的需求. 这些发展为跨越新的车辆平台和电子系统的汽车张力传感器创造了机会。
德国汽车紧张传感器市场透视
德国汽车紧张感应器市场正在稳步扩大,原因是该国拥有强大的汽车制造基地、先进的工程能力以及日益融合ADAS、电动车辆和连接技术。 根据德国汽车工业协会的统计,2025年德国出产了约415万辆客车,比2024年增长了2%. 德国汽车制造商也在大量投资自主驾驶和安全技术. 该国先进的汽车研究生态系统和严格的安全要求正在增加对尖端感测和控制技术的需求。 越来越多的电气化和自动化正在进一步加强对精确的汽车传感器的要求。 这些发展继续支持德国作为汽车张力感应技术的重要市场的地位.
汽车紧张感应器市场上的顶级公司是什么
汽车张力传感器行业主要由地位良好的公司主导,其中包括:
- 罗伯特·博施股份有限公司(德国)
- 代森公司(日本)
- 大陆集团(德国)
- ZF 弗里德里希·沙芬公司(德国)
- 森萨塔技术公司(美国).
- TE 连通性(瑞士)
- 盖茨公司 (美国).
- Littelfuse公司(美国)
- Honeywell国际公司(美国)
- Aptiv PLC(爱尔兰)
- 瓦莱奥(法国)
- Hitachi Astemo有限公司(日本)
- Infineon技术公司(德国)
- NXP 半导体(荷兰)
- TDK公司(日本)
- Vishay Intertechnology股份有限公司(美国)
- KYOWA电子仪器公司(日本)
- 类似设备股份有限公司(美国)
- 德克萨斯仪器公司(美国)
- Allegro MicroSystems, LLC (美国).
汽车紧张传感器市场的最新动态是什么
- 2025年7月,Epson开始大量运输其符合AEC-Q100要求的XV4311BD高精度活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性活性 发射虽然是一种惯性而非专用的张力传感器,但表明日益自动化的飞行器系统需要更广泛的汽车级高精度感知技术。
- 2024年7月,ZFLIFETEC推出ACR8.S活性座椅集成带张力器,这是一种紧凑的张力系统,设计在提供活性电带张力的同时需要很少的安装空间. 该系统可以在正常行驶时将皮带压力降到最低,在转弯时会将乘客轻轻地拉入座椅上,并在可能相撞之前将皮带收紧. 发射演示了用于先进安全应用的电子受控汽车紧张技术的发展.
- 2024年1月,ZF推出了新的"智能座椅带"技术,并配有多相可切换负载限制器(MSLL). 该系统使得限制力在相撞的不同阶段可以被改变,并使用以传感器为基础的信息来适应占地保护. 该技术从常规固定限制系统向更适应性和电子控制的带宽管理迈进。
- 2023年8月,美国公布了一项“实时带状张力感应系统”的专利申请,描述了在带状作用期间持续测量带状张力的系统。 该系统使用接合组装,张力/压力感知,以及电子控制回路,生成连续张力测量而无需停止带. 该技术旨在提供持续监测,并帮助确定何时需要进行带宽调整,展示实时张力感应技术的发展.
- 2023年6月,NTN公司宣布为从属驱动带开发双臂自动紧张器,旨在保持适当的带状紧张并同时减少需要的紧张力. NTN说,开发这一技术是为了满足提高燃料效率和减少腰带系统损失的要求。 开发与发动机辅助系统所使用的汽车张力感应和张力管理技术有关
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











