


全球标语包装市场分割,按产品(邮递商和信封、箱和纸箱、袋和托特、邮袋、瓶等)、材料(纸张和纸板、玻璃、塑料、金属、纺织品、皮革和木材)、可持续性(可回收包装、可生物降解包装、可复合包装、可再使用包装、再循环内容包装和常规包装)、终端使用工业(时装辅助产品和辅助产品、食品、饮料、消费品和耐用品、个人护理和化妆品等) -- -- 工业趋势和预测至2033年
" 包装市场规模和增长率 " 是什么
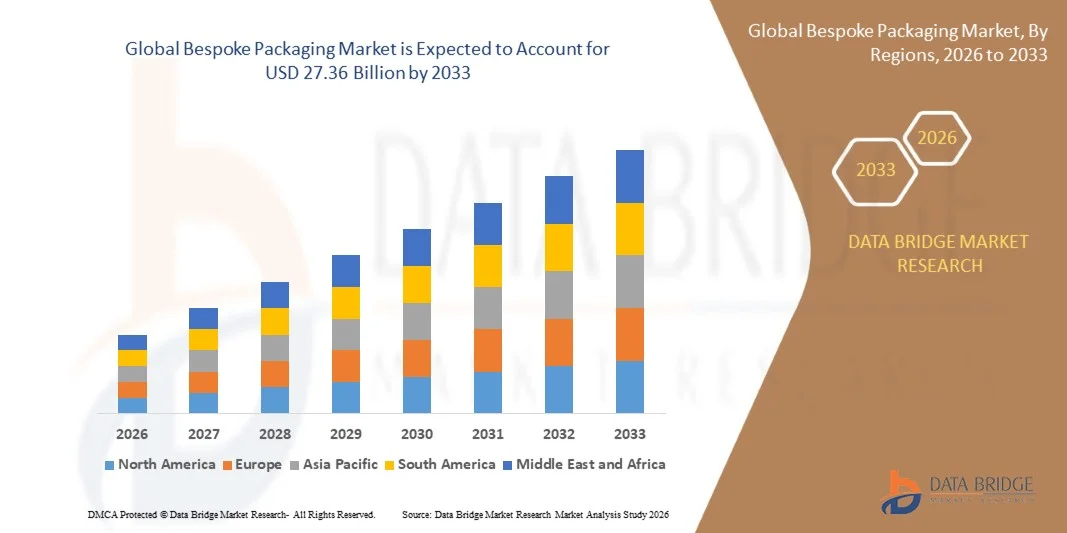
- 根据数据桥市场研究分析,定点包装市场的价值为:2025年16.41亿美元预计将达到到2033年达到273.6亿美元,生长在一个2026年至2033年CAGR为6.60%.
- 由于对个性化和有视觉吸引力的包装方案的需求不断增加,品牌差异增加,数字印刷技术进步,食品和饮料、个人护理和化妆品、医疗保健和消费品的应用不断扩大,市场正在经历持续增长。
- 日益强调品牌特征和客户经验,加上电子商务的迅速扩展和可持续性要求的不断增长,迫使企业采用定制包装解决方案。 数字印刷、创新材料和灵活的包装格式使品牌能够开发具有成本效益、独特性和环保意识的包装设计,加强产品的展示和消费者的参与。
市场大小和预测
- 全球市场价值(2025):16.41亿美元
- (2033年):27.36亿美元
- CAGR(2026-2033年):6.60%
- 2025年主要区域:北美
- 快速增长区域:亚太
铃声包装市场的主要外卖是什么
- 北美主导了定位包装市场,2025年收入份额最大,为32.6%,辅以成熟的消费品部门,先进的包装能力,强劲的电子商务活动,对专用包装解决方案的需求不断增长.
- 亚太区域预计将是增长最快的区域,2026至2033年的CAGR增长率为9.0%,这得益于电子商务的扩大、可支配收入的上升、快速工业化以及中国和印度对定制包装解决方案的不断需求。
- 箱和箱部分在2025年占据了37.4%的市场份额,其驱动力在于其多面性、强大的保护性以及电子商务、零售、时尚、食品和消费品的广泛使用。
- 邮袋是增长最快的产品类型,预计将登记5.0%的CAGR,反映出对轻量级、灵活、方便和可定制的包装格式的需求激增。
- 纸张和纸板部分在2025年占收入份额45.29%的物质类别中占了主导地位,其主导地位是其多用途、轻量级特性、可回收性以及大量用于箱、邮件、信封和纸箱
- 2025年可回收包装占市场份额的30%,更倾向于消费者对可回收解决办法的偏好,以及品牌为减少包装废物而作的越来越大的努力.
- 堆肥型包装部分是增长最快的可持续性类别,CAGR为7.0%,其动力是日益关注旨在减少持久性废物的包装替代品。
报告范围和包装市场划分
|
属性 |
包装关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
贝克包装市场的主要趋势是什么
- 品牌越来越多地采用个性化和数字化的活字包装,以加强品牌特性,区分产品,并在电子商务、化妆品、食品和消费品方面创造出独特的脱箱经验。
- 例如,2024年1月,大西洋包装公司强调使用可定制的数字印刷来进行奢侈包装,使品牌能够创造不同的设计,同时通过个性化包装解决方案增强客户的经验。
- 数字印刷和可变数据技术使得能够进行短程生产、定制图形、有限版包装和针对客户的设计,而不需要常规的大容量印刷装置。
- 电子商务和直通消费者的品牌越来越多地使用定制的盒子、插件、标签和印刷的邮递机来增强拆箱经验并鼓励重复购买。
- 例如,2025年9月,Innova Market Insights报告说,通过数字印刷提供动力的个性化包装正在全球范围逐渐增强,53%接受调查的消费者表示积极参与个性化包装运动和品牌,越来越多地使用定制设计、季节性主题和文化相关包装。
- 随着品牌继续优先考虑个性化、数字印刷和有区别的客户经验,定点包装预计将日益融入品牌和电子商务战略,加强定制包装作为消费者参与的核心工具。
铃声包装市场的主要驱动者是什么
- 电子商务和直通消费者零售的迅速扩展,大大增加了对能保护产品同时又在交货期间提供独特品牌经验的专用包装物的需求。
- 例如,2025年6月,麦肯锡对11个国家的11,136名消费者进行了全球包装调查,发现包装仍然是一个重要的考虑因素,而且品牌在印度和中国等市场中特别重要,支持了包装在产品分化和品牌定位方面日益重要的作用。
- 跨越化妆品、食品、饮料、奢侈品和消费品的品牌正在将定制包装纳入其销售战略,以加强识别、交流产品定位并改进客户参与。
- 例如,在2024年7月,Berry Global为Grillo的Pickles公司开发出一套可居可回收的聚丙烯罐,以解决消费者对溢出物的抱怨,展示品牌如何采用标语包装来改善产品功能和消费者经验。
- 随着企业越来越多地将包装作为其品牌特性和客户经验的延伸,对定制格式、图形、结构和完成版的需求将继续支持扩大口号包装市场
哪些因素挑战着有声包装市场的增长
- 标语包装一般需要比标准化包装更高的设计,工具,设置,材料,印刷,和完成成本,对于复杂的结构和量小的定制订单尤其如此.
- 例如,2026年6月,包装供应商InnoRhino报告说,定制包装成本可包括设计、结构工程、取样、印刷、完成、工具、劳动力、质量控制和货运,而当固定安装费用分散在较小的生产经营中时,最低订单数量可以增加单位成本。
- 这些较高的生产成本可以限制那些限制包装预算或不能达到低成本生产所需最低订单数量的小企业和初创企业的收养。
- 例如,印度的定制包装定价因尺寸、材料、印刷方法、完成、切除、结构复杂和订单数量不同而有很大差异,而较高的最低订单数量可以通过分散设置费用来降低单位成本。
- 例如,2025年6月,《印度时报》报道说,印度的打印机在包装设备以及溢价纸和印刷材料方面面临高得多的费用,行业与会者指出,昂贵的技术使小型印刷企业更难保持竞争力。
- 定制成本高,加上工具要求、最低订单数量和复杂的生产流程,继续限制较小的品牌和价格敏感的企业的采用,限制了溢价定点包装解决方案的更广泛渗透。
包装市场如何分割
定点包装市场按产品、材料、可持续性和最终用户行业划分。
- 按产品分列
在产品的基础上,点名包装市场被分割成邮箱和信封、盒子和纸箱、袋和图案、邮袋、瓶等。 箱和箱部分在2025年占了37.4%的市场份额,原因是其多用途、保护性强以及电子商务、零售、时尚、食品和消费品广泛使用。 这些包装格式可以根据具体产品要求,以定制尺寸,外形,结构和印刷设计来制造. 盒子和纸箱还提供了大量机会,通过图形、浮雕、涂层和溢价完成品牌。 它们与纸板和纸板的相容性进一步支持了对可再循环和具有视觉吸引力的包装解决方案的需求。 电子商务的继续扩展增加了对量身定制运输和展示箱的需求。
由于对轻量级、灵活、方便和可定制的包装格式的需求不断增加,预计邮袋部分在2026年至2033年的CAGR增长最快,为5.0%。 邮袋可以按照产品要求设计可重置的封口,喷出物,窗口,专用屏障等图形. 与某些硬性包装格式相比,它们的轻量级结构可以减少材料消耗和运输需求. 食品、饮料、个人护理和消费品的应用日益扩大,正在扩大。 数字印刷技术也使图形能够定制化,生产运行更短,设计更灵活.
- 按材料分类
在材料的基础上,定点包装市场被分割成纸和纸板、玻璃、塑料、金属、纺织、皮革和木材。 纸板和纸板部分在2025年占了45.29%的市场份额,并得到了其多面性、轻量级特性、可回收性以及大量用于箱型、邮箱、信封和纸箱的支持。 纸张和纸板提供了强大的印刷和定制能力,使品牌能够包含详细的图形,纹理,完成,以及结构设计. 这些材料可以被转换成多种包装格式,用于不同的产品类别和应用. 日益增长的可持续性问题正在鼓励品牌转向以纤维为基础的包装解决方案。 它们的既定再循环特性也使它们对设法减少包装废物的公司具有吸引力。
纸板和纸板部分预计将在2026年至2033年达到5.5%的CAGR增长最快,因为人们越来越倾向于可再循环、轻量级和以纤维为基础的包装材料。 基于纸张的包装可以容纳不同产品的定制外形,印刷,涂层,插入和结构特征. 印刷和转换技术方面的进步正在提高纸张包装的视觉质量和设计灵活性。 品牌越来越多地使用定制的纸板包装来传达可持续性承诺,同时保持保费列报。 纸质箱、纸箱、邮箱、袋和袖子的日益使用正在进一步扩大其应用基础。
- 通过可持续性
在可持续性的基础上,定点包装市场被分割成可回收的包装、可生物降解的包装、可堆肥的包装、可再使用的包装、再生内容包装和常规包装。 可回收包装部分在2025年占了30%的市场份额,其驱动力是消费者对可回收溶液的更偏好和品牌日益努力减少包装废物。 可回收材料可被装入定制的盒子、纸箱、邮箱、袋、瓶等包装格式。 它们允许企业将品牌差异与环境考虑结合起来。 纸张和纸板对可回收的有声包装特别重要,因为它们提供了广泛的转换和印刷可能性。 加强对包装废物的监管关注也鼓励企业提高定制包装的可回收性。
2026年至2033年的CAGR增长幅度为7.0%,预计可堆肥的包装部分增长最快,同时对旨在减少持久性废物的包装替代品的兴趣也越来越大。 目前正在为定制的邮袋、袋、食品包装、包装和其他应用开发可燃材料。 增加可持续性承诺是鼓励品牌探索能够提供传统包装替代品的材料。 生物材料、涂层和屏障技术的进步正在改善可堆肥包装的潜在功能。 食品和饮料应用特别相关,因为品牌正在寻求将方便与可持续性相结合的定制格式.
- 最终用途工业
在终端使用行业的基础上,点名包装市场分为时装配件和服装、食品、饮料、消费品和耐用品、个人护理和化妆品等。 2025年,时装配件和服装部分占了市场的33.8%的份额,对溢价列报、定制设计以及更强大的品牌差异的需求不断增长为支撑。 时装品牌广泛使用定制的盒子,包,组织纸,标签等包装组件来强化其视觉特性. 标语包装还提供了纳入有特色的颜色、纹理、终点、标志和结构设计的机会。 网络时尚零售的增长,使品牌包装在创造难忘的无打字体验中更加重要. 精品和奢侈品品牌特别使用定制包装来强化产品定位和客户参与.
个人护理和化妆品部门预计将在2026至2033年的CAGR增长5.5%,增长最快,其动力是保值化、产品差异化以及对视觉特殊包装的需求增加。 化妆品品牌使用定制的瓶子,纸箱,邮袋,罐子等辅助包装来建立可识别的品牌身份. Premium完成后可以做出浮雕,特制涂层等,并定制出印刷,可以改善货架吸引力和产品展示. 直通消费者和网络美容品牌的扩大,进一步加大了对特色包装和品牌脱箱体验的需求. 可持续性方面的考虑也鼓励化妆品公司探索可回收和再生含量的包装材料。
哪个地区拥有口号包装市场的最大份额
- 北美主导了定位包装市场,2025年收入份额最大,为32.6%,辅以成熟的消费品部门,先进的包装能力,强劲的电子商务活动,对专用包装解决方案的需求不断增长.
- 本区域还受益于粮食和饮料、个人护理、消费品和奢侈品的强劲需求,以及越来越多地采用可持续材料和定制包装格式。 日益强调品牌差异化、溢价列报和个性化客户经验,继续增强北美在全球包装市场中的地位。
美国包装市场透视
由于电子商务、食品和饮料、个人护理和消费品对定制包装的需求不断增长,美国定点包装市场正在出现强劲增长。 国内成熟的零售生态系统,以及越来越多的采用个性化设计、高价包装和可持续材料,正在驱动对定制包装解决方案的需求。 此外,越来越强调品牌差异化、难忘的拆箱经验以及对环境负责的包装,正在加速企业采用有发言权的包装。
亚太包装市场观察
中国、印度、日本和东南亚由于电子商务的扩大、消费者开支的增加以及定制包装需求的增加,预计亚太区域的包装市场将迅速增长。 对可持续包装的认识不断提高,个性化设计日益被采用,对独特品牌经验的需求不断增加,这些都支持区域市场扩张。 此外,消费者品牌和数字商业企业的不断增多正在加速采用食品、饮料、化妆品和消费品的定制包装解决方案。
日本的包装市场观察
由于对溢价列报、产品个性化和可持续包装解决方案的需求不断增长,日本的包装市场持续增长。 消费品、化妆品、食品和饮料品牌越来越多地采用定制包装,以加强品牌特性和产品展示。 此外,日益重视对环境负责的材料、高效的包装设计和独特的客户经验,正在进一步促进日本的市场增长。
中国品牌包装市场透视
以扩大电子商务为驱动,消费者对个性化产品需求不断增长,包装在品牌差异化中日益重要,中国的活口包装市场快速发展. 消费品、食品、饮料和化妆品越来越多地采用定制箱、邮袋、邮递机和其他包装形式,大大地推动了市场需求。 此外,日益强调可持续材料、数字商业和创新的包装设计,正在支持中国继续扩大定点包装解决方案。
英国贝斯包装市场透视
在电子商务、食品和饮料、化妆品和高额消费品中越来越多地采用定制包装,支持了联合王国的有声包装市场稳步增长。 增加对可持续包装材料的投资和对有视觉特色的包装解决方案的不断增长的需求正在推动市场增长。 此外,更加重视包装废物的减少、可回收性和以品牌为重点的客户经验,正在鼓励企业在全英国采用更具创新性和有针对性的包装解决方案。
德国 包装市场透视
由于德国强大的制造业基础、先进的电子商务基础设施以及越来越多地采用可持续和定制的包装技术,德国的定点包装市场正在稳步扩大。 零售商、消费品公司和网上企业越来越多地利用定制包装设计来提高产品保护、物流效率、品牌展示和客户经验。 在可再循环材料、循环包装解决方案和包装设计方面的持续进步,以及强有力的环境法规,正在进一步推动德国的市场增长。
哪个顶级公司在包装市场
定点包装行业主要由地位良好的公司领导,其中包括:
- 舱位(瑞士)
- Mondi plc 数据(吴.
- 蓝精灵 威斯特洛克 plc(爱尔兰)
- 索诺克产品公司(美国).
- 制图包装国际、有限责任公司(美国).
- ProAmpac (美国).
- Huhtamaki Inc. (美国)
- 盖蒂斯(奥地利)
- Winpak有限公司(加拿大)
- Tetra Pak国际SA(瑞士)
- August Faller GmbH & Co. KG(德国)
- S.A.(西班牙)
- 国际造纸公司(美国).
- 迈尔-梅隆霍夫·卡尔顿公司(奥地利)
- SIG集团公司(瑞士)
- 君士坦丁尼亚灵活集团股份有限公司(奥地利)
- Printpack, Inc.(美国)
- 常绿公司(美国)
- Fedrigoni S.p.A.(意大利)
- 埃德尔曼集团(德国)
Bespoke包装市场的最新动态是什么
- 2025年5月,亚马逊宣布在其欧洲实现网络上扩展自定义的包装技术,使机器能够自动创建适合个人产品的纸板盒和纸袋. 该倡议旨在减少不必要的包装材料,同时提高套装和交付效率。 开发工作突出表明,越来越多地使用自动、右尺寸包装,为电子商务订单提供更定制的包装解决方案。
- 2024年12月,普拉康宣布扩大其位于明尼苏达州普利茅斯和威斯康星州麦迪逊的食品和医疗包装设施的生产能力. 扩大的目的是支持对其定制热成型包装解决方案日益增长的需求,包括食品、零售和医疗应用。 开发加强了Placon为需要应用特定包装的客户提供定制包装设计和生产能力的能力。
- 2024年2月,斯通菲尔德有机公司(Amcor, Stonyfield Organization)和Clay Pack北美公司为斯通菲尔德的YoBaby冷冻酸奶推出了全聚乙烯喷出邮袋. 定制包装取代了多层结构,采用全PE设计,目的是在保持屏障性能、耐久性和溢出图形的同时提高可回收性。 开发表明,包装供应商如何将定制、功能和可持续性结合到灵活的包装解决方案中。
- 2022年12月,亚马逊强调使用新的包装机来测量产品尺寸并创造出更正确的包装. 该技术支持生产更贴近个别产品的包装,有助于减少多余材料并改进包装效率。 这一事态发展表明,自动化技术日益融入定制电子商务包装业务。
- 2021年9月,"Fantastapack"推出"Fantastapack Pro",一个新的司专注于定制包装解决方案和插入. 该司利用数字印刷技术以及结构设计能力来开发定制的盒子并插入适合个别客户需要的插件。 方塔斯塔包装 Pro旨在帮助品牌改善产品保护,并通过围绕特定产品设计的包装创造出更有特色的脱箱体验.
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球客製化包裝市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 了解全球客製化包裝市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 第二手資料
2.15 全球客製化包裝市場:研究快照
2.16 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 原材料覆蓋範圍
5.2 生產消耗分析
5.3 進出口情景
5.4 製造商的技術進步
5.5 波特五力模型
5.6 供應商選擇標準
5.7 佩爾斯特分析
5.8 法規覆蓋範圍
5.8.1 產品代碼
5.8.2 認證標準
5.8.3 安全標準
5.8.3.1. 材料處理與儲存
5.8.3.2. 運輸及注意事項
5.8.3.3. 哈拉德識別
6 定價分析
7 供應鏈分析
7.1 概述
7.2 物流成本情景
7.3 物流服務提供者的重要性
8 氣候變遷情景
8.1 環境問題
8.2 產業反應
8.3 政府的作用
8.4 分析師建議
9 產能展望
10 全球客製化包裝市場,依產品類型,2018-2032(百萬美元)(噸)
10.1 概述
10.2 盒子
10.2.1 硬盒
10.2.1.1. 鉸鏈蓋盒
10.2.1.2. 抽屜式盒子
10.2.1.3. 書本式盒子
10.2.1.4. 可折疊硬盒
10.2.1.5. 兩片式硬盒
10.2.1.6. 肩部和頸部
10.2.1.7. 磁力封閉盒
10.2.1.8. 其他
10.2.2 折疊紙盒
10.2.2.1. 直插式盒子
10.2.2.2. 反向折疊盒
10.2.2.3. 自動鎖底盒
10.2.2.4. 開窗折疊盒
10.2.2.5. 三角形和六角形折疊盒
10.2.2.6. 其他
10.2.3 其他
10.3 袋子和小袋
10.3.1 豪華紙袋
10.3.2 布質手提袋
10.3.3 抽繩袋
10.3.4 天鵝絨袋
10.3.5 可重複密封袋
10.3.6 自立袋
10.3.7 全像袋
10.3.8 其他
10.4 瓶子和容器
10.4.1 玻璃瓶
10.4.1.1. 磨砂玻璃瓶
10.4.1.2. 彩色玻璃瓶
10.4.1.3. 其他
10.4.2 塑膠瓶
10.4.2.1. PET瓶
10.4.2.2. 高密度聚乙烯瓶
10.4.2.3. 其他
10.4.3 金屬容器
10.4.3.1. 錫罐
10.4.3.2. 鋁瓶
10.4.3.3. 其他
10.4.4 自訂 jar
10.4.4.1. 梅森罐
10.4.4.2. 陶瓷罐
10.4.4.3. 其他
10.4.5 其他
10.5 管
10.5.1 紙管
10.5.2 塑膠管
10.5.3 金屬管
10.5.4 化妝品軟管
10.5.5 其他
10.6 罐頭和罐子
10.6.1 裝飾罐
10.6.2 食品級罐頭
10.6.3 禮品罐
10.6.4 糖果罐
10.6.5 其他
10.7 標籤和標記
10.7.1 壓花標籤
10.7.2 全像標籤
10.7.3 熱轉印標籤
10.7.4 紡織標籤
10.7.5 金屬箔標籤
10.7.6 其他
10.8 木箱
10.9 客製化泡棉包裝
10.1 高級薄頁紙
10.11 定制插入件和分隔符
10.12 其他
11 全球客製化包裝市場,依材料類型,2018-2032(百萬美元)
11.1 概述
11.2 紙和紙板
11.2.1 瓦楞紙板
11.2.1.1. 瓦楞紙板(依楞型分類)
11.2.1.1.1. A 型槽紋
11.2.1.1.2. B 型槽
11.2.1.1.3. C型槽
11.2.1.1.4. E-長笛
11.2.1.1.5. F型槽紋
11.2.1.1.6. BC-長笛
11.2.1.1.7. EB-長笛
11.2.1.1.8. 其他
11.2.1.2. 瓦楞紙板,依層類型
11.2.1.2.1. 單壁波紋管
11.2.1.2.2. 雙壁波紋管
11.2.1.2.3. 三壁波紋
11.2.2 牛皮紙
11.2.2.1. 漂白牛皮紙(白色)
11.2.2.2. 未漂白牛皮紙(棕色)
11.2.2.3. 塗佈牛皮紙
11.2.2.3.1. 光澤
11.2.2.3.2. 馬特
11.2.2.3.3. 金屬
11.2.2.3.4. 其他
11.2.3 紙板
11.2.3.1. 固體漂白硫酸鹽(SBS)
11.2.3.2. 折疊箱板紙(FBB)
11.2.3.3. 白線刨花板(WLC)
11.2.3.4. 塗佈未漂白牛皮紙(CUK)
11.2.3.5. 金屬化紙板
11.2.3.6. 其他
11.2.4 特種紙
11.2.4.1. 壓花紙
11.2.4.2. 手工紙
11.2.4.3. 紋理紙
11.2.4.4. 再生紙和環保紙
11.2.4.5. 防水紙
11.2.4.6. 抗菌塗佈紙
11.2.4.7. 其他
11.3 塑料
11.3.1 聚乙烯(PE)
11.3.1.1. 高密度聚乙烯(HDPE)
11.3.1.2. 低密度聚乙烯(LDPE)
11.3.1.3. 超低密度聚乙烯(ULDPE)
11.3.1.4. 其他
11.3.2 聚丙烯(PP)
11.3.2.1. 雙向拉伸聚丙烯(BOPP)
11.3.2.2. 鑄造聚丙烯(CPP)
11.3.2.3. 發泡聚丙烯(EPP)
11.3.2.4. 熱成型聚丙烯
11.3.2.5. 其他
11.3.3 聚對苯二甲酸乙二醇酯(PET)
11.3.3.1. 原始寵物
11.3.3.2. 再生PET(RPET)
11.3.3.3. 阻隔塗層PET
11.3.3.4. 其他
11.3.4 聚氯乙烯(PVC)
11.3.4.1. 硬質聚氯乙烯
11.3.4.2. 柔性 PVC
11.3.4.3. 食品級 PVC
11.3.4.4. 其他
11.3.5 生物塑料
11.3.5.1. 聚乳酸(PLA)
11.3.5.2. 聚羥基脂肪酸酯(PHA)
11.3.5.3. 聚己二酸對苯二甲酸丁二醇酯 (PBAT)
11.3.5.4. 生物聚乙烯
11.3.5.5. 生物聚對苯二甲酸乙二醇酯
11.3.5.6. 生物聚丙烯
11.3.5.7. 其他
11.4 玻璃
11.4.1 鈉鈣玻璃
11.4.2 硼矽酸鹽玻璃
11.4.3 磨砂玻璃
11.4.4 強化玻璃
11.4.5 鉛玻璃
11.4.6 其他
11.5 金屬
11.5.1 鋁
11.5.1.1. 箔
11.5.1.2. 剛性
11.5.1.3. 陽極氧化
11.5.2 馬口鐵
11.5.3 不銹鋼
11.5.4 其他
11.6 木材和竹子
11.6.1 實木
11.6.2 合板
11.6.3 竹纖維包裝
11.6.4 MDF(中密度纖維板)
11.6.5 軟木包裝
11.7 布料
11.7.1 棉花
11.7.2 黃麻
11.7.3 畫布
11.7.4 天鵝絨
11.7.5 緞面
11.7.6 絲綢
11.7.7 牛仔布
11.7.8 人造皮革和真皮
11.7.9 其他
11.8 其他
12 全球客製化包裝市場,依包裝類型,2018-2032(百萬美元)
12.1 概述
12.2 初級包裝
12.3 二次包裝
12.4 三級包裝
13 全球客製化包裝市場,依客製化水平,2018-2032(百萬美元)
13.1 概述
13.2 完全客製化包裝
13.3 半客製化包裝
13.4 有品牌的庫存包裝
14 全球客製化包裝市場,按設計和美學偏好,2018-2032 年(百萬美元)
14.1 概述
14.2 豪華和高檔包裝
14.3 環保與永續包裝
14.4 互動式智慧包裝
14.5 季節性和限量包裝
14.6 其他
15 全球客製化包裝市場,依包裝功能劃分,2018-2032 年(百萬美元)
15.1 概述
15.2 保護性及安全包裝
15.2.1 防篡改和安全密封包裝
15.2.2 防震、抗衝擊包裝
15.2.3 防水防風雨包裝
15.2.4 抗紫外線包裝
15.2.5 其他(如有)
15.3 展示和促銷包裝
15.3.1 計數器顯示單元 (CDUS)
15.3.2 購買點(POP)包裝
15.3.3 豪華禮品包裝
15.3.4 其他(如有)
15.4 多用途和模組化包裝
15.4.1 可堆疊和嵌套包裝
15.4.2 可轉換包裝(可重複用於儲存)
15.4.3 雙功能包裝(禮品+實用)
15.4.4 其他(如有)
15.5 其他
16 全球客製化包裝市場,依最終用途產業,2018-2032 年(百萬美元)
16.1 概述
16.2 食品和飲料
16.2.1 高級葡萄酒和烈酒
16.2.2 美味巧克力盒
16.2.3 手工茶和咖啡包裝
16.2.4 優質乾果和堅果盒
16.2.5 客製化蛋糕和烘焙包裝
16.2.6 其他
16.3 化妝品和個人護理
16.3.1 豪華香水瓶和盒子
16.3.2 高端護膚套裝
16.3.3 訂製化妝品包裝
16.3.4 其他
16.4 時尚與配件
16.4.1 珠寶盒和珠寶袋
16.4.2 高階手錶包裝
16.4.3 太陽鏡和眼鏡盒
16.4.4 手提包和鞋盒
16.4.5 其他
16.5 電子產品和小工具
16.5.1 豪華智慧型手機包裝
16.5.2 耳機和揚聲器盒
16.5.3 智慧手錶和穿戴式科技盒
16.5.4 其他
16.6 家居裝飾和家具
16.6.1 豪華蠟燭包裝
16.6.2 高端紡織及床上用品包裝
16.6.3 其他
16.7 禮品和促銷品
16.7.1 企業禮品盒
16.7.2 婚禮和活動包裝
16.7.3 限量版節日包裝
16.7.4 其他
16.8 製藥和醫療保健
16.8.1 營養保健品和補充包裝
16.8.2 豪華維生素和保健品盒
16.8.3 其他
16.9 汽車與奢侈品
16.9.1 豪華汽車鑰匙盒
16.9.2 汽車配件包裝
16.9.3 皮革和高端商品包裝
16.9.4 其他
16.1 其他
17 全球客製化包裝市場,按地區劃分,2018-2032 年(百萬美元)(噸)
全球客製化包裝市場(本章中以上提供的所有細分均按國家/地區劃分)
17.1 北美
17.1.1 美國
17.1.2 加拿大
17.1.3 墨西哥
17.2 歐洲
17.2.1 德國
17.2.2 英國
17.2.3 義大利
17.2.4 法國
17.2.5 西班牙
17.2.6 俄羅斯
17.2.7 瑞士
17.2.8 土耳其
17.2.9 比利時
17.2.10 波蘭
17.2.11 丹麥
17.2.12 挪威
17.2.13 瑞典
17.2.14 荷蘭
17.2.15 歐洲其他地區
17.3 亞太地區
17.3.1 日本
17.3.2 中國
17.3.3 韓國
17.3.4 印度
17.3.5 新加坡
17.3.6 泰國
17.3.7 印度尼西亞
17.3.8 馬來西亞
17.3.9 菲律賓
17.3.10 澳大利亞
17.3.11 紐西蘭
17.3.12 亞太其他地區
17.4 南美洲
17.4.1 巴西
17.4.2 阿根廷
17.4.3 南美洲其他地區
17.5 中東和非洲
17.5.1 南非
17.5.2 埃及
17.5.3 沙烏地阿拉伯
17.5.4 阿拉伯聯合大公國
17.5.5 以色列
17.5.6 中東和非洲其他地區
18 全球客製化包裝市場、公司格局
18.1 公司份額分析:全球
18.2 公司份額分析:北美
18.3 公司份額分析:歐洲
18.4 公司份額分析:亞太地區
18.5 合併與收購
18.6 新產品開發和批准
18.7 擴展
18.8 夥伴關係和其他策略發展
19 全球客製化包裝市場-SWOT分析
20 全球客製化包裝市場 - 公司簡介
20.1 斯默菲特‧韋斯特羅克
20.1.1 公司概況
20.1.2 產品組合
20.1.3 收入分析
20.1.4 最近更新
20.2 DS 史密斯
20.2.1 公司概況
20.2.2 產品組合
20.2.3 收入分析
20.2.4 最近更新
20.3 鑽石包裝
20.3.1 公司概況
20.3.2 產品組合
20.3.3 收入分析
20.3.4 最近更新
20.4 加托·阿斯圖奇
20.4.1 公司概況
20.4.2 產品組合
20.4.3 收入分析
20.4.4 最近更新
20.5 GWP集團
20.5.1 公司概況
20.5.2 產品組合
20.5.3 收入分析
20.5.4 最近更新
20.6 GPA 豪華
20.6.1 公司概況
20.6.2 產品組合
20.6.3 收入分析
20.6.4 最近更新
20.7 拉森包裝有限公司
20.7.1 公司概況
20.7.2 產品組合
20.7.3 收入分析
20.7.4 最近更新
20.8 K1包裝集團有限公司
20.8.1 公司概況
20.8.2 產品組合
20.8.3 收入分析
20.8.4 最近更新
20.9 LIL包裝電子商務包裝
20.9.1 公司概況
20.9.2 產品組合
20.9.3 收入分析
20.9.4 最近更新
20.1 邁爾-梅爾霍夫卡頓股份公司
20.10.1 公司概況
20.10.2 產品組合
20.10.3 收入分析
20.10.4 最近更新
20.11 麥克拉倫包裝有限公司
20.11.1 公司概況
20.11.2 產品組合
20.11.3 收入分析
20.11.4 最近更新
20.12 日出包裝
20.12.1 公司概況
20.12.2 產品組合
20.12.3 收入分析
20.12.4 最近更新
20.13 史蒂芬尼奇包裝有限公司
20.13.1 公司概況
20.13.2 產品組合
20.13.3 收入分析
20.13.4 最近更新
20.14 羅賓遜公司
20.14.1 公司概況
20.14.2 產品組合
20.14.3 收入分析
20.14.4 最近更新
20.15 四包裝
20.15.1 公司概況
20.15.2 產品組合
20.15.3 收入分析
20.15.4 最近更新
20.16 斯道拉恩索
20.16.1 公司概況
20.16.2 產品組合
20.16.3 收入分析
20.16.4 最近更新
20.17 PB PACKAGING GROUP LTD T/A 塑膠袋
20.17.1 公司概況
20.17.2 產品組合
20.17.3 收入分析
20.17.4 最近更新
20.18 蒙迪
20.18.1 公司概況
20.18.2 產品組合
20.18.3 收入分析
20.18.4 最近更新
20.19 國際紙業
20.19.1 公司概況
20.19.2 產品組合
20.19.3 收入分析
20.19.4 最近更新
20.2 王冠
20.20.1 公司概況
20.20.2 產品組合
20.20.3 收入分析
20.20.4 最近更新
20.21 貝瑞全球公司
20.21.1 公司概況
20.21.2 產品組合
20.21.3 收入分析
20.21.4 最近更新
20.22 鮑爾公司
20.22.1 公司概況
20.22.2 產品組合
20.22.3 收入分析
20.22.4 最近更新
20.23 球包裝
20.23.1 公司概況
20.23.2 產品組合
20.23.3 收入分析
20.23.4 最近更新
20.24 包裝有限公司
20.24.1 公司概況
20.24.2 產品組合
20.24.3 收入分析
20.24.4 最近更新
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
21份相關報告
22 問卷
23 結論
24 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











