


全球飲料罐蓋市場細分,按產品類型(拉環飲料罐蓋、固定拉環飲料罐蓋、頂端飲料罐蓋和全開口飲料罐蓋)、材料類型(鋁、鋼和錫)、尺寸(最大 46 毫米、46 至 52 毫米、52 至 63 毫米和 63 至 65 毫米)、最終用途(酒精、非酒精和其他行業)
全球饮料能结束市场规模和增长率是什么
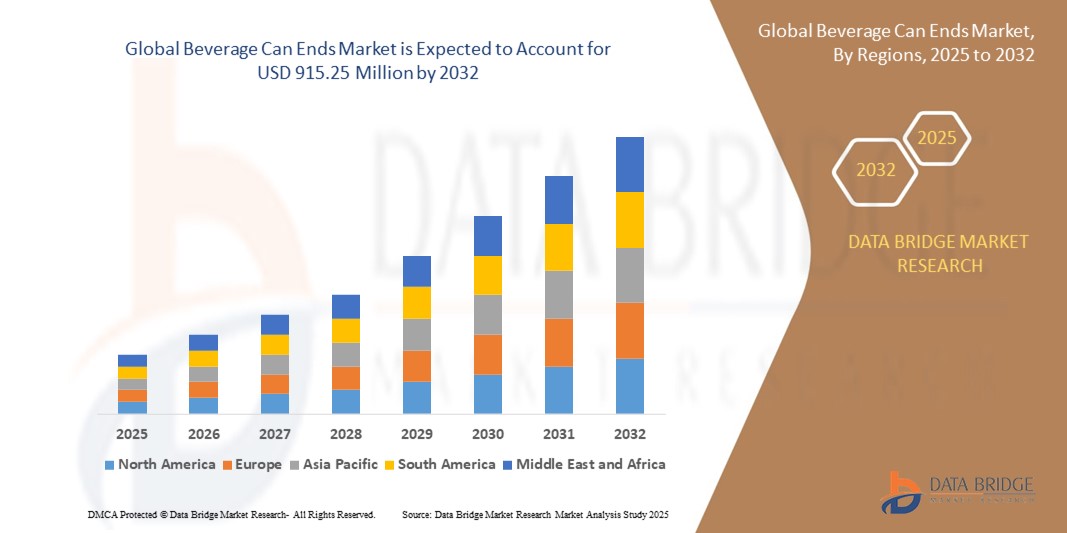
- 根据数据桥市场研究分析, 全球饮料可结束市场规模2024年6.1058亿美元并可望达到到2032年达到9.1525亿美元, 以美元计CAGR为5.19%预测期间
- 饮料可以结束市场,但由于不断进行创新和消费者对可持续包装解决方案的需求增加,市场正在出现显著增长。 该部门最近的发展包括改进可加强产品保护和方便使用的终端设计
- 例如,公司正在集中力量创造容易打开和可再出售的结局,这符合消费者的方便和可用性偏好。 此外,使用可再循环和生态友好材料的趋势也越来越大,例如:铝与传统材料相比,这可以无限循环利用并减少对环境的影响。
- 市场还看到向较小的罐装格式和专门设计转变,以适应各种饮料类型和消费者偏好。 这些发展符合饮料业更广泛的可持续性目标并满足消费者对更实用和更环保的包装方案的需求,推动市场的扩大和创新
市场大小和预测
- 全球市场价值(2025):6.1058亿美元
- 预期市场价值(2033年):9.1525亿美元
- 预测CAGR(2026-2033):5.19%
- 2025年主要地区:北美
- 最快增长地区:亚太
-
"饮料能结束市场"的主要外卖是什么?.
- 不断增长的饮料消费大大地推动了全球饮料的消费,这可以结束市场,因为人们越来越倾向于方便和便携的饮料选择。
- 根据2023年全国药物使用和健康调查,去年约有1.773亿12岁及以上的人报告酗酒。 如此高的酒精消费量突出表明了对饮料罐的大量需求,特别是在酒精饮料部门。
- 随着消费者的偏好转向随时可以饮用和方便的包装,制造商正注重创新的解决方案,如易于打开和可再出售的设计,以满足这种不断增长的需求。
- 这一趋势突出表明了饮料在扩大市场中可起的关键作用,其驱动力是方便和消费者可获得的日益多样化的饮料选择。
- 北美主导了饮料市场,2024年收入份额最大,为39.47%,其驱动力是可持续、轻量级和易回收的包装解决方案,跨越碳酸饮料、能饮料和酒精产品。
- 受城市化、可支配收入增加和中国、日本和印度等国家罐头饮料高消费量的驱动,亚太在2025至2032年期间的CAGR增长最快,达到9.48%
- " 留在塔布 " 部分在2024年以最大的收入份额46.8%结束市场,因为它广泛使用碳酸软饮料和啤酒包装。
报告范围和饮料可终止市场分割
|
|
|
|
|
|
|
|
|
|
|
|
-
饮料市场的关键趋势是什么
- “......可持续和轻量级创新“
- 全球饮料可结束市场的显著趋势是,由于环境条例和消费者对生态友好包装的需求,日益转向轻量级和可持续性。 制造商正在采用创新的合金和设计效率,以减少材料使用而不损害强度
- 例如,Crown Holdings公司推出了其“40毫米超端”饮料,从而减少了金属的使用并减少了生产和运输过程中的碳排放。 Ball Corporation还注重开发铝末端,增加可回收性和减少环境足迹
- 轻量级饮料可最终减少制造和运输成本,并配合日益强调碳中和和包装中生产者责任的扩大。 这种可持续的立场可以作为全球饮料品牌的竞争优势结束。
- 主要玩家也在探索可收回和可收回的终点,以改善消费者的便利,并减少浪费,特别是在即时饮用和能喝部分.
- 智能制造技术,包括:大赦国际- 基于质量的控制和数据分析日益一体化,以提高生产效率和减少缺陷
- 转向可持续性、减少材料使用和更聪明的生产正在改变市场动态,促使制造商在设计和操作方面进行创新,具有长期价值
-
饮料能结束市场的关键驱动器是什么
- 饮料业对生态友好型,可回收型,防篡改型包装的需求不断增加,是饮料能结束市场的关键驱动力. 品牌由于具有无限可回收性和低环境影响,越来越多地选择以铝为原料的端口.
- 例如,2023年10月,Ardagh集团扩大了其轻量级饮料,可以结束美国的生产线,瞄准能饮和口味出水,反映出对可持续和高价包装格式的需求增加。
- 全球向无糖软饮料、工艺饮料和RTD鸡尾酒的转变,正在刺激对有型、功能和可再生的需求,可以结束这些需求,提高产品的完整性和货架吸引力。
- 消费者越来越偏好即时消费,而且需要较长的保质期,这鼓励了饮料品牌的采用,这些品牌可以提供更好的保护、新鲜度保留和开放的便利。
- 简易开放和人机工程设计的进步,再加上密封技术的改进,正在推动体育饮料、碳酸饮料和非酒精麦芽饮料的采用。 电子商务和直接向消费者提供饮料的激增也激发了对稳健和防渗漏目的的兴趣。
-
哪个因素在挑战饮料市场的增长
- 饮料市场面临的主要挑战之一是铝价波动,这对制造商和饮料品牌的生产成本和定价策略都产生了重大影响。
- 例如,全球铝价在2022年暴涨了25%以上,促使CANPACK和CPMC控股等包装公司重新评估其采购战略,并考虑与客户建立费用传递机制。
- 监管的复杂性,如欧洲和北美等区域的进口关税和环境合规授权,也可能扰乱供应链并减缓新的能力扩展
- 此外,对过度依赖单一材料包装的关切可能促使一些饮料生产商向混合或可堆肥的包装多样化,从而产生竞争压力。
- 在发展中区域,回收利用基础设施有限,消费者对可持续包装的认识低,这可能减少铝的吸引力,尽管其可回收性
- 克服这些挑战需要多管齐下的战略,包括价格稳定机制、区域采购多样化以及加强与再循环网络的协作以保持市场势头
-
饮料市场如何分割
- 市场按产品类型,材料类型,规模,最终用途划分.
- 按产品类型
- 根据产品类型,饮料能端市场被分入Pull Tab Berverage Can Ends,Stay-on-tab Berverage Can Ends,Top End Berverage Can Ends,并被分入了全孔饮料 Can Ends. 留在塔布部分在2024年以最大的收入份额46.8%结束市场,因为它广泛用于碳酸软饮料和啤酒包装。 这种类型为消费者提供方便,尽量减少垃圾,并被促进可持续包装的管理当局广泛接受。
- 完全Aperture Berverage Can Ends段预计将在2025年至2032年登记最快的CAGR,由可食用食品和特有饮料市场不断增长的需求所驱动,因为它可以完全去除罐头以方便消费或倒灌.
- 按材料类型
- 根据物质类型,饮料可以结束市场被分入铝,钢,锡. 铝部分在2024年占据了最大市场份额63.5%,这归功于它的轻量级特性,出色的防腐蚀性能,以及无限可回收性. 饮料品牌因其低碳足迹和与现代饮料充值线相容而偏向铝.
- 钢铁部分预计将在2025年至2032年期间增长最快,特别是在新兴市场,在碳酸饮料和非碳酸饮料的包装中,成本效率和耐久性都得到优先考虑。
- 按大小
- 根据体积,饮料能端市场被分出可达46毫米,46至52毫米,52至63毫米,63至65毫米. 2024年,46至52毫米的路段占了市场主导地位,收入份额为38.2%,因为它是全球软饮料和能饮料中最常用的大小. 这种尺寸范围在材料使用,用户体验,与标准饮料的相容性能够体之间提供了最佳的平衡.
- 预计52至63毫米的机能段将增长最快,因为越来越多的饮料使用量较大,如需要增强人机能学和货架吸引力的能喝、啤酒和功能饮料。
- 按最终使用
- 在最终使用的基础上,饮料可以结束市场被分入酒精,非酒精等. 非酒精部分占2024年收入份额最大,为55.7%,由大量消费碳酸软饮料,运动饮料和果汁所驱动. 对方便、便携和生态友好的包装解决方案的需求日益增加,是支撑该部分主导地位的关键因素。
- 酒类部分预计将在2025年至2032年期间登记最快的CAGR,其动力是手工业啤酒、硬酒和RTD酒精饮料日益受欢迎,这些饮料利用饮料罐来取出新鲜和品牌优势。
-
哪个地区拥有最大的饮料市场份额
- 北美主导了饮料市场,2024年收入份额最大,为39.47%,其驱动力是可持续、轻量级和易回收的包装解决方案,跨越碳酸饮料、能饮料和酒精产品。
- 主要饮料品牌的存在,以及Ball Corporation和Crown Holdings等制造商能够支持设计和材料使用的大规模区域消费和创新
- 消费者对生态友好包装的认识日益提高,加上回收利用基础设施和规章的有力,饮料可以结束整个区域铝饮料罐首选的封闭系统
-
美国饮料能结束市场透视
- 美国在2024年收获了北美饮料Can Ends市场最大的份额,由罐装饮料,特别是软饮料和啤酒的高产量所驱动. Ball和Ardagh集团等主要角色扩大了其在该国的制造业足迹和研发,支持包装创新并满足了高批量零售需求。 消费者对方便、可移动和可回收包装的偏好继续推动在国内和以出口为导向的饮料部门采用先进的饮料罐头。
-
欧洲饮料可以结束市场透视
- 欧洲饮料可以结束市场,预计到2032年CAGR将大幅增长,这得益于环境法规的不断加强,特别是欧盟对塑料还原和铝再生利用的重视。 主要趋势包括在工艺饮料和功能饮料部分采用可折叠和全孔端. 人均饮料消费量高、包装线现代化、对溢价和美学的呼声日益高涨都可能终止设计,这些都推动了本区域的需求。
-
英国饮料能结束市场透视
- 由于酒精饮料和非酒精饮料对可持续包装的需求不断上升,预计在预测期间,英国饮料可在值得注意的CAGR市场增长。 消费者的环境意识日益提高,并遵守英国出口后包装条例,这些都鼓励品牌采用完全可回收的罐装格式。 市场还得益于工艺啤酒的受欢迎程度、水的发光度以及健康饮料,这些都有利于高质量的饮料,可以以可重塑性和加强品牌特征来结束。
-
德国饮料能结束市场观察
- 预计德国在强大的工程和制造业基础以及生态意识消费者的支持下,到2032年,饮料罐头市场将大幅增长。 国家注重循环经济做法以及对自动填充和包装系统的投资,鼓励采用铝制,可跨饮料段结束。 智能标签和由QR编码驱动的关闭的整合也正在增强牵引力,通过饮料Can Ends加强可追溯性和消费者参与。
-
哪个地区是饮料能结束市场增长最快的地区
- 受城市化、可支配收入增加以及中国、日本和印度等国家罐头饮料高消费量的驱动,亚太在2025年至2032年期间增长最快,为9.48%。 本区域转向负担得起的大规模生产和由于可持续性驱动而更多地采用铝包装是增长的主要催化剂。 CPMC控股公司和CANPACK Asia公司等公司在当地的生产和创新也正在加强无障碍和定制的可最终解决方案。
-
日本饮料能结束市场透视
- 日本的饮料可以结束市场,随着功能和方便饮料的流行,特别是城市和老年人口的流行,市场正在稳步扩大。 国家强调精密工程和质量保证,确保了对先进、能防篡改的设计的强烈需求。 消费者对便利、安全和最低限度的废物的期望正在推动酒精和非酒精部门在全孔径和可回收终端类型方面进行创新。
-
中国饮料能结束市场透视
- 中国主导亚太饮料可在2024年以最大的收入份额结束市场,其驱动力是其强劲的生产能力和大规模饮料消费. 该国繁荣的中产阶级和城市化趋势已使罐头饮料在零售和食品服务渠道中越来越受欢迎. 强大的国内行为者和政府对铝回收和可持续包装举措的支持,使中国成为需求高和供应高的市场。
-
哪些是饮料市场顶级公司
- 饮料可以结束工业,主要由成熟的公司领导,包括:
- BALL公司(美国)
- 皇冠控股股份有限公司(美国)
- Tetra Laval国际股份有限公司(瑞士)
- 奥罗拉包装澳大利亚有限公司(澳大利亚)
- Silgan控股公司(美国)
- 阿尔达赫集团股份有限公司(卢森堡)
- Mahmood Saeed饮料罐头和末端工业有限公司(沙特阿拉伯)
- CPMC 控股有限公司(中国)
- 坎帕克(波兰)
- 奥拉扬集团(沙特阿拉伯)
- 曼谷邮政公共有限公司(泰国)
- Nampak有限公司(南非)
- 金珠罐厂 Berhad(马来西亚)
- 雷索纳克控股公司(日本)
- SWAN工业(泰国)有限公司(泰国)
-
全球饮料市场的最新发展是什么
- 2024年1月,Novelis作为可持续铝溶液的主要提供者和铝滚动和再生利用的全球领先者,与全球可持续铝饮料包装溶液供应商Ardagh Group S.A.签署新协议. 作为合同的一部分,Novelis将向北美各地的Ardagh金属生产设施提供铝饮料包装单。
- 2023年6月,以英国为基地的Marlish Waters Ltd引入了新的150毫升铝能为它的通心粉和搅拌器范围格式. 与传统的玻璃包装相比,这种无玻璃选择具有无限可回收性、更具成本效益和更容易回收的好处。
- 2023年10月,Crown Holdings, Inc. 完成了对Helvetia包装公司(Helvetia Packaging AG)的收购,该公司是位于德国萨尔卢伊斯的一所知名饮料罐和终端制造设施. 预计这项收购将提高王国政府满足整个区域日益增长的饮料包装解决方案需求的能力,并加强其在该行业的竞争地位。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。
常见问题
全球饮料可结束市场规模,2024年价值为61.058亿美元。
全球饮料可以结束市场,在2025至2032年的预测期间,以5.19%的CAGR增长.
市场上的主要运营商有:BALL公司(美国)、Crown(美国)、Tetra Laval International S.A.(瑞士)、Orora Packaging Australia Pty Ltd(澳大利亚)、Silgan控股公司(美国)、Ardagh集团S.A.(卢森堡)、Mahmood Saeed Beverage Cans & Ends Industry Limited(MSCANCO)(沙特阿拉伯)、CPMC控股有限公司(中国)、CANPACK(波兰)、Olayan集团(沙特阿拉伯)、曼谷邮政公共有限公司(泰国)、Nampak有限公司(南非)、Kian Joo Can工厂Berhad(马来西亚)、Resonac控股公司(日本)、SWAN工业(泰国)有限公司(泰国)。
越来越多的容易开放和可再出售的商品可以结束,饮料消费的增加和对定制的商品的日益增长的需求是市场的主要驱动力。
市场根据产品类型、材料类型、规模和最终用途分为四个关键部分。 根据产品类型,将市场分出为拉盘饮料可以结束,停留在塔盘饮料可以结束,顶端饮料可以结束,而全孔径饮料也可以结束. 根据材料类型,将市场分出成铝,钢,锡. 根据体积,市场被分出可达46毫米,46至52毫米,52至63毫米,63至65毫米. 根据最终用途,市场被划分为酒精类,非酒精类等.
BALL Corporation (U.S.), Crown (U.S.),Tetra Laval International S.A. (瑞士),Orora Packaging Australia Pty Ltd (澳大利亚),Silgan Holdings Inc. (U.S.),Ardagh Group S.A. (卢森堡)等公司是饮料可以结束市场的主要角色.
2024年1月,Novelis作为可持续铝溶液的主要提供者和铝滚动和再生利用的全球领先者,与全球可持续铝饮料包装溶液供应商Ardagh Group S.A.签署新协议.
饮料所覆盖的可以结束市场的国家有:美国,加拿大,墨西哥,德国,法国,英国,荷兰,瑞士,比利时,俄罗斯,意大利,西班牙,土耳其,欧洲其他地区,中国,日本,印度,韩国,新加坡,马来西亚,澳大利亚,泰国,印度尼西亚,菲律宾,亚太其他地区,巴西,阿根廷,南美洲其他地区,沙特阿拉伯,美国,南非,埃及,以色列,以及中东和非洲其他地区.
全球饮料中可以结束市场的一个突出趋势是改变包装的可持续和轻量级创新。
饮料业对生态友好型,可回收型,防篡改型包装的需求不断增加,是饮料能结束市场的关键驱动力.
饮料可以结束市场的主要挑战之一是铝价波动,这对制造商和饮料品牌的生产成本和定价策略都产生了重大影响.
留在塔布部分在2024年以最大的收入份额46.8%结束市场,因为它广泛用于碳酸软饮料和啤酒包装。
预计美国会主导饮料可以结束市场,由罐头饮料的高产量所驱动,特别是软饮料和啤酒.
北美主导了饮料市场,2024年收入份额最大,为39.47%,其驱动力在于对可持续、轻量级和易回收的包装解决方案的需求高,跨越碳酸饮料、能饮料和酒精制品。
由于其强大的生产能力和大规模的饮料消费,预计中国饮料的复合年增长率最高。











