



全球体温监测市场分割,按产品类型(接触温度计、非接触温度计、可穿戴和连续温度监测装置、智能温度监测补丁等产品)、测量站点(Oral、Retal、Axillary、Tympanic、Timpanic、临时动脉等)、技术(数字传感器、红外线、可穿戴传感器、智能连接装置和液化玻璃)、应用(Fever检测和监测、催眠检测和监测、慢性病管理、手术后护理、传染病筛查等)、终端用户(医院和诊所、家庭保健环境、门诊外科中心、长期护理设施、公共卫生和筛选中心等)、分配渠道(在线) -- -- 2033年工业趋势和预测
什么是体温监测市场规模和增长率
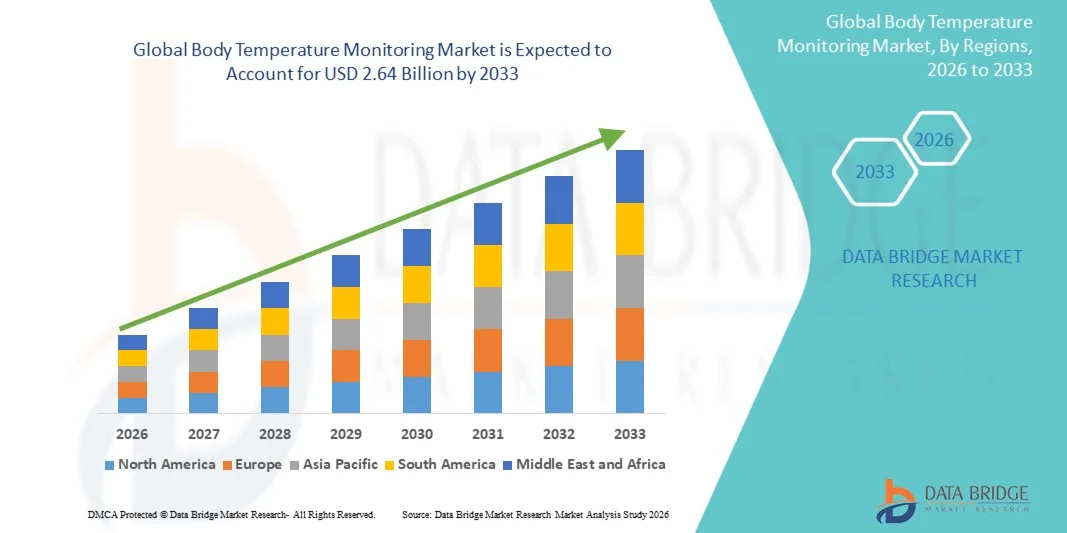
- 根据数据桥市场研究分析,体温监测市场估价为:2025年18.1亿美元预计将达到截至2033年26.4亿美元,生长在一个从2026年到2033年CAGR为4.85%.
- 由于传染病和与发烧有关的疾病日益普遍,对准确和方便的温度测量的需求日益增加,以及在各种保健环境中越来越多地采用持续和远程的病人监测办法,市场正在经历持续增长。
- 对早期疾病检测和预防保健的日益重视,加上数字保健技术的日益采用,正在鼓励保健提供者和消费者采用体温监测装置来及时发烧检测、病人监测和健康评估。 非接触性红外温度计、可穿戴温度传感器和相接监测装置正通过提供快速、方便和连续的温度测量,在医院、诊所、家庭保健场所和公共卫生筛查环境之间产生牵引力。
市场大小和预测
- 全球市场价值(2025):1.81亿美元
- (2033年):2.64亿美元
- CAGR预测(2026-2033):4.85%
- 2025年主要区域:北美
- 快速增长区域:亚太
身体温度监测市场的主要外卖是什么
- 北美主导了体温监测市场,2025年收入份额最大,为36.0%,辅以广泛采用数字温度计,建立了保健基础设施,增加了对远程病人监测的需求,以及医院、诊所和家庭护理设施越来越多地使用先进的温度监测装置。
- 亚太区域预计将是增长最快的区域,从2026年到2033年,CAGR增长5.8%,这得益于医疗保健支出增加、传染病发病率增加、医院基础设施扩大、数字保健技术的采用以及印度和中国等新兴经济体对负担得起的温度监测设备的需求增加。
- 接触器部分在2025年以62%的份额带动了市场,其驱动力是数字温度计的既定临床使用、其测量精度、使用方便以及医院、诊所和家庭保健应用的持续需求。
- 非接触性红外装置是增长最快的产品类型,预计将登记6.3%的CAGR,反映出对保健设施、工作场所、公共筛选环境和家庭护理环境的快速、卫生和无接触温度测量的需求日益增加。
- 离线部分主导了2025年的分销渠道类别,收入份额为71%,通过医院、药店、医疗器械经销商和其他既定的保健采购渠道,支持需求强劲。
- 医院和诊所占2025年市场份额的53%,原因是病人温度评估量大,越来越多地采用电子和连续监测装置,以及诊断、治疗和手术后护理期间需要可靠的温度测量。
- 家庭护理部门是增长最快的最终用户类别,CAGR为6.0%,其动力是越来越多地采用远程病人监测,越来越偏爱方便的家庭保健,老年人口增加,以及更广泛地提供连接和可穿戴的温度监测装置。
市场分割范围和体温监测报告
|
属性 |
机体温度监测关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
身体温度监测市场的关键趋势是什么
- 体温监测正越来越多地从定期的即时测量转向持续和远程监测,利用可穿戴传感器和相接设备实时获取温度数据,并支持及早识别病人状况的变化。 飞利浦报告说,它与SmartQare的伙伴关系能够持续监测医院和家庭环境的皮肤温度和其他生命迹象。
- 例如,2025年6月,Philips宣布与SmartQare建立临床技术伙伴关系,以整合可穿戴的ViQtor生物传感器,自动监测皮肤温度和其他生命迹象,并为医院和家庭监测提供分分钟数据。
- 可穿戴和无线温度传感器正越来越多地与远程病人监测平台相融合,使保健提供者能够获取温度趋势,而无需患者接受反复人工温度检查。
- 例如,2025年5月,Medtronic宣布与Corsano Health公司签订一项分配协议,为持续监测包括皮肤温度在内的生命体征设计了一个多参数可穿戴器,并在医院和医院的全家环境中应用。
- 非接触性红外温度计也越来越重要,因为它们能够快速地测量温度,同时减少设备与被评估者之间的物理接触,支持在感染控制考虑很重要的情况下的应用。
身体温度监测市场的主要驱动力是什么
- 越来越多地采用远程和连续的病人监测方法正在推动对体温监测装置的需求,这些装置能够自动收集温度数据,并使保健专业人员能够实时了解病人的情况。
- 例如,2025年5月,Medtronic通过与Corsano Health公司签订分配协议,扩大了其在欧洲的急性护理和监测组合,该协议规定可穿戴经医学认证的可穿戴的可连续监测医院和医院使用的生命迹象,包括皮肤温度。
- 日益使用可穿戴和连通的保健技术,也增加了对温度监测解决方案的需求,这些解决方案可以将温度测量与更广泛的病人监测平台和数字保健工作流程结合起来。
- 例如,Philips在2025年6月报告说,其SmartQare伙伴关系使可穿戴的viQtor能够自动收集皮肤温度、脉冲率、呼吸、氧饱和度、活性、和秋季检测数据,并逐分传送信息给Philips监测平台进行临床监测。
- 对温度监测装置的准确性和安全性的监管关注也支持对经适当授权和临床验证的解决方案的需求,特别是婴儿和家庭监测应用。
哪些因素挑战了体温监测市场的增长
- 采用先进的体温监测装置可能具有挑战性,因为连续和相接的系统需要可靠的传感器、适当的设备验证、准确的温度测量、数据连接以及与现有保健工作流程的整合。
- 例如,2025年9月,美国食品和药品管理局(FDA)警告不要使用未经批准的婴儿监测装置测量或监测体温,并强调指出,不准确的测量可能会延误治疗或导致不必要的医疗干预。
- 测量精度可以限制采纳,因为体温读取会受测量方法,设备定位,环境条件,以及不当使用的影响,尤其是与非接触红外技术的影响.
- 例如,2025年6月,林业发展局指出,非接触红外温度计可减少交叉污染风险,但也强调不当使用可能导致温度测量不准确,并突出正确定位和操作程序的重要性。
- 持续温度监测装置还可能面临监管和合规要求,这些要求不同于适用于常规间歇温度计的要求,对制造商而言,其开发和商业化的复杂性也越来越大。
- 例如,2025年11月,林业发展局就具有持续温度测量功能的临床电子温度计和温度监测探测器向Physitemp仪器发出警告函,指出这些仪器必须遵守适用于持续测量温度计的监管要求。
- 这些准确性、监管性、连通性以及设备验证要求可增加实施的复杂性并可能减缓采用,特别是对于寻求低成本温度监测解决方案的保健提供者和消费者而言。
身体温度监测市场如何分割
体温监测市场按照产品种类,计量站点,技术,应用,最终用户,配送渠道,地理划分.
- 按产品类型
根据产品类型,将体温监测市场分入接触温度计,非接触温度计,可穿戴和连续温度监测装置,智能温度监测补丁等产品. 接触温度计部分在2025年占市场62.4%的比重,原因是在医院、诊所和家庭医疗保健环境中已经确定使用。 接触温度计,特别是数字设备,可以提供可靠的温度测量,并继续被广泛用于常规发烧检测和病人评估. 它们的成本相对较低,操作方便,临床上已经接受,这些都继续支持各种医疗保健环境的需求。 在日常保健和家庭应用中持续要求准确的温度测量正在加强接触温度计的位置。
非接触温度计部分预计将在2026至2033年达到6.3%的CAGR增长最快,因为对快速、卫生和无接触温度测量的需求不断增加。 非接触式红外温度计可以不经直接物理接触进行温度评估,并越来越多地用于医院、诊所、家庭、工作场所和筛查环境。 在需要在短期内筛选多个个人的情况下,他们提供快速读取的能力特别有价值。
- 按测量地点
在测量站点的基础上将体温监测市场分出口腔,直肠,轴线,通天,时动脉等. 口服部分在2025年占据了35.2%的市场份额,同时广泛采用口服温度测量方法对成年人和年长儿童进行常规发烧检测。 口服测量为在临床和家庭环境中获得体温提供了一种方便的方法. 为口服测量设计的数字温度计的可得性及其在日常健康评估中的广泛使用,继续支持这一部分。 提高家庭保健意识和继续使用口腔热量测量方法来监测发热,也促进了需求。
由于对快速和最低侵入性温度测量的需求不断增加,预计时间动脉部分在2026至2033年的CAGR增长最快,为6.1%。 临时动脉温度计利用红外感能测量从额头或时间区域得到的温度,从而能够快速评估,而不会与某些常规测量方法产生不适. 它们适合儿童、老年病人和需要反复测量的个人,有助于在医院、诊所和家庭保健场所的收养。 越来越倾向于方便和卫生的测量方法,这进一步促进了时间动脉温度监测的扩大。
- 通过应用程序
根据应用情况,将体温监测市场分为发热检测与监测,低温检测与监测,慢性病管理,手术后护理,传染病筛查等. 在广泛使用温度测量作为发烧和感染指标的推动下,发热检测和监测部门在2025年占了46.2%的市场份额。 医院、诊所、急诊、药房和家庭经常使用体温监测,以查明温度升高的情况并监测疾病期间的变化。 继续需要及早发现发热并提高对以温度为基础的健康评估的认识,这支持了对监测装置的需求。
慢性病管理部分预计将在2026年至2033年的CAGR增长最快,为6.8%,同时越来越多地采用远程和以家庭为基础的病人监测。 需要定期观察的病人可以受益于相关温度监测技术,这些技术收集和向保健专业人员传送读数。 与远程患者监测平台和数字健康应用的结合正在将温度数据的作用扩大至不定期发烧评估之外. 因此,越来越多地采用家庭保健和相关监测技术,有助于在长期病人管理中使用温度监测。
- 按终端用户
在最终用户的基础上,体温监测市场分为医院和诊所、家庭保健机构、流动外科中心、长期护理设施、公共卫生和筛查中心等。 2025年,医院和诊所部分占市场主导份额为53.2%,原因是病人评估量大,在诊断、治疗、入院和手术后监测期间例行要求温度测量。 医院和诊所根据病人和临床要求使用接触、非接触、数字、红外和连续温度监测装置。 对病人监测和预防感染的日益重视进一步支持了各保健设施的需求。
2026年至2033年,由于家庭护理、远程病人监测和方便健康评估的偏好增加,家庭保健环境部分预计将增长最快,为6.0%。 将温度计和可穿戴的温度监测装置连接起来,使病人和护理人员能够记录温度,而无需经常前往保健设施。 远程保健和数字保健平台的扩大也使温度数据能够纳入远程监测工作流程。
- 按发行频道
以配送渠道为基础,将体温监测市场分解为离线和上线. 离线部分在2025年占据了70.9%的市场份额,并通过医院、诊所、药房、医疗经销商、零售保健机构和其他有形保健渠道进行既定采购。 离线渠道为消费者和保健组织直接提供医疗器械,并通过已建立的医疗器械分销网络支持机构采购。 通过医院、诊所、药房和经销商持续需要保健设备,这正在支持离线渠道的领先地位。
在线部分预计将在2026年至2033年的7.0%的CAGR中增长最快,其驱动力是消费者越来越多地采用电子商务,更广泛地提供连接的保健设备,以及通过数字平台比较和购买温度监测设备的方便。 在线频道提供数字温度计、红外设备、可穿戴传感器和智能温度监测产品。 消费者对在线保健采购的更熟悉程度和连通保健产品的扩大供应,进一步支持了在线分发的增长。 公开提供的行业分析还确定离线渠道为既定的发售路线,同时表明在线销售的扩展更快.
哪个地区拥有体温监测市场的最大份额
- 北美在体温监测市场占据了主导地位,2025年收入份额最大,为36.0%,得到了先进的医疗保健基础设施、数字医疗设备的高采用率、对远程患者监测需求的增加以及医院、诊所和家庭医疗保健环境广泛使用温度监测解决方案的支持。
- 该区域还受益于越来越多地采用非接触红外温度计、可穿戴温度监测技术和连接的保健设备。 越来越强调预防感染、快速发烧、远程医疗保健和持续的病人监测,继续加强北美在全球市场上的地位。
美国体温监测市场透视
美国体温监测市场由于广泛的保健基础设施、越来越多地采用数字和非接触温度计、以及对远程病人监测技术的需求不断增长而稳步增长。 医院、诊所、家庭保健提供者和消费者越来越多地使用数字、红外和相接的温度监测装置来检测发热并进行例行健康评估。 此外,越来越多地采用可穿戴的保健技术、住院模式和连通的病人监测,正在支持在各种保健环境中采用体温监测方法。 美国食品药品管理局还为非接触红外温度计提供具体指导,支持对适当使用、性能和感染控制因素的认识。
亚太体温监测市场透视
亚太体温监测市场预计将迅速增长,其动力是扩大保健基础设施、增加保健支出、提高对数字保健技术的认识以及中国、印度和日本等国对负担得起的温度监测设备的需求日益增加。 增加病人人数以及扩大医院和家庭保健服务有助于采用数字和红外温度计。 此外,越来越多地使用远程病人监测、可穿戴的保健装置和连通的保健技术,为整个区域的先进温度监测解决方案创造了机会。
日本体温监测市场透视
日本的体温监测市场由于该国先进的保健基础设施、人口老化和数字保健技术的日益采用而持续增长。 医院、诊所、长期护理设施和家庭越来越多地使用数字温度计、红外线装置和连接监测技术进行例行温度评估和病人监测。 此外,对家庭保健和远程监测的需求日益增加,加上日本强大的保健技术生态系统,正在支持采用方便和技术先进的体温监测解决方案。
中国体温监测市场透视
中国体温监测市场在扩大医疗基础设施,增加医疗支出,并越来越多地采用数字医疗器械等推动下迅速发展. 医院、诊所、药房、家庭和公共卫生设施越来越多地使用数字和红外温度计来检测发热、进行例行健康评估和进行筛查。 此外,连通保健技术的扩大、可穿戴设备的采用增加以及负担得起的温度监测产品的供应增加,正在支持全国市场的发展。
英国体温监测市场透视
英国体温监测市场正在稳步增长,并得到了既定的保健制度的支持,数字医疗设备的采用越来越多,对居家和远程病人监测的需求也越来越大。 医院、诊所、护理设施和家庭越来越多地使用数字、红外和相接的温度监测装置来检测发热和例行的病人评估。 此外,数字保健服务的扩大和远程保健技术的日益使用正在支持联合王国采用先进的体温监测解决方案。
德国体温监测市场透视
德国体温监测市场正在稳步扩大,原因是其保健基础设施得到发展,医疗技术得到越来越多的采用,对高效病人监测解决方案的需求也日益增加。 医院、诊所、长期护理设施和家庭保健提供者越来越多地利用数字温度计、红外装置和连接监测技术进行例行温度测量和病人观察。 数字保健、远程病人监测和可穿戴医疗技术方面的持续发展,以及对方便和准确的温度评估的需求不断增加,进一步支持了德国的市场增长。
身体温度监测市场上的顶级公司是哪个
体温监测行业主要由老牌公司牵头,包括:
- 巴克斯特国际公司(美国)
- Koninklijke Philips N.V.(荷兰)
- Omron保健公司(日本)
- 微生命公司(台湾)
- 梅德罗尼克(爱尔兰)
- 马西莫公司(美国).
- 贝克通,迪金森和公司(美国)
- 特鲁莫公司(日本)
- Drägerwerk AG & Co. KGaA(德国)
- 特洛伊有限公司(美国)的海伦.
- Welch Allyn股份有限公司(美国)
- Exergen Corporation (美国).
- 美国诊断公司(U.S.
- A&D有限公司(日本)
- Beurer GmbH(德国)
- 保罗·哈特曼恩·阿格(德国)
- 拉迪安特创新公司(台湾)
- 罗斯马克斯国际有限公司(台湾)
- Easywell生物医学公司(台湾)
- 广州Berrcom医疗器械有限公司(中国)
体温监测市场的最新动态是什么
- 2024年1月,Withings引入了BeamO,一个紧凑的四合一健康监测装置,结合了温度计,心电图,氧计,和数字式听诊仪. 该装置采用非侵入性时间动脉测量方法来得到核心体温,并旨在支持家庭健康评估和远程健康咨询. 发射表明,温度监测与一个单一的家庭使用装置中多种相连的健康测量方法相结合。
- 2025年5月,Medtronic宣布与Corsano Health公司签订可穿多参数协议,该协议旨在持续监测生命迹象,并为医院和医院的家庭应用提供实时患者数据. 合作扩大了在连接和远程护理环境中可穿戴监测技术的使用。
- 2025年6月,飞利浦宣布与SmartQare建立临床技术伙伴关系,将viQtor可穿戴生物传感器纳入患者监测工作流程. 可穿戴装置自动监测皮肤温度,同时监测脉冲速率、呼吸、氧饱和度、活度和下降情况,提供可跨医院和家庭环境访问的分分钟数据。
- 2025年3月,AION生物系统公司获得FDA 510(k)许可,可以使用TempShield可穿戴温度计。 单用装置旨在通过无线连接持续地测量人体温度,并用于保健设施和家庭环境。 监管审批强调开发出专门用于持续体温监测的可穿戴溶液.
- 2020年10月,马西莫为消费者推出了半径T°连续温度计. 可穿戴的无线传感器不断测量体温,将温度信息传送给智能手机,使护理人员能够监测温度趋势并收到可定制的通知. 事态发展表明,从间歇性温度检查转向连续的、相连的温度监测。
- 2024年7月,Exergen Corporation宣布监管批准在秘鲁推出其全线的时动脉温度计. 公司的时间动脉温度计是为非侵入性温度测量而设计的,并销售给消费者和专业的保健应用。 发展反映出时间动脉温度监测技术在地理上的持续扩展.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











