


全球建筑技术纺织品市场分割,按产品类型(沃文纤维、非编织纤维、织造纤维、复合材料等)、纤维类型(聚合物、聚丙烯、尼龙、玻璃纤维等)、涂料和处理(火焰阻滞剂、水雷、抗微生物、紫外线等)、应用(水泥加固、旋转和绝缘、内建、地铁和地铁、防噪声)、终端使用工业(商业建筑、住宅建设、基础设施、运输等)、销售渠道(Direct/OEM、分销和零售商)、可持续性概况(常规、循环/基于生物的) -- -- 工业趋势和预测至2033年
建筑技术纺织品市场规模和增长率是什么
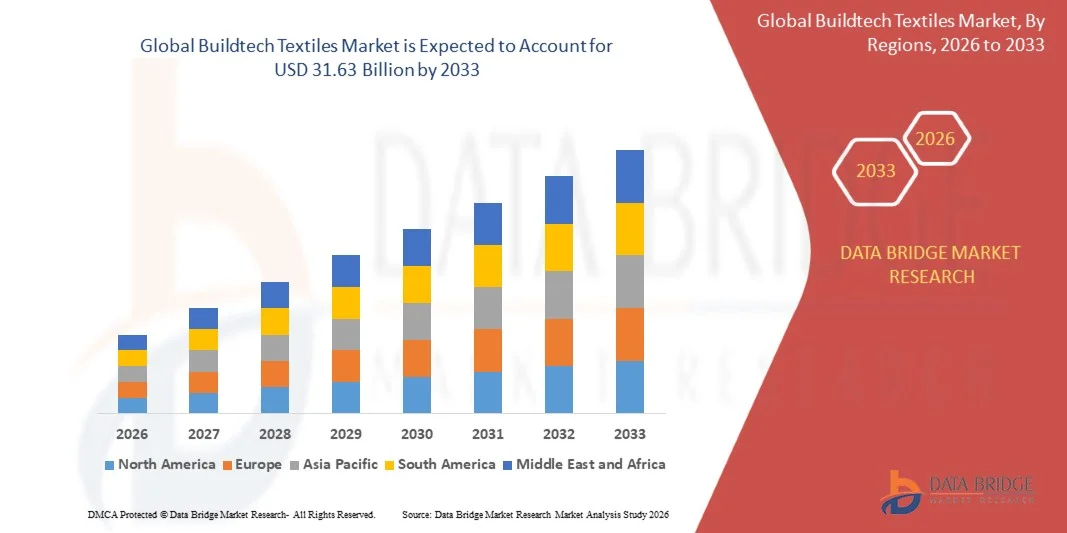
- 根据数据桥市场研究分析,全球建筑技术纺织品市场的价值为:2025年2030亿美元预计将达到至2033年316.3亿美元,生长在一个2026年至2033年的CAGR为5.70%..
- 市场稳步增长的动力是,建筑商对使用可持续和耐用的声音吸收和隔热材料的认识不断提高,同时增加对基础设施和商业建筑的投资。
- 城市基础设施扩建和消防安全规范强制建设人员用符合更严格耐用要求的工程施工织物来取而代之. 政府在减少温室气体排放和促进开发节能和零能建筑方面的条例变化继续补充了市场增长,使以可持续性为重点的制造商具有长期竞争优势。
市场大小和预测
- 全球市场价值(2025):20.30亿美元
- 预期市场价值(2033年):31.63亿美元
- 预测CAGR(2026-2033): 5.70%
建筑科技纺织市场的主要外卖是什么
- 亚太区域作为2025年最大的创收区域,主导了全球建筑技术纺织品市场,其价值为59.8亿美元,其驱动力是基础设施的快速发展以及发展中经济体对可持续建筑做法的日益重视。
- 亚太区域的增长也最快,中国预计将在2026至2033年创下国家一级CAGR最高纪录,这反映了该国国内建筑和基础设施投资的扩大.
- 编织的织物部分在2025年以最大份额25.42%的市场领先,其驱动力在于其既有用途跨越混凝土加固,屋顶覆盖膜,以及需要高抗拉强度的拉伸结构应用.
- 由于商业和基础设施建设项目对轻量级高强度加固材料的需求不断增加,复合材料部分在2026年至2033年期间的CAGR记录最快,为8.24%.
- 聚酯部分在2025年占最大份额为28.12%的市场领先,这反映了由于耐久性和成本效益,它在屋顶、防水和地铁应用方面的既定用途。
- 尼龙地段在2026至2033年间注册了5.2%的CAGR,其驱动力在于其高抗拉强度,高弹性,在要求结构应用时极能抵抗受挫.
- 防水部分带动了2025年最大份额为22.12%的市场,其驱动力是整个屋顶和建筑信封应用对防水和防裂特性的广泛要求.
- 阻燃剂部分在2026至2033年记录的CAGR最快为8.10%,其驱动力为更严格的城市消防安全规范,迫使建筑商用符合严格耐久要求的外出设计织物来取代常规材料.
《纺织品范围和建筑技术市场分割报告》
|
属性 |
建筑技术纺织关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括进口出口分析、生产能力概览、生产消费分析、价格趋势分析、气候变化假设、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
建筑技术纺织品市场的关键趋势是什么
- 主要技术纺织厂商继续进行扩大涂料和建筑材料组合的收购。
- 2024年9月,弗罗伊登贝格性能材料公司完成了对德国和中国海特克集团核心业务的收购,随后将所收购的业务与其现有的梅勒业务合并,以创造出一个新的联合品牌梅勒海特克,强化了被涂装的技术纺织能力来进行建筑和建筑应用.
- 制造商继续开发基于生物的室内装潢和结构解决方案,扩大可再生内容认证。
- 2024年5月,塞尔日·法拉利集团继续扩建其以生物为主的内饰溶液,现含有47%的生物内饰并持有USDA批准,结合了防火合规,5年耐用性保修,建筑和建筑应用的可持续性认证.
- 制造商通过与区域建筑材料购买者直接接触,继续扩大其在新兴建筑市场的存在。
- 2024年2月,塞尔日·法拉利集团参加了在利雅得举行的"大5 Construction Saudi"展会,直接与区域建筑和建筑材料购买商接触,以扩大其在整个海湾合作委员会建筑市场的存在.
- 随着主要制造商继续追求涂层布料采购,扩大生物材料组合,并直接与新兴建筑市场接触,全球建筑技术纺织品市场在成熟和迅速发展的基础设施经济体中保持了稳步增长。
建设科技纺织市场的主要驱动力是什么?.
- 建筑商对可持续和耐用的声音吸收和隔热材料的认识不断提高,继续推动商业和住宅建筑对产品的需求。
- 2024年9月,弗罗伊登贝格性能材料公司收购了Heytex集团的核心业务并随后被合并为新的MehlerHeytex品牌,这说明制造商继续投资扩大被涂装的技术纺织能力,以满足建筑业不断增长的需求.
- 增加基础设施和商业建筑投资继续刺激发达和新兴市场的产品需求。
- 政府在减少温室气体排放和促进开发节能和零能建筑方面的条例变化,继续补充了市场增长,推动采用已设计的建筑结构。
- 智能纺织与嵌入式传感器相融合,用于实时结构监测,继续拓展先进建筑技术纺织应用的可处理市场.
- 随着基础设施和商业建筑投资继续增加,政府条例继续围绕建筑能效收紧,全球建筑技术纺织品市场仍然是更广泛的技术纺织品和建筑材料格局中可持久增长的类别。
哪些因素挑战了建筑技术纺织品市场的增长
- 由于产品类型和应用范围定义不同,各行业分析人员公布的市场规模估计数差异很大,在可比基年低于30亿美元至超过110亿美元之间,反映了准确界定和衡量这一类别固有的困难。
- 聚酯、聚丙烯和玻璃纤维投入的原材料价格波动继续给整个行业的制造商造成成本压力。
- 2026年9月,印度人造纺织部门的聚酯价格上涨了大约每公斤20美元,给制造商造成了额外的成本压力. 工业代表将增加归因于原材料市场条件,并呼吁采取措施改进价格监测和减少投入成本压力。
- 实现防火合规和生物内容认证的技术复杂性要求制造商不断进行大量的研究和开发投资,以达到不断演变的绿色建筑标准。
- 强化现有欧洲制造商和新兴亚洲生产商之间的竞争,继续给整个行业的定价和利润带来压力。
- 2026年6月,一项科学审查强调,开发生物活性阻燃剂纺织材料,同时提供有效的防火和可持续性效益,仍然面临技术挑战。 研究审查了不同的生物活性阻燃材料、其功能、热能和应用要求,反映了可持续耐火纺织品所需的持续技术发展。
- 不同类别的定义模糊性、原材料成本波动和竞争性定价压力的加大,继续给建筑技术纺织品市场带来头风,即使持续的基础设施和绿色建筑投资支持类别的长期增长。
建筑技术纺织市场如何分割
全球建筑技术纺织品市场按产品类型、纤维类型、涂层和处理、应用、终端使用工业、销售渠道和可持续性概况进行分拆。
- 按产品类型
根据产品类型,全球建筑技术纺织品市场被分割成织布,非织布,织布等. 编织的织物部分在2025年以最大份额25.42%的市场领先,其驱动力在于其既有用途跨越混凝土加固,屋顶覆盖膜,以及需要高抗拉强度的拉伸结构应用.
由于商业和基础设施建设项目对轻量级高强度加固材料的需求不断增加,复合材料部分在2026年至2033年期间的CAGR记录最快,为8.24%.
- 按纤维类型
根据纤维类型,全球建筑技术纺织品市场被分出为聚酯,聚丙烯,尼龙,玻璃纤维等. 聚酯部分在2025年占最大份额为28.12%的市场领先,这反映了由于耐久性和成本效益,它在屋顶、防水和地铁应用方面的既定用途。
尼龙地段在2026至2033年间注册了5.2%的CAGR,其驱动力在于其高抗拉强度,高弹性,在要求结构应用时极能抵抗受挫.
- 通过涂装和治疗
在涂层和处理的基础上,全球建筑技术纺织品市场被分割成阻燃剂、防水剂、抗微生物剂、抗紫外线等。 防水部分带动了2025年最大份额为22.12%的市场,其驱动力是整个屋顶和建筑信封应用对防水和防裂特性的广泛要求.
阻燃剂部分在2026至2033年记录的CAGR最快为8.10%,其驱动力为更严格的城市消防安全规范,迫使建筑商用符合严格耐久要求的外出设计织物来取代常规材料.
- 通过应用程序
根据应用情况,全球建筑技术纺织品市场被分割成混凝土加固、屋顶和绝缘、室内建筑、地铁和地embranes以及防噪声。 混凝土加固部分在2025年占据了最大份额32.11%的市场领先地位,由需要抗裂和耐久性的永久性和临时性结构应用的广泛使用所驱动.
2026至2033年,由于对轻量级、可呼吸的绝缘织物的需求不断增长,住宅和商业建筑的热能和声能绝缘性能得到改善,屋顶和绝缘部分记录的CAGR最快为8.2%.
- 最终用途工业
在最终用途工业的基础上,全球建筑技术纺织品市场被分割成商业建筑、住宅建筑、基础设施、运输等。 商业建筑部分在2025年以29.01%的最大份额领先市场,其驱动力是发展中国家和发达国家对办公空间的需求及其美学吸引力要求的不断增长。
2026年至2033年,由于全球对土木工程结构和基础设施发展项目的投资不断增加,基础设施部门登记了最快的CAGR,为8.80%。
- 通过销售频道
根据销售渠道,全球建筑技术纺织品市场被分割成直接/OEM和经销商和零售商。 2025年,经销商和零售商部分在市场中占据了最大份额,为58.20%,反映了区域伙伴在联系建筑承包商和建筑材料供应商方面的重要作用。
2026年至2033年期间,直接/OEM部分登记了6.66%的CAGR最快,主要制造商和主要建筑公司之间持续的大账户关系为后盾。
- 根据可持续性简介
根据可持续性概况,全球建筑技术纺织品市场被分割成传统和再生/生物型。 传统部分在2025年以最大份额62.13%的市场为首,反映了其在大众市场建筑应用中继续被广泛使用.
2026年至2033年,在政府促进节能和零能建筑以及减少温室气体排放的条例的推动下,回收/以生物为基础的部分记录的CAGR最快,为7.81%.
哪个地区拥有建筑技术纺织品市场的最大份额
- 亚太区域作为2025年最大的创收区域,主导了全球建筑技术纺织品市场,其驱动力是快速城市化、基础设施发展以及发展中国家日益重视可持续建筑做法。
- 本区域受益于扩大国内生产能力、增加政府基础设施投资以及越来越多地采用节能建筑标准。 商业和住宅建筑活动的继续扩展加强了亚太在全球市场上的领导作用。
中国建筑科技纺织市场洞察
中国的建筑技术纺织品市场在2026年至2033年的全球国内增长率最高,反映了该国在国内建筑和基础设施投资的扩大,同时在商业和住宅建筑项目中越来越多地采用工程建筑结构。
德国建设技术纺织市场洞察
德国建设技术纺织品市场仍然以主要制造商的强大国内存在为主,包括弗罗伊登贝格性能材料公司和Verseidag-Indutex公司,2024年9月收购了Heytex集团的核心业务并融入了新的MehlerHeytex品牌后得到了强化.
法国建筑技术纺织品市场透视
法国建筑技术纺织品市场得益于Serge Ferrari集团的国内存在,该公司是全球建筑应用灵活复合膜的主要制造商,公司不断进行生物材料创新并扩张到新兴建筑市场,包括2024年2月参加"大5 Construction Saudi"展出.
美国建筑技术纺织品市场透视
美国的建筑技术纺织品市场继续稳步增长,国内主要制造商,包括杜邦、欧文斯·克宁、赫克塞尔和3M,以及全国持续的基础设施和商业建筑投资都支持这一市场。
印度建筑技术纺织品市场洞察
印度在战略成果框架有限公司的国内存在和该国迅速城市化的商业和住宅建筑部门不断增长的基础设施投资的支持下,正在继续扩大技术纺织品市场。
建筑技术纺织市场中哪些是顶级公司
全球建筑技术纺织业主要由历史悠久的技术纺织和建筑材料公司领导,包括:
- 塞尔日·法拉利集团(法国)
- Freudenberg 性能材料公司(德国)
- DuPont de Nemours, Inc. (原始内容存档于2012-10-12).(美国).
- 托雷工业股份有限公司.(日本)
- (原始内容存档于2018-10-21). Saint-Gobain S.(法国)
- 欧文斯·克宁(美国).
- Verseidag-Indutex GmbH(德国)
- 阿赫斯特罗姆·奥伊(芬兰)
- SKAPS工业(美国)
- SRF有限公司(印度)
- Officine Maccaferri S.p.A.(意大利)
- TenCate Geosynthetics(荷兰)
- Hexcel公司(美国)
- 3M公司(美国)
- 西卡公司(瑞士)
- BASF SE(德国)
- 专卖公司(美国)
- 索尔马克斯国际公司(加拿大)
- GKD Gebr. Kufferath AG(德国)
- 低等 & Bonar (弗罗伊登堡集团)(U.K.
建筑技术纺织品市场的最新发展情况是什么
- 2024年9月,弗洛伊德伯格性能材料公司完成了对德国和中国的海特克集团核心业务的收购,后与现有的梅勒公司业务合并,创立了新的联合品牌"梅勒海特克".
- 2024年5月,塞尔日·法拉利集团继续扩展其以生物为主的上盖溶液,现在含有47%的生物成份并持有USDA批准,结合了防火合规和5年耐久性保修.
- 2024年2月,塞尔日·法拉利集团参加了在利雅得举行的"大5 Construction Saudi"展会,直接与区域建筑和建筑材料购买商接触,以扩大其在整个海湾合作委员会建筑市场的存在.
- 2025年11月,弗罗伊登贝格集团报告,2025财政年度总销售额为133.833亿美元,尽管包括汽车在内的某些核心终端市场需求疲软,但技术纺织品仍为公司核心市场部分.
- 2025年3月,主要制造商继续开发有嵌入式传感器的智能纺织品,用于实时结构监测,同时越来越多地采用纳米技术来提高材料耐久性和功能。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球建築技術紡織品市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 全球建築技術紡織品市場規模
2.3 供應商定位網格
2.4 覆蓋市場
2.5 地理範圍
研究需時 2.6 年
2.7 研究方法
2.8 技術生命線曲線
2.9 多變量建模
2.1 與關鍵意見領袖的主要訪談
2.11 DBMR 市場地位網格
2.12 市場應用覆蓋網格
2.13 DBMR 市場挑戰矩陣
2.14 進出口數據
2.15 次要來源
2.16 全球建築技術紡織品市場:研究快照
2.17 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 原材料覆蓋範圍
5.2 生產消耗分析
5.3 進出口情景
5.4 製造商的技術進步
5.5 波特五力模型
5.6 供應商選擇標準
5.7 佩爾斯特分析
5.8 法規覆蓋範圍
6 供應鏈分析
6.1 概述
6.2 物流成本情景
6.3 物流服務提供者的重要性
7 氣候變遷情景
7.1 環境問題
7.2 產業反應
7.3 政府的作用
7.4 分析師建議
8 全球建築技術紡織品市場,依纖維劃分,(2020-2029),(百萬美元)(百萬平方公尺)
(將提供每個部分的價值和數量)
8.1 概述
8.2 棉花
8.3 黃麻
8.3.1 價值
8.3.2 音量
8.4 合成
8.4.1 價值
8.4.2 音量
8.4.3 聚酯
8.4.4 聚氨酯
8.4.5 尼龍
8.4.6 聚乙烯
8.4.7 丙烯酸
8.4.8 聚碳酸酯
8.4.9 聚丙烯
8.4.10 ETFE
8.4.11 其他
8.5 其他
9 全球建築技術紡織品市場,依產品(2020-2029),(百萬美元)(百萬平方公尺)
(將提供每個部分的價值和數量)
9.1 概述
9.2 YARN
9.2.1 價值
9.2.2 音量
9.2.3 棉花
9.2.4 黃麻
9.2.5 合成
9.2.5.1. 聚酯
9.2.5.2. 聚氨酯
9.2.5.3. 尼龍
9.2.5.4. 聚乙烯
9.2.5.5. 丙烯酸
9.2.5.6. 聚碳酸酯
9.2.5.7. 聚丙烯
9.2.5.8. ETFE
9.2.5.9. 其他
9.2.6 其他
9.3 織物
9.3.1 價值
9.3.2 音量
9.3.3 編織
9.3.3.1. 棉花
9.3.3.2. 黃麻
9.3.3.3. 合成
9.3.3.3.1. 聚酯
9.3.3.3.2. 聚氨酯
9.3.3.3.3. 尼龍
9.3.3.3.4. 聚乙烯
9.3.3.3.5. 丙烯酸
9.3.3.3.6. 聚碳酸酯
9.3.3.3.7. 聚丙烯
9.3.3.3.8. ETFE
9.3.3.3.9. 其他
9.3.3.4. 其他
9.3.4 針織
9.3.4.1. 棉花
9.3.4.2. 黃麻
9.3.4.3. 合成
9.3.4.3.1. 聚酯
9.3.4.3.2. 聚氨酯
9.3.4.3.3. 尼龍
9.3.4.3.4. 聚乙烯
9.3.4.3.5. 丙烯酸
9.3.4.3.6. 聚碳酸酯
9.3.4.3.7. 聚丙烯
9.3.4.3.8. ETFE
9.3.4.3.9. 其他
9.3.4.4. 其他
10 全球建築科技紡織品市場,依分銷網絡劃分,(2020-2029),(百萬美元)(百萬平方公尺)
(將提供每個部分的價值和數量)
10.1 概述
10.2 製造商
10.2.1 價值
10.2.2 音量
10.3 分銷商
10.3.1 價值
10.3.2 音量
10.4 批發商
10.4.1 價值
10.4.2 音量
10.5 零售商
10.5.1 價值
10.5.2 音量
10.6 其他
10.6.1 值
10.6.2 音量
11 全球建築技術紡織品市場,按側面,(2020-2029),(百萬美元)(百萬米)
(將提供每個部分的價值和數量)
11.1 概述
11.2 外部
11.2.1 價值
11.2.2 音量
11.3 內部
11.3.1 價值
11.3.2 音量
12 全球建築科技紡織品市場,依用途劃分,(2020-2029),(百萬美元)(百萬平方公尺)
(將提供每個部分的價值和數量)
12.1 概述
12.2 混凝土鋼筋
12.2.1 價值
12.2.2 音量
12.3 立面基礎系統
12.3.1 價值
12.3.2 音量
12.4 室內施工
12.4.1 價值
12.4.2 音量
12.5 絕緣
12.5.1 價值
12.5.2 音量
12.6 校樣材料
12.6.1 價值
12.6.2 音量
12.7 空調
12.7.1 價值
12.7.2 音量
12.8 噪音防治
12.8.1 值
12.8.2 音量
12.9 視覺保護
12.9.1 值
12.9.2 音量
12.1 防曬
12.10.1 價值
12.10.2 音量
12.11 建築安全
12.11.1 價值
12.11.2 音量
12.12 其他
12.12.1 價值
12.12.2 音量
13 全球建築技術紡織品市場,按應用,(2020-2029),(百萬美元)(百萬平方米)
(將提供每個部分的價值和數量)
13.1 概述
13.2 圍板和標牌
13.2.1 價值
13.2.2 音量
13.3 稀土元素
13.3.1 價值
13.3.2 音量
13.3.3 擋風玻璃
13.3.4 防鳥網
13.3.5 防曬霜
13.3.6 安全屏障
13.3.7 其他
13.4 遮篷和天篷
13.4.1 值
13.4.2 音量
13.5 防水油布
13.5.1 價值
13.5.2 音量
13.6 建築膜
13.6.1 值
13.6.2 音量
13.7 屋頂材料
13.7.1 值
13.7.2 音量
13.8 其他
13.8.1 值
13.8.2 音量
14 全球建築技術紡織品市場,依最終用途劃分,(2020-2029),(百萬美元)(百萬平方公尺)
(將提供每個部分的價值和數量)
14.1 概述
14.2 住宅
14.2.1 價值
14.2.2 音量
14.2.3 住宅,按光纖
14.2.3.1. 棉花
14.2.3.2. 黃麻
14.2.3.3. 合成
14.2.3.4. 其他
14.3 非住宅
14.3.1 值
14.3.2 音量
14.3.3 非住宅按類型
14.3.3.1. 道路與高速公路建設
14.3.3.2. 鐵路
14.3.3.3. 公共工程
14.3.3.4. 農村發展
14.3.3.5. 農業
14.3.3.6. 水和衛生設施
14.3.3.7. 健康建設
14.3.3.8. 採礦業和電信業
14.3.3.9. 其他
14.3.4 非住宅,按光纖
14.3.4.1. 棉花
14.3.4.2. 黃麻
14.3.4.3. 合成
14.3.4.4. 其他
15 全球建築技術紡織品市場(按地區)
(本章中以上提供的所有細分均按國家/地區劃分)
15.1 北美
15.1.1 美國
15.1.2 加拿大
15.1.3 墨西哥
15.2 歐洲
15.2.1 德國
15.2.2 英國
15.2.3 義大利
15.2.4 法國
15.2.5 西班牙
15.2.6 瑞士
15.2.7 俄羅斯
15.2.8 土耳其
15.2.9 比利時
15.2.10 荷蘭
15.2.11 歐洲其他地區
15.3 亞太地區
15.3.1 日本
15.3.2 中國
15.3.3 韓國
15.3.4 印度
15.3.5 新加坡
15.3.6 泰國
15.3.7 印度尼西亞
15.3.8 馬來西亞
15.3.9 菲律賓
15.3.10 澳洲和紐西蘭
15.3.11 亞太其他地區
15.4 南美洲
15.4.1 巴西
15.4.2 阿根廷
15.4.3 南美洲其他地區
15.5 中東和非洲
15.5.1 南非
15.5.2 埃及
15.5.3 沙烏地阿拉伯
15.5.4 阿拉伯聯合大公國
15.5.5 以色列
15.5.6 中東和美國其他地區
16 全球建築技術紡織品市場、公司格局
16.1 公司份額分析:全球
16.2 公司份額分析:北美
16.3 公司份額分析:歐洲
16.4 公司份額分析:亞太地區
16.5 合併與收購
16.6 新產品開發與審批
16.7 擴展
16.8 夥伴關係和其他策略發展
17 SWOT分析
18 全球建築科技紡織品市場 – 公司簡介
18.1 希運工業公司
18.1.1 公司概況
18.1.2 收入分析
18.1.3 產品組合
18.1.4 生產能力概覽
18.1.5 SWOT分析
18.1.6 近期發展
18.2 杜邦
18.2.1 公司概況
18.2.2 收入分析
18.2.3 產品組合
18.2.4 生產能力概覽
18.2.5 SWOT分析
18.2.6 近期發展
18.3 洛和博納
18.3.1 公司概況
18.3.2 收入分析
18.3.3 產品組合
18.3.4 生產能力概覽
18.3.5 SWOT分析
18.3.6 近期發展
18.4 薩特勒股份公司
18.4.1 公司概況
18.4.2 收入分析
18.4.3 產品組合
18.4.4 生產能力概覽
18.4.5 SWOT分析
18.4.6 近期發展
18.5 太陽工業株式會社
18.5.1 公司概況
18.5.2 收入分析
18.5.3 產品組合
18.5.4 生產能力概覽
18.5.5 SWOT分析
18.5.6 近期發展
18.6 塞爾日·法拉利
18.6.1 公司概況
18.6.2 收入分析
18.6.3 產品組合
18.6.4 生產能力概覽
18.6.5 SWOT分析
18.6.6 近期發展
18.7 平岡株式會社
18.7.1 公司概況
18.7.2 收入分析
18.7.3 產品組合
18.7.4 生產能力概覽
18.7.5 SWOT分析
18.7.6 最近的發展
18.8 VERSEIDAG-INDUTEX GMBH
18.8.1 公司概況
18.8.2 收入分析
18.8.3 產品組合
18.8.4 生產能力概覽
18.8.5 SWOT分析
18.8.6 近期發展
18.9 聖戈班
18.9.1 公司概況
18.9.2 收入分析
18.9.3 產品組合
18.9.4 生產能力概覽
18.9.5 SWOT分析
18.9.6 近期發展
18.1 東麗工業株式會社
18.10.1 公司概況
18.10.2 收入分析
18.10.3 產品組合
18.10.4 生產能力概覽
18.10.5 SWOT分析
18.10.6 近期發展
18.11 西曼公司
18.11.1 公司概況
18.11.2 收入分析
18.11.3 產品組合
18.11.4 生產能力概覽
18.11.5 SWOT分析
18.11.6 近期發展
18.12 結構柔性
18.12.1 公司概況
18.12.2 收入分析
18.12.3 產品組合
18.12.4 生產能力概覽
18.12.5 SWOT分析
18.12.6 近期發展
18.13 賽發股份公司
18.13.1 公司概況
18.13.2 收入分析
18.13.3 產品組合
18.13.4 生產能力概覽
18.13.5 SWOT分析
18.13.6 近期發展
18.14 國際航空安全組織
18.14.1 公司概況
18.14.2 收入分析
18.14.3 產品組合
18.14.4 生產能力概覽
18.14.5 SWOT分析
18.14.6 近期發展
18.15 SRF有限公司
18.15.1 公司概況
18.15.2 收入分析
18.15.3 產品組合
18.15.4 生產能力概覽
18.15.5 SWOT分析
18.15.6 近期動態
18.16 西爾
18.16.1 公司概況
18.16.2 收入分析
18.16.3 產品組合
18.16.4 生產能力概覽
18.16.5 SWOT分析
18.16.6 近期動態
18.17 德爾科特
18.17.1 公司概況
18.17.2 收入分析
18.17.3 產品組合
18.17.4 生產能力概覽
18.17.5 SWOT分析
18.17.6 近期動態
18.18 SKAPS工業
18.18.1 公司概況
18.18.2 收入分析
18.18.3 產品組合
18.18.4 生產能力概覽
18.18.5 SWOT分析
18.18.6 近期動態
18.19 馬克菲爾股份公司
18.19.1 公司概況
18.19.2 收入分析
18.19.3 產品組合
18.19.4 生產能力概覽
18.19.5 SWOT分析
18.19.6 近期動態
18.2 格魯施維茲紡織廠股份公司
18.20.1 公司概況
18.20.2 收入分析
18.20.3 產品組合
18.20.4 生產能力概覽
18.20.5 SWOT分析
18.20.6 近期動態
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
19 問卷
20份相關報告
21 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











