



全球铸造设备市场分割,按产品类型(媒体流接东les和接棒),智能电视(制造中铸)、Gaming Consoles、无线显示适应器和接收器、Set-Top Boxes)、技术/协议(Google Cast、苹果AirPlay、Miracast、DLNA、专有协议)、连接(Wi-Fi网络、Wi-Fi直通、蓝牙接地、HDMI接地铸接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地接地
铸造设备的市场规模和增长率是什么
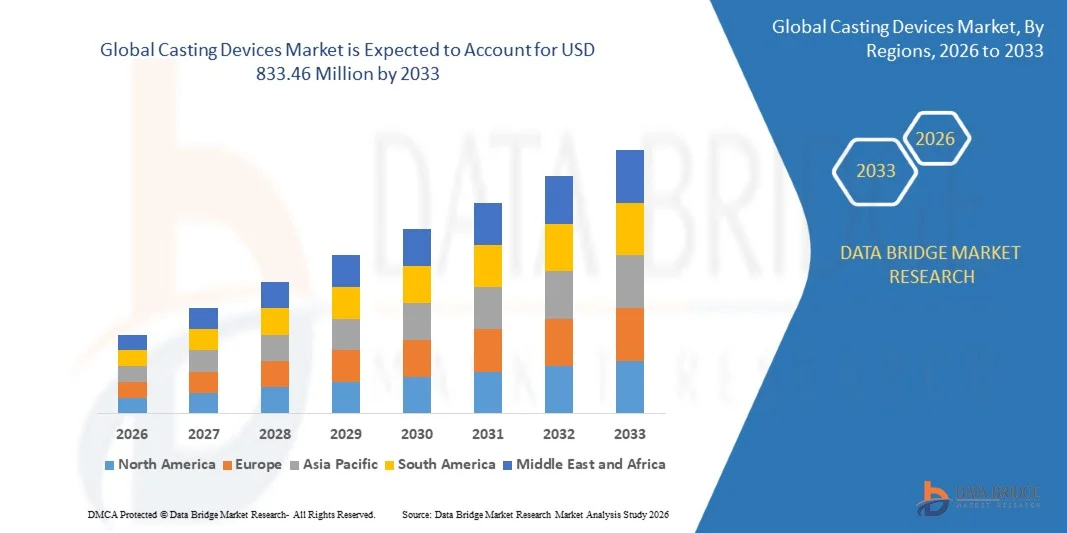
- 根据数据桥市场研究分析,铸造装置市场价值为:2025年39452万美元预计将达到到2033年达到8.3346亿美元,生长在一个2026-2033年CAGR为9.80%.
- 由于智能电视的渗透率不断提高,消费者对OTT流的偏好日益高于传统的付费电视,以及智能手机、平板电脑、笔记本电脑和更大的显示器对无缝无线内容共享的需求日益增加,市场正在经历持续的增长。
- 混合工作和远程合作的日益普及,进一步增加了公司和教育环境中对无线屏幕播放和展示解决方案的需求。 Wi-Fi标准、视频编码器和基于AI的内容建议方面的持续技术进步正在进一步加快市场扩张。
市场大小和预测
- 全球市场价值(2025):39452万美元
- 预期市场价值(2033):8.3346亿美元
- CAGR预测(2026-2033):9.80%
- 2025年主要区域:北美
- 最快增长区域:亚太
铸造设备市场的主要外卖是什么
- 北美占据了全球铸造设备市场的主导地位,2025年收入份额最大,为38.40%,由高智能电视渗透率,强劲的OTT订阅率所支撑,并有Google,Amazon,Roku,和Apple等主要平台供应商.
- 亚太预计将是增长最快的区域,从2026年到2033年CAGR增长为12.30 %,而中国和印度的智能电视采用率不断上升,中产阶级可支配收入不断增长,国内经济适用流媒体设备的制造也在不断增长。
- 由流媒体道格勒斯和棒子部分在2025年以44.20%的股权带动了市场,其驱动力是成本低廉,插管和游戏简便,消费者普遍熟悉Fire TV Stick和Roku Streaming Stick等产品.
- 无线显示适配器和接收器是增长最快的产品类型,预计将登记12.60%的CAGR,反映了企业和教育部门对无线显示解决方案不断增长的需求.
- Google Cast分部在2025年以36.80%的收入份额主导了技术类别,辅以广泛的跨平台相容并深入地整合了Android设备和第三方应用.
- 住宅最终用户部分占2025年市场份额的71.60%,其动力是不断上升的剪接趋势和消费者对OTT流的日益偏好。
- 视频会议和屏幕镜像应用是增长最快的类别,CAGR为13.50%,由持续流行的混合工作模式所驱动.
报告范围和铸造设备市场分割情况
|
属性 |
铸造设备 关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
铸造设备市场的关键趋势是什么?.
- 铸造设备地貌正在快速地进行平台整合,由制造商用更强大的AI-集成流体玩家来取代遗留的Dongles,提供统一的内容发现.
- 例如,在2025年,Google停止了最初的Chromecast Dongle系列,并引入了Google TV Streamer,这是由双子座AI提供动力的99美元套装箱,在保留Chromecast铸造兼容性的同时,提供超过一万个应用程序的个性化内容建议.
- 第三方制造商正在介入以填补平台过渡所留下的空白,推出复制了更早的铸造形式因素的简单化的Dongle型设备.
- 例如,2025年5月,法国制造商Thomson为Cast 150揭幕,这是一个与停止的Google Chromecast的设计和功能相近的流道,目标是在无障碍价格点的欧洲发射站。
- 随着消费者继续优先使用简单,可负担的OTT内容,厂商预计将保持AI-增强型,高端流箱与预算友好型Dongles的平衡,加强平台多样化作为核心市场主题.
铸造设备市场的关键驱动器是什么
- 全球智能电视的渗透率不断上升,消费者继续从传统的付费电视转向OTT流传,这驱动着对铸造设备的持续需求。
- 例如,行业估计显示,2024年全球智能电视货运量已超过2.3亿台,现在智能电视占据了新电视销售的主导地位,并越来越多地利用本地铸造功能进行货运。
- 主要平台供应商持续进行产品创新,包括支持高分辨率、更快的处理器以及改进语音助理,正在推动消费者的升级周期。
- 例如,2025年发布的更新型流线设备模型具有增强的处理器,Wi-Fi 6支持和AV1硬件解码功能,提供更快的应用加载,与前几代相比改进了4K HDR回放.
- 随着消费者日益依赖通过单一设备获取的多条流线订阅,对铸造硬件和软件平台的持续投资预计将仍然是市场的主要增长动力。
哪些因素挑战了铸造设备市场的增长
- 铸造装置面临网络安全弱点,包括未经授权的访问和数据截获风险,这引起了消费者和企业对装置和网络安全的关切。
- 不同操作系统、铸造协议和显示设备的相容性问题可产生不一致的用户经验,特别是在混合来自不同生态系统的产品时。
- 不断增长的内置铸造功能被直接嵌入到现代智能电视机中,正在逐渐减少某些消费区段对单独的外流设备的需求.
- 安全顾虑,跨平台相容性挑战,以及内置智能电视铸造功能不断提高,继续给独立铸造设备制造商造成竞争压力.
铸造设备市场如何分割?.
铸造装置市场按照产品类型,技术/protocol,连通性,分辨率,终端用户,价格范围,配送渠道,应用,操作系统,以及设备形式因子进行分拆.
- 按产品类型
根据产品类型,全球铸造设备市场被分入媒体流线道格勒斯和棒子,有内置铸造的智能电视机,游戏控制台,无线显示适配器和接收器,以及自设顶盒. 2025年,由于成本低、插播和游戏简便、消费者普遍采用Chromecast相容的Dongles、Fire TV Stick和Roku Streaming Stick等产品,媒体流出Dongles & Wicks片段占市场份额的44.20%。
无线显示器和接收器部分预计将在2026年至2033年达到12.60%的CAGR增长最快,这是由于企业和教育部门对会议室和教室无线显示和屏幕闪烁解决方案的需求不断增长。
- 按技术/议定书分列
在技术的基础上,全球铸造设备市场被分入了Google Cast,Apple AirPlay,Miracast,DLNA和专有协议. Google Cast分部在2025年以36.80%的股权主导了市场,辅以广泛的跨平台相容和跨Android设备的深度集成,Chrome浏览器,以及广泛的第三方流化应用.
Apple AirPlay机段预计将在2026至2033年间见证最快的CAGR11.40%,其驱动力是苹果设备安装基础不断增长,消费者对苹果生态系统内低纬度,高真实度镜像的偏好不断提高.
- 通过连接
在互联互通的基础上,将全球铸造设备市场分入以Wi-Fi网络为基础的Wi-Fi Direct,蓝牙辅助,和以HDMI为主的有线铸造. 以Wi-Fi网络为基础的部分在2025年以52.30%的股份占据了市场主导地位,因为它有能力支持多室流线,4K内容的带宽较高,多个设备在共享的家用网络上同步连接.
蓝牙辅助部分预计将在2026年至2033年达到10.90%的最快CAGR,其驱动力是便携式和方便旅行的铸造设备对快速、网络独立配对的需求不断增加。
- 决议
根据分辨率,全球铸造装置市场被分割成HD,全HD,4K/UHD和8K. 4K/UHD部分在2025年以48.70%的股权支配了市场,这得到了智能电视渗透率的提高,4K流线内容的更广泛提供,以及4K能铸硬件价格的下跌的支持.
8K部分预计将在2026年至2033年达到14.20%的CAGR最快,尽管来自一个小基地,其驱动力是高档家庭娱乐消费者的早期领养,以及8K能展和内容的逐步扩展.
- 按终端用户
在终端用户的基础上,全球铸造装置市场分为住宅、商业、招待和零售及数字标志。 2025年,住宅部分占了市场的71.60%,其驱动力是不断上升的剪接趋势,以及消费者对输油管输油管流动的偏好,而不是传统的付费电视订阅。
商业(公司和教育)部分预计将在2026至2033年达到12.10%的最快CAGR,同时在混合工作场所和智能教室越来越多地采用无线显示系统。
- 按价格范围
根据价格范围,全球铸造装置市场分为低/预算、中程和溢价。 中程部分在2025年占了45.30%的股权,为主流消费者提供了性能、应用兼容性和远程/语音控制功能的实际平衡。
2026年至2033年,由于消费者越来越愿意支付更高的处理功率、基于AI的内容建议以及支持先进的音频和视频格式,预计保费部分将最快达到11.70%的CAGR。
- 按发行频道
根据分销渠道,全球铸造装置市场被分割成在线零售/电子商务、消费电子商店、超市和超市以及直接/OEM捆绑销售。 网上零售/电子商务部分在2025年占了41.90%的市场份额,并得到了频繁的促销定价、产品捆绑和直通门的便利。
直接/OEM捆绑的销售部分预计将在2026年至2033年达到10.30%的最快CAGR,其驱动力是铸造设备制造商与智能电视或电信运营商之间日益加强的伙伴关系,以便与其他服务预先捆绑铸造功能。
- 通过应用程序
在应用的基础上,全球铸造设备市场被分割成视频流和OTT娱乐,游戏,视频会议和屏幕镜像,以及数字标志和演示. 视频流和OTT娱乐部分在2025年占了58.40%的股权,由全球订阅和广告支持的流媒体服务持续增长所驱动.
由于混合工作模式持续流行,对无线会议室协作工具的需求不断上升,视频会议和屏幕镜像部分预计将在2026年至2033年出现13.50%的最快CAGR.
- 通过操作系统
在操作系统的基础上,全球铸造设备市场被分入了Google TV/Android TV,Apple tvOS,Roku OS,Fire OS等. Google TV/Android TV部分在2025年占据了33.60%的市场份额,并得到了智能电视制造商广泛采用OEM的支持和包括基于AI的内容建议在内的持续平台增强.
Fire OS部分预计将见证从2026年到2033年的10.80%的CAGR最快,由亚马逊持续投资Alexa集成,智能家庭控制,并扩展与Fire TV设备捆绑的内容伙伴关系所驱动.
- 通过设备窗体因子
根据设备形式因素,全球铸造设备市场被分入了HDMI Dongles & stick,自上而上箱形因子,内置/嵌入,和便携式/puck-tyle. HDMI Dongles & sticks部分在2025年以47.50%的股权占据了市场主导地位,因为其尺寸紧凑,成本低廉,安装方便直接进入电视的HDMI端口.
内置/内嵌部分预计将在2026年至2033年见证最快的CAGR为11.20%,由本土铸造功能被不断提升地直接融入智能电视驱动,减少消费者对单独外部设备的依赖.
哪个地区拥有铸造设备市场的最大份额
- 北美主导了铸造设备市场,并占据了2025年38.40%的最大收入份额,并得到了高智能电视渗透率,强劲的OTT订阅率以及包括谷歌,亚马逊,罗库和苹果公司在内的主要平台供应商的支持.
- 本区域还受益于完善的宽带和无线基础设施、高消费家庭娱乐技术支出以及迅速采用新一代设备,这继续强化了北美在全球市场上的领导作用。
美国铸造设备市场透视
美国的铸造装置市场正在稳步增长,持续的剪接趋势以及消费者大力采用OTT流接服务为后盾. 包括Google,Amazon,Roku,和Apple在内的主要平台供应商的存在,继续推动频繁的产品发布和竞争性创新. 消费者对AI增强内容建议的兴趣与更高分辨率回放,进一步促进了美国市场的增长.
德国铸造设备市场透视
德国的铸造装置市场在稳步扩大,同时智能电视的采用率不断上升,消费者对流媒体而不是传统广播电视的偏好也越来越大。 制造商和零售商越来越多地提供价格有竞争力的铸造甜甜圈和自制顶盒,以满足不断变化的消费者需求。 持续的产品创新和扩大OTT内容的提供,进一步影响了德国的市场增长.
亚太铸造设备市场透视
亚太铸造装置市场预计将迅速增长,其推动力是智能电视的采用率不断提高,中产阶级可支配收入不断增长,以及中国、印度和日本国内制造业能力不断提高。 当地制造的廉价流线装置日益普及,加上区域OTT平台的迅速增长,正在支持强有力的区域市场扩张。
日本铸造设备市场透视
日本的铸造器械市场在高智能电视渗透率和消费者对高额家用娱乐技术的浓厚兴趣的支持下持续增长。 制造商继续采用具有适合日本技术消费基础的先进视听能力的铸造装置。 将铸造功能直接融入智能电视的不断增长,进一步推动了市场增长.
中国铸造设备市场透视
中国的铸造器械市场正在快速发展,其驱动力是国内制造业能力不断提高,消费者对负担得起的智能娱乐器械需求强劲. 国内主要电子产品制造商继续在国内和出口市场扩大以铸造带动的产品组合。 基于AI的内容推荐和语音控制功能的不断融合,进一步刺激了全中国的市场需求.
哪些是铸造设备市场上的顶级公司
铸造装置行业主要由历史悠久的公司领导,包括:
- 字母表公司(谷歌)(美国).
- 苹果股份有限公司.(美国).
- 亚马逊.com. Inc.(美国).
- 鲁能股份有限公司.(美国).
- 三星电子股份有限公司.(韩国)
- 微软公司(美国).
- 索尼公司(日本)
- LG电子股份有限公司.(韩国)
- 小米公司(中国)
- NVIDIA公司(美国).
- AUSTEK 计算机公司(台湾)
- 贝尔金国际有限公司.(美国).
- NETGEAR股份有限公司.(美国).
- 逻辑技术国际 S.(瑞士)
- 巴可无线(比利时)
铸造设备市场的最新动态是什么?.
- 2025年,Google停止了原有的Chromecast Dongle,并引入了由双子座AI提供动力的一款$99的设备"Google TV Streamer"和MediaTek处理器,在支持每秒60帧回放的同时,在超过一万个应用程序中提供个性化内容建议.
- 2025年5月,法国制造商汤姆森为"铸币150"揭幕,该"铸币150"是一款与已停用Google Chromecast的设计和功能相近的流出道具,其目标为一款以约60至75欧元的价格定价的欧洲出道.
- 2025年,Roku推出其"Roku Ultra 2025"模式,其特点是改进了4K性能,加强了语音搜索,以及针对剪接消费者的更广泛的应用兼容性.
- 2025年,亚马逊的"Fire TV Stick 4K Max"继续获得采纳,提供更快的导航,更深入的Alexa智能家庭集成,并进行AV1硬件解码以提高流效率.
- Roku和Amazon都在节假日购物季前向美国联邦通信委员会提交了新的遥控设计,信号两家公司即将推出的下一代流线装置.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











