



全球細胞療法市場細分,按技術(體細胞技術、細胞永生化技術、病毒載體技術、基因組編輯技術、細胞可塑性技術和三維技術)、類型(自體和同種異體)、細胞類型(幹細胞和非幹細胞)、細胞來源(iPS C、骨髓、臍帶血衍生細胞、脂肪組織和神經幹細胞)、應用(肌肉骨骼、心血管、胃腸道、神經、腫瘤學、皮膚病學、傷口和損傷、眼科和其他)、最終用戶(醫院和診所、再生醫學中心、診斷和研究中心等) - 產業趨勢和預測到 2032 年
什么是细胞治疗市场规模和增长率
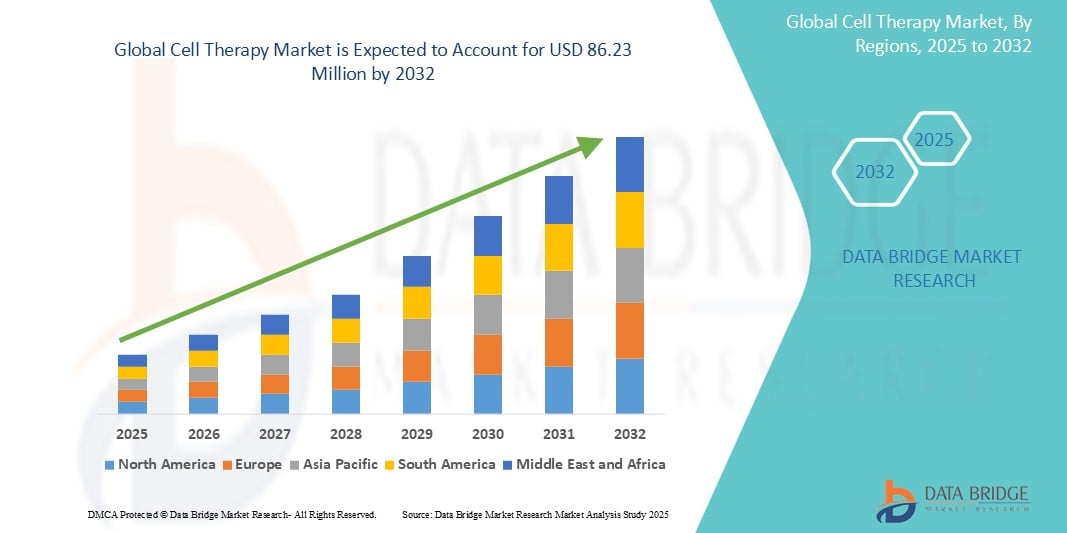
- 根据数据桥市场研究分析,全球细胞疗法市场规模被估价为:2024年2,116万美元并可望达到到2032年,8,623万美元, 以美元计CAGR为19.20%预测期间
- 市场增长主要得益于对再生医学的投资增加和基因再生技术的进步
- 癌症和自体免疫障碍等慢性疾病的发病率不断上升,正在推动对个性化和有针对性的治疗的需求。 再加上监管批准和临床试验结果的提高,这正在加速全世界采用细胞疗法
市场大小和预测
- 全球市场价值(2024年):2,116万美元
- 预期市场价值(2032年):8,623万美元
- CAGR预测(2025-2032年): 19.20%
细胞治疗市场分析
- 目前全球细胞疗法市场的核心是开发并采用个人化疗法,利用病人自己的细胞治疗各种疾病,提高治疗的精确性和安全性。
- 细胞加工和制造技术的不断进步正在改善这些疗法的可扩展性和可获取性,使更多的病人能够受益于有针对性的治疗方案。
- 北美主导了细胞疗法市场,2024年收入份额最大,为58.12%,由先进的保健基础设施和对研发的大力投资所驱动,这些支持新疗法的快速创新和商业化
- 由于城市化增加、可支配收入增加和技术进步,亚洲和平预计将是预测期内细胞疗法市场增长最快的区域。
- 自动部分拥有2024年最大的市场收入份额,约占市场的91.6%. 这种支配地位的驱动力是使用病人自己的细胞,这种细胞将免疫排斥和不良反应的风险降至最低,从而导致个人化疗法的治疗效果和安全性得到提高.
报告范围和细胞治疗市场分割
|
属性 |
细胞治疗关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分割、地理覆盖和主要角色等市场假设的深刻见解外,由数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
细胞治疗市场的关键趋势是什么
“......个人细胞治疗促进增长“
- 全球细胞疗法市场越来越注重使用患者自身细胞的个性化疗法,以提高治疗准确性并降低免疫排斥风险.
- 细胞制造技术的进步使生产更加高效和可扩展,使更多的病人更容易获得个性化治疗
- 例如,几家公司最近启动了临床试验,探索如何在帕金森疾病和某些癌症等复杂条件下使用自发细胞疗法,显示出人们越来越相信这种方法。
- 此外,细胞储存和运输技术的改进有助于维持细胞的活力和活力,这对于个性化疗法的成功至关重要
- 持续的个性化细胞疗法趋势,加上生产和物流的技术进步,正在塑造市场的未来,为难以治疗的病人带来了新的希望。
细胞治疗市场动态
驱动程序
“鼓励采用再生医学技术”
- 再生医学的兴起正在通过修复被破坏的组织来刺激细胞疗法的成长,FDA批准如癌症的CAR-T疗法强调了这一领域的进步.
- 细胞疗法针对自体免疫疾病、矫形外伤和心律障碍,如骨节炎和心力衰竭治疗中枢干细胞试验
- Novartis和Gilead Sciences等大型制药公司正在加大对细胞疗法的投资力度,加快从研究过渡到经批准的临床应用
- 管理机构通过简化流程支持创新,例如林业发展局的再生医学先进疗法指定,加快新疗法的市场准入
- 由帕金森病自发疗法的积极结果推动的患者意识不断提高,鼓励保健提供者更广泛地采用和推荐
- 这些因素共同为再生医学奠定了坚实的基础,显著地推进了细胞治疗市场.
限制/挑战
“......复杂的制造和可扩展性问题“
- 制造细胞疗法涉及复杂的步骤,如细胞来源、改造和质量控制,需要专门的设备和严格的协议来维持细胞生存能力和安全。
- 许多疗法的自发性质意味着每批患者都使用特定细胞,从而产生可变性,使标准化复杂化并增加生产成本.
- 个性化处理和快速加工需求限制了大规模制造,需要温度控制运输等先进物流,以确保及时交付.
- 对强力、纯度和不育症的严格监管要求增加了漫长的验证过程并增加了生产费用,这会使治疗更难获得
- 目前的制造设施往往无法满足日益增长的需求,导致治疗的提供出现延误并减缓了细胞疗法的商业扩展
- 总体而言,克服这些制造和可伸缩性挑战对于细胞疗法市场实现广泛采用和持续增长至关重要
细胞治疗市场范围
全球细胞治疗市场根据技术,类型,细胞类型,细胞源,应用,以及最终用户进行分化.
- 按技术分列
以技术为基础,细胞治疗市场被分化为体细胞技术,细胞不朽化技术,病毒矢量技术,基因组编辑技术,细胞可塑性技术和三维技术. 体细胞技术部分估计在2024年占有最大的市场份额. 这种支配地位的驱动力在于其为治疗目的修改和利用体细胞的既定和被广泛采用的方法,特别是在已经取得重大临床成功和管理批准的卡通细胞疗法等领域。
基因组编辑技术部分预计将出现从2025年到2032年最快的增长率. 这种迅速增长的动力来自诸如Crefer-cas9等工具的进步,这些工具在改变治疗应用基因方面提供了前所未有的精确性。 纠正各种疾病的遗传缺陷和加强细胞功能的潜力正在推动这一领域的大量研究和投资。
- 按类型
根据类型,细胞疗法市场被分解为自体和多基因. 自动部分拥有2024年最大的市场收入份额,约占市场的91.6%. 这种支配地位的驱动力是使用病人自己的细胞,这可以将免疫排斥和不良反应的风险降到最低,从而导致个人化疗法的治疗效率和安全性得到提高.
全能部分预计将见证2025年至2032年最快的CAGR. 这种增长的动力是其可伸缩性、即时提供治疗(“现成治疗”)和与自发治疗相比的成本效益。 正在进行的研究和临床试验的重点是克服免疫排斥挑战,以扩大多源疗法的应用。
- 按单元格类型
根据细胞类型,细胞疗法市场被分化为干细胞和非结细胞. 干细胞部分估计在2024年占有最大的市场份额. 这是因为干细胞具有固有的再生和分化能力,使它们具有治疗各种变性疾病、组织修复和各种慢性病的高度多能性。
预计从2025年到2032年,非基质细胞段将出现显著增长。 这种增长的动力是越来越多地探索和发展了肿瘤学的非细胞疗法,如T细胞疗法(如车-t细胞),这些疗法在治疗特定疾病方面取得了显著的成功并正在迅速扩大其治疗指标。
- 按单元格来源
在细胞源的基础上,细胞治疗市场被分化为被诱导多能干细胞,骨髓,脐带出血细胞,脂肪组织,神经干细胞等. 骨髓部分估计在2024年占有最大的市场份额. 这是由于骨髓是血栓干细胞的传统而已久固的来源,被广泛用于血栓性恶性肿瘤和其他血液紊乱的移植,具有广泛的临床经验和基础设施.
诱导多能干细胞(IPSCS)部分预计将见证2025年至2032年最快的CAGR. 这种快速增长是由于它们具有区分出各种细胞类型的独特能力,为再生医学提供了高度多能和针对病人的源头,而不涉及胚胎干细胞的伦理问题,从而导致大量的研发。
- 通过申请
根据应用情况,细胞疗法市场被分解为肌肉骨骼,心血管,胃肠道,神经,肿瘤,皮肤科,伤口和外伤,视力等. 肿瘤科部分在2024年占据了最大的市场收入份额,约占市场的70.2%. 这种支配地位的驱动力是汽车-T细胞疗法在治疗各种血癌方面的重大突破和商业成功,以及癌症免疫学方面的高需求得不到满足和广泛研究。
皮肤科部分预计将见证2025至2032年最快的CAGR. 由于组织工程的进步以及皮肤修复和再生的再生方法,越来越多地应用细胞疗法来治疗各种皮肤状况,包括慢性伤口、烧伤和审美程序,从而推动了这种增长。
- 按最终用户
在最终用户的基础上,细胞疗法市场被分割成医院和诊所,再生医学中心,诊断研究中心等. 2024年,医院和诊所占市场收入份额最大,约占市场份额的41.7%。 其驱动力在于他们作为病人护理的初级点的作用,即使用细胞疗法,以及越来越多地将这些先进疗法纳入标准临床实践。
再生医学中心部分预计将见证2025年至2032年最快的CAGR. 这一增长的动力是:细胞疗法专业化程度提高,对专用设施进行大量投资,以及日益重视新再生疗法的研究和临床试验,使其成为促进和提供细胞疗法的关键中心。
细胞治疗市场区域分析
- 北美主导了细胞疗法市场,2024年收入份额最大,为58.12%,由先进的保健基础设施和对研发的大力投资所驱动,这些支持新疗法的快速创新和商业化
- 该区域受益于有利的监管框架,这些框架可加快审批进程,鼓励制药公司和生物技术公司推出尖端细胞疗法,从而促进市场增长
- 此外,提高病人和保健提供者对个性化药品和再生治疗的认识正在提高采纳率,而学术界和工业界之间的合作则会进一步加快临床进步和产品供应。
美国细胞治疗市场透视
美国在全球拥有最大的市场份额,其驱动力是高医疗支出,高研究能力,并广泛采用尖端细胞疗法. 美国率先对生物技术创新进行大量投资,提供强有力的监管支持,并越来越多地批准新型细胞疗法产品。 对个性化药品的需求不断增加,癌症和罕见疾病的发病率也不断上升,这进一步刺激了市场的增长。 本区域强大的保健基础设施和主要市场参与者的存在为持续扩展创造了有利的环境。
欧洲细胞治疗市场透视
欧洲的细胞疗法市场将实现大幅增长,并辅之以完善的医疗保健系统,以及政府加强创新举措。 严格的监管标准和对安全的重视正在推动高效和标准化疗法的发展。 德国、英国和法国等国家以强劲的临床试验活动和公私保健部门不断增多的采用率为主导。 城市化和人口老龄化也是推动需求的关键因素。
英国细胞治疗市场透视
预计在预测期间,英国细胞疗法市场将在一个值得注意的CAGR增长,其动力是扩大对生物技术研发的投资。 增加政府资金、学术机构和工业界之间的合作,并增强病人对新疗法的认识,支持市场增长。 英国有利的监管环境和强大的保健基础设施鼓励在各种医疗领域采用先进的细胞疗法。
德国细胞治疗市场透视
在预测期间,德国细胞疗法市场预计将在相当规模的CAGR扩展,因为临床试验活动增加,对基于细胞的慢性病治疗的认识得到提高。 德国完善的保健基础设施、强调创新和支持性报销政策促进了细胞治疗部门的发展。 将细胞疗法纳入个性化医学和再生疗法,特别是针对肿瘤学和罕见遗传病的细胞疗法,正在变得具有吸引力。
亚太细胞治疗市场观察
亚洲和平细胞疗法市场在2025年将增长最快的CAGR,其驱动力是不断增加的医疗保健投资、快速城市化以及中国、日本和印度等国家的技术进步。 该区域日益重视再生医学和慢性病的日益流行刺激了需求。 政府支持生物技术创新和扩大临床试验基础设施的举措进一步推动了市场的发展。 此外,细胞治疗的可负担性和可获得性正在改善,扩大了消费者基础。
日本细胞治疗市场透视
日本的细胞疗法市场由于该国对先进医学技术和再生医学的强烈关注而逐渐增强. 人口老龄化以及癌症和神经系统疾病等慢性疾病的发病率上升是主要的驱动因素。 政府推广再生医学并简化监管路径支持市场扩张. 日本重视安全和疗效,确保了高质量疗法的发展,医院和研究中心越来越多地采用。
中国细胞治疗市场透视
中国细胞疗法市场占2025年亚洲和平区最大的市场收入份额,这归因于快速城市化、扩大保健基础设施以及政府加大对生物技术创新的支持。 中国的大型患者池和日益流行的慢性和罕见疾病,对细胞疗法解决方案产生了巨大的需求. 该国也正在成为临床试验和细胞疗法产品制造的中心。 负担得起的定价和提高公众认识进一步推动了市场增长。
细胞治疗市场份额
细胞治疗行业主要由地位良好的公司领导,包括:
- Kolon TissueGene公司(美国)
- JCR制药有限公司(日本)
- MEDIPOST(韩国)
- 斯德梅迪卡细胞技术公司(美国)
- NuVasive股份有限公司(美国)
- Castle Creek生物科学股份有限公司(美国)
- 切莱克蒂斯(法国)
- BioNTech IMFS(德国)
- Pluri生物技术有限公司(以色列)
- (美国)
- PHARMICELL有限公司(韩国)
- ANTEROGEN CO. LTD. (韩国)
- 诺华公司(瑞士)
- GSK plc (英国).
- 布里斯托-迈尔斯·斯奎布公司(美国)
- Celyad肿瘤协会(比利时)
- Regen BioPharma股份有限公司(美国)
- 预付费(印度)
全球细胞治疗市场的最新动态
- 2025年3月,AGC Biologics推出了一个专门的细胞和基因技术司,以加强对细胞和基因疗法开发者的支持. 新司在米兰、科罗拉多州龙蒙特和日本横滨提供扩大的能力、科学专长和专门的CDMO服务。 该倡议旨在加速全球先进疗法的开发和制造
- 2023年10月,Aurion Biotech在美国启动了1/2阶段的临床试验,以评估其旨在治疗角膜水肿的细胞疗法. 这项研究标志着在探索这一眼疾的创新治疗方案方面取得重大进展。 试验的进展将受到密切监测,因为它试图证明治疗对病人的安全性和疗效
- 2023年10月,Nkarta, Inc.获得FDA批准其调查新药(IND)申请研究NKX019,一种以CD19为目标的多基因CAR NK细胞疗法. 这种疗法旨在为狼肾炎提供一种新的治疗选择,这是一种挑战性的自体免疫疾病. 批准标志着朝向临床试验迈出的关键一步,将评估其有效性和安全性
- 2023年6月,Vertex制药公司与Lonza合作,建立了一个合资企业,旨在加强Vertex调查干细胞疗法的生产. 这一协作专门针对一型糖尿病(T1D)的治疗,侧重于临床试验方案VX-880和VX-264. 预计该倡议将简化制造流程,并支助推进这些有前途的疗法。
- 2023年5月,Johnson & Johnson与Cellular Biomedical Group达成全球合作与许可协议,共同开发了先进的CAR-T疗法. 这种伙伴关系旨在创新和提高CAR-T治疗的有效性,反映出两家公司致力于推进癌症治疗。 预计合作将加快肿瘤领域下一代疗法的开发。
- 2023年3月,Adapitimune疗程plc和TCR2疗程宣布建立战略伙伴关系,旨在建立一个以治疗固体肿瘤为重点的主要细胞治疗组织. 这一联盟旨在利用每个公司的专门知识和资源,在这一具有挑战性的肿瘤领域推进创新疗法。 协作体现了对改进工作的共同承诺。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











