


全球起司替代品市場細分,按產品(帕瑪森起司、切達起司、馬蘇里拉起司、奶油起司、里科塔起司及其他)、來源(夾心起司、切達起司、馬蘇里拉起司、奶油起司、里科塔起司及其他)、來源(夾心起司、切達起司、馬蘇里拉起司、奶油起司、里科塔起司及其他)、來源(夾心起司、仿起司、豆腐起司)、性質(有機、合成)、應用(起司配料和調味品、沾醬和調味汁、即食食品、烘焙食品、鹹食零食及其他)、分銷管道(直銷232B23年(B32B)、20232B3年(B32B)的趨勢
全球起司替代市场规模和增长率是什么
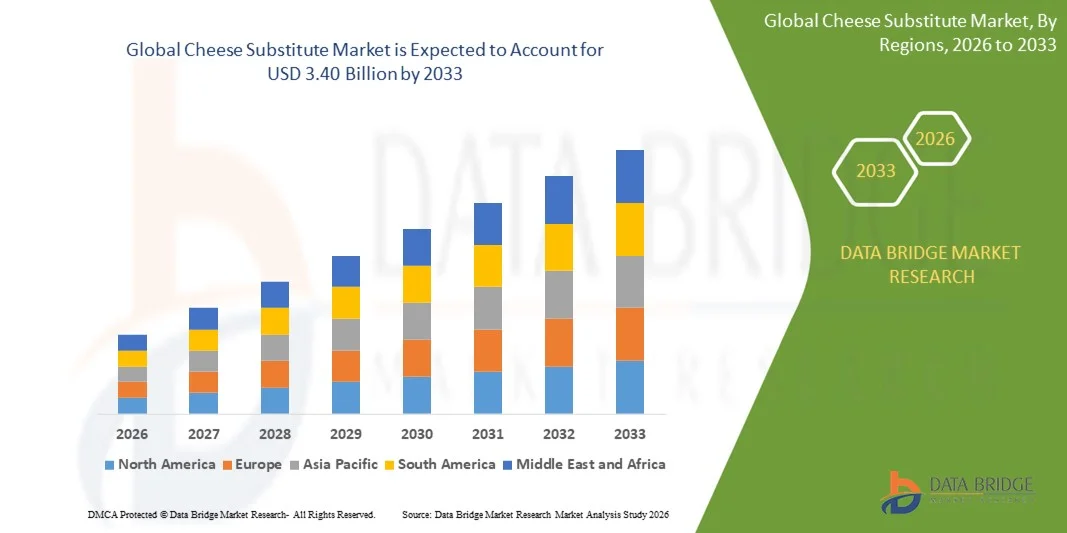
- 根据数据桥市场研究分析, 全球起司替代产品市场规模2025年18.8亿美元并可望达到至2033年340亿美元,在一个CAGR为7.70%.在预测期间。
- 市场增长的主要动力是消费者越来越倾向于植物和无乳糖替代品,同时人们也日益认识到无乳制品饮食带来的健康和环境惠益。
- 此外,在口味、纹理和营养特征方面的创新,加上零售和在线平台的分销渠道不断扩大,正在使起司替代品更容易获得,并吸引更多的受众。 这些综合因素正在加速采用市场,从而大大地推动了该行业的增长。
市场大小和预测
- 全球市场价值(2025):18.8亿美元
- 预期市场价值(2033年):3.40亿美元
- 预测CAGR(2026-2033):7.70%
全球起司替代市场分析
- 奶酪替代品,包括以植物为基础的和无乳糖的替代品,由于其对健康的益处、环境可持续性和烹饪应用的多用途性,在住宅和商业环境中,都日益成为现代饮食的重要组成部分。
- 对奶酪替代品的需求不断上升,主要是由于消费者对乳糖不容忍和乳制品过敏的认识不断提高,对植物为主的饮食越来越偏好,以及越来越重视可持续和合乎道德的食品选择。
- 北美主导了全球起司替代市场,2025年收入份额最大,为32.3%,特点是健康意识高,大力采用以植物为主的饮食,以及完善的零售基础设施,美国素食和无乳糖起司消费大幅增长,其驱动力来自既有食品品牌和以品味、纹理和营养增强为重点的创业企业的创新。
- 由于城市化程度的提高、可支配收入的提高以及西方饮食趋势的改善,预计亚太区域在预测期间将成为全球奶酪替代市场增长最快的区域。
- Mozzarella部分在2025年以最大的收入份额32.5%占据了市场主导地位,其驱动力是它在披萨、面条和面包店应用中的高使用率,以及消费者越来越倾向于主流食谱中以植物为基础的替代品。
《范围和全球奶酪替代市场划分报告》
|
属性 |
起司替代关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
全球起司替代市场的关键趋势是什么
通过产品创新和功能整合加强方便
- 全球起司替代市场的一个重要而正在加速的趋势是,开发创新产品,密切复制传统起司的口味、纹理和营养特征,同时整合添加蛋白质、活生素或减少钠等功能利益。 这种健康、品味和方便的结合,大大加强了消费者的接受和满足。
- 例如,Violife和Miyoko的"奶酪"提供以植物为主的奶酪来模仿乳酪的融化和伸展,让消费者可以享受熟悉的菜肴而不损害口味或饮食限制. 同样地,Kite Hill生产以杏仁为原料的奶酪,并用活生素来丰富其功能,同时提供烹饪多功能。
- 奶酪代用品产品创新使营养强化、无过敏制剂和增强储存寿命等特征得以实现。 例如,一些Daiya产品使用自有混合物来改善纹理和可融化性,同时也用于无脂和无乳糖饮食。 此外,这些创新使消费者能够无缝地将起司替代品纳入传统食谱,为膳食准备提供方便和灵活性。
- 将功能利益纳入起司替代品,有助于更广泛地采用不同饮食生活方式,包括素食、致病和耐乳糖的消费者。 通过单一的产品,用户可以享受口味,营养,和饮食的遵守,形成统一而方便的烹饪体验.
- 这种更注重健康、功能和多功能的起司替代品的趋势从根本上改变了消费者对无奶制品和以植物为基础的食品部门的期望。 因此,Miyoko和Kite Hill等公司正在开发具有强化营养、改善纹理和强化口味的下一代产品,以满足不断变化的消费者需求。
- 随着消费者越来越重视健康、可持续性和烹饪多用途,住宅和商业部门对提供方便、功能效益和真实口味的起司替代品的需求正在迅速增长。
全球起司替代市场动态
驱动程序
由于健康意识的提高和以植物为主的饮食的采用而增加的需求
- 乳糖不容忍、乳制品过敏和对健康有意识的饮食选择日益普遍,加上加速采用以植物为基础的可持续饮食,是奶酪替代品需求增加的重要驱动因素。
- 例如,在2025年,Miyoko的Creamery宣布推出一个强化的以植物为主的摩扎瑞拉,其可熔性得到提高并强化了蛋白质含量. 预计主要公司的这种战略将在预测期间推动起司替代市场的增长。
- 随着消费者更加意识到传统乳制品消费对健康和环境的影响,干酪代用品提供了功能上的好处,如胆固醇减少、饱和脂肪减少和无过敏制剂,为传统干酪产品提供了令人信服的替代品。
- 此外,以植物为主的饮食越来越受欢迎,人们也希望有多种和可持续的食物选择,这使起司替代品成为现代膳食规划的一个组成部分,能够无缝地融入传统和创新性烹饪应用。
- 方便易用产品、与多种食谱的兼容性以及零售和在线渠道的可得性,是推动住宅和商业部门采用起司替代品的关键因素。 家庭烹饪、用餐包和素食/以健康为重点的食品供应的趋势进一步促进了市场增长。
限制/挑战
关于味道、纹理和价格的关切
- 围绕起司替代品的口味、纹理和整体感知经验的担忧对更广泛的市场渗透构成重大挑战。 尽管取得了技术进步,但一些消费者认为以植物为原料的奶酪与传统的奶酪相比不太令人满意。
- 例如,有报告称,某些低成本的植物奶酪中含有干酪或橡胶纹理,这使一些消费者不愿采用干酪替代品作为主要奶制品替代品。
- 通过改进配方技术、加强口味和产品教育来解决这些问题,对于建立消费者信任至关重要。 Violife和Daiya等公司强调其高质量的成分、现实的纹理以及营销运动中的真实口味,以使潜在买家放心。 此外,与传统的奶酪相比,昂贵的奶酪代用品价格较高,这可能成为对成本敏感的消费者的障碍,特别是在发展中区域或对有预算意识的家庭而言。
- 虽然由于生产规模的扩大,价格正在逐渐下降,但对植物或特有奶酪产品的预期溢价仍然会阻碍广泛采用,特别是在没有饮食限制或可持续性考虑的消费者中。
- 通过持续的产品创新、口味优化、消费者教育以及开发更负担得起的备选方案来克服这些挑战,对于全球起司替代市场的持续增长至关重要。
全球起司替代市场范围
起司替代市场根据产品,来源,性质,应用和分销渠道进行分拆.
- 按产品分列
在产品的基础上,全球起司替代市场被分入了帕梅桑,契德达尔,莫扎雷拉,克来姆起司,里科塔等地. Mozzarella部分在2025年以最大的收入份额32.5%占据了市场主导地位,其驱动力是它在披萨、面条和面包店应用中的高使用率,以及消费者越来越倾向于主流食谱中以植物为基础的替代品。 Mozzarella替代品因其可融化性、伸展性和纹理而得到青睐,它们模仿了传统的乳酪。
帕尔梅桑部分预计将见证2026至2033年最快的CAGR为21.2%,意大利菜和美食配方越来越多地采用,健康意识高的消费者对无乳品和无乳糖替代品的认识也不断提高,以此为后盾. 创新的口味和强化的营养选择进一步加速了这部分的增长。
- 按来源
根据来源,"全球起司替代"市场被分入"填充起司","模拟起司"和"以豆腐为主起司". 2025年,Analogue Cheese部分在市场上占据主导地位,收入份额为45.8%,原因是其可负担性、普及性以及烹饪应用的多功能性。 模拟奶酪替代品提供与传统乳酪相类似的口味和纹理,使乳酪在家庭和食品服务行业中非常受欢迎.
基于豆腐的起司部分预计将在2026年到2033年出现23.1%的最快CAGR,而由以豆类为主的产品,素食和功能食品的受欢迎程度不断提高所推动. 加工技术方面的进步提高了品味、纹理和营养价值,进一步推动了这一部分的发展。
- 按性质
在自然的基础上,全球起司替代市场被分解为"有机"和"合成". 合成部分在2025年占据了市场主导地位,其收入份额为51.3%,原因是其成本效益高、生产能力大、工业和商业应用质量一致。 合成起司替代品因其稳定性和保质期而被广泛用于包装食品和即食用餐.
2026年至2033年,由于消费者越来越偏好自然、无化学和环境上可持续的食品,预计有机部分将最快达到22.5%的CAGR。 越来越多的人意识到健康的好处,对保费的需求增加,有机替代品正在支持这一部门的迅速扩展。
- 通过应用程序
在应用的基础上,全球起司代用品市场被分出为起司上衣和外衣,迪普斯和索塞,快餐快餐,贝克,甜和萨沃里小吃等. 在快餐连锁店、披萨店和家用烹饪业的强势推动下,奶酪顶层和外衣部分在2025年以38.7%的收入份额支配了市场。 消费者倾向于方便多能的选择,这些选择密切模仿了传统起司来进行熔融和口味增强.
由于千年和城市家庭对方便、以植物为主和无乳制品的供餐选择的需求日益增加,2026年至2033年,可食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用食用用食用食用食用用用用食用食用食用食用用用食用食用食用食用食用食用食用用食用用用用用食用食用用食用食用用食用用食用食用食用食用食用食用食用食用食用用食用食用食用食用食用用食用用食用食用用食用食用食用食用用食用食用食用用食用用食用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用用 冷冻食品、餐具和预先准备的素食的趋势进一步支持了这种增长。
- 按发行频道
在发售渠道的基础上,全球起司代用品市场被分出直接销售(B2B)和间接销售(B2C). 间接销售(B2C)部分在2025年占据了市场主导地位,收入份额为54.2%,原因是超市增长、超市、电子商务渗透和对网上杂货购物的偏好增加。
直接销售(B2B)部分预计将见证2026年至2033年22.8%的CAGR最快,由餐馆,食品服务供应商和大型制造商需求所驱动,寻求定制起司替代解决方案. 机构和商业食品服务渠道的强劲增长进一步助长了这一部门。
全球起司替代市场区域分析
- 北美主导了全球奶酪替代市场,2025年收入份额最大,为32.3%,其驱动力是消费者对植物为主的饮食、乳糖不容忍以及健康意识食品选择的认识得到提高。
- 本区域的消费者高度评价起司替代品提供的便利、口味和营养效益,以及它们在烹饪方面的多才多艺和与各种饮食偏好,如素食、无食用和低脂肪饮食相匹配。
- 这种普遍采用得到以下因素的进一步支持:可支配收入高;具有技术和健康意识的人口;强大的零售和电子商务基础设施,把起司替代品确定为居民家庭和食品服务业的首选。
美国奶酪替代市场观察
美国奶酪替代市场在2025年占北美最大收入份额为81%,这是由于越来越多地采用以植物为主的饮食并提高对乳糖不容忍和乳制品过敏的认识所助长的. 消费者越来越优先考虑健康意识和环境上可持续的食品选择,驱动了对起司替代品的需求。 DIY用餐准备,即食用植物产品,在线杂货购物等趋势进一步推动市场. 此外,口味、纹理和营养强化方面的创新,加上强大的零售和电子商务基础设施,都极大地促进了市场的扩大。
欧洲奶酪替代市场透视
预计在整个预测期间,欧洲奶酪替代市场将大幅扩展,主要由卫生意识的提高、素食和素食的采用以及可持续性方面的关切所驱动。 城市化程度的提高和可支配收入的提高正在促进采用起司替代品。 欧洲消费者被吸引到方便、品味和功能上的好处,如脂肪减少、胆固醇和无过敏制剂。 整个市场在居民家庭、食品服务和零售部门都有显著增长,奶酪替代品被纳入包装食品和新鲜烹饪产品。
英国起司替代市场观察
预计在预测期间,英国奶酪替代市场将在一个值得注意的CAGR增长,其动力是以植物为主和无乳制品的饮食摄入量激增。 对乳糖不容忍、健康和可持续性的关切正在鼓励消费者和食品服务提供者选择起司替代品。 英国强大的零售网络、日益普及的电子商务以及消费者对方便、随时可使用产品的关注预计将继续刺激市场增长。
德国奶酪替代市场观察
预计在预测期间,德国奶酪替代市场将在相当规模的CAGR扩展,因为人们日益认识到健康饮食、素食生活方式和可持续食品选择。 德国强调高质量、有创意和生态友好的产品,这促进了收养,特别是在住宅、零售和食品服务部门。 奶酪代用品融入即食食品、小吃和面包店应用日益普遍,这与消费者对营养、方便和对环境负责任的产品的偏好相一致。
亚太奶酪替代市场观察
在2026至2033年的预测期内,亚太奶酪替代市场将增长最快,达到24%的CAGR,其动力是城市化程度的提高、可支配收入的提高以及中国、日本和印度等国对植物为主的饮食的认识的提高。 政府促进健康生活方式的倡议,加上食品零售和电子商务基础设施的迅速现代化,正在推动采用。 此外,APAC正在成为乳制品替代品的制造中心,提高了奶酪替代品的可负担性,并方便广大消费者使用。
日本奶酪替代市场观察
日本的起司替代市场由于该国健康意识文化、人口老化和对方便、随时可用的食品的需求而日益强劲。 对植物取食、无乳糖替代品和功能食品的兴趣日益高涨,推动了收养。 将起司代用品融入家用餐,点心,方便食品,正在推动增长. 此外,日本注重创新食品、质量和可持续性,有可能刺激住宅和食品服务部门的需求。
中国起司替代市场透视
2025年,中国起司替代市场占亚太收入份额最大,原因是城市化速度快,中产阶级人口不断增加,以及越来越多地采用植物和无乳制品饮食。 中国是替代奶制品的最大市场之一,奶酪替代品在家庭、餐馆和包装食品中越来越受欢迎。 政府促进健康、营养和可持续粮食消费的举措以及强大的国内制造能力,是推动中国市场增长的关键因素。
全球起司替代市场份额
奶酪代用品行业主要由老牌公司领导,其中包括:
二. 支助美由子克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克.
• Violife(希腊)
• Daiya食品公司(加拿大)
• 树线起司(美国)
• 基特山 (美国)
二. 支助跟着你的心(美国).
• Go Veggie(美国)
• 比起起起司更好(荷兰)
• VioLife(英国)
• 威利克罗夫特(荷兰)
• 阿尔普罗(比利时)
• 贝尔韦瑟农场(美国)
二. 支助好星球食品(加拿大)
• 三代子厨房(美国)
• 地球岛(美国)
· 营养性东方品牌(各种)
• 蔬菜屠夫(荷兰)
• 伪造项目(美国)
• 简单V(德国)
二. 支助奥特利(瑞典)
全球起司替代市场的最新发展是什么
- 2024年4月,以工厂为主的奶酪制造商Miyoko's Creamery在南非发起了一项战略倡议,以扩大其无奶酪产品在整个零售和食品服务渠道的供应. 这一举措强调公司致力于提供适合当地口味偏好、高质量、可持续的奶酪替代品,从而加强其在迅速增长的全球奶酪替代市场中的地位。
- 2024年3月,有名的素食起司品牌Violife推出了其Mozzarella和Cheddar产品的强化版,为即食用餐和商业厨房专门设计. 新范围旨在增强营养价值和融化性能,突出Violife致力于创新,并满足健康意识消费者和机构购买者不断变化的需要。
- 2024年3月,Daiya Foods在印度孟加拉鲁成功推出"Smart Melt"产品线,旨在为城市家庭和食品服务提供者提供优质,无乳糖奶酪替代品. 这一举措利用了先进的生产技术来提高口感和纹理,有助于更广泛地采用以植物为主的饮食,并扩大了亚太区域的起司替代市场。
- 2024年2月,总部位于美国的素食起司公司基特·希尔(英语:Kite Hill)宣布与一股由溢价餐厅和美食零售商组成的网络建立战略伙伴关系,以打造出一款被整理的起司替代菜单. 这种合作旨在增加消费者的接触和采用,简化获得高质量无乳品替代品的机会,同时强调可持续性和烹饪多用途性。
- 2024年1月,主要手工素食起司生产商"树线起司"在2024年冬季花花样食品展上揭出其"生产性腰果起司"一行. 这种以活生生和自然口味为丰富内容的创新产品,反映了公司致力于将功能性健康效益纳入以植物为基础的起司,为消费者提供口味和营养价值,同时扩大起司替代市场的全球足迹。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











