


全球芯片规模电子包装市场分割,按软件包类型(Flip芯片规模包、电线捆接芯片规模包、Wafer级芯片规模包、Fan-In芯片规模包、Fan-Out芯片规模包等)、材料(塑料、金属、玻璃等)、应用(消费者电子、航空航天和国防、汽车、电信等)、终端用户(原始设备制造商、原设计制造商和电子制造服务提供商)- 2033年工业趋势和预测
什么是芯片规模电子包装市场规模和增长率
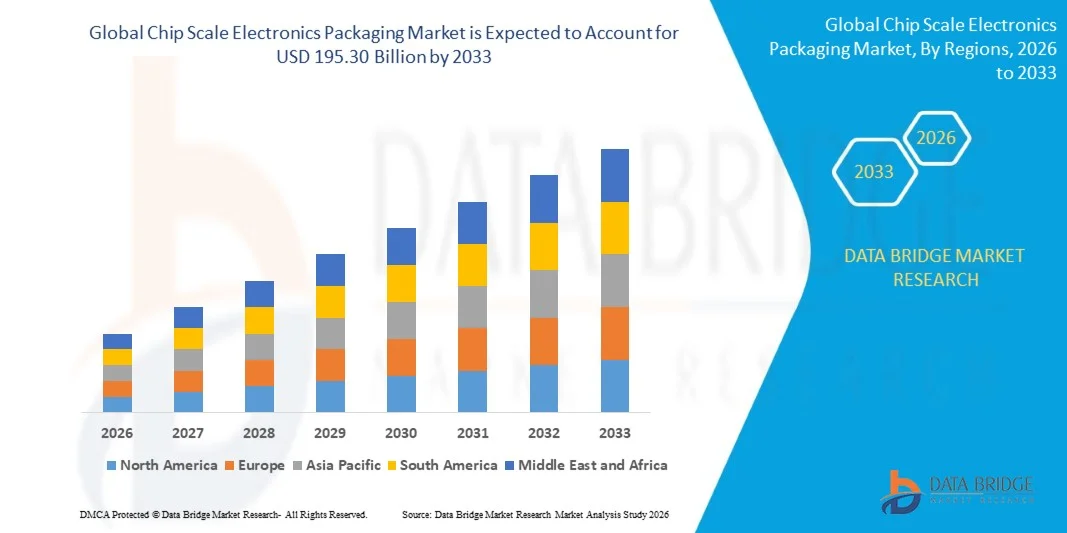
- 根据数据桥市场研究分析,芯片规模电子产品包装市场的价值为:2025年541.2亿美元预计将达到到2033年达到1953亿美元,生长在一个从2026年到2033年CAGR为17.40%..
- 由于对小型和高性能电子设备的需求不断增长,市场持续增长。半导体并越来越多地采用芯片尺度的包装,包括消费电子、汽车、电信和其他应用。
- 越来越多的IoT和无线设备的采用,加上对消费电子产品的需求不断增长和电子工业的持续创新,迫使半导体制造商采用紧凑而高效的芯片级包装解决方案. 这些软件包能够促进较小的形式因素、改进性能和半导体部件的有效整合,支持在发展中国家和发达国家市场扩大使用。
市场大小和预测
- 全球市场价值(2025):54.12亿美元
- 预计市场价值(2033年):195.30亿美元
- CAGR预测(2026-2033):17.40%
- 2025年主要区域:北美
- 快速增长区域:亚太
芯片规模电子包装市场的主要外卖是什么
- 北美主导了芯片规模电子包装市场,2025年收入份额最大,为35.4%,得到主要半导体公司强大出众,制造能力先进,国内半导体生产和包装技术投资增加的支持.
- 由于半导体制造的扩大、对消费电子产品需求的增加以及对先进芯片包装技术的投资增加,预计亚太区域在2026年至2033年期间的CAGR增长最快,达到10.2%。
- 由紧凑的足迹、短小的电路以及高效的瓦佛级制造驱动,
- Fan-out芯片规模套件是增长最快的套件类型,预计会注册9.0%的CAGR,反映了高密度互联和高级微型半导体套件的需求激增.
- 塑料部分在2025年占了55%收入份额的材料类型中占了主导地位,主导地位是其成本效益高、重量轻、电绝缘特性和适合高容量半导体包装。
- 消费电子产品在2025年占了市场份额的40%,这得益于CSP技术在智能手机,平板电脑,可穿戴设备等紧凑电子设备中的广泛应用.
- 汽车部分是增长最快的应用类别,CAGR为9.2%,驱动动力是车辆的电子内容增加、车辆电气化以及越来越多地采用先进的驾驶员协助系统。
报告范围和芯片规模电子包装市场分割
|
属性 |
芯片缩放电子设备 包装钥匙市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
芯片规模电子包装市场的关键趋势是什么
- 半导体制造商越来越多地采用风扇-出瓦平面包装、多相融合和高级瓦平面包装,以达到较小的形式因素、更高的I/O密度、提高电能效率、提高AI、移动和高性能计算应用的性能。
- 例如,在2024年10月,Amkor Technology和TSMC宣布合作,将先进的包装和测试能力带入亚利桑那州,包括TSMC的集成Fan-Out(InFO)和地底上的Wafer(CoWOS)技术的芯片,以支持高性能计算、AI和通信应用。
- 加强芯片集成,再分配层和3D堆放,使制造商能够将多个半导体组件整合在紧凑的包中,同时提高带宽和系统级性能.
- 高级包装也正在从智能手机扩展为AI加速器,数据中心处理器,汽车电子设备网络设备和高性能计算系统,对紧凑和高密度成套架构的需求日益增加。
- 例如,在2025年5月,ASE Technology宣布其FOCoS-Bridge采用"通硅维"(TSV)包装技术,将功率损失减少3×,同时为AI和高性能计算应用增加I/O密度和热散去,表明该行业转向高密度扇出和异芯片集成.
- 随着半导体设计继续向多样的集成,更高的I/O密度,更小的包脚印等方向发展,采用先进的芯片尺度包装有望加速,加强瓦片水平,扇出和三维包装作为下一代电子的重要技术.
芯片规模电子包装市场的关键驱动器是什么
- AI,高性能计算,5G,和相接设备的快速增长,大大增加了对能提供更高带宽的紧凑半导体包的需求,提高了功率效率,并增强了系统层面的集成.
- 例如,在2025年1月,NVIDIA CEOJensen Huang表示,随着NVIDIA将其最新的Blackwell AI芯片转向CoWOS-L包装,TSMC满足AI计算日益增长的要求的能力不断提高,对TSMC先进包装的需求依然强劲.
- 消费电子产品,汽车制造商,和数据中心技术公司正在日益整合芯片规模和华费级包装,以减少设备尺寸,提高电能,支持日益复杂的半导体架构.
- 例如,2026年5月,Amkor Technology宣布在亚利桑那州增加土地,以扩大其先进的半导体包装和测试足迹,理由是对先进包装的需求不断增长,AI和高性能计算应用的需求不断增加.
- 随着电子产品制造商日益优先考虑小型化、性能更高和高效率的多样化集成,下一代计算机、通信、汽车和消费电子产品应用对芯片级电子产品包装的需求仍将强劲。
哪些因素挑战了芯片规模电子包装市场的增长
- 先进芯片规模和瓦片级包装需要大量投资,用于专门制造设备,材料,工艺控制,以及高精度检查等,增加了生产成本并增加了较小的包装厂商的障碍.
- 例如,2025年5月,半导体工程公司报告说,高级多管包装面临挑战,如死换活、页面变化和热膨胀系数不匹配,随着包装结构更加多样化,制造和可靠性更加复杂。
- 多极融合、细管再分配层和三维结构日益复杂,对产量、热能管理、分页、可靠性和制造一致性提出了挑战。
- 例如,2025年9月,NIST强调指出,先进的半导体包装面临机械压力、扭曲、电力干扰、环境影响和故障机制,而该行业仍然需要改进材料特性和标准化的计量方法来控制昂贵的包装故障。
- 与先进包装有关的高资本要求和技术复杂性继续限制小制造商的采用,而材料特性、计量和工艺标准化方面的挑战会进一步增加开发时间和生产成本。
芯片规模电子包装市场如何分割
芯片规模电子产品包装市场按包装类型,材料,应用,终端用户划分.
- 按软件包类型
根据包型,芯片规模电子产品包装市场被分割成翻转芯片规模包,接线接通芯片规模包,瓦费尔级芯片规模包,扇入芯片规模包,扇出芯片规模包等. 华费级的芯片包装部分在2025年占据了45%的市场份额,原因是其足迹紧凑、电路短和华费级生产效率高。 WLCSP被广泛用于智能手机,传感器,RF组件等受空间限制的电子设备. 该技术减少了包件尺寸和重量,同时保持了强电能并支撑了高容量生产. 其与小型化消费电子的兼容性加强了其作为领先的CSP架构的地位.
由于对高密度互联和先进微型半导体包的需求不断增加,预计扇出芯片包件部分在预测期间以9.0%的CAGR增长最快。 Fan-out包装使I/O连接比常规的Fan-in结构更能进行,而不会大大增加包的尺寸。 它被越来越多地用于智能手机,IOT设备,高性能计算,和先进的汽车电子. 该技术还通过缩短接通路径提供更好的电气和热特性. 日益复杂的半导体和多样化的集成要求正在鼓励制造商投资于粉丝外出制造能力。
- 按材料分类
在材料的基础上,芯片规模电子产品包装市场被分割成塑料,金属,玻璃等. 塑料部分在2025年占了市场55%的股权,其成本-效益、轻量级特性、电绝缘特性以及适用于高容量半导体包装。 以塑料为原料的包装材料被广泛用于消费电子产品中,制造商将紧凑的尺寸和经济生产放在优先地位。 它们也为制作复杂包件几何元件和将半导体组件整合入小装置提供了灵活性. 增加智能手机,可穿戴设备,IOT设备等便携式电子设备的生产,支持了对塑料包装材料的需求. 模具化合物和封装技术的改进正在进一步提高包裹的可靠性和热能。
预计在预测期间,由于对先进包装底物和高性能半导体应用的需求不断增加,玻璃部分的CAGR增长最快,为8.5%。 玻璃提供了极佳的维相稳定性和低电损,使其对高密度互联结构具有吸引力. 其热膨胀的有利系数也可以支持在高级半导体包中提高可靠性. 对高带宽和高密度电子集成的要求日益增加,这正在鼓励人们越来越多地采用以玻璃为基础的底物和接口。 来自AI、高性能计算、电信和先进的消费电子产品的需求正在为玻璃包装技术创造更多机会。
- 通过应用程序
在应用的基础上,芯片规模电子产品包装市场被分割成消费电子产品,航空航天和国防,汽车,电信等. 在智能手机、平板电脑、可穿戴设备和其他紧凑电子设备广泛使用CSP技术的支持下,2025年消费电子产品部分占了市场40%的份额。 消费电子产品制造商不断需要更小的包件,以适应有限设备足迹内日益增加的功能. CSP技术提供减速包尺寸,更短的电路,半导体组件的有效集成. 智能手机和其他便携式电子设备的快速更换周期也产生了对紧凑的半导体包的持续需求. 越来越多地采用IOT带动的消费装置,进一步扩大了CSP解决方案的可解决市场。
汽车部分预计将在预测期间以9.2%的CAGR增长最快,其动力是车辆的电子含量增加、车辆电气化和越来越多地采用先进的司机协助系统。 CSP技术使汽车制造商能够将半导体组件整合到越来越紧凑的电子控制单元和传感器系统. 电力车辆的扩展正在增加对电力管理、感知、连接和控制电子设备的需求。 汽车的应用还需要能够在温度、振动和其他高要求的操作条件下提供可靠性的包装技术。 雷达、相机、连通模块和ADAS处理器日益一体化,正在产生对紧凑的半导体包的额外需求。
- 按终端用户
在终端用户的基础上,芯片规模电子产品包装市场被分割成原设备制造商,原设计制造商,电子产品制造服务提供商. 最初的设备制造商部分在2025年占了市场45%的份额,这些公司直接控制了半导体规格、产品结构和包装要求。 OEMs越来越多地具体规定了紧凑和高性能的CSP解决方案,以满足成品电子产品的小型化和功能要求. 主要电子和半导体制造商使用CSP技术,跨越了消费电子,汽车,电信和工业应用. 它们的大量生产量为先进的包装解决方案提供了稳定的需求,并鼓励与包装供应商建立长期关系。 OEMs也通过产品路线图和性能要求来影响包的选择.
电子产品制造服务提供商部分预计将在预测期间以8.0%的CAGR增长最快,电子产品组装、测试和制造活动的外包将增加。 环管系统供应商越来越多地管理OEMs和ODMs的组件采购和组装,从而产生了对CSP技术的间接需求. 它们有能力为消费者电子、电信、工业和汽车市场的多个客户服务,从而对紧凑的半导体包提供了多样化的需求。 电子产品日益复杂,这也鼓励OEMs依赖具有先进制造能力的专业化EMS公司. 环管系统供应商可以整合多个产品方案的包装要求,提高制造效率和供应链利用率。
哪个地区拥有芯片规模电子包装市场的最大份额
- 北美主导了芯片规模电子包装市场,2025年收入份额最大,为35.4%,得到主要半导体公司实力雄厚,制造能力先进,国内半导体生产和包装技术投资增加的支持.
- 本区域还受益于国内半导体制造业投资的增加、先进包装解决方案的采用以及消费电子、汽车、电信和高性能计算应用的强劲需求。 支持半导体生产的政府倡议和已有技术公司的存在继续加强了北美在全球市场上的领导作用。
美国芯片规模电子包装市场透视
由于对先进半导体包装、国内芯片制造和下一代电子技术的投资不断增加,美国芯片规模电子产品包装市场正在强劲增长。 国内成熟的半导体生态系统以及AI、IOT、汽车和电信应用的先进包装解决方案日益被采用,驱动着市场需求。 此外,支持国内半导体生产和扩大包装和测试能力的政府举措正在加速采用芯片规模包装技术。
亚太芯片规模电子产品
亚太芯片规模电子产品包装市场预计将迅速增长,其驱动力是半导体制造商的强大存在、电子产品生产的扩大以及中国、日本和韩国等国对先进包装基础设施的投资增加。 对紧凑和高性能电子设备的需求日益增加,先进包装技术的采用越来越多,政府对半导体制造的支持也在支持区域市场的扩大。 此外,主要的半导体和包装公司越来越多,正在加速芯片规模包装在消费电子、汽车、电信和其他应用领域的采用。
日本芯片规模电子包装市场透视
由于对半导体制造、先进包装技术和高性能电子组件的投资不断增加,日本芯片规模电子包装市场持续增长。 半导体制造商、电子公司和技术供应商越来越多地采用芯片规模包装解决方案,以支持微型化、改进性能和高效设备集成。 此外,日本既有的半导体材料和设备生态系统,加上对先进电子设备的需求日益增加,正在进一步促进市场增长。
中国芯片规模电子包装市场透视
中国芯片规模电子产品包装市场在扩大半导体制造能力,增加电子产品生产,对紧凑高性能电子设备需求强劲等驱动下,发展迅速. 国内半导体基础设施和先进包装技术的投资不断增加,大大推动了消费电子、汽车、电信和其他应用的市场需求。 此外,政府对半导体自给的支持和国内包装厂商日益增多,将中国定位为芯片规模电子包装的主要增长市场.
英国芯片规模电子包装市场透视
英国芯片规模电子产品包装市场在半导体技术、先进电子系统和高价值应用方面不断增加的投资的支持下正在稳步增长。 汽车、电信、航空航天和消费电子产品应用对紧凑而可靠的包装解决方案的需求日益增加,正在推动市场发展。 此外,加强国内半导体能力和提高供应链复原力的进一步努力正在支持联合王国采用先进的芯片包装技术。
德国芯片规模电子包装市场透视
德国芯片规模电子产品包装市场正在稳步扩大,因为德国拥有强大的汽车制造基地,先进的半导体生态系统,对高性能电子组件的需求也越来越大. 汽车制造商、半导体公司和技术供应商正越来越多地利用先进的包装解决方案来支持车辆电子、工业系统和下一代移动应用。 半导体制造、先进的包装能力和汽车电子产品的持续投资,以及德国强大的研究和工程基础设施,正在进一步推动市场增长。
芯片规模电子包装市场上的哪家顶级公司
芯片规模电子产品包装行业主要由老牌企业主导,包括:
- Amkor技术公司(美国).
- 英特尔公司(美国).
- 台湾半导体制造有限公司(台湾)
- ASE 技术控股有限公司(台湾)
- 江苏长江电子科技股份有限公司.(中国)
- TongFu微电子有限公司(中国)
- 电力技术公司(台湾)
- 袁世凯电算会CO., LTD. (台湾)
- (台湾)
- (马来西亚)
- UTAC控股有限公司(新加坡)
- 硅器精密工业有限公司(台湾)
- NEPES公司(韩国)
- 三星电子有限公司(韩国)
- SK HYNIX INC. (韩国)
- JCET集团有限公司(中国)
- 天水华天科技有限公司(中国).
- 花微子公司(韩国)
- Chipbond技术公司(台湾)
- (马来西亚)
芯片规模电子包装市场的最新发展是什么
- 2025年5月,高级半导体工程股份有限公司(ASE)宣布了FOCoS-Bridge与"通过硅维(TSV)"包装技术,旨在支持下一代AI和高性能计算应用. 该技术使用TSV来制造更短的信号路径,使I/O密度能更高,能改善热分解,能提高能效. 开发加强了ASE的高级扇出包装组合,用于芯片和高带宽内存集成.
- 2024年10月,Amkor Technology和TSMC宣布了一项谅解备忘录,合作建立亚利桑那州的先进包装和测试能力. 该伙伴关系将利用技术,包括TSMC的综合Fan-Out(InFO)和分层瓦费尔芯片(CoWOS)支持高性能计算、通信和其他先进的半导体应用。 合作有望加强美国半导体包装生态系统,为客户提供更一体化的制造解决方案.
- 2023年5月,TSMC展示了其3DFabric高级包装平台的新发展,包括一个被扩大的CoWOS解决方案,旨在容纳更多处理器和高带宽存储器在一包内. TSMC还引入了用于三维芯片堆放的SoIC-P微泵技术并更新了3Dblox设计语言来简化复杂的3DIC设计. 这些发展凸显出先进包装在高性能计算和AI应用中日益增长的作用.
- 2022年10月,ASE宣布在VIPack平台下推进其"地底"(FOCOS)包装技术"Fan-Out Chip",为高性能计算应用引入了FOCOS-CF和FOCOS-CL解决方案. 开发可实现多芯片和芯片集成,同时能提高电能和板层可靠性,满足联网和人工智能应用中不断增长的高密度,高速和低纬度互联的要求.
- 2022年6月,ASE引入了VIPAK,这是一个高级包装平台,旨在提供垂直集成包解决方案. 该平台结合了高密度再分配级扇出技术,扇出芯片接地基,扇出桥接地基,系统内包,TSV基于2.5D和3D的IC技术. 发射的目的是解决AI、5G、HPC、IoT和汽车应用对更高性能、功能、电能效率和多芯片集成日益增长的要求。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球晶片級電子封裝市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球晶片級電子封裝市場
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司定位網格
2.2.5 公司市佔率分析
2.2.6 多變量建模
2.2.7 自上而下的分析
2.2.8 測量標準
2.2.9 供應商份額分析
2.2.10 來自關鍵主要訪談的資料點
2.2.11 來自關鍵二級資料庫的資料點
2.3 全球晶片級電子封裝市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 高級洞察
5.1 波特五力模型
5.2 監管標準
5.3 技術趨勢
5.4 個案研究
5.5 價值鏈分析
5.6 定價分析
5.7 公司比較分析
6 全球晶片級電子封裝市場(按類型)
6.1 概述
6.2 晶圓級CSP
6.2.1 按技術
6.2.1.1. 扇入
6.2.1.2. 扇出
6.3 倒裝晶片CSP
6.4 引線框架CSP
6.5 引線鍵結CSP
6.6 球柵陣列CSP
6.7 其他
7 全球晶片級電子封裝市場(依材料)
7.1 概述
7.2 塑料
7.3 玻璃
7.4 金屬
7.5 其他
8 全球晶片級電子封裝市場(依晶片尺寸)
8.1 概述
8.2 最多 5 毫米
8.3 5 – 10毫米
8.4 10 – 20 毫米
8.5 20 毫米以上
9 全球晶片級電子封裝市場(依應用)
9.1 概述
9.2 記憶卡
9.3 快閃記憶體
9.4 控制者
9.5 無線電通信
9.6 電源管理IC
9.7 無線電頻率
9.8 光電器件
9.9 手機
9.1 其他
10 全球晶片級電子封裝市場(依最終用戶劃分)
10.1 概述
10.2 電子與半導體
10.2.1 按類型
10.2.1.1. 晶圓級 CSP
10.2.1.2. 倒裝晶片 CSP
10.2.1.3. 引線框架CSP
10.2.1.4. 引線鍵結CSP
10.2.1.5. 球柵陣列CSP
10.2.1.6. 其他
10.2.2 按應用
10.2.2.1. 記憶卡
10.2.2.2. 快閃記憶體
10.2.2.3. 控制者
10.2.2.4. 無線電通信
10.2.2.5. 電源管理IC
10.2.2.6. 無線電頻率
10.2.2.7. 光電裝置
10.2.2.8. 手機
10.2.2.9. 其他
10.3 汽車
10.3.1 按類型
10.3.1.1. 晶圓級 CSP
10.3.1.2. 倒裝晶片 CSP
10.3.1.3. 引線框架CSP
10.3.1.4. 引線鍵結CSP
10.3.1.5. 球柵陣列CSP
10.3.1.6. 其他
10.3.2 按應用
10.3.2.1. 記憶卡
10.3.2.2. 快閃記憶體
10.3.2.3. 控制者
10.3.2.4. 無線電通信
10.3.2.5. 電源管理IC
10.3.2.6. 無線電頻率
10.3.2.7. 光電裝置
10.3.2.8. 手機
10.3.2.9. 其他
10.4 資訊科技與電信
10.4.1 按類型
10.4.1.1. 晶圓級 CSP
10.4.1.2. 倒裝晶片 CSP
10.4.1.3. 引線框架CSP
10.4.1.4. 引線鍵結CSP
10.4.1.5. 球柵陣列CSP
10.4.1.6. 其他
10.4.2 按應用
10.4.2.1. 記憶卡
10.4.2.2. 快閃記憶體
10.4.2.3. 控制者
10.4.2.4. 無線電通信
10.4.2.5. 電源管理IC
10.4.2.6. 無線電頻率
10.4.2.7. 光電裝置
10.4.2.8. 手機
10.4.2.9. 其他
10.5 航空航太與國防
10.5.1 按類型
10.5.1.1. 晶圓級 CSP
10.5.1.2. 倒裝晶片 CSP
10.5.1.3. 引線框架CSP
10.5.1.4. 引線鍵結CSP
10.5.1.5. 球柵陣列CSP
10.5.1.6. 其他
10.5.2 按應用
10.5.2.1. 記憶卡
10.5.2.2. 快閃記憶體
10.5.2.3. 控制者
10.5.2.4. 無線電通信
10.5.2.5. 電源管理IC
10.5.2.6. 無線電頻率
10.5.2.7. 光電裝置
10.5.2.8. 手機
10.5.2.9. 其他
10.6 其他
11 全球晶片級電子封裝市場(依地區劃分)
11.1 全球晶片級電子封裝市場(本章所有細分市場均按國家/地區劃分)
11.1.1 北美
11.1.1.1. 美國
11.1.1.2. 加拿大
11.1.1.3. 墨西哥
11.1.2 歐洲
11.1.2.1. 德國
11.1.2.2. 法國
11.1.2.3. 英國
11.1.2.4. 義大利
11.1.2.5. 西班牙
11.1.2.6. 俄羅斯
11.1.2.7. 土耳其
11.1.2.8. 比利時
11.1.2.9. 荷蘭
11.1.2.10. 挪威
11.1.2.11. 芬蘭
11.1.2.12. 瑞士
11.1.2.13. 丹麥
11.1.2.14. 瑞典
11.1.2.15. 波蘭
11.1.2.16. 歐洲其他地區
11.1.3 亞太地區
11.1.3.1. 日本
11.1.3.2. 中國
11.1.3.3. 韓國
11.1.3.4. 印度
11.1.3.5. 澳大利亞
11.1.3.6. 紐西蘭
11.1.3.7. 新加坡
11.1.3.8. 泰國
11.1.3.9. 馬來西亞
11.1.3.10. 印度尼西亞
11.1.3.11. 菲律賓
11.1.3.12. 台灣
11.1.3.13. 越南
11.1.3.14. 亞太其他地區
11.1.4 南美洲
11.1.4.1. 巴西
11.1.4.2. 阿根廷
11.1.4.3. 南美洲其他地區
11.1.5 中東和非洲
11.1.5.1. 南非
11.1.5.2. 埃及
11.1.5.3. 沙烏地阿拉伯
11.1.5.4. 阿聯酋
11.1.5.5. 阿曼
11.1.5.6. 巴林
11.1.5.7. 以色列
11.1.5.8. 科威特
11.1.5.9. 卡達
11.1.5.10. 中東和非洲其他地區
11.2 主要主要見解:依主要國家
12 全球晶片級電子封裝市場、公司格局
12.1 公司份額分析:全球
12.2 公司份額分析:北美
12.3 公司份額分析:歐洲
12.4 公司份額分析:亞太地區
12.5 合併與收購
12.6 新產品開發和批准
12.7 擴展
12.8 監管變化
12.9 夥伴關係和其他策略發展
13 全球晶片級電子封裝市場、SWOT 與 DBMR 分析
14 全球晶片級電子封裝市場,公司簡介
14.1 美國高通科技公司
14.1.1 公司概況
14.1.2 收入分析
14.1.3 產品組合
14.1.4 最近的發展
14.2 安靠科技
14.2.1 公司概況
14.2.2 收入分析
14.2.3 產品組合
14.2.4 最近的發展
14.3 三星電機
14.3.1 公司概況
14.3.2 收入分析
14.3.3 產品組合
14.3.4 最近的發展
14.4 DECA技術
14.4.1 公司概況
14.4.2 收入分析
14.4.3 產品組合
14.4.4 最近的發展
14.5 弗勞恩霍夫ISIT
14.5.1 公司概況
14.5.2 收入分析
14.5.3 產品組合
14.5.4 最近的發展
14.6 富士通
14.6.1 公司概況
14.6.2 收入分析
14.6.3 產品組合
14.6.4 最近的發展
14.7 中國晶圓級CSP有限公司
14.7.1 公司概況
14.7.2 收入分析
14.7.3 產品組合
14.7.4 最近的發展
14.8 微交叉
14.8.1 公司概況
14.8.2 收入分析
14.8.3 產品組合
14.8.4 最近的發展
14.9 MADPCB
14.9.1 公司概況
14.9.2 收入分析
14.9.3 產品組合
14.9.4 最近的發展
14.1 ASE
14.10.1 公司概況
14.10.2 收入分析
14.10.3 產品組合
14.10.4 最近的發展
14.11 長電科技集團
14.11.1 公司概況
14.11.2 收入分析
14.11.3 產品組合
14.11.4 最近的發展
14.12 矽品精密工業股份有限公司
14.12.1 公司概況
14.12.2 收入分析
14.12.3 產品組合
14.12.4 最近的發展
14.13 寶華科技股份有限公司
14.13.1 公司概況
14.13.2 收入分析
14.13.3 產品組合
14.13.4 最近的發展
14.14 友尼塞姆
14.14.1 公司概況
14.14.2 收入分析
14.14.3 產品組合
14.14.4 最近的發展
14.15 UTAC
14.15.1 公司概況
14.15.2 收入分析
14.15.3 產品組合
14.15.4 最近的發展
14.16 金元電子股份有限公司
14.16.1 公司概況
14.16.2 收入分析
14.16.3 產品組合
14.16.4 最近的發展
14.17 南茂科技股份有限公司
14.17.1 公司概況
14.17.2 收入分析
14.17.3 產品組合
14.17.4 最近的發展
14.18 ECI科技
14.18.1 公司概況
14.18.2 收入分析
14.18.3 產品組合
14.18.4 最近的發展
14.19 模擬設備公司
14.19.1 公司概況
14.19.2 收入分析
14.19.3 產品組合
14.19.4 最近的發展
14.2 KLA 公司。
14.20.1 公司概況
14.20.2 收入分析
14.20.3 產品組合
14.20.4 最近的發展
14.21 釀酒科學公司
14.21.1 公司概況
14.21.2 收入分析
14.21.3 產品組合
14.21.4 最近的發展
14.22 頎邦科技股份有限公司
14.22.1 公司概況
14.22.2 收入分析
14.22.3 產品組合
14.22.4 最近的發展
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
15 結論
16 問卷
17份相關報告
18 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











