


全球鉻市場細分,按類型(三價鉻和六價鉻)、等級(冶金級、耐火和鑄造級、化學中間級等)、材料(鉻鐵、鉻化學品、鉻金屬等)、應用(不銹鋼生產、合金鋼生產、有色合金生產、耐火添加劑等) - 行業趨勢和預測至 2032 年
铬的大小和增长率是什么
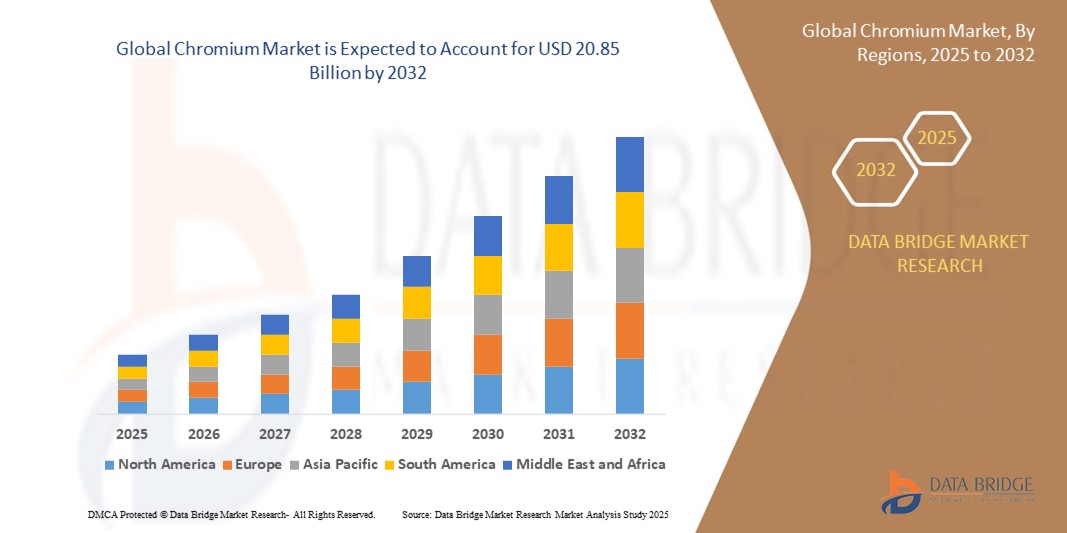
- 根据数据桥市场研究分析, 全球铬市场规模2024年15.83亿美元并可望达到208.5亿美元, 以美元计CAGR为3.50%预测期间
- 市场增长主要是由于对建筑、汽车和工业部门的不锈钢和高性能合金的需求不断增长,而基础设施的迅速发展、城市化以及全球制造业产出增加。
- 此外,铁铬生产方面的技术进步和下游矿藏投资的增长,特别是在新兴经济体,正在加强供应链和提高成本效益,从而大大地促进工业的增长。
市场大小和预测
- 全球市场价值(2024年):15.83亿美元
- 预期市场价值(2032年):208.5亿美元
- CAGR预测(2024-2032):3.50%
Chromium的"出走"少校是什么
- 铬是一种耐腐蚀硬金属,被广泛用于生产不锈钢、特制合金、电镀、颜料和化学中间体,涉及各种工业用途。
- 对铬的需求不断上升,主要由以下因素所助长:不锈钢工业不断扩大;三价铬用于符合环境要求的工艺;建筑和制造活动高的发展中经济体持续增长
- 亚太地区主导了铬市场 份额为51.2%2024年,由于本区域兴旺的建筑、汽车和制造业部门大力生产不锈钢并广泛使用铁铬
- 由于严格的环境条例和工业应用中从六价铬向三价铬的日益转变,预计欧洲在预测期间将是铬市场增长最快的区域。
- 冶金品级部分由于在不锈钢和高强度合金生产中起关键作用,2024年的市场份额为92.9%. 冶金等级因其高铬含量和低杂质水平而更受青睐,支持高温阻力和钢铁制造强度. 全球基础设施发展,特别是在新兴经济体,正在进一步加快冶金级铬的消费。
报告范围和铬市场分割
|
属性 |
铬键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
铬中的钥匙趋势是什么
“对无害环境铬化合物的不断需求”
- 全球铬市场的一个显著而加速的趋势是,对无害环境铬化合物的需求不断增加,特别是在涂层、颜料和特有化学品等应用方面。
- 例如,Glencore PLC、Kermas集团有限公司和Samancor Chrome等大公司正在投资开发毒性更低的可持续铬产品并使之商业化,以遵守严格的环境条例并满足客户对绿色材料的偏好。
- 向生态友好型铬化合物的转变还受北美和欧洲等区域的监管压力所驱动,因为北美和欧洲的工业正在寻求传统六价铬的替代品,因为其毒性和环境影响
- 取出和加工技术的进步使高纯度、低影响铬化合物能够用于电子、可再生能源和高性能合金的生产,进一步支持了这一趋势。
- 走向可持续性的这一步骤从根本上改变了供应链和产品组合,Assmang Properitary Limited和Odisha Mining Corporation等公司侧重于研发和流程创新,以便在不断变化的监管环境中保持竞争力
- 由于建筑、汽车和电子领域的终端用户日益重视可持续性和合规性,对无害环境铬化合物的需求在既有市场和新兴市场都迅速增长
铬市场动态
驱动程序
“增长无污钢需求”
- 全球对不锈钢需求的不断增长是铬市场的主要驱动力,因为铬是向不锈钢合金传授腐蚀阻力和强度的基本成分.
- 例如,世界一流的不锈钢生产商Jindal Stainless于2024年宣布了一项重大投资计划,以扩大其下游和融化能力,直接促进铬消费并影响全球供应链。
- 扩大基础设施、汽车和建筑部门——特别是在中国和印度等亚太国家——进一步增加了对不锈钢和铬的需求,用于结构材料、车辆部件和机械
- 制造工艺的技术进步和现代化也驱动着航空航天、国防和电子工业对高品质铬合金的需求。
- 不锈钢的便利性和多用途性,加上不断的城市化和工业化,正在推动全球铬市场的增长。
限制/挑战
“替代材料的逐渐增多”
- 替代材料,如替代合金和涂层的日益增加,对铬市场的增长前景构成重大挑战。
- 例如,航空航天、汽车和工业应用中镍和钛合金的开发和采用正在减少对含铬材料的依赖,特别是在需要提高性能或降低毒性的情况下。
- Glencore PLC和欧亚自然资源公司等公司面临这些替代品生产商的竞争压力,这些替代品在某些应用中可能具有成本、重量或环境优势。
- 替代技术的可获性和进步可限制铬的生长潜力,特别是在环境管制严格的市场或材料科学革新迅速的市场。
- 要克服这一挑战,就需要在产品差异化、工艺效率以及开发不能轻易被替代品所取代的铬化合物新应用方面继续投资。
铬分解怎么样
市场按照类型,等级,材料,应用进行分割.
- 按类型
根据类型,铬市场被分出为三价铬和六价铬. 三价铬部分占了2024年市场收入份额最大的部分,因为它在各种工业应用中作为更安全和更符合环境要求的替代品的使用日益增加。 三价铬化合物由于毒性较低,全球监管压力越来越大来取代制造业中的六价铬,因此被广泛用于装饰性镀层,晒制和防腐蚀涂层. 最终用途行业转向可持续做法并正在扩大研究,以改善三价配方的性能,这进一步推动了市场的发展。
六价铬部分尽管面临监管限制,但预计到2032年,其优势应用将呈现出稳定的需求. 其在硬铬电镀和防腐蚀方面的优异表现继续支持其在航空航天、汽车和重型机械行业的存在,这些行业的替代品尚未与其功能特性相匹配。
- 按职等
根据分级,铬市场分入冶金分级,再生分级和铸造分级,化学中间分级等. 冶金分级部分在2024年拥有最大的收入份额92.9%,主要由它在不锈钢和高强度合金生产中的关键作用所驱动. 冶金等级因其高铬含量和低杂质水平而更受青睐,支持高温阻力和钢铁制造强度. 全球基础设施发展,特别是在新兴经济体,正在进一步加快冶金级铬的消费。
化学中间级预计在2025至2032年期间增长最快,其燃料是其在色素、晒制、金属整形和木材防腐剂方面的使用日益增加。 该部分得益于化学合成和工业加工需求的增加,特别是随着配方向更专业化和有附加值的应用转变。
- 按材料分类
根据材料,铬市场被分入铁铬,铬化工,铬金属等. 2024年,由于铁铬部分在生产不锈钢和合金钢时的整体使用,其收入份额最高,为82.75%. 由于铁铬是钢制造中铬的主要来源,其需求与建筑、汽车和基础设施部门的趋势密切相关。 不锈钢应用在建筑、厨房用具和运输行业的不断扩展支持了对这一材料的强劲需求。
铬化学品预计将以2025年至2032年最快的CAGR增长,并辅之以电镀、颜料、木材保存和制革应用方面不断增长的需求。 根据环境和职业卫生条例,日益转向以三价铬为基础的配方,进一步推动了市场增长。
- 通过应用程序
根据应用情况,将铬市场分入不锈钢生产,合金钢生产,有色合金生产,活性添加剂等. 不锈钢生产部分在2024年占据了市场主导地位,其驱动力在于其高浓度的铬能耐腐蚀和美学吸引力. 快速城市化、工业化和全球基础设施项目正在推动不锈钢在建筑、家用物品和汽车部件中的应用。
有色合金生产部分预计将在预测期间以最快的速度增长,而铬在专门航空航天、国防和电子应用中的使用也在增加。 这些合金提供了高强度与重量的比例并增强了热稳定性,使其适合技术先进部门的高性能工程组件.
哪个地区拥有铬的最大份额
- 亚太区域主导了铬市场,2024年收入份额最大,为51.2%,其动力是本区域兴旺的建筑、汽车和制造业部门大力生产不锈钢并广泛使用铁铬。
- 中国和印度等主要经济体因其工业基础扩大、基础设施投资强劲和铬密集型产品出口增加而主导需求。
- 本区域丰富的铬矿储量,加上具有成本效益的劳动力队伍和正在扩大的下游加工能力,加强了亚太在全球铬消费中的支配地位
中国铬市场透视
中国铬市场在2024年收获了亚太地区最大的收入份额,这得益于该国大量不锈钢制造业和快速的基础设施增长. 政府对工业产出的大力支持,加上国内对耐用、耐腐蚀材料的需求不断增加,继续推动铬的使用。 中国在铁铬冶炼中的领先地位及其广泛的采矿活动进一步提升了市场的实力.
印度铬市场透视
印度铬市场在不断增长的城市化、基础设施现代化以及建筑业和汽车业的需求的支持下正在大幅增长。 印度丰富的铬矿储量和铁合金生产的不断扩张正在加强其在全球供应链中的地位。 旨在促进国内钢产量的政府举措预计也会在预测期间提高铬消费量。
欧洲铬市场透视
预计欧洲将在2025年至2032年期间以最快的速度扩大CAGR,这主要是由于严格的环境条例和工业应用中从六价铬向三价铬的日益转变所驱动的. 随着本区域向节能和可持续材料使用的方向发展,航空航天、汽车和高性能合金部分对铬的需求正在增长。 目前对绿色钢铁生产的投资,加上德国和法国等国强大的创新生态系统,正在推动本区域的快速市场扩张。
德国铬市场透视
由于德国先进的冶金工业和推动有利于生态的制造工艺,预计德国铬市场将在显著的CAGR增长。 汽车和机械部门对高质量不锈钢和特有合金的需求不断增长,支持了铬的消费。 德国在物质创新方面的领导作用和对循环经济做法的强调可望进一步促进市场增长。
法国铬市场透视
法国铬市场正稳步增长,航空航天组件和特有金属生产应用不断增多。 国家注重轻量级、高强度的国防和运输材料,以及严格促进使用更安全的铬分级的条例,支持对三价铬和高纯度合金的需求。
铬市场份额
铬工业主要由历史悠久的公司领导,包括:
- Al Tamman Indsil FerroChrome L.L.C (阿曼)
- 阿斯芒独资有限公司(南非)
- CVK Madencilik(土耳其)
- 格伦克勒(瑞士)
- Hernic Ferrochrome(Pty)有限公司(Hernic)(南非)
- 国际费罗金属公司(南非)
- 克马斯投资集团(吴.
- MVC控股有限责任公司(美国)
- 奥迪沙矿业有限公司(印度)
- 特纳里斯(卢森堡)
- 伊利迪里姆公司集团(土耳其)
铬的最新发展是什么
- 2023年6月,印度政府对铬矿石和精矿实行出口限制,这些是不锈钢生产和其他工业应用的关键投入. 这种监管转变要求出口商从外贸总局(外贸总局)获得许可证,预期会减少出货供应并优先考虑国内增值。 此举可能会收紧全球供应,尤其会影响到中国等主要进口商,并会影响国际铬市场的定价和采购动态。
- 2023年6月,科学突破引入了离子浓缩芯片-激光所引发的分解分光学(IEC-LIBS)方法,加强了在土壤和水中不同氧化状态下对铬的检测. 这一创新为监测铬污染提供了简化、生态友好和实地部署的解决办法,符合日益增长的环境条例。 这一进展有可能提高各工业和环境部门的遵守和监测能力,从而可能影响对更安全的铬变体如三价铬的需求。
- 2023年5月,African Chrome Fields宣布即将完成津巴布韦的4000万美元的发光热熔炼设施,设计在没有外电源的情况下生产铁铬. 采用专利削减技术使工厂成为可持续和具有成本效益的生产者,加强了区域慈善工作。 预计这一发展将增加津巴布韦高质量铁铬产量,提高供应链效率,支持南非和国际不锈钢制造商不断增长的需求。
- 2022年11月,Yildirim Group以1.7亿美元完成了Elementis plc的铬业务的收购。 这项购置包括Elementis Chromium的资产,如Corpus Christi (TX)和Castle Hayne (NC)的生产设施,以及Amarillo (TX)、Dakota (NE)和Milwaukee (WI)的额外设施。
- 2022年6月,特纳里斯宣布对其达尔明钢铁店投资2900万美元,以提高高铬等特产钢材的生产能力,如13铬. 该投资定于2023年初完成,涉及生产过程三个阶段的升级
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











