


全球準直透鏡市場細分,按光源(LED、雷射等)、材料(玻璃和塑膠)、波長(2000 nm)、最終用戶(光譜、醫療、雷射雷達、汽車、光和顯示器測量、干涉測量等)- 產業和行業和測量。
什么是连锁市场规模和增长率
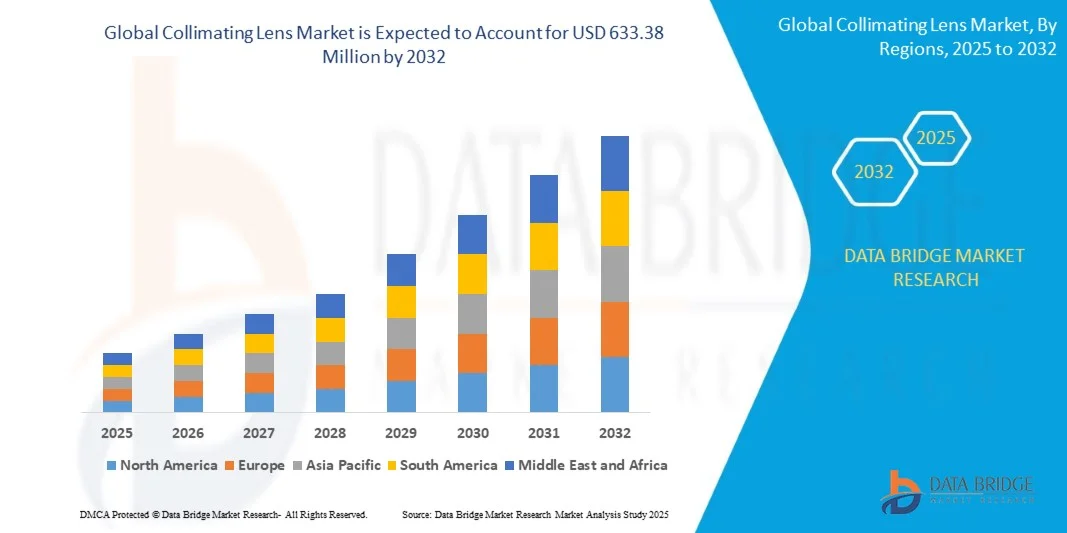
- 全球惊人的透镜市场规模2024年4.0436亿美元并可望达到截至2032年的6.3338亿美元, 以美元计CAGR为5.77%.预测期间
- 市场增长主要是由于光谱学等行业越来越多地采用光学技术,医疗成像和汽车照明,辅以光学和精密光学的进步
- 此外,对准确光束接合、提高能效和紧凑光学解决方案的需求日益增加,正在推动在消费电子、工业计量和通信系统中纳入折合镜。 这些趋同因素正在加速采用相近镜头,从而大大地推动了工业的增长。
市场大小和预测
- 全球市场价值(2024年):4.0436亿美元
- 预期市场价值(2032年):6.3338亿美元
- CAGR预测(2025-2032年):5.77%
连环市场的主要外卖是什么
- 收缩镜头是精密光学组件,旨在将相差的光束转化为平行射线,确保光谱学,激光系统,干涉测量等应用的精度和统一性,并显示测量.
- 光子应用的迅速扩展、对高分辨率成像和感知技术的日益依赖、以及Lidar系统在自主车辆中的部署的增加等,都助长了对光子碰撞的不断增长的需求。工业自动化
- 亚太区域主导着可喜的镜头市场 份额2024年占41.47%,原因是电子制造业迅速扩张,汽车行业需求强劲,医学和工业应用中光学技术日益被采用
- 在预测期间,由于自主车辆越来越多地采用Lidar,保健和药品对光谱学的强烈需求,以及对激光技术的投资不断增加,预计北美将是增长最快的镜头市场区域。
- 玻璃部分在2024年占据了市场主导地位,市场份额为58.7%,原因是其光学清晰度较高,对热应力的耐受性较高,要求工业和科学应用的寿命很长. 玻璃相撞镜头被广泛用于光谱学,干涉测量,以及精密测量系统,其中高精度和最小偏差至关重要. 它们适合高功率激光和LED源,进一步加强了研究实验室、航空航天和医学成像部门的采用
报告范围和连锁店市场分割
|
属性 |
折叠 Lens 键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
连锁店市场的关键趋势是什么
“Lidar系统中逐步使用碰撞镜头”
- 对相撞镜头的需求正在急剧上升,因为它们在利达系统中起着关键作用,光线的精确相撞对于准确的距离测量和物体探测至关重要. 自主车辆、机器人和先进导航系统的发展,正在推动这些镜头在利达尔的应用中实现跨行业的重大融合。
- 例如,Jenoptik等公司提供专门为Lidar解决方案设计的光学同位素,从而能够进行高度准确的绘图和自动驾驶检测。 类似地,Thorlabs为工业用和汽车用Lidar装置所用的激光专门设计了相容镜头模块。
- 相接镜头通过收缩光束,增加探测范围,增强分辨率来提高利达的性能. 这种能力对确保自驾车辆的安全和准确性以及工业机器人和无人驾驶飞机的可靠空间识别至关重要
- 快速发展的机器人部门也正在采用有高品质相撞镜头的Lidar系统,以便在物流,采矿和仓库业务方面实现自动化. 它们的结合有助于在复杂和动态环境中精确绘制环境和导航图
- 智能城市,数字基础设施和智能交通系统的进步,正在推动利达带动的传感器的进一步发展. 相接透镜通过能够进行远距离探测和连贯的光束成型来增强这些装置,这对于城市交通和安全技术至关重要
- 总而言之,利达尔日益扩大使用相近镜头突出了它们在汽车安全、工业效率和基础设施数字化方面的战略重要性。 随着对准确性、安全和智能自动化的日益强调,对相撞镜头的需求预计将保持强劲的上行轨道
折叠镜头市场动态
驱动程序
“医学成像学和光谱学的逐步采用”
- 碰撞镜头由于能够提高光学性能的精度、准确性和可靠性,因此在先进的医学成像和光谱学应用中日益被采用。 它们在塑造和引导光方面的作用对于诊断工具至关重要,这些工具需要一致的光束剖面和高效的光传输
- 例如,Edmund Optics提供专为分光学系统设计的相对镜头,支持分子分析和生物成像等领域的研究人员和诊断实验室. Ocean Insight等公司也在提供适合光谱仪的相接镜头,从而能够在临床和科学环境中进行准确的测量。
- 荧光成像、内分镜、光学一致性成像等医学成像应用从碰撞透镜中大大受益。 这些透镜有助于更高的分辨率和一致的照明,增强医生和研究人员获得可靠诊断洞察的能力.
- 它们在光谱学中的可应用性延伸到了环境和化学分析,其中对分子成分的精确检测依赖于适当的相通光源. 采用对比镜使各机构能够满足研究和工业过程对精确度的不断增长的需求。
- 碰撞镜在保健和科学研究中的作用正在扩大,这突出说明了它们对于提高准确性、效率和革新的重要性。 它们在诊断和分析技术方面的结合符合对先进成像解决方案和改进光谱性能的需求
限制/挑战
“精密光学部件的高成本”
- 制造精密透镜的高昂成本大大限制了市场扩张,特别是对价格敏感的应用和小规模用户而言。 材料质量、涂层工艺和精准校正等因素造成这些光学部件的总成本
- 例如,OptoSigma和Qioptiq等制造商强调相接镜头所需的高精度和先进生产技术,这往往导致产品价格的提高。 这一成本障碍限制了预算受限的新开办企业或研究项目的无障碍性
- 设计和整合的复杂性也增加了成本,因为相接镜头必须符合光学清晰度、光束精确度和热耐久性的严格要求。 这些要求对于诸如汽车Lidar和医疗成像等应用要求更高,在这些应用中,安全和性能至关重要。
- 另一项挑战是,符合保费精密光学质量标准的负担得起的替代品供应有限。 低成本镜头往往会损害光束统一等基本属性,降低其在汽车、医疗和科学部门对高性能应用的适宜性
- 为了消除这种限制,制造商正注重先进生产技术、规模经济和创新材料,以降低成本并同时维持质量标准。 克服价格挑战对于在高增长行业更广泛地采用光学精密技术至关重要。
连锁连锁市场如何
市场根据光源、材料、波长和最终用户进行分割。
• 按光源分列
在光源的基础上,相撞镜头市场被分出为LED,Laser等. LED部分在2024年占据了最大的市场收入份额,由LED在照明,显示技术,汽车照明以及消费电子产品中被广泛使用所驱动. 相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相 以LED为基础的应用的成本效益和能源效率进一步加强了需求,同时汽车头灯、智能照明系统以及显示背光灯也日益被采用。
激光部分预计将出现从2025年到2032年最快的增长率,因为医学成像、光谱学、光学通信以及利达尔应用中日益采用激光技术。 将相通的激光束制成精确、平行的输出,提高测量和探测系统的准确性,对折合镜头是不可或缺的。 以激光为基础的医学诊断的迅速进步和在自主车辆中越来越多地使用Lidar正在推动这一趋势。 研发投资的增加和激光投影系统的日益受欢迎也促进了该部分的强劲扩展。
• 按材料分列
在材料的基础上,相通镜头市场被分割成"玻璃"和"可塑". 玻璃机务段占据了市场主导地位,2024年收入份额最大,为58.7%,原因是其光学清晰度较高,能抗热应力较高,在要求工业和科学应用方面寿命长. 玻璃相撞镜头被广泛用于光谱学,干涉测量,以及精密测量系统,其中高精度和最小偏差至关重要. 它们适合高功率激光和LED源,进一步加强了研究实验室、航空航天和医疗成像部门的采用。
塑料部分预计将在2025-2032年期间以最快的CAGR增长,其驱动力是其轻量级、低生产成本以及消费电子和汽车应用中越来越多的使用。 在成本效率和大规模生产至关重要的紧凑装置和便携式仪器中,塑料镜越来越受欢迎。 它们越来越多地被LED照明系统,显示器,和低功率激光模块所采用,也支持强大的市场渗透. 聚合物科学的进步提高了耐久性和光学质量,进一步刺激了该部分的迅速扩张。
• 按波长
在波长的基础上,相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相 2024年,小于1000纳米的路段占了最大的收入份额,因为它涵盖了光谱学、显示测量和光学感测装置中广泛使用的可见和近红外应用。 在这一范围内的相接镜头对LED和激光光照、成像和消费电子至关重要,因为准确性和紧凑性至关重要。 在工业激光加工和生物成像中日益被采纳,进一步支持了它的市场主导地位.
预计从2025年到2032年,1000-1500纳米的CAGR段将以最快的速度增长,这主要是由于它在光纤通信、Lidar和医疗成像应用中的广泛作用。 在这个波长范围内的相接镜头会提高先进光学网络和自主导航系统中的信号传输效率和探测精度. 5G基础设施和高速互联网服务的部署不断增加,加速了需求,而使用近红外激光进行医学诊断的进展也推动了收养。 扩大国防监控和精准度量的使用,增加了强劲的增长前景.
• 最终用户
在最终用户的基础上,相撞镜头市场被分解成分光谱,医学,利达,汽车,光和显示测量,干涉等. 光谱片在2024年以最大的收入份额占据了市场主导地位,因为相通透镜对确保准确的光束对接并减少分析仪器的相差是不可或缺的. 它们被广泛用于化学、制药和环境测试行业,用于精确测量和检测。 对实时监测、质量控制和先进研究应用的日益需要进一步将水泥光谱学作为主要部分。
由于自主车辆、机器人和地理空间测绘中越来越多地采用Lidar系统,预计Lidar段的增长率将达到2025至2032年的最快。 相接镜头可以提高利达尔的激光束的精度和射程,使其对可靠的物体探测和环境扫描至关重要. 不断增加对自驾技术,智能城市,国防监控的投资,加快了这一需求. 此外,Lidar在工业自动化和先进驾驶员援助系统(ADS)中的日益融合,进一步推动了这一部门的市场扩张。
哪个地区拥有碰撞镜头市场的最大份额
- 2024年,由于电子制造业迅速扩大,汽车行业需求强劲,以及光学技术在医疗和工业应用中日益被采用,亚太区域在繁荣的镜头市场占据了主导地位,收入份额最大,为41.47%。
- 本区域强大的制造业生态系统、领先的半导体和光电子玩家的存在以及精密光学投资的增加正在加速市场增长。
- 支持性政府举措、熟练劳动力的提供以及发展中经济体的快速工业化,正在进一步推动整个终端使用行业的消费。
中国折叠镜头市场透视
由于中国在消费电子,LED制造,汽车工业快速发展等行业的主导地位,2024年中国在亚太相撞镜头市场中占有最大份额. 该国光学部件的强大供应链、大规模生产能力以及半导体和光子工业的支持性政策推动了需求。 扩大展示技术,医疗器械,自主驱动系统的应用,进一步加强了中国的市场地位.
印度连环市场透视
印度的镜头市场增长最快,这得益于对半导体包装的投资增加、LED照明的采用增加以及医疗成像部门的扩大。 “印度制造”等政府方案和国内对先进汽车技术的不断增长的需求是关键驱动力。 研究活动激增,加上对电子和光学制造的外国投资,使印度成为迅速崛起的镜片市场。
欧洲连环市场透视
在光谱学、干涉测量学和高精度医学诊断的强劲需求的支持下,欧洲碰撞镜头市场正在稳步扩大。 该区域强调质量、精密工程和可持续性,使其成为先进光学技术的中心。 汽车照明、Lidar系统和科研应用中越来越多的采用正在推动增长,而研究机构和光学制造商之间的合作进一步推动了创新。
德国碰撞连环市场透视
在精密光学、强大的汽车工业以及世界一流的研究基础设施方面,德国的光学市场处于领先地位。 我国是利达技术在自主驾驶,激光测量系统,高性能成像装置方面的重要枢纽. 随着对先进医学成像需求的不断增长,德国继续在欧洲市场发挥主导作用。
英国的连环市场透视
英国市场得到强光子部门的支持,航空航天和国防需求不断增长,光学在生命科学研究中的应用也不断扩大. 为加强Brexit后国内制造能力而作的努力,以及大学与光学技术公司之间不断加强的协作,正在促进市场增长。 增加对Lidar公司对智能行动项目和保健诊断光学系统的投资,进一步加强了英国在欧洲的地位。
北美连环市场透视
北美预计在2025年至2032年期间增长最快的CAGR,其驱动力是自主车辆越来越多地采用Lidar,保健和药品对光谱学的强烈需求,以及对激光技术的投资不断增加。 强有力的研发基础设施、先进的制造设施,以及增加光学和汽车部门的合作,正在支持区域扩展。 扩大航空航天、国防和医疗成像方面的应用,进一步增加了动力。
美国碰撞镜头市场透视
美国在2024年占北美攀枝花镜头市场的最大份额,以其在汽车创新方面的领先地位,光子公司强大的存在,以及先进的研究生态系统为支撑. 对利达的相撞镜头,光谱学,和显示测量系统的高需求正在推动增长. 该国对下一代光学技术的重视,加上主要的半导体和汽车制造商的存在,巩固了它在该地区的领先地位。
哪个顶级公司在连锁市场
相声透镜产业主要由历史悠久的公司主导,包括:
- LightPath Technologies (美国).
- 海洋光学股份有限公司(美国)
- INGENERIC GmbH(德国)
- TRIOPTICS GmbH(德国)
- 阿凡特斯·比克(荷兰)
- Auer Lighting GmbH(德国)
- IPG 光子公司(美国).
- Optikos (美国).
- 长春星期天光影有限公司(中国)
- 索拉布斯股份有限公司(美国).
- AMS技术公司(德国)
- 埃德蒙·奥普蒂克·印度私人有限公司(印度)
- FISBA AG(瑞士)
- Axetris AG.(瑞士)
- 广通(美国).
- 本特姆 (英国).
- CASIX (中国)
- 哈马松光子 K.K.(日本)
- OPMO-LINE公司(日本)
- Ushio美国股份有限公司(美国)
连环市场的最新发展是什么
- 2022年10月,Auer Lighting GmbH获得了由国际汽车机构发布的IATF 16949技术规格认证,加强了汽车光学的质量控制系统. 这项认证加强了公司作为汽车部门高精度光学部件和相通镜头的可信赖供应商的信誉。 通过确保遵守全球标准,Auer Lighting非常适合捕捉先进车辆照明系统,包括LED头灯和基于Lidar的安全应用程序对相通光能解决方案日益增长的需求。
- 2022年6月,Ocean Insights公司通过收购了位于N.Y.的Rochester的一个设施来扩大其存在,该设施致力于工程,制造,以及客户支持. 13,528平方英尺的站点加强了公司的光子产品开发,并增强了其在发电、医疗器械和光谱等应用方面的专门知识。 这一扩展通过提高制造能力、推动光谱技术创新和使精密光学更快地交付给全球客户基础,直接支持了正在融洽的镜头市场。
- 2021年5月,泰国能源公司"影响太阳能"与Hitachi ABB Power Grids合作,交付了泰国最大的私有微电网能存储系统. 该项目在以储能为中心的同时,整合了先进的光学监测和精密光学系统,为在能源基础设施中实现镜头应用的碰撞创造了新的途径. 这一发展突出了光学技术在可再生电力监测方面日益重要的作用,进一步扩大了在诸如智能电网和清洁能源解决方案等非传统部门对镜的机会。
- 2021年1月,施耐德电气宣布收购DC Systems B.V.,成为电力分配智能系统的领导者. 这一举动加强了施耐德将智能光学和精密测量系统纳入能源管理解决方案的地位. 对于碰撞的镜头市场来说,这项购置为智能电网监测、节能照明系统和先进的光学传感器创造了机会,加速了对镜头的需求,提高了分布式电力网络的准确性和可靠性。
- 2020年12月,耶诺普蒂克AG推出了一款专门为激光应用而设计的新型高性能相撞镜头,包括医学成像和工业测量. 这种产品扩张强化了耶诺普蒂克作为光学技术全球领先者的作用并解决了精密关键行业对同光束不断增长的需求. 公司通过提供效率更高、反常程度最低的镜头,加强了激光机械、诊断和光子研究等光学结合,支持市场整体增长。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











