


全球配送機器人市場細分,按載重能力(最高 10 公斤、10.01–50.00 公斤和超過 50.00 公斤)、組件(硬體、軟體和服務)、輪數(3 輪、4 輪和 6 輪)、速度限制(最高 3 公里/小時、3 公里/小時至 6 公里/小時和超過 6 公里公里/小時)、最終用戶產業(食品飲料、零售、醫療保健、郵政和其他)、類型(全自動和半全自動)劃分——產業趨勢及至 2033 年的預測
全球交付机器人市场规模和增长率是什么
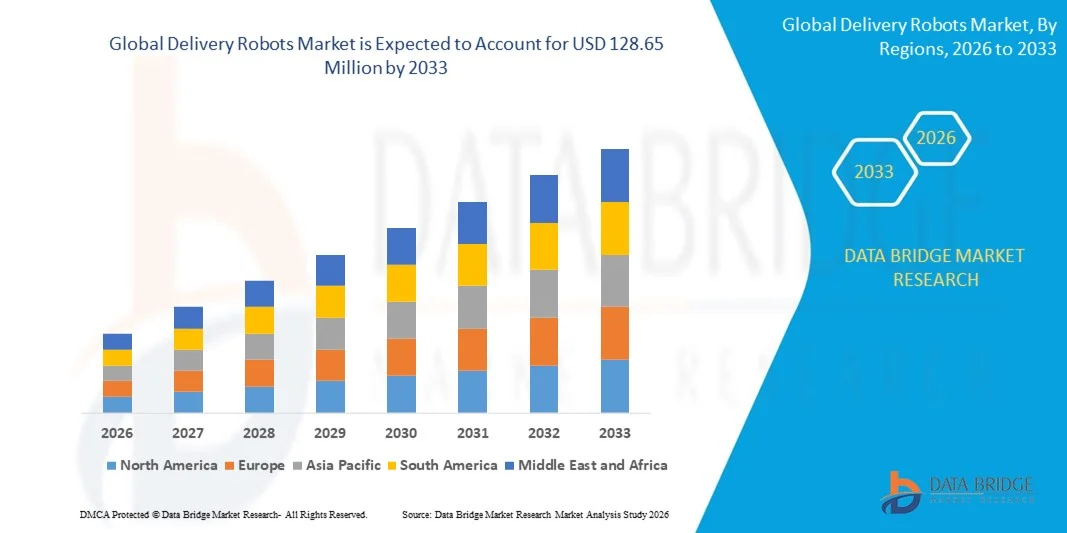
- 全球投放机器人市场规模价值2025年3,614万美元并可望达到到2033年12.865亿美元, 以美元计CAGR为17.20%.预测期间
- 整个电子商务、食品和保健部门对无接触和最后一英里交货办法的需求日益增加,这在很大程度上推动了市场增长。
- 越来越多地采用AI、机器人和自主导航技术,提高了交付效率并降低了物流和零售公司的运营成本
市场大小和预测
全球市场价值(2025):36.14万美元
预期市场价值(2033年):1.2865亿美元
预测CAGR(2026-2033):17.20%
运送机器人市场的主要外卖是什么
- 市场正在目睹快速的技术进步,包括基于AI的障碍探测、GPS导航和智能路由,这些正在提高交付机器人的效率和可靠性
- 主要物流和机器人公司增加投资,加上政府对自主车辆测试和智能城市举措的支持,正在加强市场增长
- 北美主导了交付机器人市场,2025年收入份额最大,由上英里物流越来越多地采用自主和AI驱动的解决方案所驱动. 零售商、餐馆和电子商务供应商正在利用送货机器人来提高效率、减少人类接触和提高客户满意度。
- 预计亚太区域的增长率将达到全球最高水平。送货机器人在快速城市化、物流中越来越多地采用自动化和机器人、扩大电子商务基础设施以及增加对人工智能和智能送货技术的投资的推动下,
- 2025年,由于在城市地区、校园和室内设施中适合轻量级分娩,高达10克克的部分拥有最大的市场收入份额。 这一段的机器人由于易于操纵和操作成本低而被食品供应、零售和邮政服务广泛采用。
范围和交付机器人市场分割报告
|
属性 |
交付机器人关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
二. 支助星舰技术(吴. |
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
送货机器人市场的关键趋势是什么
自主和AI-启用的交付解决方案兴起
- 越来越多地采用自主和AI驱动的送货机器人,正在通过使货物能够实时、无接触地运送来改变最后一英里的物流。 这些机器人减少了对人劳动力的依赖,提高了交付速度,确保了包裹的安全处理,提高了整体操作效率. 与AI动力导航和实时跟踪系统的整合正在进一步提高线路优化和服务可靠性.
- 城市和高密度地区对自动交付的需求日益增加,加快了人行道、室内和校园交付机器人的部署。 在拥挤的环境中,这些系统特别有效,因为传统交付方法面临延误,支持更快和更可靠的服务。 此外,它们还有助于减少繁忙城市的碳排放和交通拥堵。
- 现代交付机器人的可负担性、可扩展性和模块化设计使它们对零售商、电子商务参与者和食品提供服务具有吸引力,从而能够频繁和具有成本效益地提供最后一英里货物。 企业从一贯的服务质量中受益,但不产生高额业务费用。 模块设计的灵活性使公司能够定制不同使用情况下的有效载荷能力和导航特征
- 例如,2023年,北美的多家食品交付公司报告说,在将自动交付机器人纳入城市路线后,交付时间有所改善并减少了接触互动。 部署提高了客户的满意度,将业务费用降到最低程度并改进了工作人员配置。 成功的试验鼓励了向新街区和高需求区扩展
- 虽然送货机器人正在加速采用自动化物流解决方案,但其有效性取决于AI的持续进步,监管审批和维护基础设施. 公司必须注重软件更新,车队管理和线路优化,以充分利用市场增长. 增强的AI算法也有利于预测维护,减少故障时间并延长机器人寿命.
市场动态
驱动程序
对无联系和有效的最后交付办法的需求增加
- 越来越需要无联系的送货服务,这促使零售商、餐馆和电子商务玩家采用送货机器人作为更安全和更有效率的替代品。 机器人有助于减少人类接触,提高服务可靠性并增强客户满意度. 在COVID-19等全球事件后,持续的健康和安全关切进一步加强了这一趋势
- 企业正在意识到业务成本的节省,减少了交货出错,并通过自动化解决方案提高了交货速度。 这种认识鼓励在城市、校园和室内环境中更广泛地部署运送机器人。 与数字支付系统、移动应用程序和实时跟踪平台的整合也为采用提供支持
- 政府倡议和支持自主车辆和机器人技术的智能城市方案正在加强市场增长。 为AI开发、机器人试验和试点方案提供资金,有助于更广泛地采用交付机器人。 政策框架越来越注重安全导航、交通一体化和绿色流动解决方案的激励办法
- 例如,2022年,一些欧洲城市实施了自主提供最后一英里的试点方案,提高了物流供应商和零售商对AI驱动的交付机器人的需求。 这些试点的积极成果,包括缩短交付时间和改善城市流动性,正在鼓励更多的城市参与这些举措
- 虽然自动化和AI一体化正在推动市场,但在基础设施准备、遵守管理规定和公众接受以确保持续利用方面仍然存在挑战。 导航算法、网络安全和业务效率的持续创新对于成功长期采用至关重要
限制/挑战
限制收养的初始费用和基础设施限制
- 包括传感器,AI导航系统和车队管理软件在内的自主投放机器人成本高,限制了小型物流供应商和当地企业的采用. 资本密集型投资仍然是广泛部署的障碍。 维护、软件更新和与现有后勤基础设施的整合增加了业务费用
- 许多区域缺乏专用人行道、充电站和无缝机器人操作网络连接等必要的基础设施。 有限的技术专长进一步降低了业务效率和部署可扩展性。 在一些地区,在允许自主经营方面的监管延误进一步阻碍了市场增长
- 市场渗透还受到监管障碍、安全关切和公众接受问题的限制,这阻碍了机器人融入日常物流业务。 遵守交通规则和地方安全标准增加了复杂性和成本。 涉及机器人的事件或事故也可能影响公众信任和收养率
- 例如,2023年,东南亚的多家物流公司报告说,60%以上的计划交付机器人部署因基础设施缺口和监管挑战而被推迟。 因此,公司正在投资于与地方当局的伙伴关系和试点方案,以确保安全和高效的部署
- 虽然机器人技术继续得到推进,但解决成本、基础设施和政策挑战对于释放全球交付机器人市场的全部潜力仍然至关重要。 与技术提供者、城市规划人员和最终用户进行战略合作对于提高可扩展性、可靠性和客户接受程度至关重要
送货机器人市场如何分割
投放机器人市场根据载荷承载能力,组件,轮数,限速,终端用户行业,和类型进行分拆.
- 通过装入承载能力
根据负载承载能力,市场被分割成10克、10.01至50.00克和50.00克以上。 2025年,10克以下的市场收入份额最大,原因是它适合在城市地区、校园和室内设施提供轻量级产品。 这部分的机器人由于易于操纵和操作成本低而被食品运送、零售和邮政服务广泛采用。
10.01-50.00号 Kg段预计将出现从2026到2033年最快的增长率,其动力是日益需要高效地运输中重量包. 这类机器人在提供包裹和医疗用品的电子商务和保健提供者中很受欢迎,在有效载荷能力和速度之间提供了平衡。
- 按构成部分
在组件的基础上,市场被分割成硬件,软件和服务. 2025年以硬件段为主,因为对强力传感器,AI导航模块,以及自主操作所需的耐用底盘的需求很大. 这些硬件组件对于可靠性、避免障碍和在不同交付环境中的长期耐久性至关重要。 制造商越来越多地投资于先进的机器人材料和模块设计,以提高效率并降低维护成本.
在AI驱动的路由优化,车队管理,以及预测性维护解决方案的推动下,软件部分预计将出现从2026年到2033年最快的增长率. 软件的改进有助于在最后一英里的交付业务中提高效率、安全性和可扩展性。 基于云的平台和AI分析也帮助公司实时监控性能,优化能用量,并同时协调多个机器人.
- 按轮数
根据车轮数量,将市场分出为3个车轮,4个车轮,6个车轮. 四轮运载机器人在2025年占有最大份额,因其稳定性、有效载荷能力以及适应各种地形。 它们在城市街道,校园,室内设施中被广泛使用,其中平衡和体重分配至关重要.
由三轮驱动的部分预计将在2026至2033年期间增长最快,特别是在室内和校园环境中,紧凑的设计和机动性至关重要。 它们的轻量级结构允许在紧凑的空间中敏捷地通航,使得它们成为大学,办公室和酒店综合体的理想.
- 通过速度限制
根据速度限制,将市场分为最高为3kph,最高为3kph至6kph,最高为6kph. 3 kph至6 kph段在2025年所占份额最大,因为它在城市和室内环境的安全性和交付效率之间实现了最佳平衡。 这一速度范围允许及时交货,同时将事故或碰撞的风险降至最低。
2026年至2033年,由于在拥挤的市区和高交通区对快速提供最后一英里货物的需求,预计高于6kph的部分的增长率最快。 这些机器人采用先进的导航和制动系统来设计,以维护安全并同时增加交付吞吐量.
- 按最终用户行业分列
在最终用户行业的基础上,市场分为食品和饮料、零售、保健、邮政等。 2025年以食品和饮料部分为主,由于餐馆、咖啡馆和云厨房越来越多地采用不接触的送货解决方案而火上浇油。 本段的机器人有助于保持卫生,减少送货出错,并增加客户满意度.
由于需要安全、及时和无菌地运输医疗用品、药品和实验室样品,预计保健部门在2026年至2033年期间的增长速度将最快。 交付机器人会减少人类的处理,确保控制条件和遵守安全协议.
- 按类型
根据类型,将市场分解为完全自主和半自主的送货机器人. 2025年,完全自主的部分拥有最大的市场份额,因为它有能力在最低限度的人力干预下完成交付业务。 这些机器人利用先进的AI和传感器安全地导航复杂的航道.
半自主部分预计将在2026至2033年出现最快的增长率,因为企业采用灵活的解决方案,将人工监督与自主导航相结合,以进行更安全高效的运营. 半自发机器人在混合用途领域特别有用,人类指导可以辅助AI决策来应对出乎意料的障碍.
哪个地区拥有交付机器人市场的最大份额
- 北美主导了交付机器人市场,2025年收入份额最大,由上英里物流越来越多地采用自主和AI驱动的解决方案所驱动. 零售商、餐馆和电子商务供应商正在利用送货机器人来提高效率、减少人类接触和提高客户满意度。
- 本区域强大的基础设施、技术准备状态和支持性智能城市倡议正在进一步加快在城市地区、校园和商业设施的部署。
美国送货机器人市场透视
美国快递机器人市场在2025年收获了北美最大的收入份额,这得益于快速城市化,高电子商务渗透,对无联系快递解决方案的需求不断增长. 企业正越来越多地采用完全自主和半自主的机器人来优化上英里运行,缩短交付时间,并尽量减少运营成本. 政府通过试点方案和监管框架提供的支助也正在推动市场增长,鼓励AI导航和车队管理技术的创新。
欧洲交付机器人市场透视
由于对智能城市方案的投资增加以及对高效城市物流解决方案的需求,欧洲交付机器人市场预计将从2026年到2033年增长最快. 欧洲城市正在实施自主交付的试点项目,以减少拥挤和排放。 在技术创新和政府旨在更新城市交通基础设施的奖励措施的支持下,通过人工智能辅助的机器人进行零售、食品和医疗保健服务正在扩大。
英国送货机器人市场透视
预计2026年至2033年,英国投递机器人市场将出现强劲增长,由无接触投递和城市自动化的上升趋势所推动. 公司正在餐馆、办公室和住宅区部署机器人,以提高上里程物流的速度、准确性和个人卫生。 英国强大的电子商务部门,加上支持自主系统的政策,正在刺激包括食品和保健在内的多个行业的采用。
德国交付机器人市场透视
在城市密度增加、对自动化物流的需求以及政府支持的智能城市举措的推动下,德国交付机器人市场预计将从2026年大幅增长到2033年。 德国企业正在整合食品、零售和保健应用的交付机器人,以提高业务效率和客户经验。 强调安全、AI驱动的路线优化以及可持续的解决办法,正在进一步促进整个工业和商业部门的采用。
亚太交付机器人市场透视
亚太送货机器人市场预计将出现从2026年到2033年的最高增长率,这是由于中国、日本和印度等国家迅速城市化、技术进步和电子商务渗透率不断提高所推动的。 越来越多的对自主解决方案的投资,加上政府对智能城市方案的支持,正在加快在城市和校园环境中的部署。 现代机器人的可负担性和可扩展性正在食品供应服务、零售、保健和邮政服务中扩大采用。
日本交付机器人市场透视
日本快递机器人市场预计将在2026年到2033年出现强劲增长,其驱动力是该国高科技文化,城市化,对方便而无接触的快递的需求也不断增加. 日本企业正在采用完全自主的机器人,与AI导航系统相融合,用于食品、零售和医疗保健。 注重效率、卫生和劳动力优化正在推动市场,而政府支持的机器人倡议则进一步鼓励技术进步。
中国交付机器人市场透视
由于城市化速度快,电子商务扩大,技术采用率高等原因,2025年中国送货机器人市场占亚太地区收入份额最大. 公司正在越来越多地为食品、零售、保健和邮政服务部署自动送货机器人,以提高最后一英里的效率。 政府支持智慧城市,加上国内制造商的存在和成本效益高的解决办法,正在推动全国物流生态系统的广泛采用和创新。
交付机器人市场上的哪家顶级公司
交付机器人行业主要由老牌公司领导,包括:
二. 支助星舰技术(吴.
• JD机器人(中国)
二. 支助Panasonic公司(日本)
• Savioke(美国)
• Nuro股份有限公司(美国)
• 亚马逊机器人(美国)
二. 支助罗比(美国).
二. 支助波士顿动态(美国).
• Robomart公司(美国)
• Eliport(英国)
• 皮亚焦快行道(美国)
• 卡特彼勒公司(美国)
• 远程零售(美国)
• KINE机器人解决方案(芬兰)
• 基维博特(美国)
• ABB(瑞士)
• Aethon(美国)
• 自主解决方案公司(美国)
• DJI(中国)
• 超生命公司(美国)
全球交付机器人市场的最新动态
- 2023年8月,Peachtree Corners(美国)推出了一个名为"Clevon"的地下自主送货系统,旨在从零售商,仓库和暗货店收集订单,并在整个城市高效交付. 部署可提高最后一英里交付速度,提高客户满意度,展示可扩展的城市交付解决方案
- 2023年3月,Neublicity(美国)宣布计划部署400个Lidar自動送出机器人并开发出以安全为重点的新型机器人模型. 预计这一扩展将提高交付效率,降低运营成本,并增强公司在城市机器人市场的足迹
- 2022年12月,现代汽车集团(韩国)在招待部门启动了一个使用LiDAR-和相机设备的自发送货机器人的试点方案,可载重可达10公斤. 该倡议旨在确保酒店内提供更安全、更可靠的服务,同时展示机器人在服务业的实际用途
- 2022年8月,Ottonomy.io(美国)引进了Ottobot 2.0自主机器人,部署在美国,加拿大,欧洲和亚洲等地的餐馆,零售站,电子商务业务. 这一启动提高了交付效率,减少了对劳动力的依赖,并支持全球采用机器人解决方案
- 2022年5月,"普渡机器人"(中国)与Qualcomm合作将5G和AI技术纳入其自主机器人,加速了产品能力创新. 合作旨在提高最后一英里机器人的连通性、业务情报和市场竞争力
- 2022年3月,由JD.com下属的子公司JD物流(中国)研制出自主机器人,载重超过100公斤,每装载程为80-90公里. 这些机器人能够高效地进行长途和重量级产品运输,扩大工业和物流交付解决方案的能力
- 2022年1月,Nuro Inc.(美国)推出"Nuro"自发送货机器人,为跨越餐馆和物流部门的散装物资运输而设计. 新装置提高了业务效率,支持无接触交货,并加强在高需求部门采用自主解决方案
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











