


全球診斷導管市場細分,按產品(血管造影導管、電生理導管、超音波導管、OCT導管、壓力和血流動力學監測導管、溫度監測導管、心血管導管、神經血管導管、泌尿外科導管、特殊導管和靜脈導管)、類型(非成像診斷導管和成像診斷導管)、應用(胃腸病學、心臟病學、泌尿外科、神經病學及其他)、最終用戶(醫院產業診斷)
什么是诊断性凯瑟特市场规模和增长率
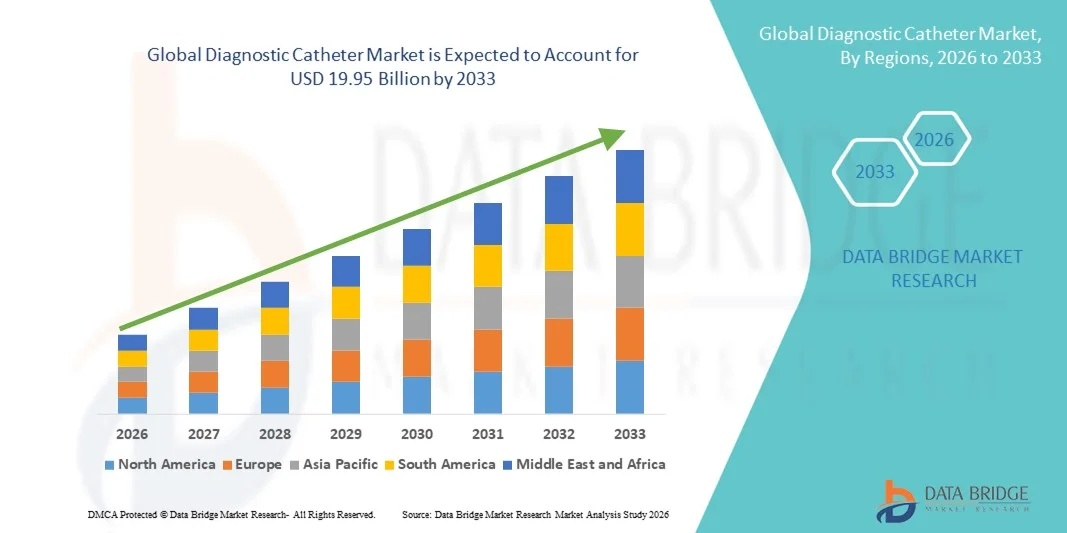
- 根据数据桥市场研究分析,全球诊断导管市场规模被估价为:2025年47亿美元并可望达到2033年以前为82.2亿美元, 以美元计CAGR为7.25%.预测期间
- 市场增长主要由心血管和外周血管疾病的日益流行以及最低侵入性诊断程序的进展所推动,从而推动了对精确而高效的导管解决方案的需求
- 此外,医院和流动护理设施越来越多地采用技术先进和方便病人的诊断设备,这加强了诊断导管作为早期疾病检测的必要工具的作用。 这些趋同因素正在加速采用诊断导管解决办法,从而大大地推动了该行业的增长。
市场大小和预测
全球市场价值(2025):4.70亿美元
预期市场价值(2033年):8.22亿美元
预测CAGR(2026-2033):CAGR为7.25%.
诊断凯瑟特市场的主要外卖是什么
- 诊断导管用于进入血管和体腔进行成像、测量和监测,由于其精确性、安全性以及与先进成像技术相容性,在医院和诊断中心中,诊断导管日益成为现代最低侵入性程序的重要组成部分
- 诊断导管需求的不断上升,主要是心血管病发病率的上升引起的。神经以及泌尿道疾病、越来越偏好最低侵入性诊断和越来越多地采用技术先进、对病人友好的装置
- 北美主导了诊断导管市场,2025年收入份额最大,为38.5%,其特点是保健基础设施完善,慢性疾病发病率高,领先者众多。医疗设备由导管设计和成像指导创新驱动的心脏和神经血管程序被美国大量采用
- 由于保健开支增加、医疗基础设施改善和提高对早期疾病诊断的认识,预计在预测期内亚太区域将成为诊断导管市场增长最快的区域
- 血管造影导管部分在诊断导管市场占据了主导地位,2025年市场份额为42.9%,其驱动力在于其在可视化血管结构和在心脏病学和干预放射学程序中广泛应用的关键作用
范围与诊断型凯瑟特市场分割报告
|
属性 |
诊断凯瑟特钥匙市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
诊断凯瑟特市场的关键趋势是什么
成像-综合凯瑟斯的进展
- 全球诊断导管市场的一个重要和正在加速的趋势是,先进成像方式日益融合,例如:血管内超声波(维吾尔文)和光学一致性图谱(OCT),入导管设计,加强程序精度和实时可视化.
- 例如,OCT导管使临床医生能够在血管造影期间获得高分辨率的船壁图象,从而能够更好地评估损害形态和固定位置。 同样,配有综合绘图系统的电生导管为心律失常管理提供了精确的心电活动绘图
- 诊断导管的成像融合使诸如检测血管异常的准确性得到提高、便利早期诊断和为最低侵入性干预提供指导等特征成为可能。 例如,超声导管可以实时测量出血流动态和压力梯度,改善临床决策.
- 成像技术与诊断导管的无缝结合,使医生能够将多种诊断功能结合在一个单一的程序中,减少病人的不适和程序时间. 通过这种方法,医院可以优化工作流程效率并增强患者的疗效.
- 这种更加智能、多功能和成像导管的趋势从根本上改变了临床医生对最低侵入性诊断的期望。 因此,Abbott和Medtronic等公司正在开发具有综合成像和压力监测能力的导管系统。
- 由于医院和诊断中心越来越优先考虑程序准确性和病人安全性,在心脏病学、神经学和血管学应用方面对综合成像解决方案的诊断导管的需求正在迅速增长。
诊断凯瑟特市场的主要驱动器是什么
驱动程序
心血管和神经疾病发病率上升
- 全世界心血管、神经血管和外周血管疾病的发病率不断上升,是诊断导管需求增加的一个重要驱动因素。
- 例如,2025年3月,波士顿科学公司推出了下一代冠状诊断导管,目的是改善高危患者动脉阻塞的早期检测. 预计主要公司的这种进步会推动预测期间的市场增长。
- 随着慢性血管疾病负担的增加,诊断导管为准确评估、早期诊断和治疗规划提供了最低限度的侵入性解决方案,比传统诊断方法提供了令人信服的优势
- 此外,加强医生和病人对最低侵入性诊断程序的益处的认识,正在鼓励在医院和成像中心采用,特别是针对高危病人群体
- 先进的心脏和神经血管导管实验室的扩大,以及临床医生培训方案的提供,正在推动发达和新兴市场采用诊断导管
- 对能够进行诊断和治疗干预的多功能导管的需求不断增加,这正在推动市场增长,因为这些装置减少了程序时间并改善了病人的结果
- 改善慢性和急性疾病早期诊断的政府举措和资金正在支持新兴经济体的公共和私人保健设施采用诊断导管
哪个因素挑战诊断性赌场市场的增长
复杂性和监管合规性
- 对程序复杂、设备处理和监管批准的关切对更广泛地采用诊断导管构成重大挑战。 由于导管涉及精确的操纵和成像指导,临床医生的技能要求可以限制广泛使用
- 例如,关于先进电生学或神经血管导管引起的程序并发症的高调报道,使一些医院在采用新技术时不经过广泛的培训和支持。
- 通过方便用户的设计、有力的培训方案以及遵守严格的林业发展局和CE监管标准来应对这些挑战,对于建立临床医生的信心至关重要。 Terumo和Abbott等公司强调其简化处理机制并提供全面培训支持以缓解收养障碍
- 此外,与传统设备相比,专用诊断导管成本相对较高,可能限制价格敏感地区或较小的保健设施的采购,使市场渗透速度放慢
- 通过设计创新、临床教育和简化管理审批来克服这些挑战,对于持续市场增长和全球保健环境中更广泛的采用至关重要。
- 报销政策有限,先进的诊断导管程序的保险范围不一致,可能妨碍一些地区的采用,影响市场的扩大
- 与器械有关的并发症,如血管损伤或感染的潜在风险,要求医院执行严格的安全规程,尽管技术进步,这可能会减缓采用的速度。
诊断凯瑟特市场怎么样
市场按产品,类型,应用,终端用户划分.
- 按产品分列
在出品的基础上,诊断导管市场被分入血管导管,电生导管,超声导管,OCT导管,压力和出血动力监测导管,温度监测导管,心血管导管,神经血管导管,泌尿导管,特活导管,静脉注射导管. 血管导管部分主导了市场,2025年市场收入份额最大,为42.9%,其驱动力在于其在视觉血管结构和指导干预程序方面的关键作用。 医院和成像中心广泛采用血管学导管来早期检测冠状动脉疾病,外围动脉疾病等血管异常. 它们与先进成像系统相容并采用最低侵入性程序,使它们成为心脏病学家和干预放射学家的首选选择. 低调设计等不断创新,提高辐射快感等,进一步加强了它们在市场中的地位. 此外,使用血管造影导管同时履行诊断和治疗功能的能力提高了程序效率和病人的结果。
电生导管部分预计将出现从2026年到2033年最快的15.8%的增长率,而心脏心律失常的流行和越来越多的采用导管通脉通脉通脉通脉通脉通脉通. 这些导管可以精确地映射和治疗不规则的心律,为开心外科手术提供最小的侵入性替代品. 技术进步,例如与3D绘图和AI导航相结合,正在提高程序准确性和安全性。 病人和医生对早期诊断和治疗心律失常的好处的认识日益提高,这进一步刺激了需求。 此外,在心脏护理基础设施方面,特别是在新兴市场,投资不断增加,有助于迅速采用电生理学导管。
- 按类型
根据类型,市场被分割成非成像诊断导管和诊断成像导管. 诊断成像导管部分主导了2025年市场收入份额最大的市场,其驱动力在于它们能够提供解剖结构和血管状况的实时可视化. 包括IVUS、OCT和超声波导管在内的成像导管使医生能够准确评估在干预过程中的损伤形态、体型和程序结果。 它们与先进成像系统的结合提高了诊断精度并减少了程序上的风险. 医院和诊断中心优先考虑需要高分辨率成像的复杂程序的成像导管。 采用最低侵入性技术进一步加强了这一部分的支配地位。
非成像诊断导管部分预计将见证2026至2033年最快的CAGR,其驱动力在于对血动力监测、压力测量和流体输送的简单、成本效益高的解决方案的需求不断增加。 这些导管被广泛用于心脏、泌尿和关键护理应用的常规诊断和监测程序。 方便使用、负担得起和与现有医院基础设施相兼容有助于迅速采用这些基础设施,特别是在新兴市场。 对病人安全和程序效率的认识日益提高,也正在加速采用非成像导管。
- 通过应用程序
以应用为基础,将市场分入胃肠道,心肺道,泌尿道,神经道等. 心脏病科在2025年占了市场收入份额最大的部分,原因是心血管疾病的高发率和诊断导管在干预性心脏病学程序中的关键作用。 Catheters对血管造影学、电生理学研究和压力监测至关重要,可以进行准确的诊断和治疗规划。 越来越多地采用最低侵入性心脏程序和先进的导管技术,进一步刺激了需求。 医院和专门的心脏中心是主要的最终用户,强调精确性、安全和病人的舒适。
由于中风和动脉瘤等神经血管疾病发病率上升,以及越来越多的采用导管式干预措施,预计神经学部分在预测期间增长最快。 神经血管导管允许极少侵入大脑血管进行诊断、监测和治疗。 技术革新,包括微型摄影机设计和成像整合,提高了程序成功率. 对神经疾病早期发现和干预的认识正在进一步加快采用。 在新兴市场扩大神经干预中心也有助于快速增长。
- 按终端用户
在最终用户的基础上,市场分成医院和成像与诊断中心。 2025年,由于有先进的基础设施、高技能的临床医生和数量较多的复杂诊断程序,医院部分占据了市场份额最大的市场份额。 医院提供各种需要精密导管的干预和诊断服务,包括心脏病学、神经学和血管治疗。 在一个屋檐下提供综合护理的能力鼓励采用高端诊断导管。
成像和诊断中心部分预计将在预测期间增长最快,原因是越来越多的独立诊断设施和门诊中心提供专门的导管程序。 这些中心侧重于效率、成本效益和病人的方便,使他们成为最理想的采用先进和最低侵入性导管技术的人。 新兴市场对成像基础设施和诊断服务的投资不断增加,为这一部门的快速增长火上浇油。
哪个地区拥有诊断性赌场市场的最大份额
- 北美主导了诊断导管市场,2025年收入份额最大,为38.5%,其特点是保健基础设施完善,慢性病发病率高,主要医疗器械制造商数量多
- 本区域的医院和诊断中心优先考虑精确度、患者安全和程序效率,增加对高级血管造影、电生理学和成像综合导管的需求
- 这种广泛采用还得到以下因素的进一步支持:主要医疗器械制造商的强大存在、高保健支出、增加对导管实验室的投资、建立诊断导管作为早期诊断和干预心血管、神经和血管状况的基本工具。
美国诊断凯瑟特市场透视
美国诊断导管市场在2025年收获了北美最大的收入份额42%,这得益于心血管和神经血管疾病的高发率以及越来越多地采用最低侵入性诊断程序. 医院和专门的心脏和神经血管中心优先考虑精确性、病人安全和程序效率,推动对高级血管造影、电生理学和成像-综合导管的需求。 门诊干预、以导管为主的收缩和干预性心脏病学程序的趋势日益增长,进一步推动了市场增长。 此外,关键医疗器械制造商的强大存在以及AI辅助成像和压力监测等持续技术创新,也极大地促进了美国诊断导管市场的扩大.
欧洲诊断凯瑟特市场透视
在整个预测期间,欧洲诊断导管市场预计将在相当大的CAGR扩展,主要原因是慢性心血管和神经血管疾病发病率上升,对最低侵入性程序的需求增加。 城市化的增长,加上较高的保健支出和采用先进的诊断技术,正在促进诊断导管的使用。 欧洲的医院和诊断中心也在采用成像导管,以提高程序准确性和病人的安全性。 市场在心脏病学、神经学和血管学应用领域都有了显著增长,导管越来越多地融入新的干预设施和现有的保健基础设施。
英国诊断凯瑟特市场透视
预计在预测期间,英国诊断导管市场将在一个值得注意的CAGR增长,其动力是心血管疾病发病率上升,对先进导管实验室的投资增加,对最低侵入性诊断的需求增加。 此外,加强医生和病人对早期发现和程序效率的认识正在鼓励采用电生理学、血管学和神经血管导管。 英国强大的保健基础设施以及医院和诊断中心日益融合成像和监测技术,有望继续刺激市场增长。
德国诊断凯瑟特市场洞察
预计在预测期间,德国诊断导管市场将在相当规模的CAGR市场扩大,因为人们日益认识到心血管和神经血管健康,并采用了技术先进的成像辅助导管系统。 德国完善的保健基础设施,加上其强调创新、研究和优质医疗,促进了医院和专门干预中心采用诊断导管。 将导管与成像系统相融合,用于最低侵入性程序的做法也越来越普遍,人们非常倾向于采用符合当地临床标准的准确和病人安全的解决办法。
亚太诊断性赌场市场洞察
亚太诊断导管市场在2026至2033年的预测期内,由于心血管和神经血管疾病发病率上升、城市化速度快以及中国、日本和印度等国的保健支出增加,预计增长最快,达到17%。 该地区越来越注重最小程度的入侵性诊断,以及扩大干预性心脏病学和神经学中心,这正在推动采用先进的诊断导管。 此外,随着APAC成为医疗器械制造和导管创新的枢纽,高质量导管的可负担性和可获取性正在扩展到更广泛的保健提供者基础。
日本诊断凯瑟特市场透视
日本的诊断导管市场正因该国先进的保健基础设施、对最低侵入性程序的高认识以及对精确诊断技术的需求而变得日益强劲。 日本的医院和心脏中心越来越多地采用成像综合和电生理学导管,以改善程序结果和病人的安全。 与实时成像和监测系统的结合正在推动增长,而老龄化人口正在推动对住宅和医院护理中更安全和更高效的导管诊断的需求。
印度诊断凯瑟特市场透视
印度诊断导管市场在2025年占了亚太地区最大的市场收入份额,其原因是该国正在扩大保健基础设施,心血管和神经血管疾病日益普遍,以及越来越多地采用最低侵入性诊断程序。 印度越来越多的医院、诊断中心和门诊干预设施支持采用先进的导管。 推动建立智能医院、增加医疗开支以及提供成本效益高的导管解决方案,是推动印度市场的关键因素,同时提高医生和病人对早期疾病诊断和干预的认识。
哪些是Catheter诊断市场的顶级公司
诊断凯瑟特工业主要由有名有实的公司领导,包括:
- 亚伯特(美国).
- 库克 (美国).
- Koninklijke Philips N.V.(荷兰)
- 奥林匹斯公司(日本)
- 史密斯医学 (英国).
- 尼波罗公司(日本)
- B. 不伦瑞克-SE(德国)
- 爱德华兹生命科学公司(美国).
- Cardinal Health Inc.(美国)
- 优秀医疗系统股份有限公司(美国)
- AngioDynamics公司(美国)
- BIOTRONIK SE & Co. KG(德国)
- Teleflex公司(美国)
- 微港科学公司(中国)
- Lepu医疗技术有限公司(中国)
- Baylis医疗公司(加拿大)
- 科纳维医学(美国).
- 内向血管解决方案公司(美国)
- 梅德罗尼克 (美国).
- 波士顿科学公司(美国)
全球诊断凯瑟特市场的最新发展是什么
- 2025年12月,Bendit Technologies宣布,美国食品药品管理局(FDA)为其Bendit17TM Microcatheter提供了510(k)许可,该许可被描述为现有最小可操纵的微型catheter. 这种装置能够通过有导线的和无导线的复杂血管解剖来进行可控导航,提高神经血管和内血管程序的精度和可取性,并有望在美国开始商业临床使用.
- 2025年10月,特鲁莫干预系统宣布美国FDA 510(k)清除其OpusWave成像系统,以DualView成像导管为特色,将光频域成像(OFDI)和血管内超声道(IVUS)相结合. 该系统能够对冠状动脉疾病进行综合评估,同时进行成像,改善导管治疗过程中的诊断洞察。
- 2025年5月,皇家飞利浦在欧洲引进了它的VeriSight Pro 3D内心回声心电图(ICE)导管,通过导管尖端的微型超声波探测器在心脏内部提供实时2D/3D成像. 这一创新有助于医生进行更清晰的结构性心脏干预,无需普遍麻醉,扩大患者接受复杂手术的机会
- 2025年2月,Johnson & Johnson MedTech在美国推出了CEREGLIDEM 92 Catheter系统,这是下一代神经血管导管,内直径为0.092",并被同包装的INNERGLIDEM 9送货援助. 它旨在便利在急性中风切除过程中的分光接触和支持,改善通脉切除过程中的干预装置的导航。
- 2023年9月,神经血管器械制造者MicroVention股份有限公司获得FDA 510(k)许可,为其SOFIATM EX 5F 115 cm Intracranial Support Catheter. 这种导管为颅内接触提供了更强的支持和可追踪性,包括在复杂的神经血管干预中加强可推性和抗克性的设计功能
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











