


全球數位薄膜印刷市場細分,按厚度(低於 5 mil、5-10 mil、10-15 mil 和高於 15 mil)、材料(聚酯、PVC/流延乙烯基壓敏膠、聚苯乙烯聚丙烯聚乙烯聚酰胺和其他)、薄膜類型(透明和啞光)、印刷類型(薄膜印刷和非印刷行業 303 年的新薄膜
全球数字电影印刷市场规模与增长率是什么?.
- 根据数据桥市场研究分析, 全球数字电影印刷市场规模2025年76.4亿美元并可望达到2033年以前为194.7亿美元, 以美元计CAGR为12.40%预测期间
- 包装和纺织业的发展不断增长,是加速市场增长的关键因素,还越来越多地降低数字打印机印刷的单位成本,越来越多地采用相片印刷产品和服务,转向可变的数据印刷和定制,对生产化妆品、酒精饮料和家用产品的各种行业的优质包装材料的需求也不断增加。
市场大小和预测
- 全球市场价值(2025):76.4亿美元
- 预期市场价值(2033年):194.7亿美元
- 预测CAGR(2026-2033):12.40%
数码电影印刷市场的主要外卖是什么?.
- 越来越多的数字印刷电影主要制造商正在从事直接UV抵消可打印电影的制作,这反过来又增加了对该产品的需求、数字化增长、工业化技术的发展以及纺织工业的不断增长等,是推动数字电影印刷市场的主要因素。
- 此外,厂内市场需求的增加以及对研发活动的投资的增加,将进一步为数字电影印刷市场创造新的机会。
- 由中国,日本,韩国,印度等国家包装,广告,娱乐产业的快速扩张所推动,亚太主导了数字电影印刷市场,2025年收入份额最大,为39.1%.
- 北美预计将在2026-2033年期间实现9.8%的最快增长率,其动力是扩大数字广告、灵活包装和点购打印应用程序。
- 5-10米斯部分占据了市场主导地位,2025年收入份额最大,为42.7%,因为它在灵活性、可打印性和耐久性方面保持了最佳平衡,使它对包装标签、宣传片和工业应用十分理想。
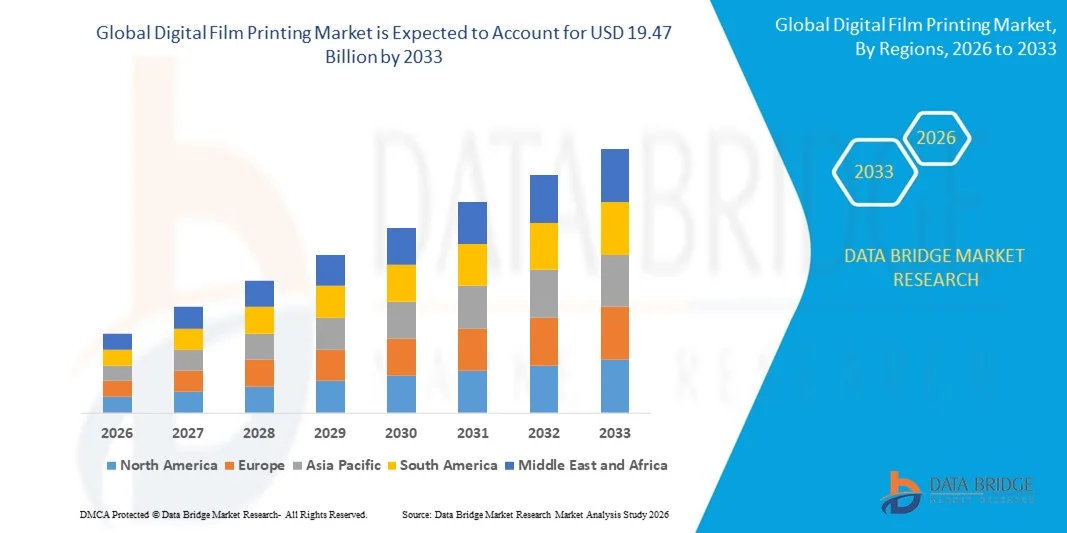
报告范围和数字电影印刷市场
|
属性 |
数字电影打印键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
数字电影印刷市场的关键趋势是什么?.
对定制、效率和高质量印刷产出的需求增加
- 数字胶片印刷市场正出现向高清晰度、快活和成本效益高的印刷技术的重大转变,其驱动力是消费品、汽车和电子等行业对个性化包装、标签和装饰电影的需求日益增加。 制造商正在用喷墨、紫外线和激光印刷系统进行创新,以提高精度、色彩纯度和生产效率
- 例如,Canon,Xerox Corporation等公司和Roland Corporation推出了先进的数字电影印刷解决方案,能够高速地,多层地印刷,并适合商业和工业应用的定制设计.
- 越来越多地采用数字工作流程和按需打印,可以缩短准备时间,减少浪费并增加业务灵活性,特别是在包装和标签应用程序方面
- 整合自动化,IoT驱动的监控,AI驱动的色彩管理系统正在转变电影印刷业务的生产效率和质量控制.
- 可持续性举措,包括低溶液墨水、可回收电影和节能打印机,正在全球形成势头,符合监管和企业环境与安全目标
- 随着各行业日益需要更快的转变、高定制和生态友好型生产,数字电影印刷软件在包装、标志和特长电影方面的应用预期仍将是决定市场增长的决定性趋势。
什么是数字电影印刷市场的关键驱动器
- 对个性化包装、品牌和高分辨率装饰电影的需求不断增长,推动全球采用数字电影印刷法。
- 例如,2025年,Shutterfly, Inc.和Snapfish扩大了数字印刷组合,为消费者和商业市场提供高质量、可定制的印刷品
- 电子商务、促销产品和特长标签的增长正促使需要缩短生产周期、成本效益高的定制化和快速交付,数字印刷高效地满足这些需求。
- 技术革新,包括紫外校正、无溶剂墨水和高速卷回系统,正在提高印刷质量、耐久性和生产效率。
- 加强对可持续包装、可回收胶片和低排放墨水的管理,进一步推动采用数字胶片印刷解决方案
- 随着包装、广告和特产电影应用在北美、欧洲和亚太地区的扩展,数字电影印刷市场在创新和环境合规的支持下正在稳步增长。
哪个因素挑战了数字电影印刷市场的增长
- 先进的数字印刷设备初始投资费用高,加上维修和专门培训需求,仍然是重大挑战
- 例如,2024-2025年期间墨水和胶片原料供应链中断,全球打印机的运营费用增加
- 传统弹性和相抵印刷技术的激烈竞争造成定价压力,特别是在大量商业印刷方面
- 技术的快速发展需要不断升级,使中小角色难以保持竞争力.
- 不同胶片底片的相容性问题和印刷某些特有材料的限制可能限制某些工业应用的采用.
- 为克服这些挑战,主要参与者正在投资于研发、设备租赁模式、可持续墨水和流程自动化,确保长期市场稳定、高质量产出和客户满意度。
数字电影印刷市场如何分割?.
市场按厚度、材料、胶片类型、印刷类型和最终用户行业.
- 以粗细
以厚度为基础,数字胶卷印刷市场被分入"下五密尔","下五密尔","下五密尔","下五密尔","下五密尔","下五密尔","下五密尔","下十五密尔"等. 5-10米尔斯部分占据了市场主导地位,2025年收入份额最大,为42.7%,因为它在灵活性、可打印性和耐久性方面保持了最佳平衡,使它对包装标签、宣传片和工业应用十分理想。 这个厚度范围内的胶片提供了优异的处理,容易的叠放,并具有一致的色彩再生,这对于高质量的印刷至关重要.
超过15个米尔斯地段预计将在2026至2033年登记最快的CAGR,其驱动力是重型包装、工业胶片和需要更高机械强度、抗泪和稳定性的专门应用的需求不断增加。 在挤压和涂层技术方面不断进行创新,使更厚的胶片上能有高质量的印刷品,支持全球包装、汽车和电子工业的采用。
- 按材料分类
根据材料,数字胶卷印刷市场被分出为聚酯,PVC/Cast Vinyl PSA,聚苯乙烯,聚丙烯,聚乙烯,聚酰胺等. 聚酯部分在2025年占据了市场主导地位,收入份额为38.9%,这归功于其优异的维相稳定性,化学耐受性,和高光学清晰度,使其适合标签,装饰胶片,和灵活的包装. 聚酯胶片支持高分辨率印刷,并可以兼容喷墨和激光技术,推动其被广泛使用.
聚丙烯片段预计将在2026至2033年期间以最快的CAGR增长,而包装应用中可持续、轻量和可回收的胶片日益被采用。 屏障特性、印刷粘合和光泽控制方面的进步正在增强聚丙烯的适用性,特别是在食品、饮料和保健包装行业。
- 按电影类型
根据电影类型,数字电影印刷市场被分入克勒和马特电影. Clear电影片段在2025年以46.2%的收入份额主导了市场,因为它具有更高的透明度、亮度和色彩忠诚度,这对溢价标签、包装和装饰性应用至关重要。 清晰的电影允许高相冲突,生动地印刷,使其对消费产品和品牌化产生理想.
Matte电影片段预计将在2026至2033年间记录最快的CAGR, 由对无光,有纹理,以及美学强化的精品包装,产品标签,和装饰电影的不断增长的需求所驱动. 表面涂层和墨胶粘合技术的持续改进正在扩大使用包括零售、电子和工业应用的薄膜。
- 通过打印类型
根据印刷类型,将数字胶片印刷市场分入激光可打印电影和喷墨可打印电影. 喷墨可打印电影部分在2025年占据了市场最大份额52.5%的主导地位,这归功于其多功能,高清晰度,以及与短跑,点播制作过程相容. 喷墨胶片支持快速定制和色彩忠实,使其适合包装,标签,并适合推广应用.
激光可打印电影部分预计将在2026至2033年期间展出最快的CAGR,这得益于商业印刷、工业标签和安全文件应用方面越来越多的采用。 激光相容涂层的进步,增强耐热性,耐久性正在推动全球激光薄膜的使用.
- 最终用途工业
以终端使用产业为基础,将数字胶片印刷市场分解为包装与非包装应用. 2025年,由于食品、饮料、个人护理和保健行业对高质量、可定制标签、灵活包装和促销影片的需求不断增加,包装部门在市场上占据了主导地位,收入份额为57.1%。 包装应用将印刷清晰度,屏障性能,耐久性列为优先事项,数字胶卷印刷高效提供.
非包装部分预计将登记2026至2033年最快的CAGR,这得益于工业应用、装饰胶片、标志和特产标签的日益采用。 可打印胶片、涂层和墨水的技术进步使非包装应用能够扩展到汽车、电子和建筑部门。
哪个地区持有数字电影印刷市场最大份额?.
- 由中国,日本,韩国,印度等国家的包装,广告,娱乐产业迅速扩张所推动,亚太主导了数字电影印刷市场,2025年收入份额最大,为39.1%. 本区域越来越多地采用数字化、电子商务包装和定制的促销印刷方法,加速了对先进数字胶片印刷解决方案的需求。
- 地方和全球制造商正在大量投资高质量可打印胶片、生态友好油墨和智能印刷技术,以提高生产力并减少生产浪费
- 此外,政府支持可持续印刷、工业自动化和技术创新的举措正在加强亚太在全球数字电影印刷市场的领导作用。
中国数字电影印刷市场透视
中国是亚太数字电影印刷市场的最大份额,这归功于中国强大的制造业生态系统、大量包装需求和技术创新。 该国不断扩大的消费品和电子商务部门正在推动大规模使用聚酯和聚丙烯可打印胶片。 国内企业以生态友好型墨水,自动打印系统,高分辨率成像为重点,提高质量和效率. 持续的研发投资和以出口为导向的生产加强了中国在区域和全球供应链中的支配地位。
印度数字电影印刷市场透视
印度的数字电影印刷市场在工业扩张、电影制作和FMCG包装增长的支持下正在迅速增长。 印度政府的“印度制造”倡议和对数字印刷基础设施的不断增加的投资正在鼓励当地生产。 在广告、标签印刷和商业包装应用中越来越多地采用成本效益高的聚丙烯和聚氯乙烯胶片,正在推动市场扩张。 国内制造商也在强调可持续性、可回收性和先进的油墨相容性,以提高亚太区域的竞争力。
北美数字电影印刷市场透视
北美预计将在2026-2033年期间实现9.8%的最快增长率,其动力是扩大数字广告、灵活包装和点播印刷应用。 美国和加拿大对短期印刷、可变数据印刷和高分辨率成像的需求不断增加,正在推动区域市场增长。 紫外线可探测墨水、激光印刷和以聚合物为原料的胶片的持续进步正在提高性能并减少环境影响。 电影印刷工作流程日益强调可持续包装和自动化,继续推动北美市场扩张.
美国数字电影印刷市场透视
美国主导了北美市场,媒体,包装,商业印刷部门的强烈需求为后盾. 由于喷墨和可被激光打印的胶片精度高、耐用性高、与现代数字打印机兼容性高,该国正在目睹越来越多的采用。 主要公司正在投资于智能印刷技术、可回收材料和可持续生产系统,以配合绿色印刷举措。 主要角色之间的战略合作正在增强美国作为数字电影印刷创新全球中心的地位.
加拿大数字电影印刷市场透视
加拿大在不断增长的零售包装、标签和广告应用的推动下,为北美数字电影印刷市场作出了稳步贡献。 国家注重生态友好型印刷解决方案,数字化转型,可持续包装材料,支持市场长期增长. 扩大工业印刷设施以及越来越多地采用聚酯和铸造乙烯胶片正在加强加拿大的竞争优势。 目前对技术升级和回收利用基础设施的投资正在提高生产效率,并使加拿大成为主要的区域行为者。
欧洲数字电影印刷市场透视
在汽车、化妆品和消费品包装行业的需求驱动下,欧洲在全球数字电影印刷市场中继续占有相当大的份额。 德国,英国,法国,意大利等国家正在集中力量于具有优异可打印性的保费质量可回收的电影. 该地区严格的环境条例和对低VOC墨水和可持续底物的重视正在加速采用全行业的生态友好型数字胶片印刷解决方案.
德国数字电影印刷市场透视
德国在先进的工程,强大的印刷基础设施,以及注重高精度应用的支持下,领导了欧洲的数字电影印刷市场. 该国工业部门越来越依赖聚酯和聚丙烯膜进行技术标签和包装。 印刷机械、墨水配方和涂层技术方面的持续创新正在强化德国在欧洲高额数字印刷行业的主导地位。
英国数字电影印刷市场透视
英国市场在广告、电影制作和数字包装扩展的驱动下稳步增长。 增加对可持续印刷做法、平底胶片和紫外线可测墨水的投资正在影响市场演变。 当地公司正专注于减少浪费,提高色相一致性,并增强地表耐久性,配合国家的环境目标. 越来越多的按需和个性化印刷的采用继续加强了英国在欧洲数字电影印刷市场中的份额.
数字电影印刷市场上的顶尖公司是什么
数字电影印刷业主要由历史悠久的公司领导,包括:
- Cimpress (美国).
- Snapfish (美国).
- Digitab (美国).
- Mpix (美国).
- 佩里翁网络有限公司(以色列)
- Eastman Kodak Company (美国).
- 克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克克
- Bay相片实验室(美国).
- AdorPix有限责任公司(美国)
- ProDPI (美国).
- Xerox Corporation (美国).
- Canon India Pvt有限公司(印度)
- Avery Dennison公司(美国)
- 赫克西斯·萨(法国)
- KPMF有限责任公司 (英国).
- 邓莫 (美国).
- 爱奇艺 (英国).
- 康斯坦蒂亚(奥地利)
- Drytac公司(美国)
- 庚子网 (美国).
- 惠普企业发展LP(美国)
- 罗兰公司(日本)
- Seiko Epson公司(日本)
- 里科(日本)
- 东芝印度有限公司(印度)
全球数字电影印刷市场近况如何
- 2025年4月,美木工程公司宣布了它的第一台UV-DTF打印机"UJV300DTF-75",扩大了标志图形,内饰和日常产品的定制范围. 紫外线可测直取相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接的相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相 这一推出加强了Mimaki在数字定制和特长印刷市场的存在。
- 2025年2月,Seiko Epson Corporation推出了SC-G6000,这是其第一台直取相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接相接 通过埃普森可信赖的喷墨技术,滚回式打印机能够使各种织物得到高质量的转移,确保多能和高效的纺织生产。 这一产品推出加强了Epsson在全球扩大其纺织印刷组合的战略行动。
- 2025年1月,Seiko Epson Corporation推出SureColor G-Series,以首台广格式直取相机(DTF)打印机"SureColor G6070"为主. G6070型机车是为服装装潢师和印刷专业人员设计的,它确保了可靠、成本效益高和保养率低的操作,同时支持各种布料类型。 这一发展凸显出埃普森对服装印刷部门创新和可扩展性的日益承诺。
- 2024年9月,Roland DG Corporation在日本为TY-300直通Film (DTF)生产转移打印机揭幕,并计划扩大全球市场. TY-300型机车在装饰服装行业获得了迅速的受欢迎地位,因为它能够将复杂而高质量的设计印到各种织物上,如棉花、聚酯、德尼姆和尼龙等. 这次发射巩固了Roland DG作为纺织和服装印刷技术的关键创新者的地位。
- 2024年9月,多佛的子公司Caldera推出了为数字纺织印刷工作流程所优化的直取(DTF)打印软件解决方案. 该解决方案简化了DTF图像的准备工作,使得无需专业技术专长就能进行高质量的出品. 这一创新提升了Caldera作为数字印刷管理智能软件解决方案领先者的声誉.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











