


全球直接附着人工智能系统市场分割,通过提供(硬件和软件)、存储架构(档案存储、物品存储和块存储)、存储介质(硬盘驱动和固态驱动)、应用(机器学习、AI、深层学习、数据分析、大数据、LLM培训和精细调整、RAG和Edge AI)、终端用户(企业、政府机构、云服务供应商和电信公司)- 2033年工业趋势和预测
直接附上人工智能(AI)储存系统市场规模和增长率是什么
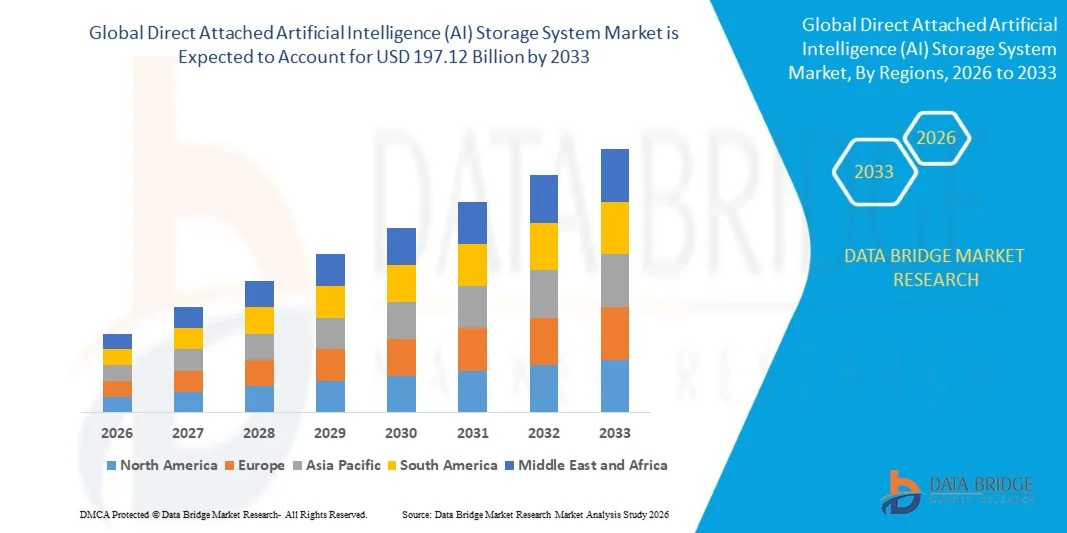
- 根据数据桥市场研究分析,直接附靠的人工智能存储系统市场价值为:2025年45.54亿美元预计将达到到2033年达到197.12亿美元,生长在一个2026年至2033年CAGR为20.10%.
- 由于人工智能和机器学习工作量的迅速采用,对高性能和低纬度存储的需求增加,以及用于AI模型培训和推论的数据集日益复杂和数量不断增加,市场正经历着持续的增长. NVMe,PCIe和AI-优化存储架构的进步进一步提高了数据吞吐和处理效率.
- AI应用在企业、云服务提供者、电信、保健、金融和制造业的部署越来越多,加上边缘计算和AI辅助数据中心的扩大,迫使各组织采用直接的存储解决方案。 这些系统提供高速数据访问,同时减少延迟和数据传输瓶颈,使其越来越适合人工智能培训、机器学习、实时分析以及推断工作量
市场大小和预测
- 全球市场价值(2025):45.54亿美元
- 预期市场价值(2033):197.12美元 10亿
- CAGR预测(2026-2033):20.10%
- 2025年主要区域:北美
- 快速增长区域:亚太
直接附着人工智能(AI)存储系统市场的主要外卖是什么
- 北美主导了直接附着的人工智能存储系统市场,2025年收入份额最大,为34.66%,辅以早期人工智能的采用,超规模的数据中心扩张,以及人工智能基础设施的高投资.
- 亚太区域预计将是增长最快的区域,2026年至2033年CAGR为20.00%,这得益于AI的快速采用、数据中心基础设施的扩大以及中国、印度、日本和韩国的投资增加。
- 硬件部分在2025年以65%的份额领导了市场,其驱动力是AI工作量中高性能存储组件的部署增加
- 软件是增长最快的供货类型,预计将登记27.0%的CAGR,反映出对智能存储管理的需求激增并优化了AI的工作量.
- 区块存储部分主导了2025年45%收入份额的存储架构类型类别,以其高性能和低纬度特征为首.
- 硬盘驱动器占2025年市场份额的40%,企业、云服务供应商和超规模数据中心更喜欢其成本效益高、容量高的存储,特别是大型AI数据集、档案数据和面向能力的工作量。
- RAG部分是增长最快的应用类别,CAGR为30.0%,由越来越多的企业采用从外部知识库取回信息的基因AI应用所驱动.
储存系统市场分割
|
属性 |
直接附图人工智能(AI)存储系统密钥市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
直接附着人工智能存储系统市场的关键趋势是什么
- AI基础设施正日益转向高密度、直接附着的NVMe存储架构,这些架构使数据更接近GPU,减少了数据移动时滞,并在密集培训和推论工作量期间提高了加速器的利用率。
- 例如,在2025年5月,Dell Technologies推出了闪电文件系统,设计时直接使用NVMe,用于要求AI环境,支持运营集群的组织,总吞吐量超过16,000GPU或4TB.
- GPU-direct数据路径正被越来越多地与AI存储架构集成,以绕过不必要的CPU内存复制,减少延迟,并加快大型训练数据集在存储和GPU内存之间的移动.
- 存储销售商也在开发高密度SSD解决方案,以适应快速扩展的AI数据集,同时在日益密集的AI数据中心内控制机架空间,动力消耗和冷却需求.
- 例如,在2025年3月,Solidigm公布了其液冷D7-PS1010 E1.S企业SSD, 具体目的是支持液冷AI服务器,并应对日益密集的AI基础设施造成的热挑战。
- 随着AI模型,多模式数据集,和GPU集群的不断扩展,采用地标,高强度直接相接存储预计会加快,使本地化高通量存储成为AI基础设施中越来越重要的部分.
直接附着人工智能存储系统市场的关键驱动器是什么
- 基因AI,大语言模型和数据密集型机器学习工作量的快速增长,使能够向GPU提供大规模数据集而又不产生数据存取瓶颈的高通量存储的需求大大增加.
- 例如,2025年1月,Seagate报告说,61%主要使用云存储的接受调查组织预计其存储要求在今后三年内将增加100%以上,这突出表明了AI生成的数据所产生的加速存储要求。
- AI基础设施供应商正在越来越多地整合NVMe,GPU-直接存储,以及高波段宽接口,来改进计算利用率,减少延迟,并缩短对日益复杂的AI模型的培训和推导周期.
- 例如,在2025年3月,NVIDIA在GTC 2025演示了GPUDirect存储集成,展示了存储和GPU内存之间的直接数据路径如何能减少CPU的参与并改进AI应用性能.
- 随着人工智能的采用在企业、云提供者、保健、金融、制造和研究领域扩展,对快速、可扩展和本地化储存基础设施的要求将继续加强对直接附着的人工智能储存系统的需求。
哪些因素挑战着直接附着人工智能(AI)储存系统市场的增长
- 先进的直接AI存储系统需要高性能的NVMe SSD,专门的PCIe基础设施,高带宽连接,以及精密的冷却,导致大量的前置投资和基础设施复杂.
- 例如,在2025年1月,Solidigm报告说,AI数据中心面临巨大的电力挑战,因为大型培训数据集的存储和示范检查站对总体基础设施能源需求有实质性增加,表明AI存储部署带来的业务负担日益加重。
- 这些高昂的基础设施和运营成本会限制那些缺乏部署密集的AI存储环境所需的资本,电能和技术资源的小型企业和组织采用.
- 直接附着的架构也可以产生数据共享限制,因为存储在物理上与特定的计算节点相接,当多个用户或应用程序需要同时访问同一套数据集时可能降低灵活性.
- 例如,2025年9月,TrendForce报告说,AI驱动的存储需求导致近线硬盘驱动器严重短缺,而高容量SSD尽管成本较高,却被越来越多地采用,为AI存储基础设施造成了供应和成本压力.
- 高硬件成本、电力和冷却要求、基础设施的复杂性和有限的数据共享灵活性的结合,可以减缓采用的速度,特别是在对成本敏感的组织和较小的AI部署之间。
直接附图人工智能(AI)存储系统市场如何分割?.
直接附靠的人工智能存储系统市场在提供、存储架构、存储介质、应用和最终用户的基础上进行分解
- 通过提供
在提供的基础上,直接附着的人工智能存储系统市场被分割成硬件和软件. 硬件部分在2025年占据了65%的市场份额,这是由于AI工作量越来越多地部署高性能存储组件. 硬件包括SSD,存储控制器,PCIe接口等,以及向AI计算资源提供高速数据所需的其他组件. 以GPU为基础的基础设施的迅速扩展,增加了对能够提供高吞吐量和低延迟度的存储系统的需求. 基于NVMe的存储特别重要,因为AI培训涉及密集而反复的数据访问操作. 增加对AI数据中心和高性能计算基础设施的投资,进一步支撑了硬件需求.
由于对智能存储管理的需求不断增加和AI工作量的优化,预计软件部分在CAGR的增长速度最快,从2026年到2033年达到27.0%. 存储软件使各组织能够改进整个人工智能基础设施的数据放置、监测、备份、回收和使用。 AI集群规模越来越大,增加了有效管理存储资源的复杂性. 软件自定义存储还可以帮助各组织提高可扩展性并简化对日益多样化的AI环境的管理. 与AI管弦乐平台和自动化工作量管理相结合正在为软件供应商创造更多机会.
- 通过存储架构
基于存储架构,市场被分割成文件存储,对象存储,和块存储. 区块存储部分在2025年以45%的股权占据了市场主导地位,并以其高性能和低纬度特征为后盾. 块存储提供了个人可地址的数据块,可以通过计算密集型应用程序快速访问. 这使得该架构特别适合AI培训,机器学习,数据库,以及高性能计算. AI模型要求重复访问大型数据集,使得可预测的快速输入/输出性能至关重要. GPU集群的日益部署进一步增加了对能够维持高吞吐量的存储架构的需求.
受无结构的AI数据爆炸性增长的驱动,预计2026年至2033年的物体存储段增长最快,约为25.0%。 对象存储可以高效地容纳大量收集的图像,视频,文档,数据集,模型文件,以及AI生成的内容. 越来越多的使用基因AI正在创造出大量需要可伸缩存储的无结构信息库. 基于对象的架构还支持用于模型开发和分析的大型数据存储器和AI数据湖. 增加采用多式人工智能正在进一步扩大各组织需要保留的数据的数量和多样性。
- 通过存储介质
在存储介质的基础上,市场被分割成硬盘驱动器和固态驱动器. 硬盘驱动器部分在2025年占了40%的股权,这主要是因为HDD以相对较低的成本提供高存储容量,每个存储单位的存储成本. HDD对于大型数据集、档案资料、备份储存库和人工智能工作量仍然有用,因为这些工作不需要非常低的延迟。 它们有利的经济学使它们对管理迅速增加的AI相关数据的组织具有吸引力。 HDD还可以为较少访问的数据集提供经济能力。 然而,他们的机械架构与用于强化AI培训和推论工作量的闪存相比,限制了性能.
固态驱动部分预计将在2026年至2033年达到22.0%的CAGR增长最快,其驱动力是AI培训和推论对高速数据访问的要求不断增加. 与HDD相比,SSD提供了更低的耐久性和更高的投入/产出性能,使其非常适合GPU密集型的工作量. NVMe SSD可以通过PCIe接口提供特别高的带宽,帮助减少存储和计算资源之间的数据传输瓶颈. 大型人工智能模型日益复杂,越来越需要快速装入数据集、模型参数和检查站。 高容量企业SSD也使得闪存对大型AI基础设施越来越实用.
- 通过应用程序
以应用为基础,将市场分为机器学习,AI,深层学习,数据分析,大数据,LLM培训和微调,RAG,和边缘AI. LLM培训与微调部分在2025年占据了35%的市场份额,辅以基因AI和基础模型的快速扩张. 大型语言模型在训练期间需要庞大的数据集和重复的高速读写操作. 直接相接的存储可以使数据保持接近GPU密集型计算资源,帮助减少数据移动瓶颈. 模式检查站在长时间的培训周期中也会产生大量的存储流量. 专利和域特有有限责任公司日益得到发展,正在产生对高性能存储的额外需求。
由于企业越来越多地采用从外部知识库取回信息的基因化AI应用,预计RAG部分的CAGR增长最快,从2026年到2033年达到30.0%. RAG系统依赖快速检索文档,嵌入,向量数据等信息,然后生成响应. 高性能存储有助于减少当地维护的AI知识库中的数据获取延迟. 企业越来越多地将RAG应用于客户支持、内部知识管理、研究、文件分析和企业搜索。 私人和领域专用的AI模型日益被采用,这进一步增加了快速取用专利数据集的需求.
- 按最终用户
在最终用户的基础上,市场被分割成企业、政府机构、云服务提供者和电信公司。 2025年,企业部门占了市场50%的份额,这反映了对多个行业专用AI基础设施的投资不断增加。 企业在分析、自动化、客户应用、网络安全、产品开发和商业情报方面部署AI。 直接相接存储提供高速本地访问专有数据集,同时将网络相关数据传输延迟降至最低. 大型组织特别积极部署私人AI环境和高性能计算集群. 金融服务、医疗保健、制造业、零售业和媒体越来越多地采用基因化AI,这进一步加强了企业的需求。
云服务供应商部分预计将在AI重点云基础设施和GPU-as-a-service平台的快速扩展下,在CAGR中实现26.0%的最快增长. 云提供商需要能以足够快的速度为大型GPU集群提供数据的高性能存储. 直接附着的建筑可以在密集的AI培训和推论环境中减少存储延迟并改进加速器的利用. 基因AI服务的扩展正在鼓励云供应商建立密度越来越大的GPU基础设施,从而产生相应的存储要求. 云公司还正在发展专门基础设施,以支持基金会模式、企业AI平台和机器学习服务。
哪个地区拥有直接附着人工智能(AI)存储系统市场的最大份额
- 北美主导了直接附着的人工智能存储系统市场,2025年收入份额最大,为34.66%,辅以早期人工智能的采用,超规模的数据中心扩张,以及人工智能基础设施的高投资.
- 本区域还得益于主要云服务提供者、AI技术公司、研究机构和成熟的数据中心生态系统的存在。 大量采用人工智能工作量要求低纬度和高通量存储,同时继续扩大人工智能数据中心和GPU基础设施,进一步加强了北美在全球市场上的领导作用。
美国直接附图人工智能(AI) 存储系统市场透视
美国直接附属的人工智能存储系统市场由于对人工智能数据中心、高性能计算基础设施和先进存储技术的投资不断增加而出现强劲增长。 该国主要超大规模云供应商、AI公司和技术开发商的集中,以及越来越多的采用基于NVMe和GPU的优化存储系统,正在推动企业、云和研究应用的需求。 此外,大型语言模型和数据密集型AI工作量的部署日益增加,正在加快对低纬度,高通量存储解决方案的需求.
亚太直接附设人工智能(AI) 存储系统市场透视
亚太直接附着的人工智能存储系统市场预计将迅速增长,其驱动力是越来越多的人工智能采用,数据中心基础设施的扩大,以及中国、日本和印度等国对高性能计算的投资增加。 对本地化、低相关性存储解决方案的需求日益增加,AI工作量的部署增加,政府对AI基础设施的支持正在支持区域市场的扩大。 此外,云服务、边缘计算和以AI为重点的数据中心的快速发展正在加速采用企业和技术提供者之间的直接附加存储系统。
日本直附人工智能(AI) 存储系统市场透视
日本直接附属的人工智能存储系统市场由于对人工智能基础设施、数据中心和先进计算技术的投资不断增加而持续增长。 企业、技术公司和研究机构越来越多地采用高性能存储系统,以支持AI模型培训、数据分析和其他数据密集型工作量。 此外,基于NVMe的存储、GPU加速计算以及本地化的AI基础设施日益融合,进一步推动了日本的市场增长。
中国直属附属人工智能(AI) 存储系统市场透视
中国直属的人工智能(AI)存储系统市场正在快速增长,其驱动力是AI采用率不断提高,数据中心基础设施不断扩大,对高速数据处理能力的需求不断提高. AI带动的应用在技术、金融、制造业和电信部门的部署日益增加,大大地推动了对低纬度存储平台的需求。 此外,对国内AI基础设施、云计算和本地化存储技术的投资不断增加,使中国成为全球直接连接的AI存储系统增长最快的市场之一。
英国直附人工智能(AI) 存储系统 市场透视
英国直接附属的人工智能存储系统市场正在稳步增长,对人工智能基础设施、云计算和先进数据中心技术的投资不断增加。 企业、云服务供应商和研究组织越来越多地采用高性能存储解决方案,有助于扩大市场。 此外,对安全、高速和低纬度数据基础设施日益增长的需求,加上AI和数据分析工作量的增加,正在加强英国作为直接附着AI存储系统的关键欧洲市场的地位。
德国直接附图人工智能(AI) 存储系统市场透视
德国直属人工智能存储系统市场由于该国工业基础强大,数据中心生态系统先进,AI技术日益被采用而稳步扩大. 企业、技术公司和研究机构越来越多地利用高性能储存系统进行人工智能培训、数据分析和其他计算密集型应用。 对AI基础设施、云服务和高速NVMe存储的持续投资,以及德国对数字转型和数据主权的强烈关注,正在进一步推动市场增长。
谁是直接附身人工智能(AI)存储系统市场的顶级公司
直接附属的人工智能(AI)存储系统行业主要由地位良好的公司主导,包括:
- 戴尔公司(美国).
- NVIDIA公司(美国).
- 微额技术公司(美国).
- 海口技术有限责任公司(美国).
- NetApp股份有限公司(美国).
- 勒诺沃(中国)
- 惠普企业发展LP(美国)
- IBM公司(美国).
- 超级微电脑股份有限公司 (美国).
- 西部数字公司 (美国).
- KIOXIA公司(日本)
- SAMSUNG(韩国)
- SK hynix公司(韩国)
- VAST数据(美国).
- 纯存储股份有限公司(美国)
- DDN (美国)
- WekaIO (美国).
- 库穆洛股份有限公司(美国)
- 华伟科技有限公司(中国)
- Hitachi Vantara有限责任公司(美国)
直接所附人工智能(AI)存储系统市场的最新动态是什么
- 2025年5月,Dell Technologies宣布了"闪电工程"(Project Lightning),这是一个新的高性能平行文件系统,旨在加速大规模AI工作量. 据报道,该解决方案提供的吞吐量是戴尔测试中相竞争的平行文件系统的两倍多,旨在减少AI模型培训期间的存储瓶颈. Project Lightning为复杂的AI工作流程提供高性能的存储访问,并支持需要大规模数据处理的环境. 这次发射加强了戴尔对有目的的存储技术的关注,以要求人工智能培训和取精环境.
- 2025年3月,Solidigm在GTCAI大会上为AI的部署揭幕了世界上第一家液冷企业SSD. D7-PS1010 E1.SD结合了企业级PCIe存储与冷板液冷技术,以解决高密度AI服务器日益增长的热能需求. 该技术旨在消除对常规存储-设备风扇的需求,并支持未来的完全液冷的AI服务器架构. 它还加强了高性能SSD在直接相接的AI存储环境中的作用.
- 2024年10月,NVIDIA从Supermicro宣布了一个新的由BlueField驱动的JBOF解决方案来优化AI存储. 溶液在刚起伏(JBOF)架构内使用NVIDIA Blue Feld DPU,可以作为直接相接的存储或网络化的文件和对象存储而被部署. 基于DPU的方法使得存储处理能够从CPU中移出,帮助提高AI工作量的数据移动效率. 开发反映出越来越多的采用加速存储架构,将高性能闪存与AI计算基础设施更高效地连接起来.
- 2023年5月,Micron推出了6500 ION高容量数据中心SSD,以解决AI数据湖的日益增长的存储和性能要求以及其他要求高的工作量. SSD使用232层的NAND技术,并提供为大型数据中心部署而设计的高容量NVMe存储. Micron强调它适合AI数据湖,并报告说,在对象储存和数据库工作量方面,其性能有显著改善。 发射表明,人们日益转向能够支持AI应用生成的不断扩大的数据集的高功率NVMe SSD.
- 2021年11月,NVIDIA引入了Magnum IO GPUDirect Survey,作为简化存储和GPU内存之间数据移动的技术. GPUDirect Survey在本地的NVMe或远程存储和GPU内存之间实现直接数据传输,同时通过CPU内存绕过不必要的复制. 这种架构降低了耐久性和CPU利用率,同时改善了数据进入基于GPU的AI和高性能计算工作量. 开发为现代直接附着的AI存储架构奠定了重要的技术基础,这些架构需要高通量,低纬度接入GPU工作量.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











