



全球耳管裝置市場細分,按材料(氟塑料、磷酰膽鹼 (PC)、矽膠、聚乙烯、鈦、超矽、不銹鋼和微米級材料)、最終用戶(醫院、門診手術中心、耳鼻喉科診所和家庭使用)劃分——行業趨勢及至 2033 年的預測
耳管设备大小和增长率是多少
- 根据数据桥市场研究分析, 全球耳管装置市场规模2025年9,050万美元并可望达到到2033年时为110.26百万美元, 以美元计CAGR为2.50%.预测期间
- 特别是儿科和老年人口中的输卵管炎、耳道感染和听力障碍日益普遍,加上对早期诊断和及时的外科干预的认识得到提高,导致在医院和专科诊所采用耳管放置程序增多,这在很大程度上推动了市场增长。
- 此外,在最小侵入性ENT程序、耳管材料和设计的改进以及发达和新兴地区扩大获得专门的咽喉护理的机会方面,正在加速采用耳管装置解决方案,从而大大地促进工业的增长。
市场大小和预测
- 全球市场价值(2025):9,050万美元
- 预期市场价值(2033年):1.1026亿美元
- 预测CAGR(2026-2033):2.50%
耳管设备的主要外卖是什么
- 耳管装置主要用于治疗反复出现的耳膜炎介质和慢性中耳取出液,由于在改善中耳通风和防止听力丧失方面的效力,在儿科和成年人群中,耳管装置日益成为现代耳膜护理的重要组成部分。
- 对耳管设备的需求不断上升,主要是由于儿童耳感染的流行率不断上升,对早期环境测试干预措施的认识不断提高,最低侵入性外科手术技术的进步,以及全球获取环境测试专业服务的机会增加。
- 北美在耳管器械市场占据了主导地位,2025年收入份额最大,为38.6%,辅以耳管管介质诊断率高、保健基础设施强、优惠的偿还政策以及广泛采用先进的ENT外科手术程序,美国占了区域需求的大部分
- 预计在预测期间,亚太区域将成为耳管器械市场增长最快的区域,在大量儿科人口的推动下,预计将达到7.9%的CAGR,改善获得保健服务的机会,提高对听力健康的认识,并增加中国和印度等各国的保健支出。
- 硅部分在2025年占据了38.6%的最大市场收入份额,其驱动力是其出色的生物相容性、灵活性和长期临床接受地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对
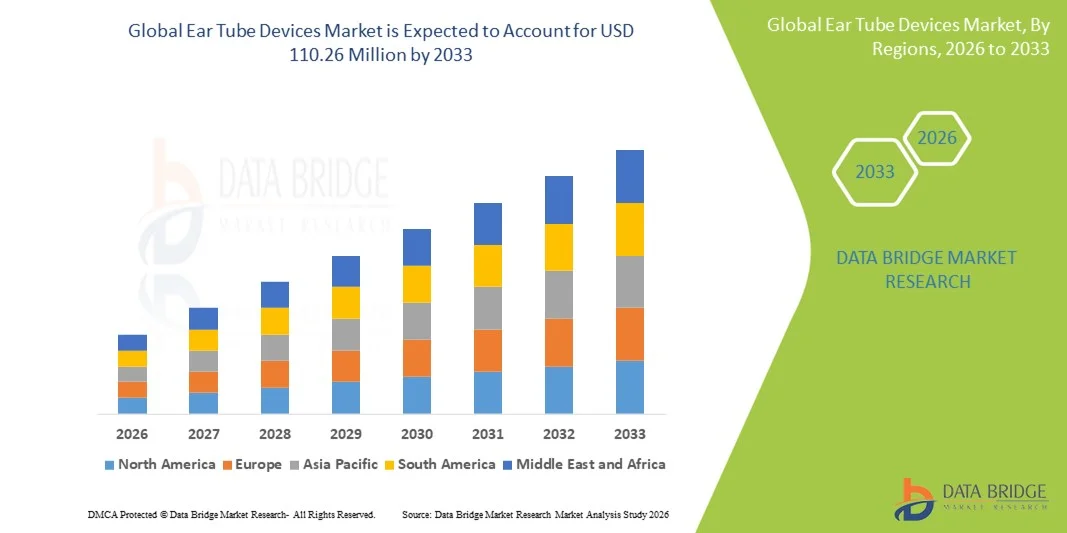
报告范围和耳管设备市场分割
|
属性 |
耳管设备关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
耳管设备中的钥匙趋势是什么
采用最小侵入性ENT程序
- 全球耳管器械市场的一个显著而加速的趋势是,人们越来越倾向于采用侵入性最小的咽喉科程序,特别是治疗慢性舌炎介质和儿科和老年人口中的经常性耳感染。 设备设计的进展改善了程序安全,缩短了恢复时间,提高了病人的舒适度
- 例如,2024年3月,奥林匹斯公司引进了先进的通天真能管放置工具,旨在支持最低侵入性耳机程序,使ENT专家能够在门诊环境中进行更快和更精确的干预. 这些事态发展正在强化向最小侵入性耳管插入技术的转变
- 耳管材料的技术改进,包括生物相容的硅酮和氟塑料聚合物,正在减少管阻塞和过早挤压等并发症. 这些实质性创新改进了长期成果并减少了重复程序的必要性
- 办公室和流动外科中心越来越多地用于插入耳管,进一步支持了这一趋势。 尽量减少侵入性技术,使某些病人群体能够完成不作一般麻醉手术的程序,降低总体治疗费用
- 父母和照顾者对早期干预中耳感染的认识的提高正在推动更多的程序。 医生越来越多地推荐早期手淫手术,以防止儿童听力丧失和语言发育延误
- 因此,制造商正重点开发下一代耳管装置,支持精准布置,提高耐久性,并减少术后并发症,加强长期市场增长.
耳管设备市场动态
驱动程序
骨炎媒体和小儿听力障碍发病率高
- 肠道炎的发病率上升,特别是在5岁以下儿童中,是推动全球对耳管设备的需求的一个主要因素。 经常发生中耳感染和持续积液的情况,往往需要进行通气管切除,以恢复听力并预防长期并发症
- 例如,根据疾病控制和预防中心(CDC)2024年公布的数据,近80%的美国儿童在3岁前至少经历一集口炎介质,大大增加了对耳管插入程序的临床需求. 这种高疾病负担直接支撑了市场扩张.
- 在诊断率和常规听力检查方案的推动下,小儿病患者是接受耳管手术的最大患者群体。 早期检测举措正在加快治疗的采用
- 此外,老年人口正在推动市场增长,因为老年病人更容易被耳朵感染、Eustachian管功能失调和听力障碍,需要手术干预。
- 保健基础设施的改善,特别是在新兴经济体,正在扩大获得ENT专家的机会和外科护理的机会,进一步增加驱动程序的数量
- 扩大保险范围和偿还发达市场的耳管投放程序也支持提高采用率,加强市场总需求
限制/挑战
程序后并发症和成本敏感性的风险
- 尽管需求很大,但耳管装置市场仍然面临与程序后潜在并发症有关的挑战,如骨灰、外膜疤痕和管外塞等,这可能影响到病人的结果和护理者的信心。
- 例如,2023年出版的临床研究强调指出,大约10-15%的儿科病人会接受大便性耳外科手术后出院,导致后续治疗并增加保健费用。 这种结果可以限制成本敏感人群的收养
- 由于管子被阻断或早期挤出而导致重复程序的关切增加了保健系统和家庭的经济负担,特别是在保险覆盖面有限的地区。
- 在中低收入国家,获得专门ENT护理和外科手术设施的机会有限,限制了耳管装置的广泛采用
- 此外,成本敏感性仍然是一个主要挑战,因为某些保健提供者和病人可能负担不起由保费材料制成的高级耳管装置
- 要克服这些挑战,就需要在装置设计方面持续创新,改善病人教育,改进手术后护理规程,并开发成本效益高的耳管解决方案,以确保市场持续增长。
耳管设备如何被分割
全球耳管设备市场根据材料和终端用户进行分拆.
- 按材料分类
在材料的基础上,全球耳管器械市场被分出为氟塑性能,磷酰胆碱(PC),硅,聚乙烯,泰通,超快活,无污钢等微分. 硅部分在2025年占了38.6%的最大市场收入份额,其驱动力是其出色的生物相容性,灵活性和长期临床接受地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对地对 硅耳管由于质地柔软,组织刺激风险降低,手术后并发症发生率降低等原因被外科医生广泛偏好. 这些管能提供耐久性和病人舒适性之间的最佳平衡,使得它们既适合儿科病人,也适合成年病人. 与先进的涂层或金属替代品相比,这些替代品的成本效益进一步支持广泛采用,特别是在高容量程序中。 此外,硅管在不同的病人解剖和临床环境中表现出可靠的性能。 强有力的可用性、监管批准和广泛的临床数据增强了医生的信心。 因此,硅仍然是全球医院和ENT诊所的首选材料,维持了它在市场上的领导作用。
磷酰胆碱(PC)部分预计将在2026至2033年间出现8.9%的最快CAGR,其驱动力是对高级防感染耳管材料的需求不断增加. PC-涂装耳管被设计成可以模仿天然细胞膜,显著地减少细菌粘合和生物膜形成. 这使得她们对经常出现舌炎介质并具有较高手术后感染风险的患者特别有吸引力. 环境需要专家对改善长期成果的认识正在加快采用。 医疗器械制造商的技术进步和越来越多的研发投资进一步支持了增长。 虽然基于PC的管的价格高于常规材料,但其临床效益证明保费是合理的. 发达国家市场越来越倾向于经济、社会和文化权利委员会的溢价解决方案,预计会推动这一部门在全球迅速扩展。
- 按终端用户
在终端用户的基础上,全球耳管设备市场分为医院、救护车外科中心、ENT诊所和家庭使用。 2025年,医院部分占市场收入的最大份额为46.3%,主要原因是在医院环境中执行大量耳管插入程序。 医院提供先进的外科基础设施,提供训练有素的ENT专家,以及综合手术后护理,使他们成为复杂和儿科病例的首选。 麻醉支助和急救设施的存在进一步加强了医院的主导地位。 此外,许多国家的优惠报销政策都支持基于医院的经济需要评估程序。 医院还倾向于采用技术先进和精益求精的耳管装置,有助于增加创收。 慢性耳科感染的住院人数不断增加,儿科人口的增加也增加了燃料需求。 这些因素共同将医院定位为全球市场的主要最终用户部分。
由于全球转向门诊和最低侵入性程序,预计门诊手术中心部分在2026年至2033年期间登记最快的CAGR,为9.4%。 辅助服务中心提供成本效益高的治疗,减少住院人数并加快病人的周转速度,使其对常规耳管插入越来越有吸引力。 技术进步使得在流动环境中能够采用安全而有效的经济需求测试程序。 病人和付款人都喜欢ASC,因为程序费用较低,恢复时间也较短。 越来越多地建立以经济、社会和文化权利委员会为重点的专门性服务中心,进一步支持增长。 此外,新兴经济体日益增长的保健基础设施正在加速采用医保系统。 预计这些优势将大大增加世界各地流动外科中心对耳管设备的需求。
哪个区域拥有耳管设备的最大份额
- 北美主导了耳管器械市场,2025年收入份额最大,为38.6%,辅以耳管管介质诊断率高,保健基础设施强,报销框架优惠,广泛采用先进的ENT外科手术程序
- 该区域受益于早期疾病检测、父母对儿科耳科感染的高度认识以及医院和流动外科中心随时获得专门的咽喉服务
- 高保健支出、技术先进的耳管装置的提供以及持续的产品创新进一步加强了这种支配地位,使北美成为儿科和成人耳管程序的主要创收区域。
美国耳管设备市场透视
美国耳管器械市场在2025年收获了北美最大的收入份额,其驱动力是重发性耳管炎介质的高度流行,特别是在儿童中,并大力采用通心术程序. 先进的保健设施、技术熟练的ENT外科医生以及耳管插入程序的优先保险的出现,继续有助于市场的增长。 此外,提高对早期听力损失预防的认识并增加门诊外科手术量,进一步刺激了美国对耳管设备的需求。
欧洲耳管设备市场透视
预计在预测期间,欧洲耳管器械市场将稳步扩大,主要由中耳感染病例增加、一些国家儿科人口增加以及建立完善的公共保健系统所推动。 欧洲各国正在目睹对最低侵入性环境测试程序的需求日益增加,而诊断能力得到提高,输卵管媒体管理临床准则标准化。 本区域还受益于强有力的监管监督,确保高产品质量和病人的安全。
英国耳管设备市场透视
预计在预测期间,英国的耳管器械市场将在一个值得注意的CAGR市场中增长,同时通过国家卫生局(NHS)增加转诊ENT程序。 儿童对听力障碍的认识不断提高,加上政府侧重于早期诊断和治疗的举措,有助于更多地采用耳管插入程序。 扩大门诊外科服务和缩短等候时间进一步帮助了该国市场的增长。
德国耳管设备市场透视
预计在预测期间,德国的耳管器械市场将在一个相当规模的CAGR扩展,其驱动力是强大的保健基础设施、高水平的医疗服务以及广泛获得ENT专家。 德国强调对听力障碍的早期干预及其发达的医院网络支持对耳管装置的持续需求。 此外,越来越多的先进和生物相容材料被采用在ENT设备中,这符合该国对病人安全和临床效率的重视。
亚太耳管设备市场透视
亚太耳管器械市场预计将在预测期间以7.9%的CAGR最快的速度增长,其驱动力是大量儿科人口,耳感染发病率上升,以及新兴经济体获得保健服务的机会得到改善。 增加保健开支,扩大医院基础设施,提高对听力健康的认识,正在加速采用耳管程序。 旨在加强儿科护理服务的政府倡议进一步支持了区域市场的扩大。
日本耳管设备市场透视
由于日本先进的医疗基础设施、高听力健康意识、以及越来越重视ENT病的早期诊断,日本耳管器械市场的势头正在增强。 日本的老年人口也增加了对耳管设备的需求,因为中耳条件在老年患者中很普遍. 广泛提供先进的ENT外科技术和最低侵入性程序,有助于市场持续增长。
中国耳管设备市场透视
中国耳管器械市场在2025年占亚太地区收入份额最大,原因是其儿科人口众多,保健支出增加,医院网络不断扩大。 提高对儿童听力障碍的认识并增加获得专门的ENT护理的机会正在推动各种程序。 此外,国内制造商提供成本效益高的耳管装置,加上政府对保健基础设施的投资,大大推动了中国的市场增长。
耳管设备中的哪家顶级公司
耳管装置行业主要由历史悠久的公司领导,其中包括:
二. 支助美敦诺尼(爱尔兰)
二. 支助奥林匹克公司(日本)
二. 支助史密斯和侄子 plc(吴.
二. 支助格蕾丝医疗公司(美国).
二. 支助安东尼产品公司(美国).
• Heinz Kurz GmbH Medizintechnik(德国)
• Spiggle & Theis Medizintechnik GmbH(德国)
• Preceptis医疗公司(美国)
• 高级医疗、专卖局长(美国)
• KARL STORZ SE & Co. KG(德国)
• 厨医(美国)
• B. Braun Melsungen AG(德国)
• Teleflex公司(美国)
• Atos Medical AB(瑞典)
• Medasil外科有限公司(英国)
全球耳管设备市场的最新动态
- 2021年6月,Preceptis Medical推出蜂鸟Tympanostomy管管系统(TTS),用于办公儿科耳管程序,使6个月及更年长的儿童能够使用传统手术室外的单行道装置放置耳管.
- 2022年8月,Preceptis Medical获得扩大的美国FDA对蜂鸟Tympanostomy Tube系统(TTS)的许可,允许在办公室的儿科耳管程序中更广泛地使用,超过最初的年龄指示,并增加获得侵入性较低的Tympanostomy选项的机会.
- 2023年8月,梅德罗尼克推出了下一代通心术管系统,其特点是强化的,最小的入侵性设计改进来减少组织损伤并促使愈合更快,被儿科护理中心广泛采用.
- 2024年8月,KARL STORZ公司的AventaMed获得了美国FDA 510(k)许可,获得了Solo+ Ear-Tube安放装置,这是一个全通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通通.
- 2025年1月,医疗护理和医疗救助服务中心最后确定了儿科通心肌切除手术的新的CMS加码G(G0561),帮助偿还使用诸如Precepitis Medical Humept's Humeptbird等运载工具进行的办公室耳管程序。 TTS和改善获得护理的机会
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











