


全球電動喇叭市場細分,按產品類型(扁平型、螺旋型和喇叭型)、聲壓/音量(最高 110 分貝、110 分貝至 118 分貝以及大於 118 分貝)、最終用途車輛(乘用車、輕型商用車 (LCV) 和重型商用車 (HCV))、最終用途車輛(乘用車、輕型商用車 (LCV) 和重型商用車 (HCV))、最終用途車輛(乘用車、輕型商用車 (LCV) 和重型商用車 (HCV))、最終用途車輛(乘用車、輕型商用車 (LCV) 和重型商用車 (HCV))、銷售通道
电动汽车喇叭尺寸和增长率是多少
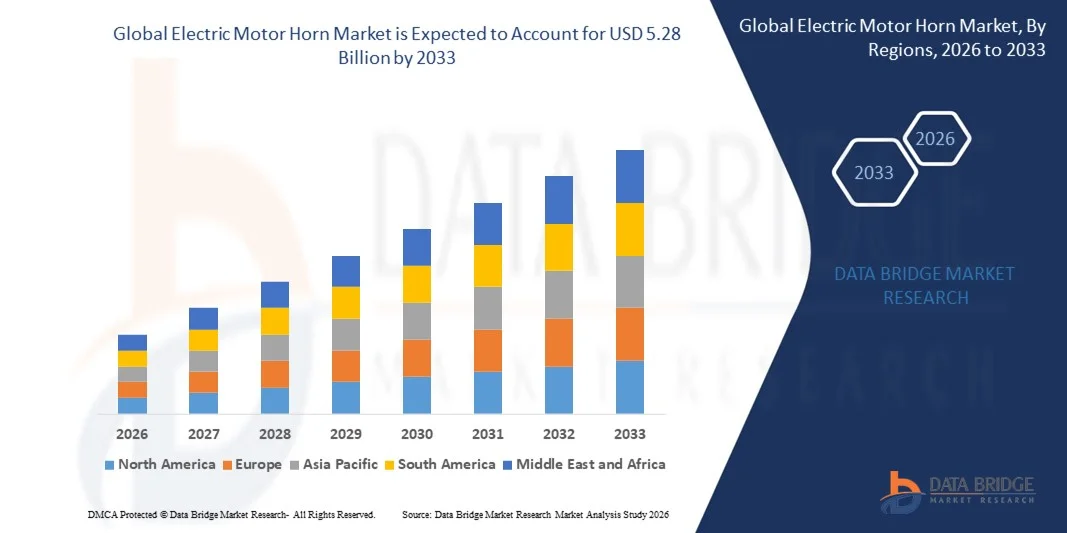
- 根据数据桥市场研究分析,全球电力机车喇叭市场规模估价为:2025年38亿美元并可望达到到2033年达到52.8亿美元, 以美元计CAGR为4.20%预测期间
- 日益采用电动和混合动力车辆,车辆生产不断增长,以及强制实行有效信号系统的严格安全条例,在很大程度上推动了市场增长。
- 消费者对先进车辆安全特性的需求日益增加,电子系统融入现代车辆,也促进了市场的扩大
市场大小和预测
- 全球市场价值(2025):3.8亿美元
- 预期市场价值(2033年):52.8亿美元
- 预测CAGR(2026-2033):4.20%
电动车角的主要外卖是什么
- 由于城市化增加、可支配收入增加以及发达和新兴区域日益重视道路安全,市场正在增长
- 汽车电子设备的进步和车辆电气化程度的提高正在驱动对高性能、可靠和耐用电动机喇叭的需求
- 北美主导了电力机车喇叭市场,2025年收入份额最大,受加强车辆安全需求不断增长,汽车监管更加严格,电动和混合动力车日益被采用等驱动.
- 预计亚太区域的增长率将达到全球最高水平。电动机喇叭以扩大汽车制造中心、城市化、政府鼓励采用EV、提高消费者对车辆安全和信号标准的认识为驱动力
- 平型机车在2025年拥有最大的市场收入份额,其驱动力是其紧凑设计,方便地融入了现代车辆电气系统,并有能力在各种车辆型号中提供可靠的合理产出. 平型喇叭由于耐久性高,能耗高,并符合汽车安全标准,因此被OEMs广泛偏好于客车和轻型商用车辆.
《范围与电动汽车喇叭市场分割报告》
|
属性 |
电动汽车喇叭市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
|
电动车喇叭里的关键趋势是什么
先进和高性能电动喇叭的崛起
- 向先进和高性能的电力机车喇叭的日益转变,正在通过使更响亮、更可靠和节能的警报系统改变汽车信号的格局。 这些喇叭质量和耐久性得到改进,可以更好地遵守安全规定,特别是在城市交通和高速情景中,减少事故风险并增强司机的认识。 此外,将多通和有方向的音响设计结合起来,提高了闭塞地区的能见度,提高了整体道路安全和用户信心.
- 电动和混合动力车辆对紧凑和防腐蚀角的高需求正在加速采用轻量级和模块化的设计. 这些解决方案在高振动和受水分或尘埃影响的环境中特别有效,确保了一贯的性能和长时间的运行寿命。 制造商还注重低维修和有利于生态的材料,从而减少更换周期并增强可持续性证书。
- 现代电力机车喇叭的承受能力、安装便利和能源效率使其对OEM装置和售后更换都具有吸引力,从而提高了车辆安全并降低了维修费用。 制造商受益于简化组装和改造的标准化设计。 此外,模块化喇叭系统可以方便地升级和定制不同车型,满足不同的汽车需求
- 例如,2023年,欧洲的多家汽车制造商报告说,在采用高效能、能抵御天气的电动机喇叭并优化音效输出后,遵守安全标准的情况有所改善并减少了保修要求。 这些喇叭使得能更好地信号性能并简化了维护时间表. 该案例还突出表明了将角能与车辆电机相统一的益处,以减少能耗和改进电池管理
- 虽然先进的电力机车喇叭正在增强车辆的安全性和可靠性,但其影响取决于持续创新,遵守汽车条例,以及与多车型相容性. 供应商必须注重可扩展生产、健全优化和耐用材料,以充分利用日益增长的需求。 不断开展声学工程和噪声污染减缓研究,进一步推动城市和商用车辆的采用.
电力机车喇叭市场动态
驱动程序
提高车辆的电气化和规范安全标准
- 越来越多的电动和混合动力车的采用正驱动着对节能可靠电力机车喇叭的强劲需求. 制造商正在优先遵守安全规定并减少电力消耗,以满足现代汽车需求并改进车辆的总体性能。 此外,连接和自主车辆的趋势是驱动与车辆安全和警报系统相结合的角的需求,以加强信号
- 汽车制造商越来越意识到与低质量或有缺陷的角相关的安全和声誉风险,包括交通事故,违规处罚和客户不满等. 这种认识正在鼓励在客车和商业车辆上广泛采用先进的喇叭系统。 消费者日益重视安全评级和保险激励措施,也加强了市场采纳
- 政府规章和汽车安全标准正在加强对高分贝、耐天气和耐久角的需求。 与车辆信号、事故预防和城市噪声合规有关的政策正在促使制造商采用先进的电动机喇叭解决方案。 城镇化程度不断提高,城市层面噪声条例更加严格,进一步推动紧凑高效的喇叭设计创新.
- 例如,在2023年,一些北美和欧洲的汽车OEMs实施了高性能的电喇叭,从而增强了道路安全,提高了监管合规性并增强了客户满意度。 执行情况表明,将遵守监管与技术进步相结合,可提高车辆可靠性并减少潜在负债
- 虽然电气化和监管框架正在推动市场增长,但仍迫切需要与多车型相兼容的喇叭,以达到良好的清晰度和节能。 市场继续寻求在业绩与成本效益、安装方便和生命周期耐久性之间取得平衡的解决办法
限制/挑战
先进喇叭和有限后市场供应的高成本
- 包括防腐蚀和多通式系统在内的高额电动车喇叭成本使预算车辆段和较小的后销供应商更难获得。 材料和制造的复杂性仍然是广泛采用的主要障碍。 铜和专用塑料等原材料成本上升也影响到生产可扩展性和可负担性。
- 在许多区域,更换部件和训练有素的技术人员有限,妨碍了先进喇叭的有效安装和维护。 车辆所有人在改装或更换喇叭,降低整体系统可靠性方面可能面临挑战. 服务延误和缺乏本地化技术专门知识,导致新兴市场采用技术减少
- 供应链的挑战也限制了市场渗透,包括高质量部件和专门组件的供应不统一。 这些限制往往迫使制造商和消费者依赖标准或质量较低的喇叭,影响车辆的长期安全. 全球物流和进口依赖的中断可能进一步延误溢价角系统的交付
- 例如,2023年,东南亚的汽车服务提供商报告说,60%以上的小车主由于成本高和缺乏训练有素的安装机,在升级到高性能喇叭方面面临延误。 这突出表明,必须发展本地化供应链和培训方案,以扩大市场后期支持并保持系统可靠性。
- 虽然角技术继续发展,但解决成本、供应和技术技能差距至关重要。 制造商必须注重可扩展生产、技术员培训和模块设计,以扩大采用和释放长期市场潜力。 投资研发多功能、节能和可定制的角解决方案,也将提高竞争力和市场渗透率。
电动喇叭如何
市场按产品,音压/音量,终端用车,销售渠道划分.
- 按产品分列
在产品的基础上,电动机角市场被分出为平型,螺旋型,和小号. 平型机车在2025年拥有最大的市场收入份额,其驱动力是其紧凑设计,方便地融入了现代车辆电气系统,并有能力在各种车辆型号中提供可靠的合理产出. 平型喇叭由于耐久性高,能耗高,符合汽车安全标准,因此被OEMs广泛偏好于客车和轻型商用车辆.
螺旋型部分预计将在2026至2033年间出现最快的增长率,其驱动力是其高音强度,紧凑的构造,以及能产生响亮的,引人注意的警报. 螺旋型喇叭在重型商业车辆和高速应用中特别受欢迎,因为远程能见度至关重要,使它们对OEM的安装和售后置换都很理想.
- 按声音压力/伏
根据音压/音量,将市场分解为最多110分贝,110分贝至118分贝,并大于118分贝. 110个dB至118个dB段在2025年所占的份额最大,因为它在客车和商用车辆的可视性、合规性以及适用性方面保持了平衡。 这些角能确保足够的警示交通安全,而不会造成过度的噪声污染,使得它们在城市和郊区的交通网络中被广泛采用.
超过118个dB段预计将出现从2026年到2033年最快的增长,原因是对重型车辆、电力和混合动力车辆以及溢价客车的高分贝喇叭的需求不断增加。 高容量喇叭特别能确保拥挤或高速交通条件下的道路安全,支持遵守法规和车辆性能标准.
- 最终使用车辆
在最终使用车的基础上,将市场分入客车,轻型商用车(LCV)和重型商用车(HCV). 客车车辆段在2025年拥有最大的市场收入份额,其驱动力是在紧凑型,中型和溢价型客车中越来越多地采用先进电动机喇叭. 消费者越来越优先考虑安全特征、能源效率和低维修成分,鼓励OEM采用现代喇叭系统。
预计HCV部分将从2026年增长到2033年,增长最快,这得益于对高分贝号角的监管授权,交通运输和物流业不断增长,以及越来越多的采用电动和混合商业车队. HCV喇叭往往与多通并抗天气设计相融合,以提高在挑战性操作环境中的能见度和耐久性.
- 通过销售频道
以销售渠道为基础,将市场分入原设备制造商(OEM)和后市. 在2025年,由于与汽车制造商建立了强有力的伙伴关系,客车和商用车辆大规模采用,以及倾向于预先安装的标准化喇叭系统,OEM机务段占据了最大的收入份额. OEM喇叭往往与车辆电子设备相融合,确保遵守安全条例并尽量减少保养。
由于对更换喇叭、车辆升级以及电动、混合和常规车辆的改装的需求不断增长,预计后销车辆段将从2026年增长到2033年最快。 市场后角为定制、改进良好业绩和先进设计、适应消费者安全和偏好趋势的发展提供了机会。
哪个区拥有电力机车角的最大份额
- 北美主导了电力机车喇叭市场,2025年收入份额最大,受加强车辆安全需求不断增长,汽车监管更加严格,电动和混合动力车日益被采用等驱动.
- 本区域的消费者和汽车OEM高度评价了现代电力机车喇叭提供的提高音效清晰度、能源效率和耐久性。 这些角能提高信号可靠性并确保遵守区域安全标准
- 车辆生产率高、汽车电子技术的进步,以及角与智能车辆系统的日益融合,使电力机车角成为跨越客车和商业车辆的关键组成部分,进一步支持了这种普遍采用。
美国电力机车喇叭市场透视
美国电力机车喇叭市场在2025年收获了北美最大的收入份额,这得益于车辆电气化程度的提高和对交通安全的日益重视. OEMs正在优先考虑先进多通和耐天气角以达到监管标准. 对节能信号装置的需求增加,加上与连接的车辆系统的结合,进一步推动了市场的增长。 此外,安全合规举措和严格的事故预防条例也极大地促进了市场的扩大。
欧洲电动车角市场透视
欧洲电力机车喇叭市场预计将出现从2026年到2033年最快的增长率,这主要是由严格的汽车安全条例和越来越多的采用电动和混合动力车辆所驱动. 高性能、防腐蚀和节能角的趋势正在促进市场采用。 欧洲消费者和汽车制造商也被吸引到多通和持久的喇叭解决方案中去,既能提高安全性又能提高车辆价值. 客车、LCV和HCV的市场正在大幅增长。
英国电力机车喇叭市场透视
英国电力机车喇叭市场预计将从2026年强劲增长到2033年,其驱动力是车辆电气化程度的提高和对改进安全特性的需求. 消费者对交通安全的认识不断提高,加上政府规定高分贝和抗天气角的条例,鼓励OEM采取先进的角系统。 此外,与连接和自主的车辆技术的结合可望继续刺激市场增长。
德国电力机车喇叭市场透视
德国电力机车喇叭市场预计将从2026年强劲增长到2033年,这得益于对车辆安全和监管合规性的认识的提高. 德国先进的汽车制造生态系统和对质量和创新的重视促进了高性能,节能角的采用. 角与电子控制系统和车辆安全单元的结合日益普遍,特别是在电动和混合动力车辆中
亚太电动车角市场透视
亚太电力机车喇叭市场预计将出现从2026年到2033年最快的增长率,其驱动力是汽车产量的上升,城市化,以及中国,日本,印度等国家日益采用电动和混合动力车辆. 政府促进道路安全和减少排放的举措正在促进对节能和高性能角的需求。 此外,APAC正在成为汽车部件的关键制造中心,使整个区域的先进喇叭价格更可负担,更方便使用。
日本电动汽车角市场透视
日本电力机车喇叭市场预计将从2026年大幅增长至2033年,原因是该国高科技汽车工业,快速城市化,并注重安全合规. 日本OEMs优先使用高分贝,多通管和耐用喇叭解决方案,特别是电动和混合动力车辆. 将喇叭与连接的车辆系统和智能安全模块相融合,正在推动增长。 此外,日本人口老化和对更安全的城市流动解决方案的需求不断增长,正在支持市场扩张。
中国电力机车喇叭市场透视
中国电力机车喇叭市场占2025年亚太地区收入份额最大,其驱动力为国内汽车工业蓬勃发展,城市化速度快,并采用电力和混合动力车辆. 中国是客运和商用车辆最大的市场之一,高性能,节能,耐用角的需求正在上升. 政府促进道路安全的举措以及强大的国内制造商是推动中国市场增长的关键因素。
电动车角市场股份
电力机车喇叭工业主要由地位良好的公司主导,包括:
- 罗伯特·博施股份有限公司(德国)
- 米苏巴公司.(日本)
- 联合国明达办事处(印度)
- 瓦罗(美国).
- 哈罗股份有限公司 KGaA(德国)
- 根子公司集团(英語:Roots Group (U.K.
- DENSO公司(日本)
- FIAMM 能源技术公司(意大利)
- MARUKO KEIHOKI Co., LTD.(日本)
- SEGER(瑞典)
- Imasen电气工业有限公司(日本)
- 上海SIIC运输(中国)
- 克拉通·霍恩(波兰)
- 美国(美国)
- 瓦尔德曼电学(印度)
- LG Horn (韩国)
- 帕森索托帕尔(印度)
- MAHLE GmbH(德国)
- 西伦电器公司(意大利)
电动喇叭的最新发展是什么
- 2025年8月,Hela GmbH & Co. KGaA(德国)宣布与一家领先的EV制造商建立战略伙伴关系,以开发先进的喇叭系统. 合作的目的是将这些喇叭与电动车辆平台无缝地融合在一起,增强赫拉的产品组合. 这项倡议可望加强公司在迅速增长的EV市场中的地位,满足对专用汽车部件不断增长的需求并驱动未来的市场增长。
- 2025年9月,Bosch GmbH(德国)推出了一款适合城市出行解决方案的新型电动机喇叭线路. 这些喇叭的设计是为了在支持可持续交通的同时遵守严格的城市噪声条例. 预计这一发展将提高Bosch的创新形象,提高它在城市交通部门的竞争力,并适应对更加安静、节能的车辆部件日益增加的需求。
- 2025年7月,Fiamm S.p.A.(意大利)通过建立一个专门生产电动机喇叭的新设施来扩大其制造业务. 这种扩大是为了提高生产效率并满足全球对汽车电气部件的激增需要。 预计这一行动将加强Fiamm供应链的可靠性,改善对市场动态的反应能力,并加强其在全球电力机车喇叭市场上的竞争地位。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











