


全球电力机车市场分割,按摩托车类型(街头、体育和出行道),机车类型(Hub汽车和中驱动汽车),马力(25千瓦以下,25千瓦至50千瓦以下,51千瓦至75千瓦以上,76千瓦至100千瓦以上,100千瓦以上),电池类型(锂-虹、铅酸等),充电(10千瓦以下,10千瓦至20千瓦以上),终端使用(个人和商业),以及区域 -- -- 2033年工业趋势和预测
电动摩托车市场规模和增长率是什么
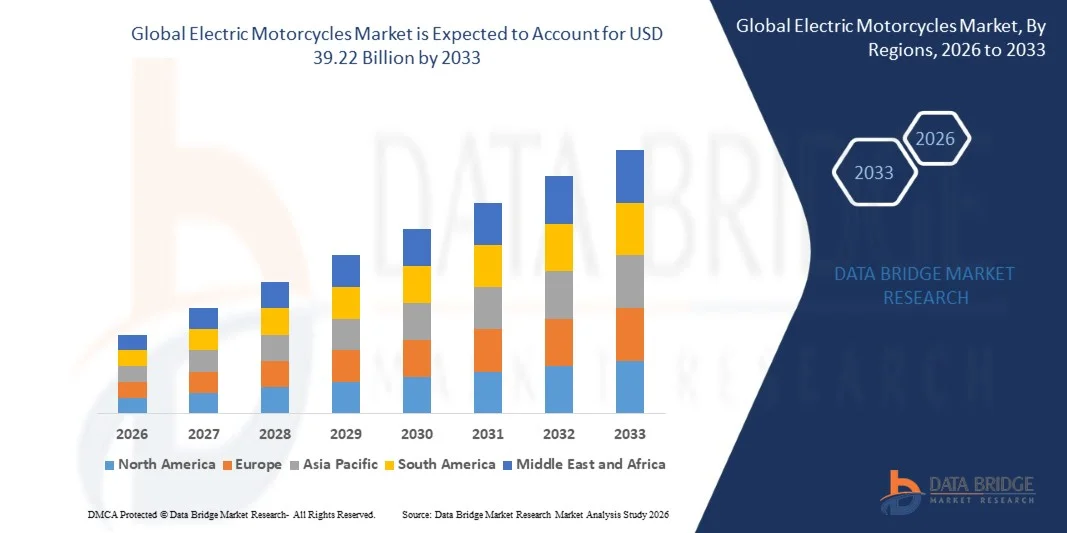
- 根据数据桥市场研究分析,电动摩托车市场的价值为:2025年241.2亿美元预计将达到美元39.22到2033年达到10亿,生长在一个2026年至2033年CAGR为6.26%.
- 由于采用可持续和低排放运输的日益增加,对具有成本效益的个人行动能力的需求增加,以及在整个城市、城际、娱乐和商业应用中扩大电动摩托车模型的提供,市场正在经历持续增长。 电池技术的进步,车辆行驶范围和性能的提高,以及政府的支持性政策,正在进一步加强电动摩托车的采用.
- 越来越注重降低燃料成本和依赖传统内燃机车,这正鼓励消费者和车队运营商采用电动摩托车. 锂离子电池,快充电技术,电池搅拌解决方案,接通特性,以及提高动力列车效率,正在提高车辆的可使用性,而充电基础设施和政府奖励措施的扩大则正在支持更广泛的市场渗透.
市场大小和预测
- 全球市场价值(2025):24.12亿美元
- (2033年):39.22亿美元
- CAGR预测(2026-2033):6.26%
- 2025年主要区域:北美
- 快速增长区域:亚太
电动摩托车市场的主要外卖是什么
- 亚太主导了电动摩托车市场,2025年收入份额最大,为73.28%,辅以高电动双轮车的采用,扩大国内制造业,政府鼓励车辆电气化,以及中国、印度、日本和东南亚对负担得起的可持续流动解决方案的需求不断增加.
- 南美洲预计将是增长最快的区域,从2026年到2033年的CAGR为27.07%,其燃料来自越来越多的电动摩托车的采用、城市移动需求的扩大、充电基础设施的改善以及对电动车辆生态系统的投资。
- 锂离子电池部分在2025年以64.52%的比重带动了市场,其驱动力是能量密度较高,重量更轻,服务寿命更长,充电能力更快,电动摩托车越来越多地采用锂离子技术.
- 锂离子电池部分预计将在2026至2033年间登记28.39%的CAGR,辅助之的是电池能密度的持续改善,电池成本的下降,充电性能的提高,对更远程电动摩托车的需求上升.
- 枢纽电动机段在2025年以62.29%的比重主导了电动机类型类别,辅以其紧凑设计,维护要求降低,高效发电,并适合多种电动摩托车应用.
- 中跑动车段预计将为2026至2033年CAGR28.49%的增速最快的动车型,由改进的扭矩交付,更佳的重量分配,更强的攀登性能,以及对高性能电动摩托车的需求增加所驱动.
- 个人使用部分在2025年占最大最终使用份额为78.31%,支持这一份额的是消费者对经济个人运输的更偏好、运营和维护成本更低以及对环境的认识不断提高。
- 商业用途部分预计将在2026年至2033年期间登记29.34%的CAGR,其驱动力是上英里交货活动增加、电子商务扩展、食品交付服务、车队电气化以及与电动摩托车相关的较低的运营成本。
《范围与电动摩托车市场分割报告》
|
属性 |
电动摩托车 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
电动摩托车市场的关键趋势是什么
- 电动摩托车日益融合了连接技术,数字仪表集群,远程仪表,超空软件更新,以及智能手机化的功能,以改善骑行机的便利,车辆监测,导航,安全,以及整体骑行经验. 连通电动双轮机在2025年期间在印度取得了强劲增长,88%的电动车型在Q4 2025年提供了连通技术,凸显出软件和连通日益融入电动.
- 例如,2026年2月,CyberMedia Research报道说,印度连通的电动双轮机段在Q4 2025年年均增长34%,而数字集群的采用则增长到58%,这得到了对应用连通性,超空更新,导航,骑行分析以及远程诊断的需求的支持.
- 电动摩托车制造商越来越注重先进的锂离子电池系统、更高的能密度、更长的驾驶范围、更快的充电、可移动电池和电池搅拌技术,以解决范围问题并改进车辆在城市和商业应用中的可用性。
- 充电基础设施和灵活的充电解决方案也变得越来越重要,因为制造商和移动运营商都想减少充电故障时间并改进电动摩托车的使用. 在传统充电基础设施准入仍然有限的市场,特别是商业和高利用率应用的市场,电池拆卸系统正得到越来越多的注意。
- 例如,2025年8月,CyberMedia Research报告说,可移动电池系统由于充电的灵活性而在印度日益受欢迎,特别是在电力基础设施受限的市场,而连接技术和数字集群在两轮电力机上越来越普遍。
- 随着制造商越来越多地优先考虑连通性、电池性能、充电便利、软件集成和较低的运营成本,技术先进的电动摩托车的采用预计将加速跨越个人移动、城市通勤和商业应用。
电动摩托车市场的主要司机是什么
- 由于对低排放和高成本效益运输的需求日益增加,随着消费者和商业运营商寻求常规内燃机摩托车的替代品,电动摩托车的采用也大大增加了。 降低运行成本、节省燃料和提高对环境的认识正在支持城市和城市间流动应用对电动摩托车的需求。
- 例如,2026年4月,《商业标准》报告说,印度的电动摩托车数量每年增加28%,从2025财政年度的13 430个增加到2026财政年度的17 173个机组,这表明在新产品推出和不断演变的电动摩托车使用案例的支持下,消费者的兴趣日益增加。
- 扩大政府鼓励措施、国内电动车辆制造举措和充电基础设施正在通过提高价格、生态系统准备状态和消费者信心,进一步支持采用电动摩托车。 政策支持仍然是鼓励制造商和消费者向电力流动过渡的一个重要因素。
- 互联互通技术,数字集群,远程数据,导航,超空更新,智能手机功能的不断融合,也驱动了对技术先进的电动摩托车的需求. 这些特点提高了车辆监测、骑车便利、安全、个性化和车队管理能力。
- 随着消费者和车队运营商越来越优先考虑较低的运营成本、可持续性、连接功能、电池性能的改善以及方便的充电,预计在预测期间,各大移动市场越来越多地采用电动摩托车。
哪些因素挑战了电力摩托车市场的增长
- 初期购买成本高和复杂的研发要求会限制电动摩托车的采用,特别是在价格敏感的市场上,消费者将电动摩托车与成本较低的常规摩托车进行比较.
- 例如,2025年12月,NITI Aayog公司的一项分析强调,与电力、速度和范围有关的研发成本高、技术限制和消费者期望是影响印度电力摩托车开发和采用的重要挑战。
- 这些成本压力对于需要更大电池包、先进电网、精密电子、热管理系统和专用充电技术的高性能电动摩托车更为严重,增加了制造和所有权成本。
- 充电基础设施有限、范围焦虑、电池使用寿命问题、服务可用性和充电时间要求也会限制更广泛的采用,特别是在电力车辆基础设施仍然不发达的地区。
- 例如,2025年2月,《世界电力机车杂志》发表的题为“马来西亚电力机车投资和辅助基础设施投资的电池能力或充电基础设施成本模型研究”的研究报告评价了电动摩托车电池容量和充电基础设施投资的成本效益,强调在部署电动摩托车的同时发展充电基础设施的重要性。
- 高额前期成本、复杂的研发要求、电池和射程限制、充电基础设施差距以及服务网络要求的结合,可以减缓对价格敏感的市场和基础设施受限制的市场采用电动摩托车的速度,尽管电动移动可带来长期的运作和环境效益。
电动摩托车市场怎么样
电力机车市场按摩托车型号,机车型号,马力,电池型号,充电功率和最终用途分出.
- 按摩托车类型
根据摩托车类型,电动摩托车市场被分割为街道,体育,越野等. 2024年,由于日通勤、城市交通和短途旅行的大力采用,街道部分占了市场58%的份额。 街道电动摩托车提供性能,可负担性,和骑行范围之间的平衡,使其适合广泛的消费基础. 其实际设计支持了在拥挤的城市环境中的机动性,同时与传统摩托车相比降低了操作和维护成本. 对城市充电基础设施的投资不断增加,政府对电动双轮车的奖励措施进一步支持采用。 这一部分还受益于消费者对便利和环境上可持续的运输解决办法的更偏好。
在预测期间,由于消费者对能提供强大加速、高速和先进骑行动力的高性能电动摩托车的需求不断增长,体育部分预计将以17.0%的CAGR增长最快。 电力驱动列车技术的改进使制造商能够开发出功率较高的摩托车,改进了牵引交付,提高了处理特性. 对高价电动摩托车开发的投资不断增加,进一步支持了该部分. 消费者对注重业绩的电动摩托车的信心得到提高,溢价产品组合的扩大,也促进了增长。
- 按车型
根据动车型,电动摩托车市场被分出为枢纽动车组和中动车组. 枢纽动车组部分在2025年以62.29%的比重主导了市场,其支撑条件相对简单,维护要求较低,成本优势较高. 枢纽电动机将电动机直接集成到轮子上,减少了动力传动所需的机械部件数量. 这种配置支持更简单的制造和安装,同时为城市通勤应用提供可靠的性能. 较低的机械复杂性也减少了用户的维护需要. 对负担得起的电动摩托车的需求日益增加,这进一步支持采用枢纽电动系统。
2031年,由于对改善重量分配、更强的扭矩交付以及提高骑行性能的需求增加,中间驱动电动机部分预计将以28.49%的CAGR增长最快。 中驱动系统将发动机定位在更靠近摩托车中心的位置,改善了整体平衡和处理特性. 它们也能够更有效地利用摩托车的齿轮系统,使其适合以性能为导向并具有更高动力的应用. 对高价电动摩托车的需求与日俱增,电动列车效率的技术提高,都进一步支持采用. 先进电动驱动装置的日益发展预计将会加强该部分的增长。
- 马力
在马力的基础上,电动摩托车市场被分割为25千瓦以下,25千瓦至50千瓦以下,51千瓦至75千瓦,76千瓦至100千瓦以上,100千瓦以上. 25千瓦至50千瓦的路段在2024年以42%的股权支配了市场,因为它能够提供性能,骑行范围,以及日常可用性之间的平衡. 这一电能范围内的电动摩托车既适合城市通勤,也适合高速公路的应用,使其对主流骑手有吸引力. 该段提供比起步级摩托车更高的性能,同时在动力消耗和电池需求之间保持了实际平衡. 中能电动摩托车型号日益普及,进一步支持采用. 消费者对将性能与实际范围相结合的摩托车越来越偏好,这也促进了部分增长。
以上100千瓦部分预计将在预测期间增长最快,原因是对高性能电动摩托车的需求不断增加,这些摩托车用于保费、体育、赛跑和专门应用。 高功率电动摩托车提供快速加速,强力牵引交付,并具有更高的顶快能力. 电池技术和热能管理的改进使制造商能够开发出日益强大的电力机车。 不断增加的溢价电动摩托车平台投资进一步支撑了需求. 然而,2025-2033年市场范围下100千瓦以上部分经核实的CAGR没有公开披露。
- 按电池类型
根据电池类型,电动摩托车市场被分割成锂离子,铅酸等. 锂离子部分在2025年以64.52%的比重占据了市场主导地位,因为其能量密度高,重量轻,运行寿命长,而且能够支持更高的摩托车范围. 锂离子电池在一个相对紧凑和轻量级的包件内提供更大的能量储存,使它们既适合城市通勤又适合高性能的电动摩托车. 它们提供一致电力输出的能力也有助于提高车辆的性能。 电池技术的不断改进和电池成本的不断下降正在进一步鼓励采用。 对先进电池制造和电动机动性的投资不断增加,这正在加强该部分的地位。
其他部分预计将在2031年之前达到26.92%的CAGR增长最快,其动力是开发和采用新兴电池化学工艺,提高能源密度、充电性能、成本和耐用性。 制造商正在越来越多地探索替代电池技术来减少对常规锂离子化学的依赖并解决原材料限制。 电池安全和储能能力的提高也支持了替代技术的研究。 预计增加对下一代电池开发的投资将扩大采用新兴技术。
- 通过充电
以充电功率为基础,电动摩托车市场被分割为10千瓦以下,10千瓦至20千瓦以下,20千瓦以上. 低于10千瓦的机能部分占据了市场主导地位,其支持是适合住宅充电,日常通勤,以及标准的电动摩托车应用. 低功率充电系统一般需要较少的电力基础设施,可以更容易地融入住宅和小型商业环境. 它们的安装要求较低,也使它们适合成本敏感的消费者和新兴的电动流动市场。 增加提供有家庭负担的解决方案将进一步支持收养。 电动摩托车越来越多地用于短途通勤也加强了对低功率充电系统的需求.
由于对快速充电和高性能电动摩托车的需求不断增加,预计上述20千瓦机段在预测期间增长最快。 高功率充电系统可以缩短充电时间并改进车辆利用率,特别是对于溢价摩托车和商业车队而言. 对长途电动摩托车出行的需求日益增加,使得更快的充电解决方案越来越重要. 公共充电基础设施的扩大进一步支持了大功率充电系统的部署。 越来越多的充电设备技术改进也有望支持部分增长。
- 按最终使用
根据最终用途,电动摩托车市场被分割为个人和商业. 个人部分在2025年占了78.31%的市场份额,消费者越来越多地采用电动摩托车进行日常通勤、个人出行和娱乐骑行。 与传统摩托车相比,运营和维护成本较低,这鼓励消费者转向电能替代品。 人们对环境可持续性的日益了解和电动摩托车型号的不断提供进一步支持了采用。 政府奖励和扩大充电基础设施正在改善电动摩托车所有权的实用性。 城市化的不断增长和对具有成本效益的运输的需求也促进了部分增长。
商业部分预计将在预测期间增长最快,因为越来越多地采用电动摩托车供运输、物流、车队机动性和最后一英里运输应用。 电动摩托车可以帮助商业运营商减少燃料和维护费用,同时支持低排放运输业务. 电子商务和粮食运送活动日益增加,对具有成本效益的车队车辆的需求也日益增加。 企业也正在采用电动摩托车来支持可持续性目标并遵守日益严格的排放要求。 扩大充电基础设施和改进电池范围进一步加强了商业采用。
哪个地区拥有电动摩托车市场的最大份额
- 亚太主导了电动摩托车市场,2025年收入份额最大,为73.28%,辅以电动两轮机车的高采用率,强力两轮机车文化,扩大制造能力,政府优惠奖励,对高成本高效的城市出行解决方案的需求不断增加.
- 本区域还受益于扩大电池搅拌和充电基础设施,更多地部署电动摩托车用于个人运输和送货服务,以及中国、印度、日本和东南亚存在主要的电动双轮汽车制造生态系统。 不断增长的城市化、不断上涨的燃料成本、政府对车辆电气化的支持以及对国内电池和车辆制造的投资不断增加,继续加强了亚太在全球市场上的领导作用。
美国电动摩托车市场透视
美国电动摩托车市场由于消费者对零排放运输的兴趣不断提高,溢价电动摩托车的可获性不断提高,对充电基础设施的投资也不断增长而呈现出强劲的增长. 该国已建立的摩托车市场,日益重视车辆电气化,对高性能电动摩托车的需求也日益增加,这些都支持了市场扩张. 此外,电池范围,充电性能,电动列车技术的改进也使通勤和娱乐应用的电动摩托车更加实用. 先进电动摩托车型号日益普及,消费者对降低运营和维护成本的认识不断提高,进一步支持采用.
亚太电动摩托车市场透视
亚太电动摩托车市场在本区域大型双轮电力机车用户基础的支持下正在强劲增长,电力移动生态系统正在扩大,制造业存在也强劲。 中国、印度、日本和东南亚国家越来越多地采用电动摩托车,用于个人运输、通勤、送货和物流。 政府日益支持车辆电气化,扩大充电和电池焊接基础设施,增加对国内电力车辆制造的投资,这些都支持了区域市场的扩大。 此外,不断上升的城市化、燃料成本压力以及对负担得起的高效运输的需求正在加速向整个区域的电动摩托车过渡。 亚太在2025年占全球电动摩托车市场的73.28%,加强了其作为主要区域市场的地位.
日本电动摩托车市场透视
日本电动摩托车市场由于对 " 日本电动摩托车 " 市场的投资增加而呈现出持续的增长,由于对电动、先进电池技术和下一代车辆系统的投资增加而呈现出持续的增长。 日本既有的汽车和摩托车制造能力为电力机车,电池系统,相接摩托车技术的发展奠定了坚实的基础. 消费者对环境上可持续的运输的兴趣增加,加上该国注重减少与运输有关的排放,正在支持市场发展。 此外,电池性能、充电技术、轻量级车辆部件和智能移动系统方面的进步,正在推动在个人和娱乐应用领域逐步采用电动摩托车。
中国电动摩托车市场透视
中国电动摩托车市场正在快速发展,支撑着我国广泛的电动双轮车生态系统,国内消费基础庞大,制造业基础设施已经建立,电池供应链强劲. 越来越多的电力摩托车用于城市通勤、送货、物流和个人运输,大大推动了市场需求。 此外,中国的大规模生产能力,广泛的充电和电池焊接基础设施,以及对先进电池和电能列车技术的不断增长的投资正在加强市场. 对负担得起的电动性能不断增长的需求和高性能电动摩托车型号的持续发展,进一步支撑了中国作为亚太地区主要市场的地位.
英国电动摩托车市场透视
英国电动摩托车市场正在稳步增长,消费者对低排放运输的兴趣正在增加,政府努力实现车辆电气化,电动摩托车型号的提供量也在增加。 城市通勤和娱乐应用越来越多地采用电动流动解决方案,有助于扩大市场。 此外,电池范围、充电基础设施和电动火车性能的改进正在提高电动摩托车的实用性。 日益强调减少运输排放和提高消费者对较低运营成本的认识,进一步支持全国各地采用电动摩托车。
德国电力摩托车市场透视
德国电动摩托车市场正稳步扩大,原因是该国拥有强大的汽车制造基础,越来越重视可持续机动性,对电动车辆技术的投资也不断增加. 消费者和制造商越来越注重低排放运输解决方案、先进的电池系统以及高效电网。 越来越多的溢价和以性能为导向的电动摩托车正在支持城市通勤和娱乐应用的需求。 电池技术、充电基础设施、车辆连通性和轻量级部件的持续进步,以及德国对汽车创新和非碳化的强烈关注,都进一步推动了市场增长。
电动摩托车市场上的顶级公司是什么
电动摩托车行业主要由历史悠久的公司主导,包括:
- Bajaj汽车有限公司(印度)
- BMW AG(德国)
- 杜卡蒂汽车控股股份有限公司(意大利)
- 艾彻汽车有限公司(印度)
- 英雄莫托科尔普有限公司(印度)
- 重庆嘉林嘉平实业有限公司(中国)
- 本田汽车有限公司(日本)
- KTM 运动摩托车股份有限公司(奥地利)
- 川崎重工业有限公司(日本)
- Piaggio & C. S.p.A.(意大利)
- 铃木汽车公司(日本)
- 凯旋摩托车 (英国).
- TVS汽车有限公司(印度)
- VMoto有限公司(澳大利亚)
- Yamaha汽车有限公司(日本)
- 零摩托车股份有限公司(美国).
- LiveWire集团股份有限公司(美国)
- 能源汽车公司(意大利)
- 斯塔克·未来股份有限公司(西班牙)
- Ultraviolette汽车有限公司(印度)
- 革命汽车公司(印度)
- Matter Motor Works Pvt.有限公司(印度)
- 托克汽车有限公司(印度)
- 欧本电器公司(印度)
- 马来文 (英国).
- RGNT 摩托车(英国)
- 苏龙(中国)
- Fuel Inc.(美国)
- 塔西塔(意大利)
- 菩萨摩托车(西班牙)
电动摩托车市场的最新发展是什么
- 2025年11月,本田在米兰的EICMA 2025上揭幕了WN7,其首台电动摩托车,引入了全球电动摩托车市场的新高性能模式. WN7型电力机车采用50千瓦水冷式电动机并配有集成倒置器,9.3千瓦小时锂离子电池,并兼容CCS2快充电和2型普通充电. 该型号提供140公里的巡航范围,使用快充电器在约30分钟内可充电20%至80%. 这一发展凸显了该行业向更高性能的电动摩托车运动,拥有更快的充电,更先进的电力机车,并提升了骑行能力.
- 2025年2月,皇家恩菲尔德在印度推出"飞花"品牌并展示出"飞花C6"是其第一辆电动摩托车. 该型号结合了轻量级设计与后期外观,并被定位为以城市为重点的出行. 此次出道标志着皇家恩菲尔德通过一个专注于电动机动性和优异的城市骑行经验的专用品牌进入了电动摩托车段. 这一事态发展表明,现有的摩托车制造商越来越多地参与电动摩托车市场,并日益强调差别化的电动模型。
- 2025年2月,随着其"路德X"系列在印度的推出,奥拉电气进入了电动摩托车段. 线条引入了多个变体,入门价格从INR 74,999起,计划从2025年3月起交付. Roadster X系列的开发旨在将奥拉电器的存在扩大到电动摩托车之外,并解决印度以摩托车为导向的大型双轮汽车市场. 推出反映了电动摩托车部分的竞争日益激烈,电动双轮车制造商也日益努力将产品组合扩大为摩托车.
- 2024年8月,山河汽车和本田公司宣布协议由本田公司以本田EM1 e:和 BENLY e:一. e. 这些型号使用本田移动动力包e:按照由日本摩托车业的电池分拆举措所制定的通用电池规格所开发的可互换电池. 合作的目的是扩大电动摩托车供个人行动和商业应用,同时解决范围、充电时间、性能和成本方面的挑战。
- 2024年6月,扎普电气车辆公司宣布协议任命邦斯电气一号为印度i300型电动城市摩托车的合同制造合伙人. 该伙伴关系旨在支持在世界最大的两轮货市场之一推出i300的同位化、地方装配、分销和商业推广。 公司计划利用邦斯的国内车辆组装能力来方便电动摩托车进入市场. 这一事态发展突出表明,越来越多地利用当地制造业伙伴关系来加快电力摩托车的商业化和市场扩张。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球電動摩托車市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 進入全球電動摩托車市場
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司市佔率分析
2.2.5 多變量建模
2.2.6 自上而下的分析
2.2.7 測量標準
2.2.8 供應商份額分析
2.2.9 來自關鍵主要訪談的資料點
2.2.10 來自關鍵二級資料庫的資料點
2.3 全球電動摩托車市場:研究快照
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 波特五力模型
5.2 監管標準
5.3 技術趨勢
5.4 價值鏈分析
5.5 主要策略舉措
5.6 公司比較分析
5.7 專利分析
5.8 定價分析
5.9 未來五年摩托車與輕型機車的市場規模及成長率
5.1 新創企業/顛覆者評估網格
5.11 電池製造商清單(含電池類型)
5.12 電池製造商供應鏈分析
5.13 電池連接器技術-市場概覽(驅動因素與挑戰)
6 全球電動摩托車市場(按類型)
6.1 概述
6.2 摩托車
6.2.1 巡洋艦
6.2.2 運動自行車
6.2.3 標準
6.2.4 巡迴演出
6.2.5 其他
6.3 輕型機車
6.3.1 城市輕便摩托車
6.3.2 運動型/性能輕型摩托車
6.3.3 送貨/多用途輕型機車
6.3.4 折疊式輕型機車
6.3.5 其他
7 全球電動摩托車市場(依電動輔助車類型劃分)
7.1 概述
7.2 附踏板
7.3 無踏板
8 全球電動摩托車市場(以電池類型)
8.1 概述
8.2 密封鉛酸電池
8.3 鋰離子
8.4 鎳金屬氫化物
9 全球電動摩托車市場,按電壓範圍(美元和單位)
9.1 概述
9.2 低於 24 伏
9.3 24-48伏
9.4 49-60伏
9.5 高於 60 伏
10 全球電動摩托車市場(依行駛距離劃分)
10.1 概述
10.2 低於 75 英里
10.3 75至100英里
10.4 100英哩以上
11 全球電動摩托車市場(依驅動類型)
11.1 概述
11.2 皮帶傳動
11.3 鏈傳動
11.4 其他
12 全球電動摩托車市場(按充電功率)
12.1 概述
12.2 至 3.3
12.3 3.3千瓦 - 6.6千瓦
12.4 高於 6.6 千瓦
13 全球電動摩托車市場(按重量)
13.1 概述
13.2 少於 500 磅
13.3 超過 500 磅
14 全球電動摩托車市場(按技術)
14.1 概述
14.2 插件
14.3 電池
15 全球電動摩托車市場(依用途)
15.1 概述
15.2 個人
15.2.1 按類型
15.2.1.1. 摩托車
15.2.1.1.1. 巡洋艦
15.2.1.1.2. 運動自行車
15.2.1.1.3. 標準
15.2.1.1.4. 巡迴演出
15.2.1.1.5. 其他
15.2.1.2. 輕型機車
15.2.1.2.1.1 附踏板
15.2.1.2.1.2 不含踏板
15.2.1.2.2. 類型
15.2.1.2.2.1 多功能電動輕型機車
15.2.1.2.2.2 折疊電動輕型機車
15.2.1.2.2.3 其他
15.3 商業
15.3.1 按類型
15.3.1.1. 摩托車
15.3.1.1.1. 巡洋艦
15.3.1.1.2. 運動自行車
15.3.1.1.3. 標準
15.3.1.1.4. 巡迴演出
15.3.1.1.5. 其他
15.3.1.2. 輕型機車
15.3.1.2.1.1 附踏板
15.3.1.2.1.2 無踏板
15.3.1.2.2. 類型
15.3.1.2.2.1 多功能電動輕型機車
15.3.1.2.2.2 折疊電動輕型機車
15.3.1.2.2.3 其他
16 全球電動摩托車市場,依銷售管道劃分
16.1 概述
16.2 直接銷售
16.2.1 公司網站
16.2.2 電子商務
16.3 間接銷售
17 全球電動摩托車市場(按地區)
17.1 全球電動摩托車市場(本章中按國家/地區劃分上述所有細分市場)
17.1.1 北美
17.1.1.1. 美國
17.1.1.2. 加拿大
17.1.1.3. 墨西哥
17.1.2 歐洲
17.1.2.1. 德國
17.1.2.2. 法國
17.1.2.3. 英國
17.1.2.4. 義大利
17.1.2.5. 西班牙
17.1.2.6. 俄羅斯
17.1.2.7. 土耳其
17.1.2.8. 比利時
17.1.2.9. 荷蘭
17.1.2.10. 瑞士
17.1.2.11. 瑞典
17.1.2.12. 丹麥
17.1.2.13. 波蘭
17.1.2.14. 歐洲其他地區
17.1.3 亞太地區
17.1.3.1. 日本
17.1.3.2. 中國
17.1.3.3. 韓國
17.1.3.4. 印度
17.1.3.5. 澳洲和紐西蘭
17.1.3.6. 新加坡
17.1.3.7. 全局
17.1.3.8. 馬來西亞
17.1.3.9. 印度尼西亞
17.1.3.10. 菲律賓
17.1.3.11. 台灣
17.1.3.12. 越南
17.1.3.13. 亞太其他地區
17.1.4 南美洲
17.1.4.1. 巴西
17.1.4.2. 阿根廷
17.1.4.3. 南美洲其他地區
17.1.5 中東和非洲
17.1.5.1. 南非
17.1.5.2. 沙烏地阿拉伯
17.1.5.3. 埃及
17.1.5.4. 以色列
17.1.5.5. 科威特
17.1.5.6. 卡達
17.1.5.7. 中東和非洲其他地區
17.2 主要主要見解:依主要國家
18 全球電動摩托車市場、公司格局
18.1 公司份額分析:全球
18.2 合併與收購
18.3 新產品開發與審批
18.4 擴展
18.5 監管變化
18.6 夥伴關係和其他策略發展
19 全球電動摩托車市場、SWOT 和 DBMR 分析
20 全球電動摩托車市場,公司簡介
20.1 阿瑟能源
20.1.1 公司概況
20.1.2 收入分析
20.1.3 產品組合
20.1.4 近期發展
20.2 寶馬
20.2.1 公司概況
20.2.2 收入分析
20.2.3 產品組合
20.2.4 近期發展
20.3 KTM 運動摩托車有限公司,
20.3.1 公司概況
20.3.2 收入分析
20.3.3 產品組合
20.3.4 近期發展
20.4 比亞喬公司
20.4.1 公司概況
20.4.2 收入分析
20.4.3 產品組合
20.4.4 最近的發展
20.5 沖繩汽車科技國際私人有限公司
20.5.1 公司概況
20.5.2 收入分析
20.5.3 產品組合
20.5.4 最近的發展
20.6 GOGORO
20.6.1 公司概況
20.6.2 收入分析
20.6.3 產品組合
20.6.4 最近的發展
20.7 GOVECS 股份公司
20.7.1 公司概況
20.7.2 收入分析
20.7.3 產品組合
20.7.4 最近的發展
20.8 阿斯科爾 EVA SPA
20.8.1 公司概況
20.8.2 收入分析
20.8.3 產品組合
20.8.4 最近的發展
20.9 VMOTO有限公司
20.9.1 公司概況
20.9.2 收入分析
20.9.3 產品組合
20.9.4 最近的發展
20.1 愛瑪公司
20.10.1 公司概況
20.10.2 收入分析
20.10.3 產品組合
20.10.4 近期發展
20.11 牛國際
20.11.1 公司概況
20.11.2 收入分析
20.11.3 產品組合
20.11.4 近期發展
20.12 江蘇新斯基車輛科技有限公司
20.12.1 公司概況
20.12.2 收入分析
20.12.3 產品組合
20.12.4 近期發展
20.13 電動運動
20.13.1 公司概況
20.13.2 收入分析
20.13.3 產品組合
20.13.4 近期發展
20.14 JOHAMMER E-MOBILITY GMBH
20.14.1 公司概況
20.14.2 收入分析
20.14.3 產品組合
20.14.4 近期發展
20.15 精華摩托車
20.15.1 公司概況
20.15.2 收入分析
20.15.3 產品組合
20.15.4 近期發展
20.16 零摩托車公司
20.16.1 公司概況
20.16.2 收入分析
20.16.3 產品組合
20.16.4 近期發展
20.17 RAZOR 美國有限責任公司。
20.17.1 公司概況
20.17.2 收入分析
20.17.3 產品組合
20.17.4 近期發展
20.18 TORK MOTORS PVT. 有限公司
20.18.1 公司概況
20.18.2 收入分析
20.18.3 產品組合
20.18.4 近期發展
20.19 REVOLT INTELLICORP 私人有限公司。
20.19.1 公司概況
20.19.2 收入分析
20.19.3 產品組合
20.19.4 近期發展
20.2 BRP
20.20.1 公司概況
20.20.2 收入分析
20.20.3 產品組合
20.20.4 近期發展
20.21 胡斯瓦納摩托車
20.21.1 公司概況
20.21.2 收入分析
20.21.3 產品組合
20.21.4 近期發展
20.22 哈雷戴維森公司
20.22.1 公司概況
20.22.2 收入分析
20.22.3 產品組合
20.22.4 近期發展
20.23 德科
20.23.1 公司概況
20.23.2 收入分析
20.23.3 產品組合
20.23.4 近期發展
20.24 本田汽車有限公司
20.24.1 公司概況
20.24.2 收入分析
20.24.3 產品組合
20.24.4 近期發展
20.25 蛋糕
20.25.1 公司概況
20.25.2 收入分析
20.25.3 產品組合
20.25.4 近期動態
註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
21 結論
22份相關報告
23 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











