


全球電動車通訊控制器市場,按系統(EVCC 和 SECC)、充電(有線充電和無線充電)、電流(交流電和直流)、電動車類型(BEV、PHEV 和 HEV)、車輛(PC 和CV)國家(美國、加拿大、墨西哥、巴西、阿根廷、南美洲其他地區、德國、法國、義大利、英國、比利時、西班牙、俄羅斯、土耳其、荷蘭、瑞士、歐洲其他地區、日本、中國、印度、韓國、澳洲、新加坡、馬來西亞、泰國、印尼、菲律賓、亞太其他地區、阿聯酋、沙烏地阿拉伯、埃及、南非、以色列、中東和非洲其他地區)
电动车辆通信控制器市场规模和增长率是多少
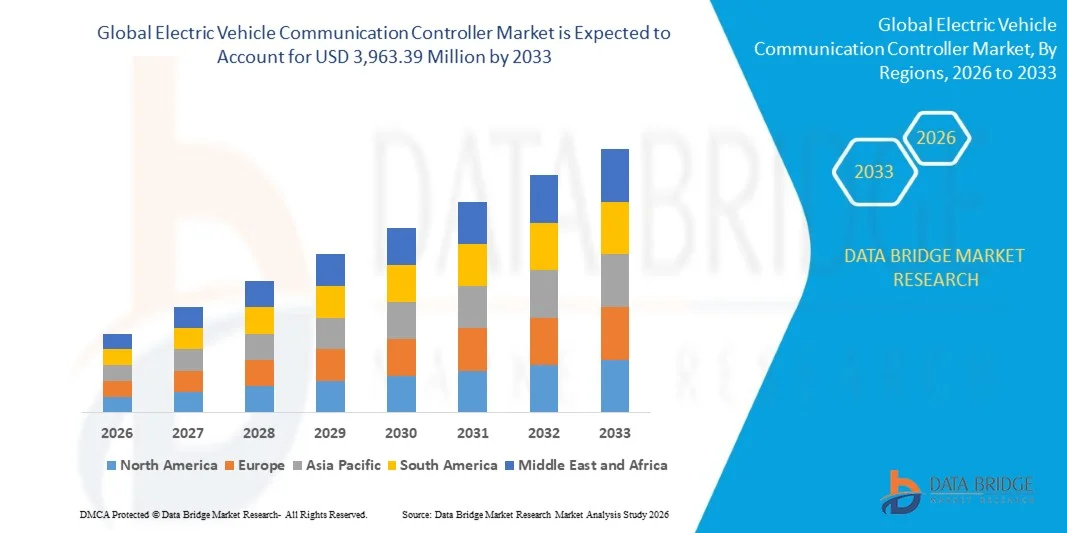
- 根据数据桥市场研究分析,全球电动车辆通信控制器市场规模被估价为:2025年3.4205亿美元并可望达到至2033年达到3963.39万美元, 以美元计CAGR为35.83%.预测期间
- 加速全球采用电动车辆,对先进车辆互联互通系统的需求增加,智能电池管理和充电通信技术的一体化程度不断提高,这在很大程度上推动了市场增长
- 扩大对电价充电基础设施的投资、车辆对电网的通信以及对连通流动的监管授权,大大加强了全球市场扩张
市场大小和预测
- 全球市场价值(2025):3.3405亿美元
- 预期市场价值(2033年):3963.39万美元
- CAGR预测(2026-2033):35.83%
电动车辆通讯控制市场的主要外卖是什么
- 电动车辆通信控制器正在成为现代EV架构中的关键部件,使电池、充电站、机上系统以及优化车辆性能和安全的外部基础设施之间能够无缝通信
- 由于企业和政府日益重视互联互通、智能充电系统和节能运输技术,市场正在迅速增长。
- 北美主导了电动车辆通信控制器市场,2025年收入份额最大,驱动市场因素是大力采用电动车辆,扩大智能充电基础设施,并增加对客运和商业运输部门互联互通的流动技术的投资
- 亚太区域预计将看到全球电动车辆通信控制器市场的最高增长率,其驱动力是扩大电动车辆生产、不断提高的城市化、强大的半导体制造能力、政府主导的电气化举措以及对连接的运输基础设施的投资不断增加。
- 在2025年,EVCC部分拥有最大的市场收入份额,因为它在管理电动车辆和充电基础设施之间的通信、确保优化充电协调、电池安全和高效率的数据交换方面发挥着关键作用。 EVCC系统在客用和商用电动车辆中被广泛采用,因为这些系统对可靠充电操作、车辆诊断和与先进机动性生态系统的无缝结合具有重要意义
范围和电力车辆通信管制员市场分割报告
|
属性 |
电力车辆通信控制器 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
电动车辆通信控制器市场的关键趋势是什么
“逐步采用连接式电站建筑和智能充电技术”
• 随着汽车制造商越来越优先使用先进的通信系统,使车辆子系统、充电基础设施和外部数字网络之间能够无缝地互动,全球向连通电动的过渡正在大大地影响电力车辆通信控制器市场。 电动车辆通信控制器由于能够优化电池的性能,充电协调,数据传输,以及整体车辆效率,因此其牵引力越来越强. 这一趋势正在加强跨客车、商业车队和智能移动生态系统的采用,鼓励制造商与下一代通信平台创新
• 增加对电压充电基础设施、自主驾驶技术以及车辆对电网通信的投资,加快了全球汽车市场对先进通信控制器的需求。 政府、能源机构和技术提供者正积极注重可扩展、安全和可互通的车辆通信系统,以支持实时诊断、智能能源管理和连接的运输服务。 这也促进了半导体制造商、EV生产商和软件开发商之间的合作,以提高连通性能和充电可靠性。
• 智能机动性、数字运输生态系统和能源效率趋势正在对市场扩展产生强烈的影响,制造商强调先进的通信协议,网络安全,并与基于云的服务融合. 这些因素有助于公司在迅速变化的市场中区分产品,同时增强消费者对电子产品安全和功能的信心。 企业越来越多地利用战略伙伴关系、产品发布和技术进步来加强竞争定位
• 例如,2024年,Tesla和BYD在其EV平台内扩大了通信控制器能力,以加强电池通信、空中软件更新和充电效率。 这些发展是为了满足消费者对智能车辆连通性日益增长的需要,在乘客和商业电子车辆段部署。 升级还被视为提高车辆性能、业务效率和长期客户忠诚度的必要创新
• 虽然正在加速采用电动车辆通信控制器,但持续扩大市场取决于持续的研发、成本优化以及维持各种电子车辆平台和充电系统的互操作性。 制造商还注重供应链复原力、软件创新和可扩展生产,以支持更广泛的全球采用
电力车辆通信调度员
驱动程序
“扩大电力车辆和智能充电基础设施”
• 电力车辆的生产和采用迅速增长是电力车辆通信控制器市场的主要驱动力。 制造商正在日益整合先进的通信系统,以加强电池管理、充电协调和车辆连接,同时达到不断发展的安全和监管标准。 这一趋势还推动了诸如CAN、以太网和无线数据交换等通信技术的创新,支持了更广泛的产品多样化。
• 扩大EV充电站、车辆对电网系统和自主流动解决方案的部署,正在对市场增长产生重大影响。 通信控制器在促成电动车辆、充电网络和数字基础设施之间的有效数据交换、确保优化充电性能、能源管理和用户方便方面发挥着关键作用。 全球向连通性运输生态系统的日益转变进一步加强了这一趋势。
• 汽车制造商、半导体公司和技术供应商正通过产品创新、战略联盟和软件整合举措,积极促进通信控制器的进步。 这些努力得到了政府加大对电子车辆基础设施、可持续性目标和消费者对相关车辆经验的需求的支持。 它们还鼓励OEMs与数字技术公司合作,改善系统情报和业绩。
• 例如,2023年,现代汽车公司和大众汽车集团在多个电动车辆平台上扩大采用先进的EV通信控制器。 这一扩大是因为对提高充电效率、电池智能和综合数字移动系统的需求不断增长,从而推动了更强有力的产品分化和竞争优势。 两家公司还强调可持续性、连通性和软件界定的车辆战略,以加强市场定位
• 虽然EV采用率的上升有力地支持了增长,但更广泛的部署取决于生产可扩展性、半导体可用性以及成本效益高的通信系统一体化。 对先进电子产品制造、网络安全和互操作标准的投资对于满足全球市场需要和维持长期竞争力至关重要
限制/挑战
“高度系统复杂和半导体供应限制”
• 与传统的汽车通信系统相比,电动车辆通信控制器的复杂程度和成本相对较高,这仍然是重大挑战,限制了在对成本敏感的市场上的采用。 先进的硬件要求,软件开发成本,以及严格的汽车等级标准,都有助于提高定价. 此外,半导体短缺和组件供应链起伏不定,可对生产时间表和市场扩展产生重大影响。
· 消费者承受能力问题和不平等的电能基础设施开发仍然是障碍,特别是在采用电能移动的新兴市场。 充电基础设施有限、互操作性挑战以及对相关车辆效益的认识较低,可能限制更广泛的实施。 这也减缓了数字运输生态系统薄弱区域的技术渗透
• 供应链制约和网络安全挑战也影响到市场增长,因为通信控制员需要可靠地获取先进芯片、安全软件平台并遵守不断发展的安全标准。 制造商必须对安全架构、软件验证和有复原力的供应链进行大量投资,以保持系统可靠性并防范数字脆弱性
• 例如,2024年,印度和东南亚的EV制造商和供应商报告说,由于半导体短缺、生产成本上升以及与当地充电基础设施一体化的挑战,先进通信控制器的部署速度放慢。 网络安全合规要求和软件定制的复杂性是其他障碍。 这些因素还延误了产品推出,而且某些电站部分的价格有限
• 克服这些挑战需要具有成本效益的制造业、更强有力的半导体供应链伙伴关系以及扩大基础设施投资。 汽车制造商、半导体供应商和政府之间的合作有助于释放全球电动车辆通信控制器市场的长期增长潜力。 此外,提高承受能力、网络安全复原力和标准化通信框架对于广泛采用至关重要
电动车辆通信控制器市场如何分割
市场按照系统,充电,电流,EV类型,和车辆划分.
• 按系统分列
在系统的基础上,电动车辆通信控制器市场被分入EVCC和SECC. 在2025年,EVCC部分拥有最大的市场收入份额,因为它在管理电动车辆和充电基础设施之间的通信、确保优化充电协调、电池安全和高效率的数据交换方面发挥着关键作用。 EVCC系统在客用和商用电动车辆中被广泛采用,因为这些系统对可靠充电操作、车辆诊断和与先进机动性生态系统的无缝结合十分重要。
预计SECC部分的增长速度将最快,从2026年增长到2033年,其动力是在全球范围扩大对公共和私人电价基础设施的投资。 特别在智能电网、车辆对电网系统和快充电网络继续迅速扩展的情况下,SECC解决方案对于实现安全、互通和智能充电站通信越来越重要。
• 充电
在充电的基础上,电动车辆通信控制器市场被分入有线充电和有线充电. 电线充电部分在2025年由于基础设施普及,充电能力更快而主导了市场,并在住宅、商业和公共充电站建立了全球采用。 线性通信控制器因其可靠性,成本效率,以及符合目前的EV充电标准而备受青睐.
2026至2033年无线充电机段预计将出现最快的增长率,驱动这一增长的有:电导充电技术不断创新、消费者对便利的需求以及自主流动解决方案的进步。 无线充电通信控制器因能够无缝充电体验和支持下一代智能交通生态系统而日益受欢迎.
• 按目前
根据电动车辆通信控制器市场分入AC和DC. 2025年,由于广泛采用住宅和工作场所收费办法,空调部分拥有最大的市场收入份额,目前交替收费仍然具有成本效益,并且可以满足日常电价收费需要。 AC通信控制器支持广泛的充电兼容性和操作简便性,特别是针对个人电动车辆.
DC部分预计将从2026年增长到2033年最快,因为快速充电基础设施日益被采用,EV长途旅行需要,以及大功率公共充电站的部署增加。 DC通信控制器正变得对支持快速充电性能,尽量减少充电时间,提高商业EV机队效率至关重要.
• 按EV类型
在EV型的基础上,电动车辆通信控制器市场被分入BEV,PHEV,和HEV. 由于消费者加速采用全能电动车辆,扩大零排放条例,政府大力鼓励促进电池电动,BEV部分在2025年占市场份额最大. BEV通信控制器对于管理先进的充电协议,电池优化,以及软件驱动的车辆连接至关重要.
PHEV部分预计将出现从2026年到2033年最快的增长率,由消费者偏好将内燃灵活性与电动能效益相结合的过渡电气化解决方案所驱动. PHEV通信系统需要越来越复杂的控制器来管理双能列车通信和充电协调.
• 乘车
在车辆的基础上,电动车辆通信控制器市场被分入PC和CV. PC机务段在2025年因客运电力机车需求高,城市出行趋势日益明显,智能EV功能迅速扩张而主导了市场. 客车在通信控制器集成中占据了大多数,原因是大规模生产和不断上升的接通性汽车被采用.
由于物流车队、公共汽车和重型商业运输日益电气化,预计CV段将从2026年增长到2033年最快。 商用车辆的通信控制器对于管理大容量电池系统、车队充电基础设施和大型运输网络的运营效率越来越重要。
哪个区域拥有电动车辆通信控制市场的最大份额
• 北美主导了电动车辆通信控制器市场,2025年收入份额最大,其动力是大力采用电动车辆,扩大智能充电基础设施,并增加对客运和商业运输部门互联流动技术的投资
• 本区域的汽车制造商和消费者高度评价先进的通信控制器,因为它们有能力提高充电效率、电池性能、网络安全以及与自主驾驶和数字运输生态系统的无缝结合
• 政府大力鼓励部署电子车辆、先进的半导体和汽车技术基础设施,增加对智能运输解决方案的需求,建立电动车辆通信控制器,作为该区域不断变化的电动环境的关键组成部分,进一步支持这种广泛采用
美国电力车辆通信控制器市场透视
美国电动车辆通信控制器市场在2025年收获了北美最大的收入份额,这得益于快速电动车辆的采用,对充电基础设施的大力投资,以及企业日益关注连接和软件定义的车辆系统. 汽车制造商和技术供应商正积极优先安排先进的通信控制器,以改善电池优化、车辆对电网的集成以及安全的实时数据传输。 自主车辆,超空软件系统,智能充电平台的部署不断增多,极大地促进了市场扩张.
欧洲电力车辆通信控制器市场透视
欧洲电动车辆通信控制器市场预计将在2026年至2033年出现最快的增长率,这主要是由严格的碳排放条例所驱动的,强有力的EV采纳授权,以及对先进充电基础设施的投资增加. 电力移动举措的扩大,加上消费者对连通和可持续运输的需求不断增长,正在加速在乘客和商业的EV平台上部署通信控制器。 欧洲汽车制造商也强调互操作性,网络安全和智能电网一体化,以加强区域市场增长.
英国电力车辆通信控制器市场透视
英国电动车辆通信控制器市场预计将出现从2026年到2033年最快的增长速度,其驱动力是政府日益支持EV的采用,快速部署充电网络,消费者对智能出行解决方案的需求也不断增加. 英国日益重视零排放运输、联通车辆技术和数字基础设施现代化,鼓励更广泛地采用先进的EV通信系统。 智能充电和软件定义汽车解决方案的强大创新进一步支持了市场扩张.
德国电力车辆通信管制员
德国电动车辆通信控制器市场预计将在2026年至2033年出现最快的增长率,这得益于德国先进的汽车制造生态系统,对工业创新的大力强调,以及EV数字化投资的增加. 德国在汽车工程方面的领先地位,加上连接的电动出行平台的部署日益增加,正在加速对尖端通信控制器的需求. 与工业4.0技术,智能工厂,智能充电系统相融合,进一步加强了市场发展.
亚太电动车辆通信控制器
亚太电动车辆通信控制器市场预计将在2026至2033年出现最快的增长率,其驱动力是扩大电动车辆生产、不断增长的城市化以及中国、日本、韩国和印度等国对智能交通基础设施的投资增加。 政府鼓励措施、半导体生产扩展和大规模生态生态系统发展,大大推动了区域需求。 电子电视的承受能力不断提高,充电系统的迅速部署,也支持广泛采用通信控制器。
日本电动车辆通信控制器市场透视
日本电动车辆通信控制器市场预计将在2026年到2033年出现最快的增长率,原因是该国拥有先进的技术能力,汽车创新强劲,以及日益重视节能运输系统. 日本汽车制造商正强调高性能的通信控制器来改进电池智能,连接车辆安全,并优化充电系统. 与IOT生态系统,自主驱动平台,精密汽车电子技术的融合,正在进一步促进增长.
中国电力机车通信控制器市场透视
中国电动车辆通信控制器市场占2025年亚太地区最大市场收入份额,这归功于该国大规模电动车辆制造规模,快速城市化,以及积极的智能出行扩张. 中国仍然是世界上最大的EV市场之一,驱动了对支持先进充电基础设施、电池优化和软件界定的车辆平台的通信系统的广泛需求。 强大的国内制造能力、政府奖励和智能城市基础设施的广泛部署是推动市场增长的关键因素。
电动车辆通信控制市场上的哪家顶级公司
电动车辆通信控制器行业主要由一些历史悠久的公司领导,其中包括:
二. 支助LG 注释(韩国)
二. 支助施耐德电器(法国)
• ABB(瑞士)
二. 支助Ficosa国际社(西班牙)
• 矢量信息公司(德国)
二. 支助西门子(德国)
二. 支助格洛盖多奇(韩国)
• OpenEVSE LLC(美国)
• Infineon技术公司(德国)
• 三菱电力公司(日本)
• Leviton制造公司(美国)
• Blink充电公司(美国)
• PHOENIX联系(德国)
• Alfen N.V.(荷兰)
全球电动车辆通信控制市场的最新发展情况是什么
• 2025年4月,Infineon Technologies AG确认其25亿美元收购了Marvel的汽车以太网组合,以加强其内部高通量联网和通信控制能力。 这一战略发展旨在加快分区控制器的部署,改进软件定义的车辆结构,并增强EV通信效率. 收购大大加强了Infineon先进的汽车电子产品组合和竞争性市场地位. 预计这种扩展将推动创新并加快下一代电力车辆通信控制器市场的增长
• 2025年1月,LG Innotek完成了其密歇根14亿美元的汽车电子产品制造设施的扩建工作,重点是生产下一代V2G驱动的通信控制器。 这种设施扩建是为了提高生产可扩展性,改进质量控制,并满足北美EV制造商不断增长的需求. 该倡议加强了区域供应链的复原力,同时扩大了先进的电能控制器生产能力。 预计这一发展将大大提高市场竞争力,支持相关的生态生态系统增长。
• 2024年11月,Schneider Electric以3.5亿美元收购了Greenlots,以加强其以云为基础的充电管理和通信控制器生态系统。 此次收购旨在用先进的分析、车队管理和综合充电通信能力来增强施耐德的EcoStruxure平台。 这一战略举措拓宽了施耐德的智能充电基础设施组合,并改进了企业层面的EV充电解决方案. 预计这种合并将加快数字充电创新和加强市场扩张
• 2024年10月,ABB宣布投资1.7亿美元来扩大南卡罗来纳的EV充电制造能力,包括生产Terra系列通信控制器. 引入这一投资是为了加强制造业的可扩展性,改善充电基础设施供应,支持整个北美增加EV的采用。 设施的扩大提高了国内生产能力,同时支持就业增长和生态系统现代化。 预计这一举措将加强ABB在EV充电通信技术方面的领导作用。
• 2024年7月,矢量信息公司与AST International合作,通过扩充其VSEC充电控制器与AST DC Meter系统之间的兼容性,增强DC充电站通信能力。 这种合作旨在缩短开发周期,改进插座和游戏充电一体化,并加快充电站制造商的部署。 该伙伴关系加强了通信控制器的互操作性,并支持更快的基础设施可扩展性。 预计这些进展将提高生态系统的收费效率,并促成更广泛的EV通信技术的采用
• 2023年3月,Ficosa International SA在eMobility博览会和世界大会上推出了其充电通讯盒,以改善EVs和充电站之间的无线通讯. 该解决方案旨在优化充电效率,提供实时充电器可用性,并通过集成Wi-Fi和PLC支持来增强用户方便. 这一创新加强了EV充电智能,同时改善了消费者充电体验. 这种产品进步继续支持电力车辆通信控制器市场的技术创新和长期增长
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











