


全球电子显示市场分割,按技术分列(LCD、LED、OLED、MicroLED和E-Paper),显示类型(Flat面板显示、灵活显示、透明显示、3D显示和全景显示)、终端使用(消费者电子、广告信号、汽车显示、保健显示和工业显示)、屏幕尺寸(小屏幕、中屏幕、大屏幕和巨屏幕) -- -- 2033年行业趋势和预测
电子显示市场大小
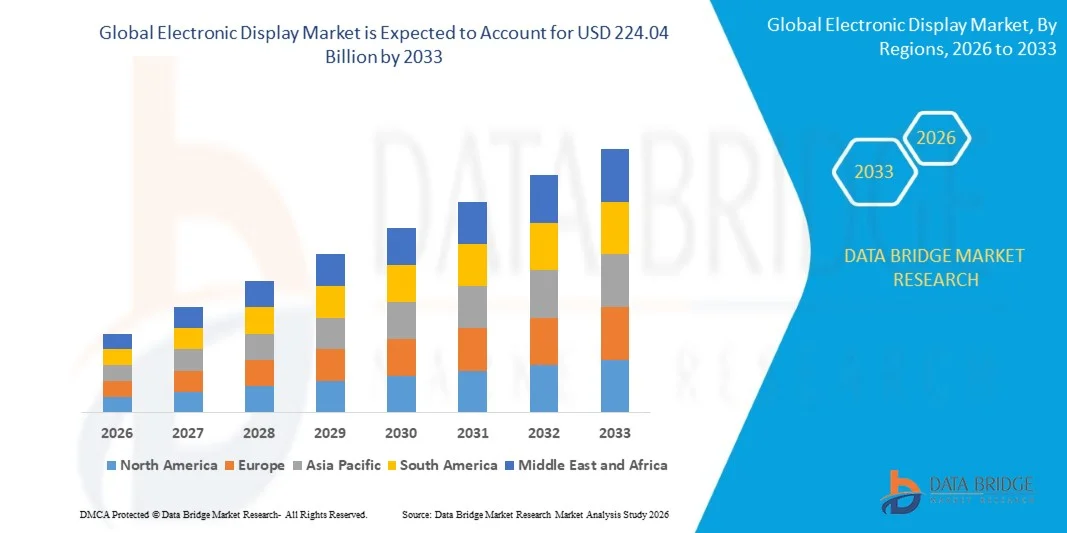
- 全球电子展示市场规模2025年1,922亿美元并可望达到到2033年达到2240.4亿美元, 以美元计CAGR为3.57%.预测期间
- 消费电子产品对高分辨率显示的需求增加,越来越多地采用OLED和AMOLED技术,以及汽车和保健应用中越来越多地使用电子显示器,这在很大程度上推动了市场的增长。
- 智能设备和数字标志解决方案的扩大进一步推动了市场增长
电子显示市场分析
- 市场正在目睹诸如灵活、透明和可折叠的展示等技术创新,这些创新正在开辟新的应用机会。
- 消费者对节能和高性能展示的日益偏好正在影响产品发展战略
- 受快速城市化、可支配收入增加以及中国、日本、印度和韩国的技术进步的驱动,2025年亚太在电子展示市场占据了最大的收入份额为41.70%
- 预计北美地区的增长率将居全球之首。电子显示由越来越多的智能设备、连接家庭、高端电视和需要先进显示解决方案的AR/VR应用驱动
- OLED部分在2025年拥有了最大的市场收入份额,其驱动力是其较高的色彩精度,高对比率和能源效率. OLED显示器被广泛用于高价智能手机,电视机,和汽车仪表板,使得它们成为要求高品质视觉和流体成形因素的应用程序的首选. 增加研发投资以提高耐久性、亮度和成本效益,进一步支持在消费者和专业应用中采用OLED。 制造商也在探索混合型OLED解决方案,以满足不同的工业和保健要求
报告范围和电子显示市场分割
| 属性 | 电子显示密钥市场透视 |
| 覆盖部分 |
|
| 涵盖国家 | 北美
欧洲
亚太
中东和非洲
南美洲
|
| 关键市场玩家 |
|
| 市场机会 |
|
| 添加数据信息集的值 | 除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
电子显示市场趋势
“高分辨率和能效显示的不断需求”
· 消费电子产品、汽车仪表板和智能电器越来越多地采用高分辨率显示,这正在大大地塑造电子显示市场,因为消费者越来越喜欢具有较高图像质量、亮度和色彩精度的装置。 OLED、AMOLED和迷你LED技术由于其能源效率、薄的成型系数以及对比率的提高而越来越具有牵引力。 这一趋势正推动制造商采用新的显示板进行创新,以满足消费者不断变化的期望和溢价产品定位。
· 汽车、保健和工业应用中电子展示的日益一体化加速了市场增长。 先进的信息娱乐系统、医疗成像设备和工业监测解决方案正在采用高性能显示,以提高可用性、可靠性和用户经验。 对智能和连接设备的日益重视进一步鼓励组件供应商与OEM协作优化性能和功能
• 能源效率和可持续性趋势正在影响产品开发和采购决定,制造商强调低能耗展示和生态友好型生产过程。 这些举措有助于品牌在竞争性市场上区分产品,并吸引有环境意识的消费者,同时促进采用能源效率和环境标准认证
• 例如,2024年,韩国三星和韩国LG Display推出了下一代OLED和MicroLED面板,用于电视、显示器和汽车应用。 这些面板是为了满足消费者对高分辨率、节能展示的需求而推出的,并在整个零售、B2B和网上渠道分发。 营销运动强调改善形象质量、持久性和生态意识制造
• 虽然对电子展示的需求正在增长,但市场的持续扩展取决于技术创新、成本效益高的生产以及维持各种展示类型的业绩基准。 制造商正注重提高可扩展性,减少生产缺陷,并开发灵活、可折叠和透明的展示解决方案,以抓住新出现的应用机会。
电子显示市场动态
驱动程序
“逐步采用高分辨率和能效显示”
• 消费者越来越喜欢具有较高图像质量、高亮度和能源效率的设备,这是电子显示市场的主要驱动力。 制造商越来越多地用OLED、AMOLED和迷你LED替代品来取代更古老的显示技术,以满足消费者的期望和监管能效标准
• 扩大消费电子、汽车仪表板、保健成像和工业监测方面的应用,进一步影响市场增长。 电子展示有助于改进用户经验、业务效率和产品差异,使制造商能够满足高价值部分和溢价需求
• 显示厂商正在通过产品创新、合作和战略营销运动,积极推广下一代技术。 支持这些努力的有:对智能、连接和生态友好设备的需求不断增长,鼓励组件供应商、电子设备供应商和系统集成商建立伙伴关系,以提高性能和可靠性。
• 例如,2023年,韩国的三星和中国的BOE Technology报告说,通过电视、智能手机和汽车信息娱乐系统更多地采用了OLED和AMOLED显示。 这一扩大是因为消费者对溢价、节能和高性能展示的需求增加,导致重复购买和产品差异化。 这两家公司还都强调在市场营销活动中的可持续性和先进制造过程,以加强品牌声誉
• 虽然消费者需求的增加和技术趋势支持了市场增长,但更广泛的采用取决于成本优化、供应链效率和生产可扩展性。 对先进制造技术、可持续材料来源和减少缺陷的投资对于满足全球需要和维持竞争优势至关重要
限制/挑战
“高制造成本和技术复杂性”
• 与传统的液晶显示器相比,诸如OLED、MicroLED和AMOLED等下一代显示器的成本相对较高,这仍然是一个关键的挑战,限制了对价格敏感的消费者部门的采用。 材料成本高、制造工艺复杂和产量管理有助于提高定价并延长生产周期
• 技术复杂性和一体化挑战也限制了广泛采用技术,特别是在新兴市场,那里的溢价展示需求仍在增长。 对先进展示效益和功能差异的认识有限,可能减缓成本敏感区域的吸收
• 供应链制约和部件短缺影响到市场增长,因为高性能展示需要专门的原材料并遵守严格的质量标准。 后勤复杂性和生产周转时间增加了运营成本,要求制造商投资于有效的供应链管理和质量控制
• 例如,2024年,印度和东南亚的制造商报告说,由于成本较高和技术整合方面的挑战,智能手机和汽车仪表板采用OLED和微LED显示的速度较慢。 当地制造能力有限和对进口部件的依赖影响供应和定价,影响产品投放和零售的能见度
· 克服这些挑战需要具有成本效益的生产方法、扩大当地制造业和技术转让倡议。 与供应商、OEMs和研究机构的合作有助于释放出长期的增长潜力。 开发具有成本竞争力、高性能和节能的展示解决方案对于在全球市场中更广泛地采用至关重要
电子显示市场范围
市场根据技术,显示类型,终端用途,和屏幕大小进行分割.
• 按技术分列
根据技术,电子显示市场被分入液晶、LED、OLED、MicroLED和E-Paper。 OLED部分在2025年拥有了最大的市场收入份额,其驱动力是其较高的色彩精度,高对比率和能源效率. OLED显示器被广泛用于高价智能手机,电视机,和汽车仪表板,使得它们成为要求高品质视觉和流体成形因素的应用程序的首选. 增加研发投资以提高耐久性、亮度和成本效益,进一步支持在消费者和专业应用中采用OLED。 制造商还正在探索混合型OLED解决方案,以满足不同的工业和保健要求。
微LED部分由于亮度高,能耗低,寿命长等原因,预计2026年至2033年的增长速度会最快. 与传统的LED和液晶面板相比,微LED技术越来越多地被采用在大格式显示、标志和下一代消费电子产品中,提供了具有优异视觉性能的可伸缩性能的解决方案。 制造业和大规模生产方面的创新正在逐步降低成本,使微型LED更容易用于主流应用
• 通过显示类型
在显示类型的基础上,市场被分拆为平面板显示,灵活显示,透明显示,3D显示和全息显示. 由于电视机、显示器和笔记本电脑的广泛使用,以及成熟的制造工艺和成本效率的支持,平面板显示在2025年所占的份额最大。 消费电子产品对超薄,高清晰面板和企业解决方案的需求不断增长,继续推动平面面板的采用.
在可折叠的智能手机、可穿戴装置和汽车内部的创新驱动下,弹性显示器预计将在2026年至2033年出现最快的增长率。 它们的轻量级可弯曲形式因子使得OEMs可以引入新的设计和交互式应用程序. 对可折叠平板和可滚动标志的兴趣增加也促进了市场的扩大
• 最终使用
根据最终用途,市场被分入消费电子,广告标志,汽车展示,保健展示,以及工业展示. 消费电子在2025年拥有最大的收入份额,由于对高分辨率电视、智能手机、平板电脑和智能电器的需求不断增加而火上浇油。 越来越多的智能家庭和连接设备的采用进一步鼓励了适合用户经验和能源效率的展示创新。
汽车显示器预计将在2026至2033年间出现最快的增长,其驱动力是日益采用先进的信息娱乐系统,数字仪表板,以及需要高性能,节能显示的电动车辆平台. 整合基于AR的抬头显示器,导航屏幕,和数字仪器集群,正在为显示厂商创造更多机会.
• 按屏幕大小
根据屏幕大小,将市场分为小屏幕,中屏幕,大屏幕和巨屏幕. 中屏幕在2025年所占的份额最大,原因是它们在智能手机,笔记本电脑和平板电脑中广泛使用. 消费者越来越喜欢便携式设备的高分辨率显示,这支持了对中型屏幕的持续需求。
巨型屏幕预计将在2026至2033年出现最快的增长率,其驱动力来自对大型数字标志、体育场展示以及需要超高分辨率和增强视觉效果的商业设施的需求。 广告、活动和公众展示应用的增长也鼓励制造商投资于模块化和可扩展的大屏幕解决方案。
电子显示市场区域分析
- 受快速城市化、可支配收入增加以及中国、日本、印度和韩国的技术进步的驱动,2025年亚太在电子展示市场占据了最大的收入份额为41.70%
- 消费者对高清电视、智能手机和汽车展示的日益增长的需求,得到政府促进数字化和智能制造举措的支持,正在推动市场扩张
- APAC也正在成为展示面板制作的枢纽,使创新的展示更加负担得起并广泛提供
日本电子显示市场透视
由于日本的技术驱动文化,高智能手机的渗透,以及智能家庭的日益被采纳,日本电子显示市场预计将从2026年强劲增长到2033年. 日本消费者优先进行高分辨率,节能,互动的展示. 与连通设备如AR/VR系统、汽车信息娱乐和保健监测解决方案的结合,进一步推动了需求。
中国电子显示市场透视
中国电子显示市场占2025年亚太地区收入份额最大,其原因是该国快速城市化,中产阶级扩张,技术被采用. 对智能手机,大屏幕电视,商业标志的高需求正在推动市场增长. 政府对智能城市的支持,加上国内主要制造商的存在,正在提高住宅、商业和工业部门先进展示技术的可获取性和可负担性。
北美电子显示市场透视
北美电子显示市场预计将出现从2026年到2033年最快的增长率,其驱动力是对先进的消费电子产品,汽车信息娱乐系统和智能设备的高需求. 本区域的消费者高度评价高分辨率、节能展示以及OLED和MicroLED等创新技术,这些技术提供了较高的视觉质量和薄而轻的成型因素。 这种普遍采用得到以下因素的进一步支持:可支配收入高、技术水平高、人们越来越偏爱智能住宅和连接设备,将电子展示作为住宅、商业和工业应用的关键组成部分。
美国电子显示市场透视
美国电子显示市场预计将出现从2026到2033年最快的增长率,这得益于智能手机,平板电脑和高清晰度电视的强劲采用. 消费者越来越重视能源效率、屏幕质量和互动功能。 智能住宅的增长趋势,加上对先进汽车展示和AR/VR应用的需求,进一步推动了市场增长. 此外,展示厂商为提高OLED和MicroLED的性能而不断进行的研发投资,极大地促进了市场的扩展.
欧洲电子显示市场透视
欧洲电子显示市场预计将出现从2026到2033年最快的增长率,主要由消费电子产品、汽车和商业标志对OLED和灵活显示的需求上升所驱动。 严格的能效条例和日益城市化正在促进采用高性能展示。 欧洲消费者也更喜欢生态友好型,低功率的消费展示,在新建筑和技术升级中都可以看到增长.
英国电子显示市场透视
英国电子显示市场预计将从2026年迅速增长到2033年,因为越来越多的采用智能设备、互动标志和节能显示器。 消费者对高分辨率和环境上可持续的产品的日益认识正在鼓励制造商采用创新的展示解决方案。 英国强大的零售和电子商务基础设施进一步支持了分销和市场扩张.
德国电子显示市场透视
德国电子显示市场预计将从2026年大幅增长到2033年,其动力是技术进步、OLED和MicroLED板的创新以及汽车和工业应用中越来越多的采用。 国家完善的基础设施,注重可持续性,偏好溢价,高性能展示鼓励制造商引入与智能系统相融合的先进解决方案.
电子显示市场份额
电子显示业主要由地位良好的公司领导,包括:
- ActiveLight Inc. (美国).
- AUO公司(台湾)
- CASIO计算机公司,LTD.(日本)
- LG 电子(韩国)
- 托希巴电子病变和储存公司(日本)
- 索尼集团公司(日本)
- Zenith电子, LLC(美国)
- 三星(韩国)
- 夏普公司(日本)
- Innolux公司(台湾)
全球电子显示市场的最新动态
- 2024年6月,AUO与Acer合作,推出了世界上第一台完全使用100%绿色能为Aspire Vero 16型碳中性笔记本电脑所制造的显示器. 展示利用了太阳能和绿色能轮,提高了能源效率,支持了循环经济做法。 这一发展促进了可持续性,满足了全球品牌对减少碳的不断增长的需求,并使非盟驻奥组织成为生态友好展示解决方案的领先者,对市场的绿色技术部门产生积极影响。
- 2023年5月,LG引入了为虚拟制作工作室所设计的新型Micro LED显示. 展出能提供高亮度,精确的色彩精度,并实现无缝融合,使浸泡胶片和电视制作没有了传统的绿色屏幕. 这一创新提高了视觉质量,简化了创作者的工作流程,加强了LG在高级显示市场的存在,推动微LED技术在娱乐和专业部门被采用.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











