


全球電動車半導體市場細分,按應用(動力半導體、電池管理系統、資訊娛樂系統、駕駛輔助系統、車身控制系統)、裝置類型(功率半導體裝置、類比半導體裝置、數位半導體裝置、MEMS感測器、微控制器)、封裝類型(表面貼裝技術、通孔技術、板上晶片封裝、球柵陣列封裝、雙列直插式封裝)、技術(矽、碳化矽、氮化鎵、混合訊號技術、類比技術)劃分-產業趨勢及至2033年的預測
EV半导体市场规模和增长率是什么
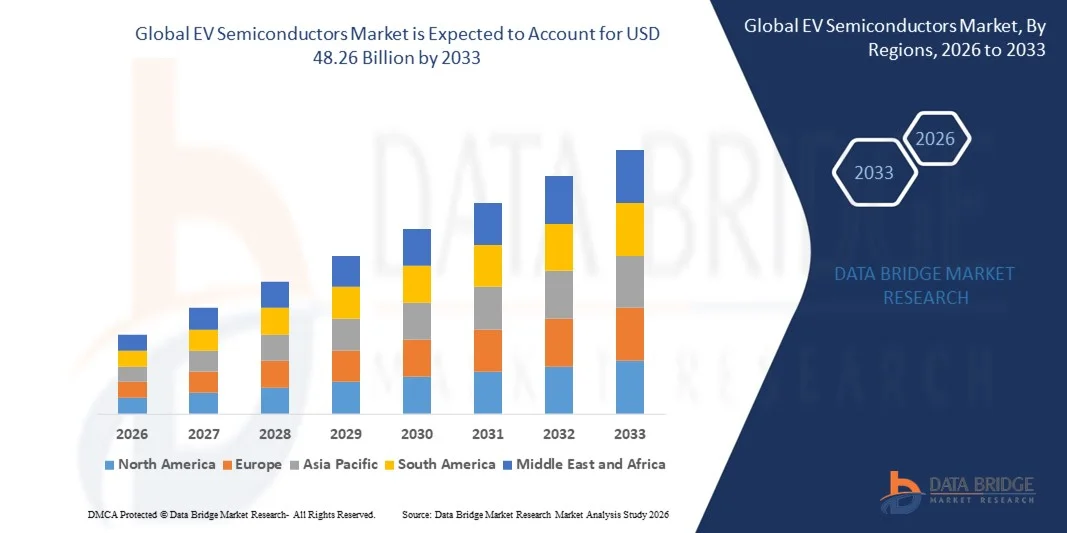
- 根据数据桥市场研究分析,全球EV半导体市场的价值为:2025年235.4亿美元预计将达到到2033年达到482.6亿美元,生长在一个CAGR为9.39%.在预测期间。
- 这种市场扩张主要由电动车辆的日益采用和半导体技术的进步所推动,这对于提高电动车辆的性能、效率和安全至关重要。
- 此外,越来越多的政府法规支持EV的采用,加上消费者对生态友好型运输解决方案的需求,正在加速使用EV半导体,大大促进了该行业的强劲增长。
市场大小和预测
- 全球市场价值(2025):235.4亿美元
- 预期市场价值(2033):482.6亿美元
- CAGR(2026-2033年): 9.39%
全球EV半导体市场规模市场的主要外卖是什么
- EV半导体对控制电力管理、充电系统和电动车辆的电池效率至关重要,由于它们在提高EV性能、射程和安全性方面的作用,它正成为汽车工业中必不可少的部件。
- 对EV半导体的需求日益增加,主要是由于越来越多地采用电动车辆、电池技术的进步以及更严格的环境条例,促使汽车制造商寻求更高效和可持续的解决办法。
- 北美领导了全球EV半导体市场,2025年收入份额最大,为34.6%,辅以强劲的EV基础设施,高消费电动车辆需求,并有关键行业角色出行. 美国在EV的采用方面持续快速增长,特别是在对电动车辆购买者采取强有力的绿色举措和激励措施的州.
- 亚太区域预计将是预测期全球EV半导体市场增长最快的区域,其驱动力来自快速城市化、政府对EV生产的支持以及中国、日本和韩国等国对电动车辆的消费需求增加。
- 动力电车部分预计将占据市场主导地位,在2025年拥有最大的市场份额为62.5%,这是由于动力半导体在管理能源转换、电动机控制以及电能电车效率方面发挥着关键作用。
报告范围和全球EV半导体市场分割
|
属性 |
EV 半导体关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
全球EV半导体市场规模市场的关键趋势是什么
通过AI和语音融合增强性能
- 全球EV半导体市场中一个显著而加速的趋势是将人工智能(AI)和语音控制的生态系统,如亚马逊·亚历克萨,谷歌助理,苹果·斯里等整合入电动车辆(EV)系统. 这种先进技术的融合正在提高车辆性能,优化能用,并提供了更直观的驾驶经验.
- 就实例而言,AI动力的EV半导体是智能电池管理,适应性驱动模式,以及基于驱动模式的预测性维护等赋能特征. 语音控制集成使得司机可以通过语音指令与车辆互动,例如调整气候控制,导航,甚至启动充电会话,提供更无手的经验.
- AI在EV系统中的集成通过学习用户行为和优化能耗来提高车辆效率. 例如,一些先进的EV使用AI来建议基于实时交通条件的最有效路线,或者调整车辆设置以达到最佳电池性能.
- AI和语音助理与连接的EV平台的无缝融合,使司机能够与照明,安全系统,家能管理等其它智能家用设备一起管理各种车辆功能. 这提供了统一和自动化的生活和驾驶经验,使与技术的日常互动更加流畅和方便.
- 特斯拉,宝马,奥迪等公司正在利用AI和语音控制来提供更个性化的驾驶体验,如自动座位调整,实时路线优化,以及自动驾驶功能等. 这些创新正在使EV地貌发生革命性的变化,使车辆更聪明,更安全,节能更高.
- 随着消费者在其电动车辆中寻求更加智能,反应灵敏和方便的特性,对AI和语音辅助的EV系统的需求正在迅速增长,反映出一种更广泛的趋势,即完全连接和自动化的运输解决方案.
全球EV半导体市场动态
驱动程序
由于日益采用电动车辆和环境关切,需求日益增加
- 环境意识的提高和对可持续运输的日益偏好,正促使对电动车辆的需求增加,而这又加速了对电动车辆半导体的需求。 随着政府实施更严格的环境条例,并为EV的采用提供奖励,对优化能源管理、充电效率和车辆性能的半导体的需求正在增加。
- 例如,在2025年3月,NXP半导体宣布了汽车电力管理解决方案的进步,重点是提高电动车辆的效率和范围. 预计这些创新将在预测期间推动EV半导体市场。
- 随着消费者寻求更清洁更高效的运输方式,EV半导体在加强电池管理系统,使快速充电成为可能,以及提高电动车辆的总体能效方面发挥着关键作用,使其更吸引有环保意识的消费者.
- 此外,日益采用智能、连通的EV生态系统——将自主驱动特性、实时数据收集和车辆对电网(V2G)能力结合起来——需要高度复杂的半导体解决方案。 先进技术的这种趋同正在产生对尖端半导体的需求,使电动车辆能够无缝连接和性能.
- 电力出行的方便,加上充电站的不断增加和电动车辆的射程能力得到提高,正在加速从传统的内燃机车向电动车辆的过渡. 这些转向架正在推动EV半导体市场,这对提高车辆效率、安全和功能至关重要。
限制/挑战
高生产成本和供应链制约因素
- 全球EV半导体市场面临的主要挑战之一,是电动车辆先进半导体芯片制造的相关生产成本高. 这些芯片的专业性,是动力列车管理,电池系统和自主驱动特性所需的,往往导致成本高于传统的汽车半导体. 这可能会妨碍采用,特别是在价格敏感的市场或消费者不愿支付电动车辆的溢价。
- 就实例而言,高性能的碳化硅(SiC)和氮化ium(GaN)芯片的成本对于EV电磁管的高效运行至关重要,但成本仍然比传统的半导体材料高出很多,对EV市场广泛采用具有成本效益提出了挑战.
- 此外,由于半导体短缺和地缘政治紧张等因素而加剧的全球供应链制约因素正在影响关键半导体部件的及时交付,可能导致电动车辆生产延误。 这些干扰可能减缓EV半导体市场的总体增长,特别是在新兴区域。
- 通过半导体制造的进步、规模经济和改善供应链管理来应对这些挑战,对于降低成本和加快采用电子产品至关重要。 此外,半导体材料和制造工艺的持续创新将有助于降低电能组件的价格,使电能车辆更能为更广泛的消费者群体所承受。
- 虽然半导体价格预计会随着时间推移而下降,特别是随着生产能力的扩大和成本效率更高的材料的开发,但高昂的前期成本和潜在的供应链不稳定仍然是广泛采用电动车辆和电能半导体的关键障碍.
全球EV半导体市场规模如何分割
市场按照应用,设备类型,包装类型,技术划分.
- 通过应用程序
全球EV半导体市场通过应用分解进入了动力列车,电池管理系统(BMS),娱乐系统,驱动辅助系统(ADS)和机体控制系统. 动力列车部分预计将占据市场主导地位,2025年拥有最大市场份额为62.5%. 这是由于动力半导体在管理能量转换,电动机控制,以及EV电路效率等方面发挥的关键作用. 动力半导体对优化能耗,减少损失,提高性能至关重要,这使得它们在不断增长的电能市场中至关重要.
然而,由于对电动车辆更好的电池管理解决方案的需求日益增加,预计电池管理系统部分在预测期间的增长速度将最快。 房舍管理处在确保高效充电、放电和整体电池健康方面发挥关键作用,这一点在电子设备继续扩大方面至关重要。
- 按设备类型
全球EV半导体市场按设备类型划分为:动力半导体设备,Analog半导体设备,数字半导体设备,MEMS传感器,和微控制器. 动力半导体装置部分预计会主导市场,在2025年拥有最大的收入份额. 动力半导体装置,如碳化硅(SiC)和氮化ium(GaN),是EV应用的关键,因为它们能使电能转换更快,热能管理更好,效率更高,尤其是在电路和充电系统中.
然而,MEMS传感器部分预计在预测期间增长最快。 MEMS传感器在ADAS(先进驾驶员协助系统)中至关重要,它帮助电子车辆提供车辆动态、温度和安全系统的实时数据,从而提高性能和安全性。
- 按包装类型
根据包装类型,全球EV半导体市场按包装类型分入地表山技术(SMT),通过-荷尔技术(Chip-on-Board),球网阵列(BGA)和双线内包(DIP). 地表山技术(SMT)部分预计将在2025年占有最大的市场份额,这主要是因为它在汽车电子产品中广泛使用,其中紧凑而可靠的包装解决方案至关重要。
SSMT对于高容量制造来说是理想的,提供成本效益,集成的便利,以及电能管理,电池系统和电动机控制器在EVs中的可靠性. 预计Chip-on-Board(COB)机段由于改进了热管理并缩小了体积而增长最快,使得EVs使用的倒置器和电动机控制器等高功率装置成为理想.
- 按技术分列
在技术的基础上,全球EV半导体市场被技术分解为硅,碳化硅(SiC),Gallium Nitride(GaN),混合信号技术,和Analog技术. 硅片段预计会主导市场,在2025年占有最大份额,因为硅基半导体被广泛用于电力管理,电池系统和车辆控制电子. 硅由于其既定的可靠性和成本效益而仍然是去向材料。
碳化硅(SiC)和Gallium Nitride(GaN)两段预计增长最快,因为它们有能力处理高电压,提高效率并能够更快地切换,这对下一代的EV应用至关重要,如快充系统,电流和电动机控制系统等.
全球EV半导体市场区域分析
- 北美预计将在全球EV半导体市场占据主导地位,2025年收入份额最大,为34.6%,其驱动力是政府强有力的激励措施,越来越多的采用电动车辆,以及发达的汽车工业.
- 本区域得益于消费者对可持续运输解决方案的高需求,以及电站和电池技术等电站基础设施的重大进步。 向清洁能源的日益转变,加上电力流动的迅速增长,正在推动北美的市场增长。
- 这一增长还得到主要汽车制造商和半导体公司的强大存在以及动力列车和电池管理系统技术创新的进一步支持,使北美成为全球EV半导体市场的关键角色. 本区域的重点是减少碳排放并提高其能源效率,作为EV半导体采用方法的领导者。
美国EV半导体市场透视
美国的EV半导体市场预计将获得北美最大的收入份额,其驱动力是政府对电动车辆(EVs)的有力激励和EV基础设施的快速扩张. 美国消费者越来越优先考虑采用电动移动,环境关切和对可持续性的日益强烈的推动使电动移动成为优先事项。 对先进电力机车系统,电池管理解决方案,自主车辆技术的需求,正在进一步加快市场. 此外,美国汽车制造商和半导体公司正在大力投资开发下一代EV技术,这正在推动EV半导体部门的增长. 预计EV与相联的汽车技术和节能组件的结合将在整个预测期间继续刺激市场扩张。
EV 半导体市场观察
预测在预测期间,欧洲EV半导体市场将在强有力的CAGR增长,并辅之以严格的排放条例和对减少碳足迹的日益承诺。 欧洲联盟强有力的监管框架,加上政府对电动车辆采购和基础设施发展的补贴,正在为EV的采用创造有利条件。 此外,本区域对可持续性和创新的重视,特别是在德国、法国和荷兰等国,正推动着对高性能的EV组件的需求,包括电力转换、电池管理和节能系统的半导体。 欧洲还看到客车和商用车辆对EV的需求增加,这为EV半导体市场火上浇油。
英国EV半导体市场透视
英国的EV半导体市场预计将在预测期间出现大幅增长,其驱动力是该国雄心勃勃的碳中和目标以及日益增长的电能需求。 英国政府大力推动到2025年淘汰汽油和柴油机车,预计将加速EV的采用,随后对先进的半导体解决方案的需求会增加. 此外,包括电动车辆充电站在内的基础设施投资的增加,以及消费者对电动性的认识的提高,正在进一步推动市场的发展。 英国关注创新,可持续性,以及后源EV技术的发展,将继续在EV半导体市场的扩张中发挥关键作用.
德国 EV 半导体市场观察
预计德国将在汽车制造业的领导地位和对电动运动的承诺的推动下,以强劲的速度扩大其EV半导体市场。 作为世界上最大的汽车枢纽之一,德国正在经历对EV生产的大量投资,许多德国主要汽车制造商转向了电动车辆. 随着德国加速采用电动汽车,动力列车系统,电池管理和储能解决方案中对半导体的需求正在增加. 政府采取绿色举措,如对EV购买的补贴和鼓励制造商转用电力机车,进一步刺激了市场增长。 此外,该国强调高性能、高能效的解决办法,因此成为EV半导体的关键市场。
亚太EV半导体市场透视
在快速城市化、可支配收入增加以及中国、日本和韩国等国的EV市场繁荣的推动下,亚太EV半导体市场预计将以预测期最快的速度增长。 这些国家的政府政策促进采用电动车辆,同时增加对电动车辆基础设施的投资,正在驱动半导体需求。 亚太在EV和半导体部件方面的巨大生产能力进一步加强了市场地位。 随着中国在EV生产与采用方面领先,继而日本和韩国的技术进步,该地区将逐渐成为全球EV半导体的最大消费国.
日本 EV 半导体市场透视
日本的EV半导体市场在大力强调创新、环境可持续性和采用电动车辆的推动下,正在大幅增长。 日本的汽车工业是丰田、本田和尼相等EV主要制造商的主产地,它正在接受先进的半导体技术,用于动力列车、电池管理和自主驱动系统。 国家大力推动绿色能源,发展EV充电基础设施,进一步支撑了市场增长. 此外,日本的老龄化人口正在推动对电动流动解决方案的需求,因为电动变速器被视为更可持续和更具成本效益的运输选择,从而助长了对电动变速器半导体技术的需求。
中国EV半导体市场透视
中国凭借快速城市化,中产阶级扩张,政府对电动车辆的大力支持,在2025年收获了亚太EV半导体最大的市场收入份额. 作为世界上最大的EV市场,中国正在通过各种奖励、补贴和旨在减少碳排放的雄心勃勃的环境政策,推动采用电动车辆。 此外,中国国内成熟的半导体工业,加上越来越多的EV制造商,支持了动力铁系统、电池管理和能源储存对高性能半导体日益增长的需求。 随着国家强调成为全球电能领先者,中国仍然是全球EV半导体市场的关键驱动者.
哪些是全球EV半导体市场范围市场上的顶级公司
EV半导体工业主要由历史悠久的公司领导,包括:
- NXP 半导体(荷兰)
- 精密技术(德国)
- 关于半导体(美国).
- 定性技术(美国).
- STMicro电子学(瑞士)
- 德克萨斯仪器(美国)
- 类似设备(美国)
- 雷内萨斯电子(日本)
- 微芯片技术(美国).
- Vishay Intertechnology (美国).
- 三菱电气公司(日本)
- 东芝公司(日本)
- Broadcom Inc.(美国)
- 马维尔科技(美国).
- 马克西姆集成(美国)
- 塞米克龙(德国)
- 罗姆半导体(日本)
- Microsemi公司(美国)
- Infineon技术(德国)
- Cree, Inc.(美国)
全球EV半导体市场的近期动态是什么
- 2024年4月,NXP半导体作为半导体解决方案的全球领先者,在中国发起了一项战略举措,旨在通过开发下一代半导体组件来推进电动汽车(EV)技术. 这一举措强调公司致力于通过提供动力列车系统、电池管理和自主驱动解决方案的先进芯片为EV革命提供动力。 通过利用其前沿创新,NXP正在解决快速扩张的中国EV市场对高性能,高能效解决方案日益增长的需求,进一步巩固了自己在全球EV半导体部门的地位.
- 2024年3月,动力半导体全球领先的Infineon Technology推出为电动车辆量身定制的碳化硅(SiC)半导体新线,特意为优化EV电流和充电系统的动力转换效率而设计. 这一创新凸显出Infineon致力于提供可持续、高性能的解决方案,以提高电动车辆的效率。 发射加强了公司通过提供先进的半导体技术,支持较长的电池寿命和更快的电能充电,推动转向电能.
- 2024年3月,无线技术的领跑者Qualcomm Technology股份有限公司在"移动世界大会"(MWC)2024上成功展示了其下一代汽车芯片平台,展示了5G连通在电动车辆中的整合. 这个平台旨在支持自主驾驶,高级驾驶辅助系统(ADAS),以及车内互联互通,大大提高EV所有者的整体驾驶经验. Qualcomm的技术进步促使人们越来越需要尖端的半导体解决方案,这些解决方案能够使更聪明,连通的电动车辆得以使用,进一步将公司定位为全球EV半导体市场的关键玩家.
- 2024年2月,领先的半导体制造商STMicroelectors宣布与特斯拉股份有限公司建立战略伙伴关系,为下一代电力机车研发出尖端动力半导体. 这种合作的目的是通过碳化硅(SiC)和硝化 gall(GaN)等先进材料来提高EV电源的性能和效率,提高特斯拉电力机车的整体能效和驾驶范围. 这一伙伴关系反映了STMicroelectics承诺通过提供高性能半导体解决方案支持全球电能转换,以满足日益增长的电能需要。
- 2024年1月,全球先进半导体解决方案供应商ON Semiconductor在CES 2024上揭开一行新的节能动力半导体模块. 这些模块旨在优化电动车辆的电力分配,包括电动巴士和卡车,提高能效并节省成本。 半导体的创新解决方案有助于推进运输部门的电气化,通过为商业电子产品提供高度可靠和高效的动力半导体解决方案,支持全球转向可持续和电能流动。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











