


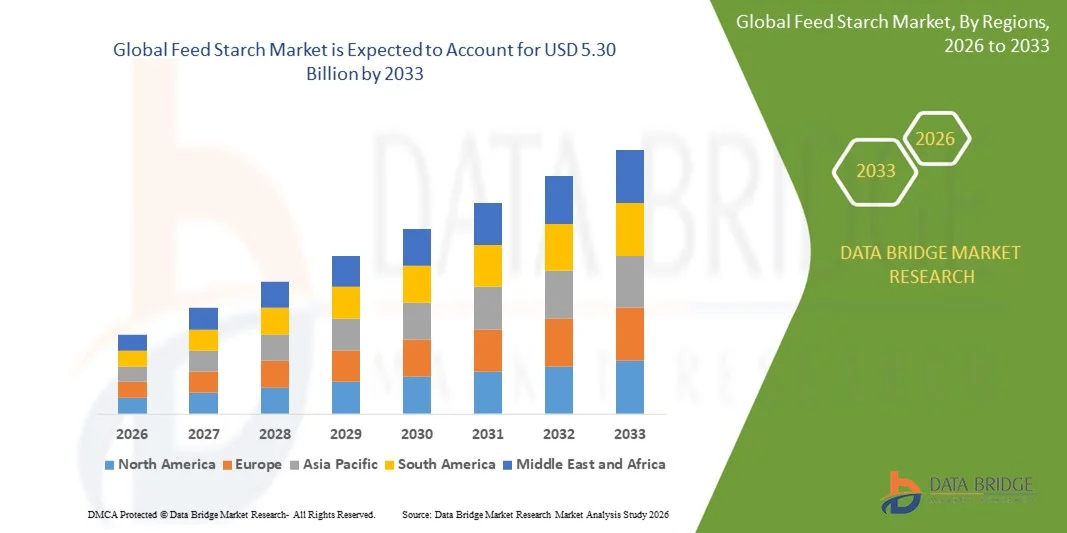
全球飼料澱粉市場細分,依原料(玉米、馬鈴薯、木薯、小麥及其他)、功能類型(增稠劑、穩定劑、黏合劑、乳化劑及其他)、形態(乾粉及液體)、改質類型(物理改質、化學改質及抗性澱粉)、應用(豬飼料、反芻動物飼料、家禽飼料及其他)劃分-產業趨勢
Feed Starch 市场大小和增长率是什么
- 根据数据桥市场研究分析,全球饲料淀粉市场规模被估价为:2025年36.4亿美元并可望达到到2033年达到53亿美元, 以美元计CAGR为4.80%预测期间
- 将淀粉作为一种能源纳入牲畜饲料配方,这在很大程度上促进了市场增长。
- 增加对高成本效益饲料成分的需求,以提升动物生产力
市场大小和预测
全球市场价值(2025):2025年36.4亿美元
预期市场价值(2033年):到2033年达到53亿美元
预测CAGR(2026-2033):4.80%
食用淀粉市场的主要外卖是什么
- 越来越多地采用加工成份和功能成份来增强牲畜的营养吸收和肠道健康
- 在全球改善肉类和乳制品消费趋势的推动下,商业牲畜产量上升
- 北美主导了饲料淀粉市场,2025年收入份额最大,其驱动力是各种牲畜对加工和复合饲料的需求强劲。 先进的饲料制造设施的存在以及动物营养中功能成分的偏好日益增加,进一步支持了本区域的市场扩张
- 预计亚太区域的增长率将达到全球最高水平。饲料淀粉由牲畜人口增长、城市化、可支配收入增加和营养饲料添加剂意识提高所驱动的市场
- 玉米部分在2025年拥有最大的市场收入份额,其动力是其高可用性、成本效益和高淀粉产量,使其成为大型饲料制造商的首选。 以玉米为原料的淀粉被广泛用于家禽、猪和回味性饲料中,因为它具有可消化性,而且商业牲畜的能量输送也是一致的。
报告和饲用淀粉市场分割
|
属性 |
Feed Starch 键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
二. 支助ADM 软件(美国). |
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
饲用淀粉市场的关键趋势是什么
在动物营养方面越来越多地采用功能性和改进型星座
- 家畜饮食中越来越多地纳入功能和改良淀粉,通过提高可消化性和能源效率,正在改变饲料配方。 这些淀粉能增强营养吸收,支持肠道健康,并优化家禽、猪和反胃动物的饲料转化比例。 它们的稳定性和适应性提高,使它们适合现代密集农业环境
- 在商业耕作中,对注重性能的饲料成分的需求日益增加,这加速了对淀粉变种的需求,这些变种提供了可控释放和改善代谢利用率. 这些配方能帮助动物保持恒能水平并更好地承受环境或饮食压力. 因此,它们有助于可预测的增长周期和总体生产效率
- 制造商正注重开发针对具体物种的淀粉混合物,以应对消化敏感性和营养吸收挑战。 这些创新支持精准营养,并通过提高利用率来帮助减少饲料浪费。 这种量身定制的解决方案在寻求优化配方成本的饲料厂中越来越受欢迎。
- 例如,2023年,多家亚洲饲料厂为青铜器引入了慢消化淀粉配方,由于转换效率的提高,提高了重量增量并降低了饲料成本. 这些产品在综合家禽养殖场被大力采用,优先采用可预测的羊群业绩。 他们的商业成功鼓励了对定制淀粉技术的进一步投资
- 虽然改良的淀粉正在改善牲畜的性能,但其成功将取决于持续的创新、成本效益和提高农民的认识。 制造商必须建立针对具体区域的产品组合,以适应原材料供应的变化。 建立强有力的推广网络对增加成本敏感的市场采用率也至关重要
饲用淀粉市场动态
驱动程序
增加商业畜牧生产对能源密集饲料的需求
- 全球对高质量动物蛋白的需求不断增长,促使农场优先提供能量丰富的饲料投入,如淀粉等,在生长、代谢和饲料利用方面发挥着关键作用。 这一趋势在依靠快速周转周期的家禽和猪类经营中尤为突出. 能源密集的饮食使生产者能够最大限度地增加产出,尽管生产压力增加
- 畜牧生产者更加了解淀粉浓缩饲料带来的生产力效益,如更快地增加体重,改善营养吸收,以及增强动物健康等。 这些优势正在鼓励在集约耕作系统中广泛采用,特别是在饲料成本高的地区。 改进业绩衡量标准也有助于提高商业业务的盈利能力
- 政府促进平衡营养和提高饲料效率的方案进一步支持了淀粉的使用。 补贴、能力建设方案和饲料质量条例正在加强发达和新兴市场的采用。 这些举措有助于在工业一级标准化饲料做法和提高牲畜生产力
- 例如,2023年,拉丁美洲家禽协会报告说,复合饲料中对玉米生淀粉的需求较高,因为生产者在生产成本上升的情况下,投资于改善饲料转化。 在寻求抵消全球粮食市场波动的纵向一体化公司中,采用办法尤为有力。 这一趋势进一步加强了淀粉在有竞争力的畜牧业中的作用。
- 虽然需求强劲,但持续研究、供应链稳定性的提高和兽医意识的扩大对于确保淀粉饲料成分的长期融合至关重要。 扩大知识传播和农地示范有助于消除收养障碍。 加强跨行业合作还将支持饲料生产的创新和一致性
限制/挑战
原材料价格波动和优质淀粉来源有限
- 对玉米、土豆和木薯等作物的依赖使饲料淀粉制造商面临受气候不确定性、贸易中断和全球粮食需求上升所驱动的原材料价格波动。 这些起伏直接影响到成品饲料配方的承受能力. 因此,饲料生产者往往难以维持农民的稳定定价。
- 由于农业生产力有限或供应链网络薄弱,许多地区难以获得优质淀粉。 这些挑战使制造商无法确保可靠的产出量和产品的一致性。 季节性差异进一步加剧了整个发展中市场饲料级淀粉的短缺
- 发展中国家缺乏先进的加工基础设施,进一步限制了优质淀粉产品的供应。 有限的碾磨和取出能力降低了生产商提供标准化、富营养淀粉成分的能力。 这导致经常依赖进口,增加了成本和后勤的复杂性
- 例如,2023年,东南亚饲料生产者报告说,由于极端天气导致木薯产量下降,导致饲料级淀粉供应短缺,生产成本较高。 这影响到小型和大型饲料厂,导致转向替代碳水化合物来源。 这种干扰突出了依赖淀粉的饲料系统的脆弱性
- 虽然市场继续扩大,但应对原材料风险、投资于具有复原力的出货战略以及提高作物生产率,将是克服这些挑战的关键。 改善当地种植做法和加工能力可加强长期供应稳定。 使淀粉来源多样化还可能减少对有限一套作物的依赖
Feed Starch市场如何分割
市场按照原料,功能类型,形式,修改类型,应用划分.
- 按原材料
在原料的基础上,饲料淀粉市场被分入玉米,土豆,木薯,小麦等. 玉米部分在2025年拥有最大的市场收入份额,其动力是其高可用性、成本效益和高淀粉产量,使其成为大型饲料制造商的首选。 以玉米为原料的淀粉由于具有可消化性以及商业家畜持续提供能源,因此被广泛用于家禽、猪和反胃饲料。
由于亚洲和非洲产量的上升及其作为饲料应用的非谷物能源的适宜性,木薯部分预计将出现从2026到2033年最快的增长率。 卡萨瓦淀粉由于价格点有竞争力和碳水化合物含量有利,在成本敏感的市场上越来越受欢迎,支持提高各种物种的饲料效率。
- 按函数类型
根据功能类型,饲料淀粉市场被分解成增厚剂,稳定剂,活化剂,乳化剂等. 捆绑物部分占2025年市场份额最大,原因是对羊绒耐久性的需求不断增长并增强了商业牲畜生产的饲料稳定性。 Binders在改善饲料质地和减少消费过程中的浪费方面发挥关键作用。
乳化剂部分预计将在预测期间以最快的速度增长,其动力是它们越来越多地被高性能饲料配方所采用,需要改进营养分泌。 在旨在提高脂肪吸收和总体饲料利用的高级饮食中,乳化剂正变得至关重要。
- 按表单
根据形态,饲料淀粉市场被分解为干燥和液体. 干燥的形态部分在2025年占据了市场主导地位,因为其保质期较长,易于处理,并被广泛用于pellet和mash饲料制造. 干淀粉品种由于性能稳定并能与大型加工系统相兼容,因此在饲料厂中取而代之.
液体形态部分预计将在2026年至2033年期间出现更快的增长,其动力是其优异的混合能力并越来越多地用于定制饲料配方。 液体淀粉可提高统一性并方便地纳入为有针对性地营养结果而设计的专用饲料组合。
- 按修改类型
根据修改型号,饲料淀粉市场被分解为物理修改,化学改造和耐用淀粉. 体能改造部分在2025年占有最大份额,其安全性、成本效益和适合各种特定物种的饲料应用。 物理修饰的淀粉能增强可消化性和能释放,而不会改变化学结构.
抗淀粉部分预计将在预测期间以最高的速度增长,其动力是它对肠道健康、微生物平衡和缓慢放出能源的好处。 由于生产者越来越优先考虑消化不良和性能效率,阻滞淀粉在高价饲料配方中越来越具有牵引力。
- 通过应用程序
根据应用情况,将饲料淀粉市场分入猪饲料,反胃饲料,家禽饲料等. 家禽饲料部分占2025年收入份额最大,原因是全球家禽人口不断增加并依赖淀粉原料快速提供能源。 家禽生产商严重依赖淀粉来支撑生长周期并改进饲料转化比率.
猪饲料部门预计将在2026至2033年间增长最快,其动力是扩大猪产量并增加改良淀粉的整合,以提高肠道健康和养分吸收。 斯温生产商对淀粉变种表现出浓厚的兴趣,这些变种能提供一致的代谢支持并改进性能结果.
哪个地区拥有饲用淀粉市场的最大份额?.
- 北美主导了饲料淀粉市场,2025年收入份额最大,其驱动力是各种牲畜对加工和复合饲料的需求强劲。 先进的饲料制造设施的存在以及动物营养中功能成分的偏好日益增加,进一步支持了本区域的市场扩张
- 生产者如优先提供高品质的饲料,以提高可消化性、能值和牲畜的整体性能,促进使用从玉米和小麦等来源得到的淀粉。
- 此外,对精准喂养越来越重视,饲料转化比率得到提高,商业性畜牧业增加,继续加大了全区域饲料淀粉的需求.
美国饲料淀粉市场透视
美国饲料淀粉市场收获了2025年北美最大的收入份额,其驱动力是广泛的畜牧业,先进的饲料加工技术,以及功能淀粉的不断融合,以提高动物健康和生产力. 越来越多地采用以玉米为原料的淀粉,配以强大的商业饲料业务并扩展了宠物食品配方,进一步推动了市场的增长。 此外,高性能饲料添加剂的持续创新和能源丰富的制剂的广泛使用继续支撑着市场的势头。
欧洲饲用淀粉市场透视
2026至2033年,欧洲饲料淀粉市场预计将出现最快的增长率,原因是质量监管严格,日益强调可持续饲料成分,对高性能营养解决方案的需求增加。 该地区家禽、猪和奶制品部门的扩张,以及更多采用特制淀粉来改善可消化性,正在加速市场渗透。 饲料生产者还采用改良和耐用淀粉来提高营养利用率,支持商业和小规模农业环境的增长。
英国饲料淀粉市场透视
英国饲料淀粉市场预计将出现从2026年到2033年最快的增长率,其驱动力是高品质牲畜饲料需求不断增长,对饲料效率的认识不断提高,以及商业养殖动物的地貌不断扩大. 对动物健康和生产力的日益关切正在鼓励生产者纳入能敏淀粉成分。 该国强有力的监管框架和对可持续饲料的偏好可望为市场扩张作进一步的贡献。
德国饲用淀粉市场透视
德国饲料淀粉市场预计将在2026年到2033年出现最快的增长率,其动力是饲料技术的进步,精密营养需求的增长,以及该国强大的畜牧业和奶业. 越来越多的改良和抗药淀粉用于支持肠道健康和养分吸收,正在市场上增加动力。 此外,德国强调高质量、可追踪和生态友好的饲料成分,支持在各种饲料应用中更多地使用淀粉。
亚太饲用淀粉市场透视
亚太饲料淀粉市场预计将出现从2026年到2033年最快的增长率,其驱动力是牲畜人口增长快,肉类消费增加,以及中国、印度和日本等国家的饲料生产能力扩大等. 该地区向现代饲料厂的推波助澜,加上对营养丰富的饲料配方的日益了解,正在推动淀粉的使用。 此外,饲料加工方面的进展、木薯和玉米等原材料的可负担性以及政府支持畜牧业生产力的举措正在推动市场发展。
日本饲用淀粉市场透视
日本饲料淀粉市场预计在2026至2033年增长最快,原因是对优质饲料的需求不断增长,动物健康受到高度重视,家禽和牲畜部门稳步扩大. 市场得益于日本先进的技术基础设施,能够采用支持提高饲料效率的专门淀粉。 功能性淀粉与高附加值饲料配方和精准耕作做法相结合,正在推动整个市场继续采用。
中国饲料淀粉市场透视
中国饲料淀粉市场占2025年亚太地区收入份额最大,得到全国大型畜牧基地,壮大商业饲料制造业的支持,并大规模采用玉米和木薯淀粉入饲料配方. 中国快速城市化和肉类消费不断上升,对能源丰富的饲料成分的需求大大增加. 此外,政府推行现代化的饲料生产,加上国内许多淀粉制造商的存在,继续推动市场增长。
Feed Starch 市场上哪家顶级公司
Feed Starch行业主要由地位良好的公司领导,包括:
二. 支助ADM (美国).
二. 支助卡吉尔公司(美国)
• 成份公司(美国)
• Tate & Lyle(英国)
• 罗克特·弗雷斯(法国)
• 埃姆斯兰集团(德国)
• 阿韦贝(荷兰)
二. 支助谷物加工公司(美国)
二. 支助阿格拉纳·贝泰利翁斯-阿格(奥地利)
• 短信(泰国)
• SPAC Starch产品(印度)私人有限公司(印度)
• CBH(澳大利亚)
• HL农产品有限公司(印度)
• 维斯科·斯塔克(印度)
• Vaighai Agro(印度)
• Tirupati Starch和化学品有限公司(印度)
• 特雷斯(法国)
• Gulshan Polyols有限公司(印度)
• 古吉拉特·安布雅出口有限公司(印度)
• KMC(丹麦)
• Angel Starch & Food Pvt.有限公司(印度)
• Shubham Starch Chem Pvt.有限公司(印度)
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











