



全球柔性脊椎植入物市場細分,按類型(棒、鉤、椎弓根螺釘、鋼板、椎間融合器及其他)、應用(胸椎、腰椎、頸椎、人工椎間盤及其他)、最終用戶(醫院和診所、門診手術中心及其他)劃分——行業趨勢及至2033年的預測
弹性脊柱植入市场规模和增长率是什么
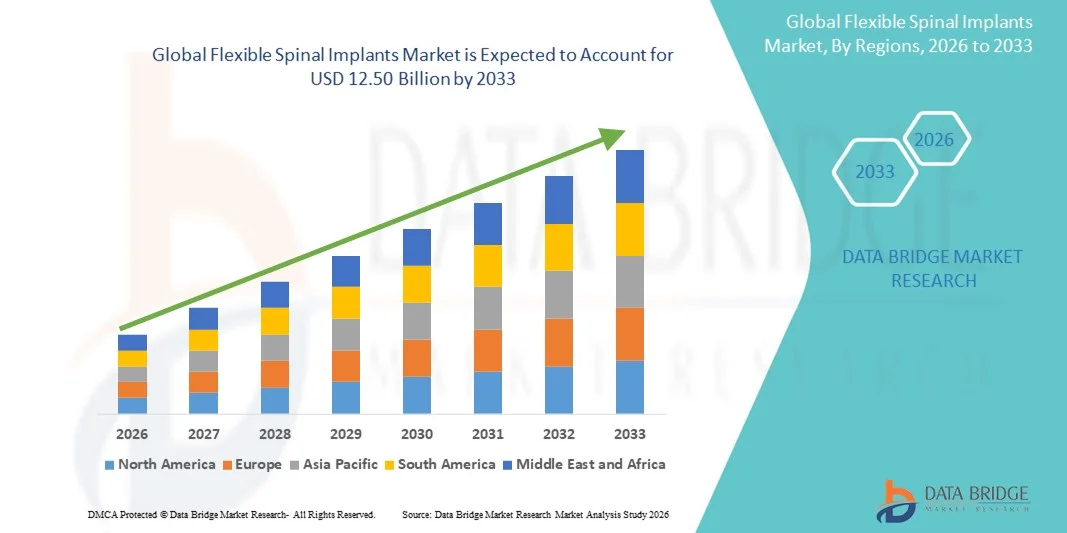
- 全球灵活脊柱植入的市场规模2025年48.2亿美元并可望达到到2033年12.50亿美元, 以美元计CAGR为12.66%.预测期间
- 市场增长主要是由于植入物设计和材料方面的脊髓障碍技术进步日益普遍,以及越来越多地采用保护自然脊椎运动的最小侵入性外科手术程序所推动的。
- 此外,对能改善患者结果的动能外科手术解决方案的需求日益增加,同时扩大保健基础设施和提高全球患者的认识,正在建立灵活的脊柱植入,作为传统僵硬固定系统的首选替代品。 这些趋同因素正在加速采用灵活的脊柱植入解决方案,从而大大地推动了该行业的增长。
软脊柱植入市场的主要外卖是什么
- 软性脊椎植入旨在为脊椎保持运动稳定,由于能够保持脊髓活性,减少相邻部位的退化并增强手术后恢复能力,因此在腰椎和子宫颈手术中越来越倾向于采用软性脊椎植入,而不是传统的硬性固定系统。
- 对灵活脊髓植入的需求增加,主要是由于脊髓紊乱,如变性盘状疾病、脊髓收缩和骨质疏松等发病率增加。,伴随着越来越多的脊柱手术和生物材料和植入设计的进步
- 北美主导了灵活的脊柱植入市场,2025年收入份额最大,为38.7%,得到了先进的保健基础设施、高患者意识以及主要植入厂商的支持。 美国市场出现显著增长,原因是在运动保护技术方面进行了创新,扩大采用最低侵入性程序,以及外科医生越来越倾向于灵活固定系统。
- 在预测期间,由于医疗保健开支增加、脊髓疾病发病率上升、外科手术设施扩大以及病人获得高级脊髓护理的机会增加,预计亚太区域将是灵活脊髓植入市场增长最快的区域。
- 罗德斯部分在2025年占据了灵活脊髓植入市场的主导地位,其份额为32.9%,因为它们具有多面性,有效稳定了脊髓植入部分,并便于跨多个脊髓层植入。
报告范围和弹性脊柱植入物
|
属性 |
弹性脊柱植入关键市场观察 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的深刻见解外,数据桥市场研究编写的市场报告还包括深入的专家分析、病人流行病学、管道分析、定价分析和监管框架。 |
软脊柱植入市场的关键趋势是什么
保留植入技术动议的进展
- 全球灵活脊髓植入市场的一个重要而正在加速的趋势是开发先进的运动保活植入技术,在保持自然脊髓活性的同时能够保持稳定。
- 现代植入物利用PEEK和钛合金等生物材料来增强耐久性,减少植入物排斥并优化负荷分布,支持长期脊椎健康.
- 与成像制导和导航辅助外科系统相结合,可以精确地放置灵活的植入物,将组织损伤降到最低并加快恢复
- 越来越注重个性化和患者特有的植入,正在推动自定义的脊柱和笼子的创新,以配合个人解剖学
- 越来越多地使用三维打印技术,可以制造出具有复杂地貌的植入物,以更好地实现生物机械性能和骨骼融合
- 这种更具有生物机械智能和患者特异性的植入趋势正在改变外科医生对最低侵入性脊柱解决方案的偏好
- 在医院和专门的脊柱外科中心,对保持脊柱运动并减少相邻部分退化的灵活植入的需求正在迅速增长,因为保健提供者侧重于改善临床结果。
软脊柱植入物市场的主要驱动力是什么
脊柱病和小范围入侵外科的发病率上升
- 脊髓紊乱,如退化性盘片病、骨质疏松症和脊髓激素化等的日益普遍,加上越来越多地采用侵入性最小的外科手术,是灵活脊髓植入需求的重要驱动因素。 例如,Medtronic引入了与灵活接棒系统相结合的TDR(总盘置换)解决方案,目标是在腰椎手术中保持运动。
- 灵活植入可提供临床优势,如缩短恢复时间,降低相邻分块疾病的风险,增强术后机动性,使它们比僵硬固定系统更受青睐.
- 此外,越来越多的受过训练的脊椎外科医生和专门的脊柱中心正在全球推广采用灵活的植入法。
- 保健支出增加和病人对高级脊柱治疗办法的认识提高也正在推动市场,特别是在发达地区。
- 植入厂商和医院之间的技术协作正在加快产品创新和采用先进的脊柱解决方案
- 增加政府在新兴市场改善脊柱保健基础设施的举措,正在增加获得和对灵活脊柱植入的需求
限制/挑战
高成本和监管审批障碍
- 与传统僵硬系统相比,灵活脊髓植入的成本相对较高,这仍然是一个重大挑战,限制了价格敏感地区的采用。 例如,由于复杂的生物材料和运动保留设计,Globus Medical等公司的先进植入系统的价格较高。
- 监管审批流程和遵守严格的安全标准可延误产品发射并增加开发成本,给新进入市场者带来障碍
- 某些地区的有限偿还政策进一步限制了这些植入物的广泛使用,特别是在新兴市场
- 缺乏外科医生的认识或缺乏关于较新的运动保留系统的培训,可能会减缓某些地区的收养速度
- 病人结果的可变性和较新的灵活植入的临床数据可能会降低医生的信心并影响市场渗透
- 通过成本优化、简化监管途径和增加保险覆盖面来克服这些挑战,对市场持续增长至关重要
柔软的脊柱植入市场如何分割
市场根据类型,应用,以及最终用户进行分割.
- 按类型
根据类型,灵活的脊柱植入市场被分出为棒,钩,管螺,板,笼等植入物. 棒子部分在2025年占据市场主导地位,市场收入份额最大,为32.9%,其驱动力在于它们在稳定胸腺、腰椎和子宫颈区域脊柱部分的多面性和有效性。 罗德由于易于被植入并能够支持刚性与弹性固定系统,因此被外科医生广泛偏好. 该部分还得益于PEEK和钛合金等先进材料的提供,这些材料可增强耐久性,减少拒绝风险并改进术后结果. 在最低侵入性脊椎手术中越来越多地采用这种手术,进一步助长了这种手术的支配地位。 罗德与多套固定系统相兼容,使它们成为全球医院和特长脊椎中心的首选. 外科医生和病人对保持运动性脊柱稳定的认识日益提高,预计会保持该部分的领先地位。
花板螺丝片段预计将出现从2026年到2033年最快的生长速度,其驱动力在于它们有能力提供强力的脊椎锚地,同时能够灵活地保持运动. 花管螺丝越来越多地与棒和笼子相融合,用于复杂的畸形矫正和脊聚变程序. 他们的精准布置,往往得到导航辅助外科的帮助,能将组织创伤降到最低程度并改进外科手术结果. 变性脊椎疾病发病率上升,对最低侵入性程序的需求增加,这些都促使人们采用管子螺丝。 此外,可扩展螺丝和改良生物材料等持续技术进步正在进一步加快增长. 随着脊椎外科基础设施的扩大,新兴市场越来越被接受,这也有助于迅速采用这些技术。
- 通过应用程序
在应用的基础上,灵活的脊髓植入市场被分解为胸膜,腰椎,宫颈,人工盘等应用. 在2025年的市场中,卢巴分会占据了主导地位,这反映了卢巴脊椎病如变性盘状疾病,脊柱性激素化,和spondylolisthesis等的高发性. 由于下脊有显著的负载要求,并需要运动-防腐溶液来减少相邻部分的退化,所以通常使用Lumbar植入. 医院和诊所更喜欢用lum植入,因为它们与广泛的固定系统和外科技术相兼容. 侵入性最小的腰椎外科手术越来越多,驱动了对柔性棒和管螺的需求. 患者对腰椎治疗的认识和手术后流动性的提高进一步支撑了这一环节的主导地位. 与刚性固定相比,Lumbar脊髓植入也得益于支持改进结果的强有力的临床数据。
由于老年人口中宫颈脊椎损伤和变性障碍的发生率上升,宫颈部分的增长速度预计将从2026年快到2033年快。 宫颈植入,包括杖子,螺丝和笼子,都用于运动和聚变程序. 高级设计有利于最小程度的入侵外科手术并减少手术后并发症. 新兴市场越来越多的采用、外科技术的改进以及植入生物材料的创新正在推动增长。 此外,在门诊和流动外科中心越来越多地使用子宫颈植入,从而增加了无障碍性。 预计持续的研发和外科医生培训方案将在预测期间进一步加快采用。
- 按终端用户
在最终用户的基础上,灵活的脊髓植入市场被分入医院和诊所、流动外科中心等。 2025年,由于外科手术量增加、脊柱外科基础设施先进以及有专业的脊椎外科医生,医院和诊所部分占据了市场主导地位。 医院提供广泛的脊髓手术,包括复杂的最低侵入性和运动性手术。 这部分的主导地位还得到强有力的报销覆盖面和病人对既有保健设施的信任的支持。 医院往往充当临床试验和产品采用中心,进一步加强市场领导. 提高患者对脊柱健康和术后康复的认识,有助于继续把医院作为主要最终用户。
预计流动外科中心部分的增长率会从2026年到2033年最快,因为住院费用降低,恢复时间加快,对门诊脊髓手术的偏好增加。 这些中心越来越有能力使用灵活的脊髓植入来进行最少侵入性手术。 同一天的出院程序和外科技术的改进趋势日益增长,这提高了他们对病人和外科医生的吸引力。 扩大城市和半城市地区的保健基础设施有助于迅速采用这些设施。 此外,有利的政府倡议和门诊手术的保险有助于加快这一部门的增长。 患者的方便性和成本效益仍然是推动脊髓植入应用中流动外科中心增长的关键因素。
MaF灵活脊柱植入市场的主要外卖是什么
- 北美主导了灵活的脊髓植入市场,2025年收入份额最大,为38.7%,得到了先进的保健基础设施、高患者意识和主要植入厂商的支持
- 该地区的病人和外科医生高度评价灵活植入的临床优势,如运动保存、缩短恢复时间和降低相邻部分退化的风险,这促使他们越来越倾向于传统的僵硬固定系统。
- 这种广泛采用得到以下因素的进一步支持:主要脊椎植入厂商的存在、强有力的补偿政策、提高对先进脊椎治疗的认识、建立灵活的脊椎植入作为医院和专业脊椎中心的首选解决办法。
美国弹性脊柱植入物市场透视
美国灵活的脊髓植入市场在2025年收获了北美最大的80%的收入份额,其原因是脊髓紊乱的高发率以及越来越多地采用最低侵入性和运动性保留脊髓外科手术。 患者和外科医生正在优先考虑保持脊髓活性同时减少术后并发症的植入. 先进的脊椎外科基础设施、训练有素的外科医生和强有力的偿还政策的提供,进一步推动了市场的增长。 此外,美国医院和特殊脊椎中心正在积极将灵活的植入与导航辅助和图像指导外科系统相结合,推动临床的采纳和创新。
欧洲弹性脊柱植入市场观察
预计在预测期间,欧洲灵活的脊髓植入市场将在大量的CAGR扩展,这主要是由变性脊髓条件日益普遍和越来越多地采用运动保留技术所驱动的。 不断增长的城市化,加上对最低侵入性脊椎手术的需求,正在促进植入收养。 欧洲保健提供者还被吸引到病人结果的改善和灵活植入提供的手术后恢复时间的缩短。 本区域各医院和流动外科中心都在增长,在选择性和矫正性脊椎手术中都纳入了植入物。
英国软脊柱植入市场透视
预计在预测期间,英国灵活的脊髓植入市场将在一个值得注意的CAGR增长,其动力是人们越来越倾向于运动保护解决方案和最低侵入性脊髓程序。 对脊髓退化和手术后流动的关切正在鼓励病人和外科医生选择灵活的植入方式,而不是传统的僵硬系统。 英国先进的保健基础设施、支助性保险以及越来越多的脊柱专家预计将继续刺激市场增长。 外科医生越来越多地利用柔性棒,花管螺丝,和笼子来进行腰椎和子宫颈应用.
德国 弹性脊柱植入物市场观察
预计在预测期间,德国的灵活脊髓植入市场将在相当规模的CAGR扩展,因为人们日益认识到先进的脊髓治疗办法,并日益重视以病人为中心的运动保留解决方案。 德国完善的保健基础设施,再加上医疗器械的创新和质量,促进在医院和诊所采用灵活的植入方法。 与最低侵入性程序、导航辅助外科手术和强化生物材料的结合也在日益普遍,非常倾向于减少恢复时间和手术后并发症的植入。
亚太弹性脊柱植入市场观察
亚太软脊植入市场在2026至2033年的预测期内将增长最快,达到24%的CAGR,其驱动力是脊髓障碍发病率上升、医疗开支增加以及中国、日本和印度等国家的外科手术设施的扩大。 病人和外科医生对运动防护植入的认识不断提高,这推动了收养。 政府促进先进脊柱护理和数字保健基础设施的举措正在促进更广泛的获得服务。 此外,本区域日益增强的医疗器械制造能力正在提高灵活脊髓植入的承受能力和可获性。
日本软脊柱植入市场观察
日本的弹性脊椎植入市场由于技术采用率高、人口老化和对最有侵入力的高级脊椎手术的需求而日益强劲。 日本患者和外科医生优先植入能保持脊髓运动,缩短恢复时间,并尽量减少外科并发症. 智能医院和专门脊柱中心的数目日益增多,加上综合导航辅助手术,正在推动市场增长。 日本重视病人的安全和手术后生活质量,这进一步推动了在腰椎、子宫颈和胸膜应用中采用灵活的脊髓植入。
印度活性脊柱植入市场观察
印度软脊植入市场在2025年占了亚太地区最大的市场收入份额,其原因是城市化速度快,中产阶级人口不断上升,对脊椎健康的认识不断提高。 印度正在成为先进脊椎治疗的关键市场,医院、专科诊所和流动外科中心越来越多地采用灵活的植入法。 政府推动现代医疗基础设施和举措, 具有成本效益的植入物的提供以及国内和国际制造商日益增多,正在进一步推动增长。
弹性脊柱植入物市场份额
弹性脊柱植入业主要由历史悠久的公司领导,包括:
- 美敦诺尼(爱尔兰)
- Orthofix医学公司(美国)
- RTI外科控股股份有限公司(美国)
- Alphatec控股股份有限公司(美国)
- 齐默活体(美国).
- Spine GmbH(德国)
- 海松控股公司(美国)
- Centinel Spine股份有限公司(美国)
- 斯特莱克(美国).
- 脊柱元素公司(美国)
- ChoiceSpine有限责任公司(美国)
- NuVasive股份有限公司.(美国.
- B. Braun SE(德国)
- 阿博特 (美国).
- K2M集团控股股份有限公司(美国)
- 格洛布斯医疗公司(美国).
- LDR控股公司(美国)
- SpineGuard S.A.(法国)
- Xenco Medical (美国).
- 4WEB 医疗 (美国).
全球弹性脊柱植入市场的最新发展是什么
- 2025年7月,IMPLANET获得中国FDA(CFDA)批准其创新性的JAZZ脊髓固定系统范围,从而能够在世界上最大的潜在设备市场分发混合脊髓固定溶液,并扩展了脊髓稳定程序的植入方案
- 2024年10月,Vy Spine宣布FDA批准其先进的LumiVyTM OsteoVyTM PEK Lumbar IBF设备,这是一个由3D-打印出并使用新立体结构并增强骨骼融合的材料来治疗变性盘病的3D-正立体聚变植入装置,扩大了灵活立体脊柱植入治疗的选项。
- 2024年4月,普罗普里奥与比德曼集团合作整合了先进的脊髓程序系统,包括增强现实和AI-驱动可视化并配有脊髓植入外科解决方案,目的是在灵活的脊髓手术中提高外科手术精度和患者结果.
- 2024年1月,Accelus推出了其LineSider-Modular-Cortical System,这是一个新的模块化脊柱构造平台,旨在用可自定义植入配置的可互换组件来提高精度和外科效率.
- 2023年6月,Premia Spine的TOPSTM系统(Total Posterior Spine System),一种旨在稳定下脊并保持流动性的运动-保留腰椎脊髓植入,获得了FDA Premarket批准,作为变性自发性脊髓收缩和腰椎脊髓收缩患者脊髓收缩的替代方案,标志着非聚变脊髓植入技术向前迈出了一大步.
- https://echanges.dila.gouv.fr/OPENDATA/AMF/BWR/2025/07/FCBWR163887 20250715.pdf.
- https://www.reanin.com/reports/flect-spinal-implants-market 互联网档案馆的存檔,存档日期2013-12-12.
- https://g-medtech.com/news/vy-spine-securitys-fda-clease-for-创新-3d-printed-lumivy-osteovy-pekk-lumbar-ibf/ (中文(中国大陆) ).
- https://www.fda.gov/medical-devices/最近核准的-devices/tops-system-p220002? 吗
- https://www.reanin.com/reports/flect-spinal-implants-market 互联网档案馆的存檔,存档日期2013-12-12.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











