


全球自由从食品市场分割,按类型(无糖、无奶、无糖、无乳糖、无坚果、无豆等),分销渠道(超级市场和超市场、特用品店、在线零售店、便利店等),应用程序(Bakery & Confectionry、奶制品替代品、饮料、小吃、婴儿食品等) -- -- 2033年行业趋势和预测
粮食市场自由规模和增长率是什么
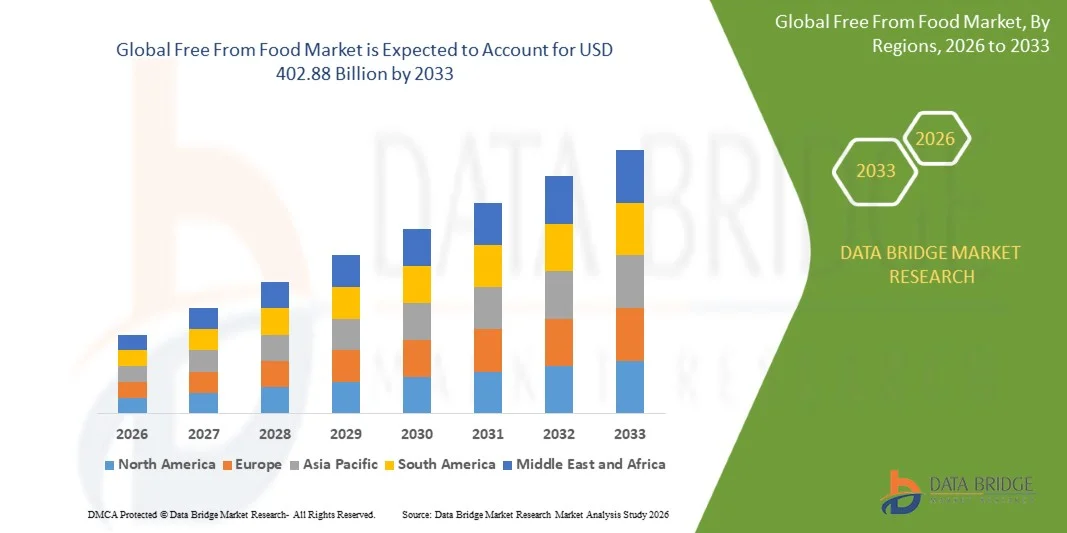
- 根据数据桥市场研究分析,自由从食品市场的价值为:2025年1812.5亿美元预计将达到到2033年达到4 028.8亿美元,生长在一个从2026年到2033年,CAGR为10.50%.
- 由于消费者对食品过敏和不宽容的认识不断提高,阴道疾病和乳糖不宽容现象日益普遍,以及全球对清洁标签和无过敏性食品的需求日益增加,市场正经历强劲增长。
- 全球与食品有关的健康问题日益增多,加上政府对食品标签和过敏性宣示的更严格规定,迫使食品制造商、零售商和消费者采用免费食品。 无葡萄糖、无乳糖和无糖产品正在许多市场上取代常规食品,为消费者提供安全、健康和包容性的替代食品,并实行饮食限制和生活方式偏好。
市场大小和预测
- 全球市场价值(2025):181.25亿美元
- 预期市场价值(2033):402.88亿美元
- CAGR预测(2026年至2033年):10.50%
- 2025年主要区域:北美
- 快速增长区域:亚太
"自由从食品市场"的主要外出者是什么?.
- 在2025年,北美在全球无食品市场中占据了最大的收入份额,在消费者对食品过敏和不容忍行为高度认识、美国食品和药品管理局(食品药品管理局)实施的严格的食品安全条例以及整个区域完备的零售基础设施的支持下,北美占据了主导地位。 2025年美国无食品市场价值约为304.1亿美元.
- 亚太区域预计将是增长最快的区域,因为中国、印度和日本等国家迅速城市化、可支配收入增加、中产阶级人口增加、乳糖不容忍和其他食品敏感性日益普遍等都为之火上浇油。 2025年亚太无食品市场价值为341.1亿美元,预计2026至2033年CAGR增长9.7%.
- 2025年,由于丙烯病发病率不断上升,消费者越来越偏好无食过量的饮食,以及各种零售渠道的无食过量的替代品越来越多,无食过量的产品类别占40.27%。
- 无糖部分是增长最快的产品类型,预计CAGR为11.60%,这反映出全球肥胖和糖尿病流行率上升,对低卡路里和糖尿病友好食品的需求激增。
- 面包制品部门在2025年的应用类别中占据了24.81%的收入份额,其支持是增加了无口食、无乳糖和无糖面包制品的供应,以及消费者对更健康烘焙商品的需求不断增长。
- 2026至2033年的CAGR增长为11.20%,预计饮料部分增长最快,原因是对以植物为主的牛奶替代品、无糖饮料以及面向健康意识消费者的功能性饮料的需求不断增加。
- 在线零售部分是增长最快的发售渠道,CAGR为13.20%,由电子商务平台和直接对消费者模式的扩张所驱动,提高了产品的可及性和消费者便利性.
报告范围和粮食市场自由分割
|
属性 |
Free from Food Key 市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值、增长率、分块化、地域覆盖和主要参与者等市场假设的见解之外,数据桥市场研究所编写的市场报告还包括深入的专家分析、定价分析、品牌份额分析、消费者调查、人口分析、供应链分析、价值链分析、原材料/可消耗品概览、供应商选择标准、PESTLE分析、波特分析以及监管框架。 |
自由从食品市场的关键趋势是什么
- 摆脱食品市场的市场已经从一个特殊、医学驱动的类别向主流消费者选择过渡,具有健康意识的购物者寻求所认为的健康和可持续性优势。 2025年,市场价值超过1000亿美元,预计到2033年将增加一倍以上,无糖索赔现在约占总收入的40%。
- 主要食品公司正在大量投资收购和重塑,以保持与自由时代相关的标志性品牌.
- 例如,2024年,百事公司宣布收购12亿美元的Siete Foods,这是一家以德克萨斯州为基地的无谷物玉米卷饼和薯片制造商,以植根于遗产的更适合你的产品扩大其多文化组合。
- Mondelez International正在通过利用其Hinable Life Foods子公司促进对过敏基因友好的创新,重新制作自己的经典作品。
- 例如,该公司在2021年推出"无谷地"后,于2024年推出"无谷地"Chips Ahoy,标志着美国首个"无谷地"的"巧克力芯片饼干".
- 米尔斯和雀巢总公司正致力于更清洁的配方。 2025年6月,General Mills宣布将在2026年夏天之前从学校销售的谷物和食品中去除合成食品染料,并到2027年底从整个美国零售组合中去除. 美国雀巢公司还计划到2026年从其整个美国组合中去除FD&C合成色.
- 由于主要食品制造商继续将健康意识配方和对过敏性能有利的产品开发列为优先事项,因此,预计可加速采用免费食品,加强免费供货,作为现代食品和饮料业的核心组成部分。
自由从食品市场的主要驱动者是什么
- 健康意识的提高和对粮食不容忍的认识的提高是强有力的推动因素。 自由食品市场由于人们日益认识到生活方式失调、炎症以及保持良好肠道健康的重要性而出现显著增长。
- 例如,根据食品过敏研究和教育,2024年约有3 300万美国人受到食品过敏的影响。 Celiac诊断 乳糖不耐症 坚果过敏症和糖尿病 都促使消费者转向其他选择
- 市场已经从医疗必需的产品发展到大规模市场健康现象。 哈佛卫生院在2024年指出,“对无脂肪饮食的兴趣和热情继续急剧增长” — — 远远超出了医疗需要。
- 千年会和Gen Z更倾向于清洁标签、自然产品和产品自由。 根据一项研究,83%的美国消费者在购买前会读取食品标签,64%的Gen Z消费者寻找"自然"等清洁标签诉求.
- 随着电子商务企业的兴起,获得免费产品的机会变得更加方便,同时改进了分销渠道,使全球消费者能够有效地利用这些渠道。 超级市场越来越多地将无口食、无乳品和素食选择纳入主流通道。
- 随着食品工业日益依靠清洁标签的创新和对过敏性能有利的产品开发来推动增长,免费食品仍将是满足消费者不断变化的偏好和饮食需要所不可或缺的。
哪些因素挑战着粮食市场自由增长
- 大多数免费食品的价格高于标准产品,在通货膨胀压力下,这一差距似乎正在扩大。 生产成本高的原因是使用替代成份,某些地区的某些产品供应有限,加工过程中可能发生交叉污染.
- 这些高成本限制了对价格敏感的消费者的采用,特别是在新兴经济体。
- 例如,创纪录高的可可价格威胁着迫使无过敏性巧克力供应商出厂,一位创始人警告说,一些企业正在研究它们是否可以"复制巧克力的口味".
- 不同区域监管的复杂性给寻求全球扩张的制造商带来了挑战。 不同国家缺乏标准化的规章和标签要求,导致消费者之间的混乱。
- 例如,2025年5月,Mondelez国际更新了其“Free Free”标签手册,以确保符合不断发展的过敏原控制和管理标准。 禁止配方的州和联邦授权杂乱无章,加之关税,对品牌构成挑战。
- 认为与传统产品相比,免费食品的可口性更差或质量更差,对吸引更广泛的消费者群体构成挑战。 重新制定含有简单成分清单的产品,同时保护口味、纹理和保质期,需要大量的研发投资。
- 资本投资高和与粮食免产有关的经常性业务费用继续限制采用,特别是在中小制造商中。 这一成本壁垒减缓了对价格敏感的和新兴地区的市场渗透,限制了对过敏和清洁标签产品的广泛部署,尽管需求不断增加。
自由食品市场如何分割
免去食品市场的,按品种,配送渠道,应用进行分拆.
- 按类型
从类型上看,全球无食品市场被分割成无口食、无乳糖、无糖等。 2025年,由于丙烯疾病发病率上升,消费者越来越喜欢吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃不吃 广泛的产品创新、改善品味状况和扩大销售网络,进一步加强了这一部分的主导地位。
无糖部分预计将在2026至2033年达到11.60%的CAGR增长最快,其动力是糖尿病和肥胖症发病率上升,消费者对低卡路里和糖尿病友好食品的需求增加,消费者的健康意识提高。 自然甜化技术和清洁标签配方方面的进步正在加速分块扩展。
- 按发行频道
以发售渠道为基础,将全球无食品市场分为超市/超市,特产店,在线零售等. 超市/超市部分在2025年占了45.05%的市场份额,消费者更愿意购买广泛的产品品种、竞争性定价和方便的一站式购物经验。 强有力的零售存在、有吸引力的店内促销和既定的供应链正在加强这一部门的主导地位。
由于电子商务平台的迅速扩展、直通消费者模式以及消费者越来越喜欢方便的家庭交货和数字购物经验,在线零售部门预计将在2026年至2033年达到13.20%的CAGR增长最快。 加强产品可及性,个性化建议,订阅模式,无缝数字支付选项等,正在加快采用在线发行渠道.
- 通过应用程序
在应用的基础上,全球无食品市场被分入面包制品,饮料,小吃和口味,乳制品等. 面包制品部门在2025年占据了24.81%的市场份额,支持这一部门的是增加供应的无口食、无乳糖和无糖的面包制品,以及消费者对更健康烘焙商品的日益增长的需求。 产品创新、纹理和口味的改进以及产品组合的扩大都加强了这一部分的主导地位。
2026至2033年的CAGR增长为11.20%,预计饮料部分增长最快,原因是对以植物为主的牛奶替代品、无糖饮料以及面向健康意识消费者的功能性饮料的需求不断增加。 产品推出量不断增加,零售和在线渠道供应量不断增长,消费者偏好方便的以健康为重点的饮料正在加速市场扩张.
哪个地区拥有粮食市场的最大份额
- 北美在全球粮食市场中占主导地位,2025年收入份额最大,为35.2%,占市场总值638亿美元。 消费者对食品过敏和不容忍的高度认识、美国食品和药品管理局(食品药品管理局)实施的严格的食品安全条例,以及整个区域完备的零售基础设施都支持了这种区域主导地位。 2025年美国无食品市场价值约为304.1亿美元,预计到2034年将达到743.3亿美元,CAGR增长10.44%.
- 该区域还得益于食物过敏和阴道疾病高发。 根据"食物过敏研究与教育"(Food Allergy Research & Education),2024年约有3300万美国人受食物过敏影响,其中包括许多食物过敏的儿童. 林业发展局2025年的过敏性能标签要求要求要求更明确地识别和扩大公认的过敏性能定义,从而减少了交叉污染事件并增强了消费者对产品自由性的信心。
美国自由从食品市场透视
美国摆脱了食品市场,在消费者日益重视健康与健康、食品过敏和不宽容现象日益普遍、以及越来越多地采用无口食、无乳糖和无糖食品的支持下,正在稳步增长。 增加对产品创新的投资以及对清洁标签、有机产品和非GMO免费食品的需求不断增长,促进了市场增长。 此外,先进食品加工技术和透明标签做法的结合正在提高产品质量和消费者的信任度,使美国成为摆脱食品工业的关键创新中心。
加拿大自由从食品市场洞察
由于加拿大的卫生意识高、食品加工基础设施先进以及越来越多地采用无过敏和有特色的食品,加拿大摆脱了食品市场。 具有健康意识的消费者、有饮食限制的个人和老龄人口越来越多地利用免费食品进行预防性保健和整体健康。 食品配制技术、可持续来源和清洁标签产品开发方面的持续进步,以及政府对食品安全和标签条例的大力支持,正在进一步推动加拿大的市场增长。
亚太摆脱粮食市场洞察力
预计,由于城市化程度的提高、可支配收入的提高、以及中国、印度和澳大利亚等国对健康的认识的提高,亚太没有粮食市场的市场将迅速增长。 食品过敏和不宽容现象日益普遍,食用无脂和无乳糖的饮食越来越多,对清洁标签和有机产品的需求也日益增加,这些都支持了区域市场的扩大。 此外,国内自由食品制造商的不断增加以及零售和电子商务平台的扩大正在加速整个商业和消费者部门的市场渗透。
日本自由从食品市场透视
日本没有粮食市场,但由于对功能性粮食创新、健康老化倡议和清洁标签产品开发的投资不断增加,日本正在持续增长。 食品制造商、专业零售商和研究机构正在日益开发高质量的免费产品,针对的是消化卫生、食品过敏和与生活方式有关的疾病等具体的健康问题。 此外,植物成份和功能配方日益融合,加上国家注重食品安全和质量,进一步推动了市场增长。
中国自由从食品市场透视
中国无食品市场快速发展,受城镇化程度不断提高,中产阶级人口不断扩大,政府更加注重食品安全,公共卫生教育和清洁标签举措等推动. 商业、零售和在线部门越来越多地采用无食用、无乳糖和无糖产品,大大推动了市场需求。 此外,对产品创新的投资不断增加,对食品过敏和不容忍的认识得到提高,电子商务迅速扩展,使中国成为全球粮食产品增长最快的市场之一。
印度摆脱粮食市场洞察
印度摆脱了粮食市场,在提高健康意识、乳糖不容忍和糖尿病发生率上升、对负担得起的和可获得的免费粮食解决方案的需求增加等支持下,正在强劲增长。 国家多种多样的饮食偏好和越来越多地采用无食用和无糖产品,加上零售渗透和电子商务增长的扩大,正在推动市场扩张。 此外,消费者对食品过敏性反应的认识得到提高,政府采取举措促进食品安全,认证的免收产品越来越多,这些都进一步加快了城市和半城市人口的市场消费。
谁是食品市场顶级公司
无食品工业主要由地位良好的公司领导,包括:
- 雀巢股份有限公司(瑞士)
- 达诺内·萨(法国)
- 联合利华·普克 (英国).
- General Mills Inc.(美国)
- Conagra Brands Inc.(美国)
- 蒙德莱斯国际 (美国).
- 海因天空集团股份有限公司(美国)
- Campbell Soup Company (美国).
- Abbott实验室(美国)
- 超越肉类股份有限公司(美国).
- Schär AG/SpA博士(意大利)
- 奥特利集团AB(瑞典)
- 蓝钻石种植者 (美国).
- Kellogg Company (美国).
- Alpro UK有限公司(英国)
- 鸽子农场食品有限公司 (英国).
- 艾米厨房股份有限公司(美国)
- 享受生活食品(美国).
- 太平洋食品(美国).
自由食品市场的最新发展是什么
- 2026年8月,费雷罗集团宣布已经签署协议,收购了美国本土的健康食品品牌"纯伊丽莎白"(Purely Elizabeth),交易预计将在未来几个月内结束. 在此之前,费雷罗于2025年收购了美国谷物公司WK Kellogg Co.
- 2026年1月,火星公司在2025年7月被火星公司收购克尔兰诺娃后,正式出道了"Cheez-It"(Cheez-It)原作"无谷快克". 火星称发射是"该品牌历史上要求最高的创新之一". 公司还以多款新产品扩充了Cheez-It组合,包括Cheez-It Ultimate Snack Mix,Cheez-It Crunch,Cheez-It Snap'd蜂蜜 BBQ和Cheez-It Grooves装载了玉米.
- 2025年12月,Ripple Foods作为高蛋白,无过敏植物乳品的领先者,宣布由包括物质影响和富产品风险投资公司在内的投资者提供1,700万美元的新资金。 公司还任命贝基·奥格雷迪为首席执行官. 这笔资金将支持在2026年Q1中引入一行以有机植物为主的牛奶,并扩大包括目标、全食品和沃尔玛在内的主要伙伴的零售分销。
- 2025年9月,"Food Navigator"报道,2025年全球"自由从市场"超过1000亿美元,预计到2033年将翻一番多. 目前无糖债权约占收入的40%,54%的消费者积极寻求减少糖、盐、谷地或脂肪产品。
- 2024年5月,雀巢公司推出了Vital Pursuit,一个新的冷冻食品品牌,针对的是有重量意识的消费者和GLP-1减重药品使用者. 产品线上有部分相配的餐具,包括无脂平面面包、高蛋白碗和由部分控制的披萨,价格均为4.99美元或以下。
SKU-

目录
1 引言
1.1 研究目標
1.2 市場定義
1.3 全球無麩質食品市場概況
1.4 貨幣和定價
1.5 限制
1.6 覆蓋市場
2 市場區隔
2.1 關鍵要點
2.2 實現全球無食品市場規模
2.2.1 供應商定位網格
2.2.2 技術生命線曲線
2.2.3 市場引導
2.2.4 公司定位網格
2.2.5 公司市佔率分析
2.2.6 多變量建模
2.2.7 需求方和供給方變量
2.2.8 自上而下的分析
2.2.9 測量標準
2.2.10 供應商份額分析
2.2.11 來自關鍵主要訪談的資料點
2.2.12 來自關鍵二級資料庫的資料點
2.3 全球無麩質食品市場:研究概況
2.4 假設
3 市場概覽
3.1 驅動程式
3.2 限制
3.3 機遇
3.4 挑戰
4 執行摘要
5 項優質見解
5.1 供應鏈分析
5.2 影響購買決策的因素
5.3 產業趨勢與未來前景
5.4 主要參與者所採取的成長策略
5.5 購物行為與動態
5.5.1 來自家人和朋友的推薦
5.5.2 研究
5.5.3 衝動
5.5.4 廣告
5.5.4.1. 電視廣告
5.5.4.2. 線上廣告
5.5.4.3. 店內廣告
5.5.4.4. 戶外廣告
5.6 自有品牌與品牌分析
5.7 促銷活動
5.8 消費者可支配所得動態/支出動態
5.9 新產品發布策略
5.9.1 新產品發布數量
5.9.1.1. 線路延伸
5.9.1.2. 新包裝
5.9.1.3. 重新啟動
5.9.1.4. 新配方
5.1 消費者層面的趨勢
5.11 滿足消費者要求
6 經濟放緩對市場的影響
6.1 對價格的影響
6.2 對供應鏈的影響
6.3 對裝運的影響
6.4 對公司策略決策的影響
7 監管框架和指南
8 定價指數
9 品牌展望
9.1 比較品牌分析
9.2 產品與品牌概述
10 全球無麩質食品市場(按產品類型劃分),2021-2030 年(百萬美元)
10.1 概述
10.2 不含大豆
10.3 無麩質
10.4 不含乳製品
10.5 無堅果
10.6 無脂肪
10.7 無糖
10.8 卡路里(零卡路里)
不含10.9人工防腐劑
10.1 不含人工色素
10.11 其他(如有)
11 全球無麩質食品市場,依產品類別劃分,2021-2030 年(百萬美元)
11.1 概述
11.2 麵包店
11.2.1 麵包店,依類型
11.2.1.1. 麵包和捲餅
11.2.1.2. 蛋糕、糕點和松露
11.2.1.3. 餅乾
11.2.1.4. 塔和派
11.2.1.5. 布朗尼
11.2.1.6. 餅乾和薄脆餅乾
11.2.1.7. 玉米餅
11.2.1.8. 其他
11.2.2 烘焙食品(依產品類型)
11.2.2.1. 不含大豆
11.2.2.2. 無麩質
11.2.2.3. 不含乳製品
11.2.2.4. 無堅果
11.2.2.5. 無脂肪
11.2.2.6. 無糖
11.2.2.7. 無卡路里
11.2.2.8. 不含人工防腐劑
11.2.2.9. 不含人工色素
11.2.2.10. 其他(如有)
11.3 乳製品
11.3.1 乳製品(依類型)
11.3.1.1. 酸奶
11.3.1.2. 冰淇淋
11.3.1.3. 乳酪
11.3.1.4. 其他
11.3.2 乳製品(依產品類型)
11.3.2.1. 不含大豆
11.3.2.2. 無麩質
11.3.2.3. 不含乳製品
11.3.2.4. 無堅果
11.3.2.5. 無脂肪
11.3.2.6. 無糖
11.3.2.7. 無卡路里
11.3.2.8. 不含人工防腐劑
11.3.2.9. 不含人工色素
11.3.2.10. 其他(如有)
11.4 加工食品
11.4.1 加工食品(依類型)
11.4.1.1. 即食食品
11.4.1.2. 醬汁、調味醬和佐料
11.4.1.3. 湯
11.4.1.4. 果醬、蜜餞和橘子醬
11.4.1.5. 水果和蔬菜罐頭
11.4.1.6. 水果和蔬菜泥
11.4.1.7. 其他
11.4.2 加工食品(依產品類型)
11.4.2.1. 不含大豆
11.4.2.2. 無麩質
11.4.2.3. 不含乳製品
11.4.2.4. 無堅果
11.4.2.5. 無脂肪
11.4.2.6. 無糖
11.4.2.7. 無卡路里
11.4.2.8. 不含人工防腐劑
11.4.2.9. 不含人工色素
11.4.2.10. 其他(如有)
11.5 糖果
11.5.1 糖果(依類型)
11.5.1.1. 硬糖
11.5.1.2. 薄荷糖
11.5.1.3. 口香糖和果凍
11.5.1.4. 巧克力
11.5.1.5. 巧克力糖漿
11.5.1.6. 焦糖和太妃糖
11.5.1.7. 其他
11.5.2 糖果,依產品類型
11.5.2.1. 不含大豆
11.5.2.2. 無麩質
11.5.2.3. 不含乳製品
11.5.2.4. 無堅果
11.5.2.5. 無脂肪
11.5.2.6. 無糖
11.5.2.7. 無卡路里
11.5.2.8. 不含人工防腐劑
11.5.2.9. 不含人工色素
11.5.2.10. 其他(如有)
11.6 冷凍甜點
11.6.1 冷凍甜點(依類型)
11.6.1.1. 義式冰淇淋
11.6.1.2. 蛋奶凍
11.6.1.3. 冰糕
11.6.1.4. 其他
11.6.2 冷凍甜點,依產品類型
11.6.2.1. 不含大豆
11.6.2.2. 無麩質
11.6.2.3. 不含乳製品
11.6.2.4. 無堅果
11.6.2.5. 無脂肪
11.6.2.6. 無糖
11.6.2.7. 無卡路里
11.6.2.8. 不含人工防腐劑
11.6.2.9. 不含人工色素
11.6.2.10. 其他(如有)
11.7 功能性食品
11.7.1 功能性食品(依類型)
11.7.1.1. 嬰兒食品
11.7.1.2. 肉類和海鮮產品
11.7.1.3. 蜂蜜
11.7.1.4. 營養棒
11.7.1.4.1. 營養棒(依類型)
11.7.1.4.1.1 穀物棒
11.7.1.4.1.1.1. 穀物棒(依類別)
A. 格蘭諾拉麥片棒
B. 燕麥棒
C. 米條
D. 混合穀物棒
E. 其他
11.7.1.4.1.2 螺帽棒
11.7.1.4.1.2.1. 螺帽棒,依類別
A. 杏仁
B.腰果
C. 花生
D. 日期
E. 榛子
F. 其他
11.7.1.5. 早餐穀物
11.7.2 功能性食品(依產品類型)
11.7.2.1. 不含大豆
11.7.2.2. 無麩質
11.7.2.3. 不含乳製品
11.7.2.4. 無堅果
11.7.2.5. 無脂肪
11.7.2.6. 無糖
11.7.2.7. 無卡路里
11.7.2.8. 不含人工防腐劑
11.7.2.9. 不含人工色素
11.7.2.10. 其他(如有)
11.8 方便食品
11.8.1 方便食品,依類型
11.8.1.1. 麵條
11.8.1.1.1. 麵條,依種類
11.8.1.1.1.1 普通麵條
11.8.1.1.1.2 方便麵
11.8.1.2. 披薩和義大利麵
11.8.1.3. 零食和擠壓零食
11.8.1.4. 咬傷
11.8.1.5. 楔子
11.8.1.6. 掘金
11.8.1.7. 其他
11.8.2 方便食品,依產品類型
11.8.2.1. 不含大豆
11.8.2.2. 無麩質
11.8.2.3. 不含乳製品
11.8.2.4. 無堅果
11.8.2.5. 無脂肪
11.8.2.6. 無糖
11.8.2.7. 無卡路里
11.8.2.8. 不含人工防腐劑
11.8.2.9. 不含人工色素
11.8.2.10. 其他(如有)
11.9 飲料
11.9.1 飲料(按類型)
11.9.1.1. 茶和咖啡
11.9.1.1.1. 茶
11.9.1.1.1.1 茶,依種類
11.9.1.1.1.1.1. 綠茶
11.9.1.1.1.1.2. 紅茶
11.9.1.1.1.1.3. 抹茶
11.9.1.1.1.1.4. 涼茶
11.9.1.1.1.1.5. 發酵茶
11.9.1.1.1.1.6. 其他
11.9.1.1.1.2 茶,依口味
11.9.1.1.1.2.1. 檸檬
11.9.1.1.1.2.2. 桃子
11.9.1.1.1.2.3. 薄荷
11.9.1.1.1.2.4. 荔枝
11.9.1.1.1.2.5. 薑
11.9.1.1.1.2.6. 混合
11.9.1.1.1.2.7. 其他
11.9.1.1.2. 咖啡
11.9.1.1.2.1 含咖啡因的飲料
11.9.1.1.2.1.1. 咖啡飲料
11.9.1.1.2.1.2. 冰咖啡
11.9.1.1.2.1.3. 其他
11.9.1.1.2.2 無咖啡因咖啡
11.9.1.2. 果汁
11.9.1.3. 蔬菜飲料
11.9.1.4. 植物奶
11.9.1.4.1. 植物奶,依類型
11.9.1.4.1.1 豆奶
11.9.1.4.1.2 燕麥奶
11.9.1.4.1.3 杏仁奶
11.9.1.4.1.4 腰果奶
11.9.1.4.1.5 其他
11.9.1.5. 牛奶飲料
11.9.1.6. 飲用酸奶
11.9.1.7. 運動和能量飲料
11.9.1.7.1. 運動飲料
11.9.1.7.1.1 等滲
11.9.1.7.1.2 高滲透壓
11.9.1.7.1.3 低滲
11.9.1.7.2. 能量飲料
11.9.1.7.2.1 能量飲料,依類型
11.9.1.7.2.1.1. 靜止
11.9.1.7.2.1.2. 碳酸的
11.9.1.8. 其他
11.9.2 飲料(依產品類型)
11.9.2.1. 不含大豆
11.9.2.2. 無麩質
11.9.2.3. 不含乳製品
11.9.2.4. 無堅果
11.9.2.5. 無脂肪
11.9.2.6. 無糖
11.9.2.7. 無卡路里
11.9.2.8. 不含人工防腐劑
11.9.2.9. 不含人工色素
11.9.2.10. 其他(如有)
12 全球無麩質食品市場(按性質劃分),2021-2030 年(百萬美元)
12.1 概述
12.2 有機
12.3 常規
13. 全球無麩質食品市場(按地區劃分)
13.1 概述(本章中以上提供的所有細分均按國家/地區劃分)
13.2 北美
13.2.1 美國
13.2.2 加拿大
13.2.3 墨西哥
13.3 歐洲
13.3.1 德國
13.3.2 英國
13.3.3 義大利
13.3.4 法國
13.3.5 西班牙
13.3.6 瑞士
13.3.7 荷蘭
13.3.8 比利時
13.3.9 俄羅斯
13.3.10 土耳其
13.3.11 挪威
13.3.12 芬蘭
13.3.13 瑞典
13.3.14 丹麥
13.3.15 波蘭
13.3.16 歐洲其他地區
13.4 亞太地區
13.4.1 日本
13.4.2 中國
13.4.3 韓國
13.4.4 印度
13.4.5 澳大利亞
13.4.6 新加坡
13.4.7 泰國
13.4.8 印度尼西亞
13.4.9 馬來西亞
13.4.10 菲律賓
13.4.11 台灣
13.4.12 越南
13.4.13 紐西蘭
13.4.14 亞太其他地區
13.5 南美洲
13.5.1 巴西
13.5.2 阿根廷
13.5.3 南美洲其他地區
13.6 中東和非洲
13.6.1 南非
13.6.2 阿聯酋
13.6.3 沙烏地阿拉伯
13.6.4 科威特
13.6.5 埃及
13.6.6 以色列
13.6.7 阿曼
13.6.8 巴林
13.6.9 中東和非洲其他地區
14 全球無麩質食品市場、公司格局
14.1 公司份額分析:全球
14.2 公司份額分析:北美
14.3 公司份額分析:歐洲
14.4 公司份額分析:亞太地區
14.5 合併與收購
14.6 新產品開發與審批
14.7 擴展與合作
14.8 監管變化
15 全球無食品市場、SWOT 和 DBMR 分析
16 全球無麩質食品市場,公司簡介
16.1 通用磨坊公司
16.1.1 公司概況
16.1.2 收入分析
16.1.3 地理分佈
16.1.4 產品組合
16.1.5 近期發展
16.2 達能
16.2.1 公司概況
16.2.2 收入分析
16.2.3 地理分佈
16.2.4 產品組合
16.2.5 近期發展
16.3 聯合天然食品公司
16.3.1 公司概況
16.3.2 收入分析
16.3.3 地理分佈
16.3.4 產品組合
16.3.5 近期發展
16.4 艾米的廚房
16.4.1 公司概況
16.4.2 收入分析
16.4.3 地理分佈
16.4.4 產品組合
16.4.5 近期發展
16.5 有機谷
16.5.1 公司概況
16.5.2 收入分析
16.5.3 地理分佈
16.5.4 產品組合
16.5.5 近期發展
16.6 紐曼自營公司
16.6.1 公司概況
16.6.2 收入分析
16.6.3 地理分佈
16.6.4 產品組合
16.6.5 最近的發展
16.7 百事公司
16.7.1 公司概況
16.7.2 收入分析
16.7.3 地理分佈
16.7.4 產品組合
16.7.5 近期發展
16.8 克羅格公司
16.8.1 公司概況
16.8.2 收入分析
16.8.3 地理分佈
16.8.4 產品組合
16.8.5 最近的發展
16.9 CLIF 酒吧和公司
16.9.1 公司概況
16.9.2 收入分析
16.9.3 地理分佈
16.9.4 產品組合
16.9.5 近期發展
16.1 卡夫亨氏公司
16.10.1 公司概況
16.10.2 收入分析
16.10.3 地理分佈
16.10.4 產品組合
16.10.5 近期發展
16.11 威廉‧莫里森
16.11.1 公司概況
16.11.2 收入分析
16.11.3 地理分佈
16.11.4 產品組合
16.11.5 近期發展
16.12 海恩‧塞萊斯蒂爾
16.12.1 公司概況
16.12.2 收入分析
16.12.3 地理存在
16.12.4 產品組合
16.12.5 近期發展
16.13 美國酪農協會
16.13.1 公司概況
16.13.2 收入分析
16.13.3 地理存在
16.13.4 產品組合
16.13.5 近期發展
16.14 AMUL
16.14.1 公司概況
16.14.2 收入分析
16.14.3 地理存在
16.14.4 產品組合
16.14.5 近期發展
16.15 好時公司
16.15.1 公司概況
16.15.2 收入分析
16.15.3 地理存在
16.15.4 產品組合
16.15.5 近期發展
16.16 康納格拉品牌公司
16.16.1 公司概況
16.16.2 收入分析
16.16.3 地理存在
16.16.4 產品組合
16.16.5 近期發展
16.17 雀巢
16.17.1 公司概況
16.17.2 收入分析
16.17.3 地理存在
16.17.4 產品組合
16.17.5 近期發展
16.18 伊甸園食品
16.18.1 公司概況
16.18.2 收入分析
16.18.3 地理存在
16.18.4 產品組合
16.18.5 近期發展
16.19 太陽光電
16.19.1 公司概況
16.19.2 收入分析
16.19.3 地理存在
16.19.4 產品組合
16.19.5 近期發展
16.2 馬特叔叔的有機食品
16.20.1 公司概況
16.20.2 收入分析
16.20.3 地理存在
16.20.4 產品組合
16.20.5 近期發展
16.21 PS有機
16.21.1 公司概況
16.21.2 收入分析
16.21.3 地理存在
16.21.4 產品組合
16.21.5 近期發展
16.22 可口可樂公司
16.22.1 公司概況
16.22.2 收入分析
16.22.3 地理存在
16.22.4 產品組合
16.22.5 近期發展
16.23 倫德伯格家庭農場
16.23.1 公司概況
16.23.2 收入分析
16.23.3 地理存在
16.23.4 產品組合
16.23.5 近期發展
16.24 自然之路
16.24.1 公司概況
16.24.2 收入分析
16.24.3 地理存在
16.24.4 產品組合
16.24.5 近期動態
16.25 斯托尼菲爾德
16.25.1 公司概況
16.25.2 收入分析
16.25.3 地理存在
16.25.4 產品組合
16.25.5 近期動態
16.26 邊境合作社
16.26.1 公司概況
16.26.2 收入分析
16.26.3 地理存在
16.26.4 產品組合
16.26.5 近期動態
16.27 現在食品
16.27.1 公司概況
16.27.2 收入分析
16.27.3 地理存在
16.27.4 產品組合
16.27.5 近期動態
16.28 李子有機食品
16.28.1 公司概況
16.28.2 收入分析
16.28.3 地理存在
16.28.4 產品組合
16.28.5 近期動態
*註:以上公司並非詳盡無遺,僅根據我們先前的客戶要求而列出。我們已在研究中分析了超過100家公司,因此公司清單可根據要求進行修改或替換。
17份相關報告
18 結論
19 問卷
20 關於數據橋市場研究

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











