


全球前置和后置空调(AC)热能系统市场,按ICE车辆类型(装车、轻型商用车辆、卡车和巴士)、技术(主动传输暖化、EGR、发动机热能减压、减少HVAC系统装载等)、电力车辆类型(BEV电力机车、混合电力机车(HEV)、插管-混合电力机车(PHEV)、燃料电池电力机车(FCEV)和48v型Mild混合机车(Air Filter、Cdenser、压缩机、水泵、机车、热交换机、机车控制装置、热电发电机、电气压缩机、电泵和电力机车)、工业趋势和预测至2033年
前与后空调(AC)热能系统市场概况.
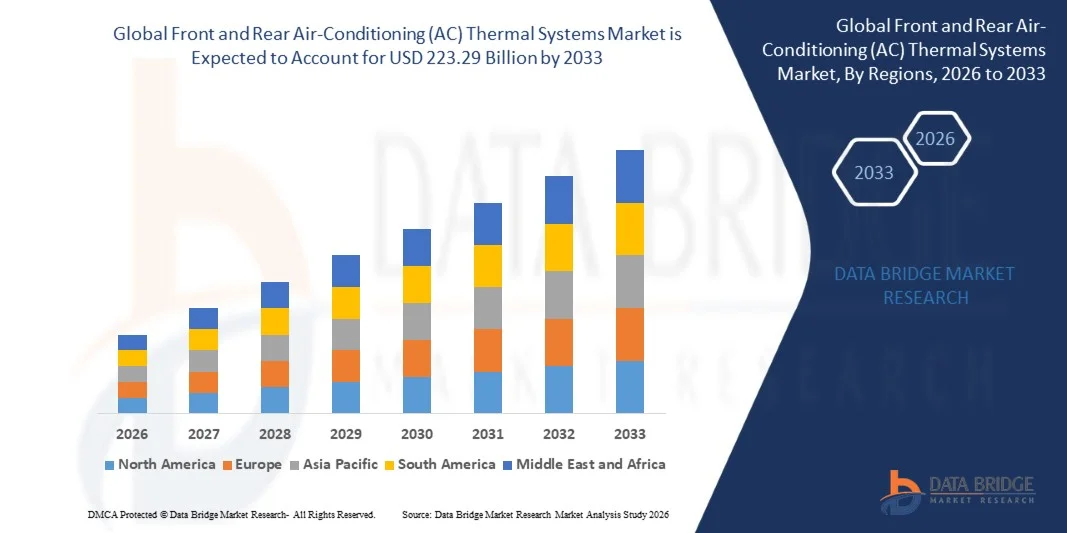
根据数据桥市场研究分析,对机前和后方空调热系统市场进行了估价。2025年1,380亿美元预计将达到到2033年,222.29亿美元,生长在一个2026年至2033年CAGR为6.2%.市场正在稳步增长,其驱动力是:人们越来越喜欢车辆的奢侈和舒适特性,越来越多地采用先进的热能管理技术,以及政府围绕BS-VI规范等排放条例采取越来越多的举措。
对电动车辆的需求增加,加之电池、电力电子和客舱舒适性热管理系统的研发活动增加,使市场进一步增长。 汽车热管理系统有助于降低燃料消耗,回收废热,提高整体车辆效率,使其成为ICE和电动车辆平台的关键组成部分.
市场大小和预测
- 全球市场价值(2025):138亿美元
- (2033年):223.29亿美元
- CAGR(2026-2033年): 6.2%
- 2025年主要区域:亚太
- 最快增长区域:亚太
主要市场趋势和见解
- 亚太地区占据了全球市场的主导地位,2025年收入份额最大,约为59.69%. 这种支配地位得到了大规模车辆生产量、强大的汽车制造基础设施以及中国、日本、韩国和印度早期大规模采用热管理解决方案的支持。
- 预计亚太区域也将是增长最快的区域,预计在预测期间将增长约7.5%至8.2%。 由于政府对电力车辆(EV)生产的积极鼓励,对先进舱室舒适特性(包括前后AC系统)的需求猛增,以及电池和热能组件供应链在整个区域的迅速扩张,这种快速增长在很大程度上助长了这种增长。
- 客车车辆段引领了ICE车辆型号类别,驱动方式是消费者对增强客舱舒适度的偏好不断提高,双区前部和后部气候控制系统在中-前部车辆段的整合程度不断提高.
- 电池电动车辆(BEV)部分预计将是增长最快的电力机车型号,这是由于全球向电气化的急剧转变以及热能系统在电池温度调节和测距优化方面的关键作用所推动的。
- 减少HVAC系统加载是增长技术的一个关键部分,辅以汽车制造商通过优化气候控制能耗,注重提高能效并扩展EV驱动范围.
- 压缩机和压缩机部分在组件类别中占主导地位,因为它们在常规车辆和电动车辆AC热能架构中都发挥着关键作用,在EV不断上升的采用中,电气压缩机和电水泵成为了高增长的子组件。
- 对轻型商用车辆(LCVs)和卡车的需求日益增加,这正推动部分车辆的扩展,因为商业车队电气化程度不断提高,长途运输越来越注重司机/乘客的舒适性。
- 增加对热电发电机和活性传输热技术的研发投资预计将带来新的机会,因为制造商力求提高车辆总的热效率,同时达到更严格的排放标准。
报告范围和前后空调(AC)热能系统市场分割
|
属性 |
前起后起空调(AC)热能系统关键市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
热能系统市场趋势
趋势:热能系统日益融入电气和混合车辆结构
汽车制造商越来越多地将前置和后置AC热能系统与BEVs,HEVs,PHEVs的电池热能管理模块相融合,以优化整体车辆能效并扩展行驶范围. 这一转变是由OEMs推动的,目的是减少舱室气候控制导致的寄生能损失,特别是在HVAC装载直接影响范围性能的电动车辆中。 越来越多的采用48V型轻活式结构,也产生了对紧凑型、节能型电压缩机和电动水泵的需求,这些电动水泵可以跨ICE辅助和电动驱动两种方式运行。
前起后起空调(AC)热能系统市场动态
关键市场驱动力:在遵守排放条例的同时,日益重视奢侈和舒适地物
消费者越来越喜欢客车的奢侈和舒适特征,是前后AC热能系统市场的主要驱动力. 同时,越来越多的政府倡议,包括BS-VI规范,促进采用排放监管,迫使汽车制造商将更有效的热能管理架构结合起来。 可支配收入增加,城市化增加,对商业车辆的需求激增,这些都进一步推动了市场增长,因为曾经只有溢价的热舒适性正成为中程车辆段的标准。
关键限制/挑战:高系统成本和缺乏标准化
全球前方和后方空调热能系统市场的一个重大制约因素是,利用先进热能系统技术的成本很高,加之制造商和区域之间缺乏标准化。 缺乏认识和缺乏设计、安装和维持这些日益复杂的热能结构所需的熟练劳动力,是额外的挑战。 技术壁垒,加上COVID-19对制造业和供应链业务的持久影响,继续成为对市场增长的限制。
主要市场机会:综合热能解决方案的电气化驱动需求
对电动车辆的需求激增,加之热管理系统的研发活动增加,为市场参与者创造了大量机会。 随着更广泛的汽车热能系统类别从2025年的497.9亿美元增长到2035年的72.6亿美元,空调前部和后部的热能系统供应商通过集成机舱和电池热能解决方案,尤其是快速增长的电力车辆市场,能够很好地掌握价值。
热能系统市场范围
前后AC热能系统市场根据ICE车辆型号,技术,电动车辆型号和部件进行分出.
- 以ICE 车辆类型
在ICE车型的基础上,将全球前后AC热能系统市场分出为客车,轻型商用车(LCV),卡车,和巴士等. 客车段在市场上处于领先地位,其驱动力是消费者对增强客舱舒适度的需求不断增长,以及全球中-前-后两区气候控制系统日益标准地纳入.
- 按技术分列
以技术为基础,将全球前部和后部AC热能系统市场分出为活性传输热能,EGR,发动机热能减量,降低HVAC系统加载等. 降低HVAC系统加载技术正在获得很大的牵引力,而汽车制造商则注重提高车辆总的能效并减少气候控制系统对ICE和电气化电网的寄生电量。
- 按电力车辆类型
在电动车型的基础上,全球前后AC热能系统市场被分出为电池电动车(BEV),混合电动车(HEV),插座混合电动车(PHE),燃料电池电动车(FCEV)和48v轻度混合动力车. BEV段正逐渐成为这一类中的一个关键增长领域,这得益于全球加速向全电气化转变,以及热能系统在电池温度调节、机舱舒适度和车辆范围总体优化方面发挥的关键作用。
- 按构成部分
在组件的基础上,全球前后AC热能系统市场被分割成空气滤波器,收缩器,压缩机,水泵,电动机,热交换器,热能控制装置,热能发电机,电压缩机,电水泵等电动机. 压缩机和收缩机组件代表了常规和电动车辆AC热能架构的核心要素,而电动压缩机和电动水泵子组件正经历加速的采用增长,与全球BEV和HEV产量的上升直接相关.
热系统市场区域分析
亚太在全球前方和后方空调(AC)热能系统市场占据主导地位,2025年收入份额最大,为48.25%,在大型车辆生产后方充当了行业量引擎,组件供应商网络密集,印度、中国和东南亚各地对AC设备车辆的首次和更换需求相重叠。 Daikin, Midea,和Gree Electric通过规模压缩机和热组件制造占据了强大的位置,而三菱电气则在溢价效率上竞争,控制了OEM平台的集成. 进一步加强能源标签和制冷剂制度、对压缩机和热交换器的当地制造鼓励措施以及跨区域城市制造中心快速移动的车辆组装供应链,进一步推动了区域增长。
U.K.Front and Rear Air-Contition (AC)热能系统市场透视
英国前部和后部的AC热能系统市场继续稳步增长,英国保留了《2015年欧盟对接F气体条例》,该条例在Brexit后国内法中作了修正,反映了欧盟低全球升温潜能值制冷剂的过渡和车辆气候控制系统的直接成形组件规格。 对旅客舒适性的需求不断增长,轻型商用车辆生产的增长,以及越来越多地采用电气化车辆热能结构,正在加强市场扩张。 英国汽车研发中心与全球热能系统供应商之间日益加强的合作,也正在提高组件效率和合规准备状态,使英国成为欧洲整体热能系统需求的重要贡献者。
德国前沿和后空空调(AC)热能系统市场透视
预计德国前后AC热能系统市场将登记一个CAGR为3.9%至2036年,并辅以该国作为欧洲最大的车辆制造基地所扮演的角色并不断将高效热能组件融入下一代平台. 与AC有关的组件的产品资格直接由欧盟的编码要求所决定,规定投放市场设备的最低能性能和信息要求. 制冷剂的选择也正在收紧,因为欧洲联盟委员会从2025年1月1日起在欧盟F-gas框架下对某些单一分化的空调系统实施禁令,将OEMs和Tier-1供应商推向全球升温潜能值较低的替代品,如用于前热和后热回路的R290。 为完成这些任务,主要供应商正在加快对与自然制冷剂相匹配的部件的研发投资,使其热能系统在即将到来的淘汰期限之前能够实现未来防控。
美国前沿和后空控(AC)热能系统市场透视
美国对前方和后方AC热能系统的需求预计将以4.4%的CAGR增长到2036年. 制冷剂政策是一个直接的设计制约因素,因为环保局根据《AIM法》逐步减少氢氟碳化合物,到2036年将分配额降至历史基准的15%,直接影响到车辆舒适冷却部件的供应规划。 效率达标也正在整个更广泛的制冷剂冷却设备的全景区重新制定规格,因为美国能源部从2023年1月开始转向更严格的EER2新设备评级标准,这影响了资格认证,并在整个行业范围内引导库存做法. 组件制造商越来越多地投资于智能、传感器集成的热能结构,利用连通性为OEM和车队客户提供实时诊断。
亚太前沿和后空条件(AC)热能系统市场透视
亚太前方和后方AC热能系统市场是该行业的一级量产发动机,在迅速扩大的生产基地中,首次的车辆-AC穿透和更换组件需求重叠. Daikin,Midea,和Gree通过规模制造和密集的经销商和供货网络占据了强大的位置,而三菱电气则通过溢价效率进行竞争并控制OEM平台的集成. 区域增长的成因是收紧了能源标签制度、当地对压缩机的制造鼓励措施以及快速移动的车辆生产供应链,越南和印度尼西亚逐渐成为日益有利可图的中产阶级车辆拥有权扩大的枢纽。
日本前沿与后空空调(AC)热能系统市场透视
日本前方和后方AC热能系统市场继续稳步、由技术带动的增长,其基础是日本通过诸如Daikin和三菱电气等总部位于国内的OEM在压缩机和热交换器工程方面获得全球承认的领导地位。 日本的顶级跑车能效方案继续推动部件制造商逐步提高HEV、PHEV和FCEV平台的压缩机和热交换机的效率基准。 继续强调轻量级,节能型热能架构和日本在混合动力铁道创新中的领导地位,进一步加强了由技术驱动的一致市场增长.
中国前卫空调(AC)热能系统市场透视
中国前方和后方AC热能系统在中国的收入预计将以6.8%的CAGR增长到2036年. 效率和库存升级政策仍然是一项核心杠杆,国家标准GB 21455-2019规定了最低能效和分级效率要求,这些要求影响到组件供应商在规模上有资格参加OEM方案。 在需求方面,政府主导的消费刺激措施正在支持更换周期,正如NDRC于2025年1月所宣布的那样,中国将扩大其消费品交易方案下符合条件的设备类别,从2024年的8个扩大到2025年的12个,从而加强了高效热能组件的牵引力. 快速扩大新能汽车生产和先进制造的精密冷却要求,正在引发对超高效热能管理部件的平行需求增长.
热能系统市场份额
前部和后部空调热能系统行业主要由老牌公司领导,包括:
- DAIKIN工业有限公司(日本)
- 承运人全球公司(美国)
- 海尔集团公司(中国)
- Johnson Controls - Hitachi空调公司(日本)
- 伦诺克国际公司(美国)
- LG电子公司(韩国)
- Midea集团有限公司(中国)
- 三菱电气公司(日本)
- Panasonic公司(日本)
- 三星电子有限公司(韩国)
- ALFA LAVAL AB(瑞典)
- 电通AB(瑞典)
- Trane Technologies plc (爱尔兰)
- Whirlpool公司(美国)
- 沃尔塔斯有限公司(塔塔集团)(印度)
- 格里电器公司(中国)
- 东芝运输公司(日本)
- 藤津通有限责任公司(日本)
- 蓝星有限公司(印度)
- Rheem制造公司(美国)
市场前沿和后空调(AC)热能系统市场的最新发展
- 2026年4月,电力和电力部在其2025年年度财务披露中报告说,它获得了新的OEM订单,年平均销售额为19亿欧元。 该公司的热能管理模块既是热泵也是冷却器,其设计通过优化机舱和电池热能负荷,将EV驾驶范围提升至20%. 这一强劲的订单接收突出表明,全球持续需要其综合热能管理以及跨客运和电气化车辆平台的AC相邻组件组合。
- 2026年2月,"花农系统"宣布了全年2025年财务结果,报告年收入为10.88万亿韩元,同比增长8.9%. 作为Hankook & Company Group的新整合子公司,领先的全球汽车热管理供应商指出,电气化车辆(BEV/HEV/EREV)的销售额占了2025年总收入的28%. 该公司继续使其在亚洲的OEM客户基础多样化,并在整个ICE和EV热管理平台保持技术领导,包括HVAC,动力列车冷却和压缩机产品线.
- 2025年9月,Valeo在慕尼黑IAA Mobile 2025展出其全电气化和热舒适组合,将前部和后部AC热系统定位为其增强占地福利的车辆内置战略的核心支柱. 此次展出后,瓦莱奥披露了"Q3 2025"财务结果,报告总销售额为49.97亿欧元,以相类似方式增长3.5%,原设备销售额增长3.7%. 这一财政势头,连同热能系统记录订单的收录,加强了瓦莱奥作为汽车热能管理解决方案全球主要供应商的地位.
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











