


全球玻璃强化底板市场分割,按类型(Epoxy Glass Lamints(FR-4型)、BT Resin Glass Lamints、Polyimide Glass Lamints等)、由玻璃克洛斯分级(E-Glass、Low-Dk Glass、Low-CTE Glass等)、应用(IC套件分级、高规格多氯联苯、动力电子模块、RF和天线板等)、终端用户(消费者电子、数据中心和计算、汽车、电信、工业等) -- -- 2033年工业趋势和预测
玻璃加固基底市场规模和增长率是什么
- 根据Data Bridge市场研究分析,玻璃加固基质市场的价值为:2025年13.5亿美元预计将达到2033年达到18.3亿美元,生长在一个2026年至2033年的CAGR为3.90%.
- 市场正在稳步增长,原因是对IC包底板、高速印刷电路板和电力电子设备使用的维度稳定、热能可靠的层层的需求不断增加,以及AI服务器、数据中心联网设备和汽车电子设备的部署日益增加。
- 半导体包日益复杂,底物足迹较大,分层计数较高,并转向低分电和低CTE玻璃加固,这些都有利于市场采用. 玻璃加固基层正在横穿半导体包装, 打印电路板,以及AI 服务器,提供下一代电子系统所需的机械强度,耐热性和电绝缘性.
市场大小和预测
- 全球市场价值(2025):13.5亿美元
- 预期市场价值(2033年):18.3亿美元
- CAGR(2026-2033年):3.90%
- 2025年主要区域:亚太
- 快速增长区域:北美
玻璃加压地铁市场的主要外卖是什么
- 亚太主导了玻璃加固底板市场,2025年收入份额最大,为62.42%,由印刷电路板,铜板层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层
- 北美预计在2026年至2033年的CAGR增长最快,为5.30 %,而国内半导体包装、AI服务器组装和先进的PCB容量的投资不断增加,为北美提供了燃料。
- 环氧玻璃平板(FR-4型)部分在2025年以54.81%的比重领导了该类型,并得到了其平衡成本、强度和隔热特性的支持,跨越了刚性印刷电路板。
- BT树脂玻璃层是生长速度最快的型号片段,预计在2026至2033年间将登记5.60%的CAGR,辅以其在内存和逻辑包底物中低热膨胀和耐热.
- 电子玻璃片段在2025年以63.23%的比重领先了玻璃布品级类别,辅以低成本和在标准平面中的广泛使用.
- 高速pcbs段在2025年以39.78%的分量领导了应用类,由服务器量,开关量,网络板等支撑.
- IC软件包底部是增长最快的应用部分,预计在2026至2033年间会注册6.90%的CAGR,由AI加速器和内存包中不断上升的底部大小和分层计数所驱动.
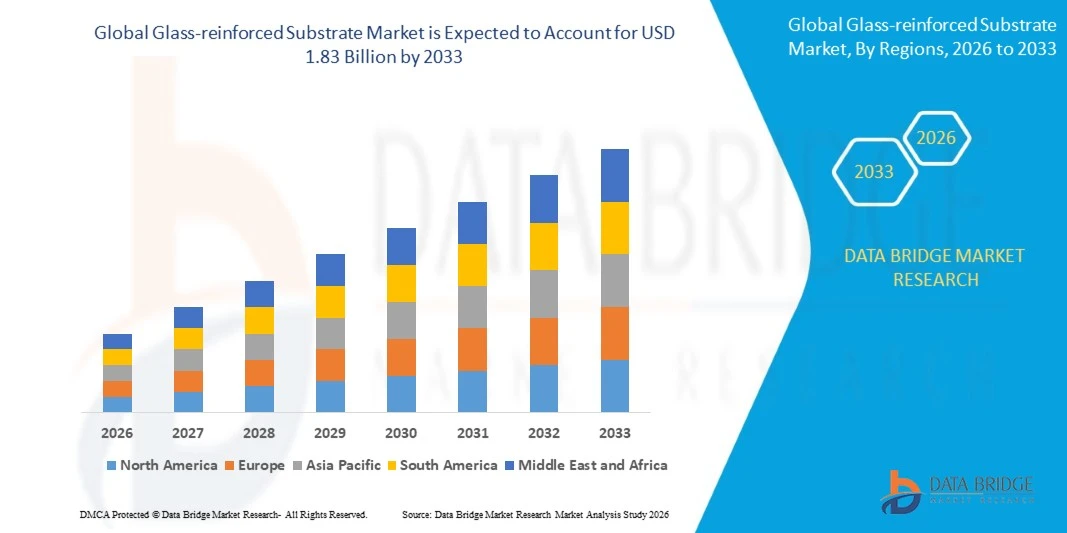
范围和玻璃加固基底市场分割报告
|
属性 |
玻璃加固基底市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了对市场价值,增长率,分化,地域覆盖,主要角色等市场情景的深刻认识外,由"数据桥市场研究"负责的市场报告还包括深入的专家分析,地域代表性的公司生产和能力,经销商和合作伙伴的网络布局,详细更新的价格趋势分析和供应链和需求赤字分析等. |
玻璃强化地铁市场的关键趋势是什么?.
- 玻璃加固底物正从商品FR-4平面转向高性能材料,其中玻璃布分级、树脂化学和薄膜构造都用于控制页面、信号完整性和AI级包和板的热可靠性。
- 例如,在2026年2月,根据DIGITIMES,Nittobo计划在2028年推出下一代T-glass布,反映了为更大更复杂的包底物而向高级低CTE玻璃加固运动.
- 底板和薄膜制造商正在对替代玻璃布料来源和混合构件进行资格审查,包括部分地用标准级玻璃来取而代之,以减轻供应压力,同时保持货包的可靠性。
- 例如,2026年1月,据TVBS News报道,台湾Unimicron公司报告1月的收入为3.21亿美元,年均增长34.5%,产能利用率超过90%,凸显出先进套件底盘需求如何通过供应链拉出高等级的玻璃强化材料。
- 玻璃布供应商、薄膜生产商和底板制造商之间的纵向协调,包括长期供应合同,正在成为市场的一个决定性特征。
- 作为AI加速器,网络硅和汽车电子产品继续增加包大小和板板的复杂性,玻璃强化底物预计将仍然是电子互联的结构骨干,而增长主要集中在低CTE和低Dk级.
玻璃强化地铁市场的关键驱动力是什么?.
- AI服务器和数据中心基础设施的快速建设,大大增加了对大型高层计分包底板和高速板的需求,这些底板依赖于玻璃加压层来进行维相稳定性和电气性能.
- 例如,2026年1月,据TVBS News报道,Unimicron将其2026年资本支出从250亿尼泊尔第纳尔提高到340多亿尼泊尔第纳尔,约70%的专项资金用于ABF基底扩张,以支持先进的包装平台,凸显出对基底容量的投资规模.
- 车辆中电子产品含量不断增长,5G和高速联网设备得到扩展,消费设备继续生产,为主流FR-4和基于BT的平面提供了稳定的需求基础.
- 例如,据Nikkei Asia说,在2026年8月,Nittobo报告说,2026年4月至6月的收入为340亿日元,年均增长21%,净利润上升了84%至57亿日元,并承付了800亿日元(5.5亿美元)用于扩大日本和台湾的半导体材料生产。
- 不断上升的板子尺寸,地层计数和热负荷正在增加每个装置的玻璃加固材料含量,支持价值增长,即使单位体积已经成熟。
是什么因素在挑战玻璃再生地铁市场的增长
- 高保值低CTE玻璃布的供应集中在极少数的生产商中,对新供应商的资格要求长时间的测试,这可以限制能力增加,并给下层和层层制造商造成分配风险.
- 例如,2026年2月,据Heise在线报道,Nittobo持有了约90%的半导体级玻璃纤维布片,而苹果公司工作人员据报于2025年秋天前往日本,以确保供应配额,凸显了供应集中的程度.
- 玻璃布、树脂和青铜薄膜的容量增加需要数个季度才能上线,造成短缺期,增加投入成本并延长下游制造商的周转时间。
- 例如,2026年6月,根据Macworld(引用Nikkei),尼托博的新玻璃布料能力预计会到2027年末才准备好,延长了芯片底片生产商及其客户的供给紧张。
- 价格波动、周期性消费电子产品需求以及新兴玻璃芯和替代底板技术的竞争,可能给长期投资决定增加不确定性,特别是对于注重标准级层层的生产者而言。
- 玻璃纤维熔融和树脂加工的环境和能源强度要求也增加了整个价值链的合规性和成本压力。
玻璃强化地铁市场如何分割?.
玻璃加固底物市场按类型,玻璃布分级,应用,终端用户划分.
- 按类型
根据类型,玻璃加固底板市场被分出为环氧玻璃层(FR-4型),BT树脂玻璃层,多米德玻璃层等. 环氧玻璃板块在2025年占据了市场54.81%的股权,其有利的成本平衡、机械强度和电绝缘性为后盾。 FR-4型材料仍然是经过消费电子、工业设备和电信的硬拷贝电路板的工作马。 成熟的供应链、广泛的工艺相容性以及来自薄膜生产商的广泛供应继续维持着需求。
BT树脂玻璃层片段预计将在2026至2033年5.60%的CAGR中出现最快的生长,其动力是其低热膨胀和内存和逻辑包底部高耐热. 在移动处理器、内存模块和RF软件包中越来越多地使用基于BT的底物支持需求。 扩大亚太地区的半导体包装能力,对细线,防锋面底物的要求不断增长,正在进一步加强采用.
- 由玻璃克洛斯级
以玻璃布分级为基础,将玻璃再生地基市场分出为E-玻璃,低Dk玻璃,低CTE玻璃(T-玻璃)等. 电子玻璃部分在2025年以63.23%的比重占据了市场主导地位,在标准平面中的广泛使用及其竞争性成本为后盾. 电子玻璃布为大多数主流板提供了充分的电气和机械性能,一个庞大而多样化的供应商基础确保了高容量应用的稳定可用性.
低CTE玻璃(T-class)部分预计将在2026年至2033年的CAGR7.40%中实现最快的增长,其驱动力在于其控制大,高层计分AI和高性能计算包底物的战页的能力. 有限的合格供应和先进包装客户的强劲需求支持了溢价定价,而新的生产能力增加和对更多玻璃布供应商的认证预计将在预测期间扩大供应。
- 通过应用程序
在应用的基础上,玻璃加固底板市场被分入IC包底板,高速多氯联苯,动力电子模块,RF和天线板等. 高速多氯联苯部分在2025年的应用类别中占了39.78%的比重,并得到了依赖玻璃加压层的服务器、开关和联网板的数量的支持。 上升的信号速度和板层计数正在提高稳定二电特性和维控的重要性.
IC软件包底片段预计在由2026至2033年的6.90%的CAGR中增长最快,由AI加速器,网络芯片和高波段内存包的底片面积和分层计数快速增加所驱动. 基底厂商的重产能投资和与芯片设计师的长期供应协议,正在强化本段对高档玻璃再生材料的需求.
- 按终端用户
在终端用户的基础上,玻璃强化底板市场被分割成消费电子产品、数据中心和计算、汽车、电信、工业等。 2025年,消费电子产品占终端用户类别的33.84%,由大量生产智能手机、膝上型计算机、平板电脑以及使用玻璃加固板和包装底物的可穿戴设备提供支持。 连续的产品刷新周期和每台设备不断增长的含量维持了稳定的物质消耗.
数据中心和计算部分预计将在大规模AI服务器部署、更高速度的切换设备以及对低损耗、维度稳定层层的需求不断增长的驱动下,在2026年至2033年CAGR增长最快,为7.20%。 超规模资本支出和向更大规模的加速器套件的过渡正在产生对高溢价玻璃加压底物的持续需求。
哪个地区拥有玻璃强化地铁市场的最大份额
- 亚太主导了玻璃加固底板市场,2025年收入份额最大,为62.42%,由印刷电路板,铜板层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层层
- 本区域还受益于密集的电子供应链、服务器、智能手机和联网设备的大规模生产,以及高端层层和包底层的持续容量增加。 数据中心、消费电子产品和汽车电子产品的强劲需求继续加强了亚太在全球市场上的地位。
美国格拉斯强化底物市场透视
由于对国内半导体包装、AI服务器组装和先进的印刷电路板制造的投资不断增加,美国玻璃加固底板市场稳步增长。 国家拥有强大的超规模数据中心运营商、航空航天和国防电子产品以及高可靠性的薄膜生产商,它们支持对高性能材料的需求。 此外,对岸上芯片和包装能力的政策支持正在鼓励对先进层层和玻璃加固基层进行当地认证。
亚太玻璃强化地铁市场透视
亚太区域的玻璃加固底板市场预计将出现强劲增长,其驱动力来自本区域的多氯联苯、铜板层和IC的底板制造业,跨越了中国、日本和韩国等国家。 大规模电子产品生产,由底板制造者持续扩大产能,并有主要的玻璃布料提供商,支持区域领导. AI服务器,智能手机,汽车电子产品的需求不断增加,正在进一步加快采用先进的玻璃强化材料.
日本玻璃加固底物市场透视
日本的玻璃加固基底市场由于该国在特制玻璃布、树脂和高性能的薄膜材料方面处于领先地位而持续增长。 日本供应商在先进包装底料中使用的低CTE和低Dk玻璃加固方面发挥着核心作用,持续的能力投资正在加强国内产出. 材料制造商、底板制造商和半导体公司之间的有力合作继续支持市场增长。
中国玻璃加固基底市场透视
中国玻璃再生底板市场正在迅速发展,其驱动力是世界上最大的多氯联苯和薄膜制造基地,并增加了对国内玻璃布和高速薄膜能力的投资。 扩展AI服务器,联网,以及电动车辆的生产,正在推动对更高级材料的需求. 此外,薄膜和玻璃纤维生产商的本地化努力将中国定位为玻璃加固基质的关键增长市场。
英国玻璃加固底物市场透视
英国玻璃加固基底市场正在稳步增长,其支持来自航空航天、国防、医疗电子产品以及工业控制应用的需求需要高可靠性平板。 专业的多氯联苯制造商和研究机构正在采用先进的玻璃强化材料,用于RF、高频和严酷的环境板。 对复合半导体和光子包装的兴趣日益增加,也支持了对专用底物的需求。
德国格拉斯强化地铁市场透视
德国玻璃加固基底市场正在稳步扩大,因为德国拥有强大的汽车电子,工业自动化和动力电子基础. 随着车辆电气化和先进的司机辅助系统,对热能坚固、高可靠性平板的需求正在增加。 德国强调质量、功能安全和精密制造,继续支持在欧洲供应链中采用高性能的玻璃加固底物。
玻璃强化地铁市场的哪家顶级公司
玻璃加固基底工业主要由历史悠久的公司领导,包括:
- Nitto Boseki有限公司(Nittobo)(日本)
- 伊索拉集团(美国).
- Panasonic工业有限公司.(日本)
- 雷索纳克控股公司(日本)
- 三菱天然气化学公司(日本)
- 斗山电机公司(韩国)
- 盛义科技有限公司(中国)
- Kingboard控股有限公司(中国)
- 南雅塑料公司(台湾)
- 台湾联合技术公司(台湾)
- 精英材料有限公司(台湾)
- ITEQ公司(台湾)
- 罗杰斯公司 (美国).
- 塔克尼克 (美国).
- 朴航空公司(美国)
- AGC公司(日本)
- 日本电业玻璃有限公司(日本)
- 台湾玻璃工业公司(台湾)
- 欧文斯·克宁 (美国).
- 文特克国际集团(台湾)
玻璃强化地铁市场的最新发展是什么
- 2026年8月,尼特多博承诺提供800亿日元(5.5亿美元)来扩大日本和台湾的半导体材料生产,包括T-Glass,据Nikkei Asia称. 这项投资旨在加强先进半导体包装中使用的高性能玻璃材料的生产能力。 在台湾,尼特托博的目标是到2028年3月将T-玻璃容量从2025年的水平翻一番,支持先进地层制造商不断增长的需求.
- 2026年2月,尼托博宣布计划在2028年推出下一代T-玻璃玻璃纤维布,据DIGITIMES称. 正在开发新材料,以满足先进半导体包装中日益增长的性能要求,特别是在包装底物制造商中。 开发加强了Nittobo在高性能玻璃纤维材料中的地位,同时支持底板制造者寻找能够满足先进包件结构不断变化的需要的材料。
- 2026年1月,Unimicron Technology计划将2026年资本支出从250亿新德令增加到340多亿新德令,根据TVBS新闻,大约70%的拨款用于ABF底板扩张. 投资的增加反映了对高性能计算和AI应用中使用的高级底物的需求增加。 预计扩大后将提高生产能力,支持公司满足日益增长的先进包装要求。
- 2026年初,根据TVBS新闻,Powertech Technology以2.21亿美元收购了一个前AUO显示器制造设施,用于ABF底片生产. 收购为Powertech提供了额外的制造基础设施来扩大其先进的地基业务. 将现有的半导体相关设施转换为ABF生产能力,也支持更快的能力部署,同时使公司定位以满足与AI和高性能计算应用相关的日益增长的需求.
- 2026年2月,据报道,台湾地底制造商Kinsus正在增加开支,以保障高级地底的ABF和玻璃布料供应,据Hise在线报道,引用了DIGITIMES. 这一举动反映了随着对AI和高性能计算应用的需求增加,先进包装供应链的压力越来越大. 保障关键底物材料可加强Kinsus维持生产连续性和支持扩大高级底物要求的能力。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











