


汽车市场分割全球冰川,由高速公路外车辆(建造设备和农业拖拉机),电力车辆(BETERY电力车辆(BEV),混合电力车辆(HEV)和PUG-混合电力车辆(PHEV)),类型(单层冰川、双层冰川和三层低地冰川),应用(Windscreen、Sidelite、Backlite、后方玻璃、Sunroof、Front Lighting、Rear Lighting、Frontshield和Rear Windshield),车辆类型(装车、轻型商用车辆(LCV)、卡车和巴士),工业趋势和预测至2033年
汽车市场规模和增长率是什么
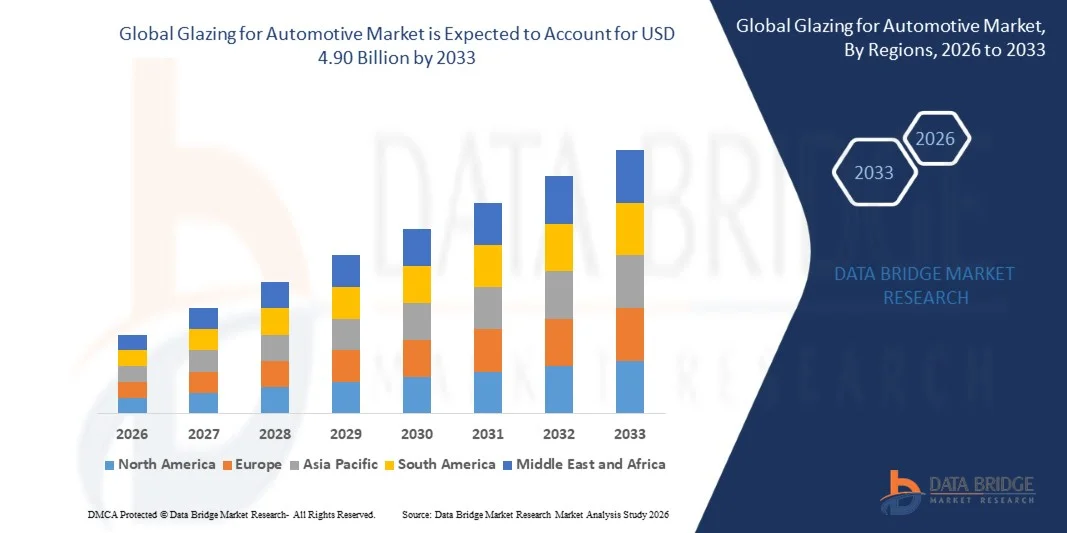
- 根据Data Bridge 市场研究分析,汽车市场的玻璃价值为2025年26.8亿美元预计将达到到2033年达到49.0亿美元,生长在一个2026至2033年CAGR为7.85%..
- 由于车辆生产不断升级,特别是在客车部门,消费者越来越喜欢日出和全景窗等先进特性,以及玻璃制造方面的创新,使得能够采用更轻、更有力和更节能的玻璃解决方案,市场正在经历持续增长。
- 新兴的电动车辆(EV)部门,加上为改进车辆行驶范围和效率而对轻量级玻璃的需求日益增加,正在创造出巨大的增长机会。 日益强调安全、燃料效率、乘客舒适度和溢价车辆特点,进一步鼓励汽车制造商采用先进的玻璃解决方案。 开发更轻而更耐用的玻璃、全景防晒霜、专用背层、ADAS-集成挡风玻璃和智能玻璃技术,作为重要的创新领域
市场大小和预测
- 全球市场价值(2025年):2.68亿美元
- 预期市场价值(2033年):4.90亿美元
- CAGR预测(2026-2033):7.85%
- 2025年主要区域:北美
- 快速增长区域:亚太
汽车市场的主要外卖是什么
- 北美主导了汽车玻璃市场,2025年收入份额最大,为35.6%,得到既有汽车制造业的支持,对先进玻璃系统的强烈需求,继续采用跨越客车和商业车辆的玻璃技术
- 亚太区域预计将是增长最快的区域,2026年至2033年的CAGR为7.31%,中国电池电动车辆激增、印度产量增加以及日本和韩国的技术交流为该区域提供了燃料。
- 2025年,由于挖掘机、装载机、起重机和其他重型机械对玻璃溶液的需求日益增加,建筑设备部分在市场上占据了60.5%的份额。
- 农业拖拉机是发展最快的高速公路外车辆类型,预计CAGR为8.9%,反映了农业机械化和农业设备现代化的激增。
- 电池电动车段(BEV)在2025年以45.0%的收入份额为主,由电池动力机动性快速扩大和电力客车产量增加所带动.
- 单层玻璃在2025年占市场份额的55.0%,以简单制造、成本更低、重量更轻和跨常规车辆的广泛应用为首
- 日出地段是增长最快的应用类别,CAGR为9.0%,由消费者越来越偏好高价车辆和全景屋顶设计所驱动.
《汽车市场分割的范围和冰川状况报告》
|
属性 |
汽车钥匙市场透视 |
|
覆盖部分 |
|
|
涵盖国家 |
北美
欧洲
亚太
中东和非洲
南美洲
|
|
关键市场玩家 |
|
|
市场机会 |
|
|
添加数据信息集的值 |
除了市场价值,增长率,市场部分,地域覆盖,市场主体,市场假设等市场见解外,由数据桥市场研究组负责的市场报告还包括了深入的专家分析,进出口分析,定价分析,生产消费分析,虫害分析等内容. |
汽车市场的关键趋势是什么
- 汽车玻璃日益转向智能和可稀释的玻璃技术,特别是全景固定日出技术,因为汽车制造者寻求加强客舱宽敞度、美学、热舒适度和昂贵的车辆体验。
- 例如,在2025年1月,BMW Group为Neue Klasse全景展揭幕,将从A-柱到A-柱的下挡风玻璃的顶部显示器整合起来,表明先进显示功能日益融入汽车玻璃.
- 新能源车辆越来越多地采用全景玻璃屋顶,这支持了这一趋势,因为大尺寸的固定日光屋顶有助于产生更大的机舱空间感,同时补充了电动车辆的设计特点.
- 可变光玻璃由于能提供活性绝热和防晒,使得车辆占用者能够根据不断变化的环境条件来控制玻璃的光学特性而越来越受关注.
- 汽车玻璃也日益与先进的显示和感知功能相结合,包括头顶显示、反玻璃系统以及支持驱动信息和安全功能的技术。
- 例如,2025年3月,Webasto和Mahindra为BE 6和XEV 9e推出了“无限屋顶”全景玻璃屋顶,将环境照明融入全景玻璃以提供可定制的内部照明并增强舒适性和美学。
- 随着汽车制造商继续优先使用高压机舱体验、智能车辆功能、热舒适度和综合显示,智能玻璃预计将成为下一代车辆结构中日益重要的组成部分。
汽车市场的主要驱动者是什么
- 电力和轻量级车辆的快速扩展正在增加对轻量级汽车玻璃的需求,因为降低车辆质量可以提高能效并支撑更长的行驶范围.
- 例如,在2024年4月,LG Chem宣布开发其可切换玻璃胶片(SGF)并和Webasto达成提名协议,为汽车防晒玻璃设计了电控胶片来调节光和热的传输,支持下一代车辆越来越多地采用智能玻璃.
- 全球车辆生产的持续增长直接支撑了玻璃需求,全球车辆生产在2024年达到9 250万辆,增加了对风幕,窗子,日出等玻璃组件的需求.
- 消费者越来越喜欢高价舒适和先进的车辆特性,这鼓励汽车制造商在车辆平台上采用全景屋顶、有声玻璃、有色侧灯等复杂的玻璃规格。
- 将ADAS和头向显示技术整合到挡风玻璃中,正在产生对能支持相机,显示器,传感器等智能驾驶舱功能而不损害光学性能的玻璃的需求.
- 例如,在2024年3月,AGC报告说,它的低E层全景屋顶玻璃被采用在丰田第一辆专用电池电动车Lexus RZ中,它的热屏蔽和绝缘特性减少了空调负荷,支持了EV巡航范围,并使得没有遮荫的屋顶配置能够降低车辆重量.
- 随着车辆制造商日益结合轻量级建筑、电动机动性、外观外观和智能驾驶舱技术,先进的玻璃将仍然是提高车辆效率、安全性、舒适性和功能性的重要手段
哪些因素在挑战汽车市场的冰川增长
- 汽车玻璃制造仍然高度耗能,而波动的能源和原材料价格,包括以苏打灰和硅为原料的投入,可以提高生产成本并给制造商的利润带来压力.
- 例如,2025年3月,AGC在捷克共和国启用了沃尔塔研发生产线,其特点是由Saint-Gobain开发的混合炉能将50%的电气化与氧气/气体燃烧相结合,突出了降低平玻璃制造的能耗强度和碳足迹所需的大量技术投资。
- 汽车玻璃工业也面临着脆弱和大宗产品的挑战,使运输相对昂贵并增加了整个复杂供应链网络的破损风险。
- 先进的玻璃技术需要额外的组件和专业化的制造工艺,而声道绝缘,智能玻璃等技术的较高成本和头部显示会延迟大众市场标准化.
- 在后市中,相机和传感器与挡风玻璃的日益融合使得更换技术更加复杂,因为ADAS系统可能需要在汽车玻璃更换后重新校正.
- 例如,2026年6月,Saint-Gobain报告说,扩大Volta混合玻璃技术需要大量投资并持续优化电力对天然气的平衡,这说明在向低碳制造业过渡过程中面临的财政和业务挑战。
- 高能耗、原材料起伏不定、运输成本、专门制造要求和与ADAS有关的更换复杂程度,继续给汽车玻璃制造商造成成本压力和技术障碍。
汽车市场的冰雹如何
汽车市场的玻璃根据高速公路外出车辆,电动车辆,车型,应用,车型进行分拆.
- 由高速公路外车辆
在高速公路外出行车的基础上,为汽车市场而作的玻璃被分拆成建筑设备和农用拖拉机. 由于挖掘机、装载机、起重机和其他重型机械对玻璃溶液的需求日益增加,建筑设备部分在市场上占据了大约60.5%的份额。 这些车辆需要耐久的玻璃系统,为操作人员提供清晰的能见度和防尘、防残和严酷的工作环境。 越来越多的建筑活动和基础设施发展正在支持对重型设备先进玻璃的需求。 越来越多地采用封闭式操作舱,进一步加强了对高质量玻璃系统的要求。 日益强调操作员的安全和舒适性也是鼓励设备制造商采用改进的玻璃技术。 该部分得益于在建筑和工业机械中广泛应用玻璃。
在农业机械化和农业设备现代化的推动下,农业拖拉机部分预计在预测期间增长最快,为8.9%。 现代拖拉机越来越多地配备了封闭式机舱,改善了操作员的安全并防范环境条件. 日益采用技术先进的农业机械正在产生对持久和高能见度玻璃解决方案的额外需求。 提高农业生产力的要求正在鼓励农民采用改良操作环境的尖端拖拉机。 新兴经济体对农业机械化的投资不断增加,这进一步支持了部分的扩展。 大型和高性能拖拉机的发展也为先进的玻璃系统创造了机会。
- 电动车辆
以电动车为基础,为汽车市场而作的玻璃被分入电池电动车(BEV),混合电动车(HEV)和插入式混合电动车(PHEV). 电池电动车辆(BEV)部分在电力车辆类别中占据了主导地位,其份额估计为45.0%,而电池动力机动性迅速扩大并增加了电力客车的生产。 BEV越来越多地采用先进的玻璃特征,如全景屋顶、轻量级玻璃和节能玻璃系统等。 轻量级玻璃对电动车辆特别重要,因为降低车辆重量有助于改进行驶范围和能源效率。 汽车制造商越来越多地投资于电动车辆平台,这加强了对专门玻璃解决方案的需求。 消费者对技术先进的电动车辆越来越偏好,进一步支撑了电动车辆段的增长。 不断扩大的全球BEV生产基础为汽车玻璃制造商提供了重要机会.
电池电动车辆(BEV)部分预计将在预测期间增长最快,达到9.10%的CAGR,其动力是加速车辆电气化并增加全世界BEV的生产。 汽车制造商越来越多地将全景屋顶,智能玻璃,和先进的挡风玻璃技术纳入电动车辆平台. 随着制造商努力提高车辆效率和驾驶范围,轻量级玻璃材料正变得越来越重要。 消费者对电动车辆溢价特性的需求日益增加,为先进的玻璃解决方案创造了更多机会。 将传感器、显示器和其他技术融入汽车玻璃,进一步增加了下一代BEV中玻璃的价值。 电动车辆制造的继续扩展预计将维持对玻璃技术的强劲需求。
- 按类型
根据类型,为汽车市场所取的花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花花 单层玻璃部分在市场上占了大约55.0%的份额,原因是其建筑简单、成本较低、重量更轻并广泛应用于传统车辆。 单层玻璃为各种汽车应用提供了需要的透明度、能见度和保护。 其相对简单的制造工艺支持了高产量的生产并跨车辆平台的广泛采用. 成本敏感的车辆制造商继续使用常规玻璃,而不需要先进的热能和声能。 既有的制造能力以及汽车供应链的广泛供应进一步支持这一行业。 这些特性使得单层玻璃能够保持其在主流汽车应用中的地位.
在预测期间,由于对改进热能和能源效率的需求增加,三重低E玻璃部分预计将增长最快,达到10%CAGR。 低E涂层有助于通过汽车玻璃来控制热传导和太阳辐射,支持改进了机舱温度管理. 与传统玻璃相比,三相玻璃可提供更强的绝缘性,因此在高价和先进技术车辆方面日益受到注意。 越来越多的电动车辆的采用正在引起人们对能减少机舱取暖和冷却需求的玻璃技术的更多兴趣。 消费者对舒适性和高价车辆特性的需求日益增加,也支持采用先进的玻璃。 虽然较高的制造成本会限制渗透,但技术的持续发展预计将创造增长机会。
- 通过应用程序
在应用的基础上,将市场分出为风屏,侧立式,后立式,后立式,后四分之一玻璃,日出式,前起式照明,后起式挡风玻璃,后起式挡风玻璃. 前挡风玻璃部分由于在司机的能见度、房客防护和车辆结构完整性方面发挥着关键作用,在市场上占据了大约30.5%的份额。 前挡风玻璃越来越多地采用先进技术,如头部显示器、相机、传感器和自动警报系统功能。 高压玻璃因其撞击保留和安全特性被广泛用于挡风玻璃应用. 车辆生产增加,车辆安全要求也十分严格,这些都支持对高性能挡风玻璃系统的需求。 越来越多的ADAS和自主驾驶技术的部署进一步增加了前方玻璃的技术重要性. 这些因素继续使前挡风玻璃成为汽车玻璃的主要应用.
日出部分预计在预测期间增长最快,达到9.0%CAGR,同时消费者对高价车辆和全景屋顶设计越来越偏好。 全景太阳球提供更大的舱位感,同时增强车辆美学和乘客体验. 电动车辆越来越受欢迎,这进一步支持采用,因为许多新的EV车型都包含了大型全景玻璃屋顶. 先进的玻璃技术可以在太阳屋顶应用中提供太阳能控制、热能管理和声学效益。 汽车制造商越来越多地使用更大的玻璃区来区别溢价和电动车辆模型。 对先进车辆内饰和溢价特性的需求增加,预计会进一步加快日光采行的速度。
- 按车辆类型
根据车辆类型,为汽车市场所花的花纹被分出成客车,轻型商用车(LCV),卡车和巴士. 客车段在2025年占据了市场主导地位,据估计占了70%的份额,全球客车产量高,消费者对先进玻璃特性的需求强劲为后盾. 客车越来越多地采用日出屋顶、全景屋顶、相声玻璃和先进的挡风玻璃来改善舒适、安全和美学。 新兴经济体的汽车生产不断增长,支持对汽车玻璃的持续需求。 随着制造商通过舒适和设计特性进行竞争,Premium客车也在采用日益先进的玻璃技术。 客车的大量生产量为玻璃制造商提供了大量且反复出现的需求基础. 越来越多地采用电动客车,进一步为先进的玻璃技术创造了机会。
卡车部分预计将在预测期间增长最快,达到8.9%的CAGR,同时商业运输对轻量级和以安全为导向的玻璃解决方案的需求也日益增加。 卡车需要能提供耐久性、能见度和耐高操作环境的玻璃。 不断增长的物流活动和不断增加的货运需求正在支持对商业车队的持续投资。 制造商越来越重视车辆效率,为轻量级玻璃溶液创造了机会,有助于全面降低车辆重量。 高级玻璃还可以提高长跑应用中的司机能见度和客舱舒适度. 在商用车辆中越来越多地采用ADAS技术,对技术相容的挡风玻璃和其他玻璃部件提出了额外要求。
哪个地区拥有汽车市场最大的份额
- 北美主导了汽车玻璃市场,2025年收入份额最大,为35.6%,得到既有汽车制造业的支持,对先进玻璃系统的强烈需求,继续采用跨越客车和商业车辆的玻璃技术
- 本区域还受益于严格的车辆安全条例、早期采用先进的玻璃玻璃玻璃技术、增加电动车辆生产、以及日益增长的对薄膜挡风玻璃、轻质玻璃和传感器相容的汽车玻璃的需求。 美国是北美的主要市场,同时越来越多地采用ADAS和先进车辆技术,继续增强区域对创新汽车玻璃解决方案的需求。
美国汽车市场透视
美国的汽车市场玻璃正在强劲增长,原因是其汽车制造业基础已经建立,先进玻璃技术日益被采用,对挡风玻璃、侧面玻璃、日出玻璃和其他高性能玻璃应用的需求也不断增加。 国内成熟的汽车生态系统正在支持将轻量级、有层层、有声和智能的玻璃溶液整合到客车和商业车辆上。 此外,越来越多地采用电动车辆和先进的司机辅助系统,正在产生对与相机、传感器、显示器和其他车辆技术相容的玻璃的需求。 美国市场还受益于消费者对高价车辆特点的日益偏好,包括全景屋顶和先进的热控制玻璃. 此外,AGC将北美确定为其主要的汽车玻璃生产区之一,并向世界各地的车辆制造商提供玻璃技术。
亚太汽车市场透视
亚太的汽车市场玻璃预计会迅速增长,其驱动力是汽车生产的扩大、电动车辆的采用增加以及中国、日本和印度等国对先进车辆玻璃的需求增加。 本区域受益于一个强大的汽车制造生态系统,以及现有汽车玻璃供应商开发下一代玻璃技术。 提高车辆电气化进一步鼓励制造商采用轻量级和高能效的玻璃解决方案,以支持车辆效率。 此外,消费者对技术先进和昂贵车辆的需求不断增长,这正在增加多功能汽车玻璃的使用。 AGC在日本,中国,欧洲和北美经营汽车玻璃技术开发站点,反映了这些市场对于先进的汽车玻璃开发的重要性.
日本汽车市场透视
由于日本汽车制造能力先进,对车辆安全的高度重视,以及高性能玻璃技术的持续发展,日本的汽车市场冰川正在持续增长。 日本汽车制造商和玻璃供应商日益发展出将安全、热舒适、连通、感知和显示功能结合起来的玻璃。 AGC是日本一家主要的玻璃制造商,提供有薄膜和平滑的汽车玻璃并开发出技术,包括集成玻璃天线,与LiDAR相兼容的玻璃,显示玻璃,和传感器辅助挡风玻璃等. 公司还同NTT DOCOMO和Ericsson Japan合作,验证了汽车玻璃中嵌入的5G天线功能,支持了连接移动解决方案的开发. 此外,日益将显示器、传感器和通信技术融入车辆玻璃正在加强日本对多功能玻璃的需求。
中国汽车市场透视
由中国大型汽车制造基地所驱动,加快了电力车辆生产,先进车辆技术日益被采用,中国为汽车市场所凝胶正在迅速发展. 越来越多的电力和新能车辆生产正在形成对轻量级玻璃、全景屋顶、智能玻璃和能融合传感器和通信技术的玻璃的需求。 连接车辆技术日益融合,为玻璃天线、传感器盖和其他多功能玻璃解决方案创造了机会。 对溢价特性和先进车辆内饰的需求日益增加,这进一步支持采用全景和展示玻璃。 智能电气化出行能力持续发展,有望加强中国先进汽车玻璃市场地位.
英国"汽车市场透视"公司
英国的汽车市场玻璃正在稳步增长,得到既有汽车制造、对先进车辆玻璃的需求以及日益采用先进的风屏和侧面技术的支持。 对先进的车辆安全和舒适特性的需求日益增加,这有利于采用有层、有声、有热能控制和其他专门玻璃溶液。 该国汽车工业也越来越多地采用电力和先进技术的车辆,为轻量级和多功能玻璃创造了机会。 此外,提供热能控制、隐私和改善乘客舒适度的智能玻璃技术正在为高额车辆的应用创造出新的机会。
德国汽车市场透视
由于德国拥有强大的汽车制造基地、先进的车辆工程能力以及注重安全、效率和高额车辆技术,德国的汽车市场正在稳步扩大。 德国汽车制造商越来越多地采用先进的挡风玻璃、全景屋顶、相声玻璃和与传感器和司机辅助系统相容的玻璃。 也支持高性能玻璃的需求, AGC指出,汽车玻璃已经向显示器、传感器、天线和连通性等活性功能发展,支持了向多功能车辆玻璃的更广泛转变。 这些发展壮大了整个德国汽车生态系统对技术先进的汽车玻璃的需求。
汽车市场的顶级公司是什么
汽车工业的玻璃主要由地位良好的公司领导,包括:
- AGC股份有限公司(日本)
- 圣高班语法国)
- Fuyao玻璃工业集团有限公司. (中国)
- 日本面板玻璃有限公司(日本)
- 维特罗, S.A.B. de C.V.. (墨西哥)
- 新沂玻璃控股有限责任公司(中国)
- Şişecam(土耳其语)
- 中央玻璃有限公司(日本)
- 台湾玻璃公司(台湾)
- CSG控股有限公司(中国)
- AGP集团(卢森堡)
- Carlex Glass America, LLC (美国)
- 康宁公司(美国)
- 韦帕斯多集团(德国)
- 高齐有限公司(以色列)
- Eastman化学公司(美国)
- Kurray有限公司(日本)
- 格拉斯·特勒施控股公司(瑞士)
- 深圳本森汽车玻璃有限公司 (中国).
- 西卡公司(瑞士)
汽车市场最新发展是什么
- 2025年7月,高齐宣布了第一个用于汽车应用的预制智能玻璃堆,将可稀释的智能玻璃胶片,导电元件,以及粘接的跨层相接器合并成一个为Tier-1供应商和OEM玻璃编织器设计的单一工业化单元. 该解决方案旨在简化制造,减少后处理需求,并支持在车辆平台之间采用可扩展的智能玻璃.
- 2025年4月,高齐宣布梅赛德斯-奔驰已经将自己的双智能玻璃技术融入了约75%的视野V显示车的玻璃中,结合了悬浮粒子装置(SPD)和聚合物分散液晶(PDLC)技术. 开发表明,先进的光控玻璃跨越了车辆的多个领域,并突出显示越来越多地使用智能玻璃进行舒适、隐私和设计。
- 2024年3月,AGC强调为下一代机动性开发创新的玻璃材料,以汽车玻璃技术为主,支持连接,自主,共享,电动等车辆. 该公司强调汽车玻璃从传统车辆部分向多功能解决方案的演变,这些解决方案将感知、连通、显示和舒适功能纳入未来机动性。
- 2023年9月,AGC宣布其"数字天幕"光控玻璃被采用为丰田世纪模式,使得能即时控制后座门部分的光传输和能见度. 该技术减少了阳光和光泽,同时以暗模式提供隐私和以透明模式开放,标志着轻控玻璃首次被应用到汽车门路段.
- 2021年9月,高齐在慕尼黑的IAA移动展上展示了活性智能玻璃应用,演示了SPD和PDLC用于汽车和运输应用的技术. 这些技术使车辆玻璃能够提供阴影、玻璃减缓、温度控制、娱乐、广告、车辆对车辆和车辆对车辆的信号,说明向多功能汽车玻璃的过渡。
SKU-

研究方法
数据收集和基准年分析是使用具有大样本量的数据收集模块完成的。该阶段包括通过各种来源和策略获取市场信息或相关数据。它包括提前检查和规划从过去获得的所有数据。它同样包括检查不同信息源中出现的信息不一致。使用市场统计和连贯模型分析和估计市场数据。此外,市场份额分析和关键趋势分析是市场报告中的主要成功因素。要了解更多信息,请请求分析师致电或下拉您的询问。
DBMR 研究团队使用的关键研究方法是数据三角测量,其中包括数据挖掘、数据变量对市场影响的分析和主要(行业专家)验证。数据模型包括供应商定位网格、市场时间线分析、市场概览和指南、公司定位网格、专利分析、定价分析、公司市场份额分析、测量标准、全球与区域和供应商份额分析。要了解有关研究方法的更多信息,请向我们的行业专家咨询。
可定制
Data Bridge Market Research 是高级形成性研究领域的领导者。我们为向现有和新客户提供符合其目标的数据和分析而感到自豪。报告可定制,包括目标品牌的价格趋势分析、了解其他国家的市场(索取国家列表)、临床试验结果数据、文献综述、翻新市场和产品基础分析。目标竞争对手的市场分析可以从基于技术的分析到市场组合策略进行分析。我们可以按照您所需的格式和数据样式添加您需要的任意数量的竞争对手数据。我们的分析师团队还可以为您提供原始 Excel 文件数据透视表(事实手册)中的数据,或者可以帮助您根据报告中的数据集创建演示文稿。











